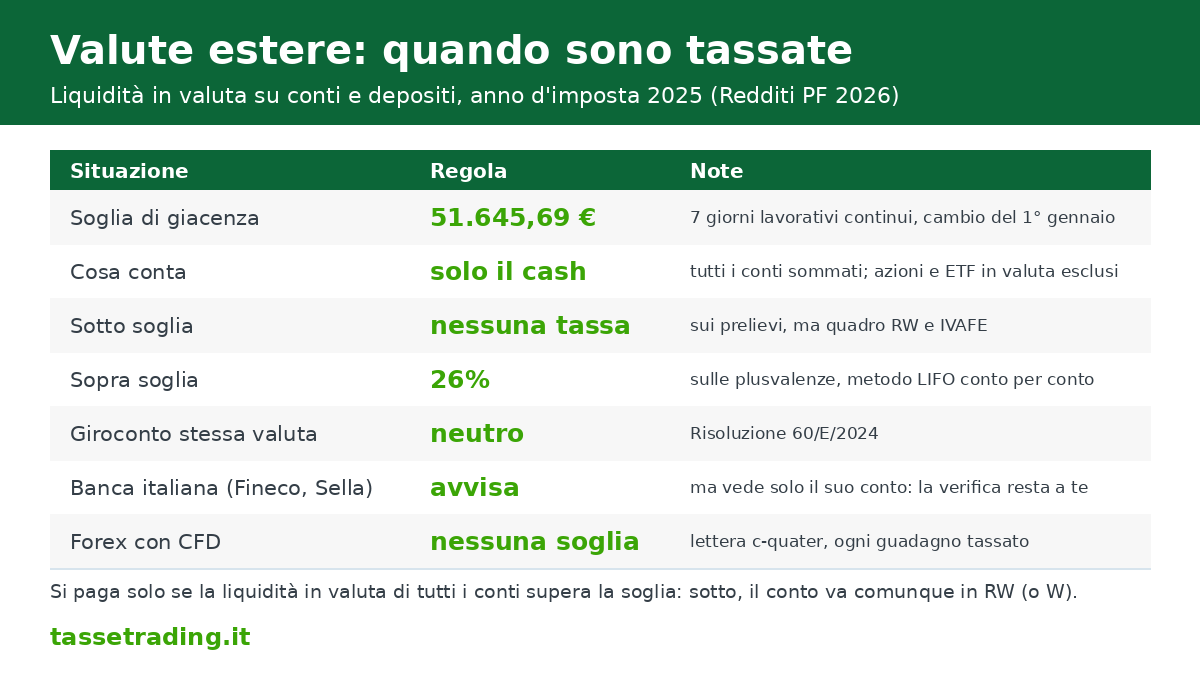
In breve, con un conto in valuta estera paghi le tasse sul cambio solo se la giacenza complessiva di tutti i tuoi conti in valuta ha superato 51.645,69 € per almeno 7 giorni lavorativi di fila nell’anno, art. 67, comma 1-ter, TUIR.
In quel caso ogni prelievo o conversione genera una plusvalenza (o minusvalenza) calcolata con il metodo LIFO e tassata al 26% nel quadro RT (o T), come chiarito dalla Risposta n. 204/2023 dell’Agenzia delle Entrate.
Sotto la soglia non paghi nulla sulle valute estere, ma il conto va comunque nel quadro RW (o W).
Hai un conto in valuta estera: dollari su Interactive Brokers, un conto multivaluta Revolut o Wise, oppure franchi svizzeri su una banca estera. Quando converti quei soldi in euro o li prelevi, il fisco italiano può considerarlo una vendita di valute estere e chiederti le tasse sul guadagno di cambio.
La regola esiste dal 1998, ma pochi la conoscono e molti la confondono con il trading forex sui CFD, che segue regole completamente diverse.
Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, incontra ogni anno centinaia di conti in valuta. In questa guida ti spieghiamo quando un conto in valuta estera è tassato, come si calcola il guadagno e quali operazioni sono neutre.
Punti chiave
- Il prelievo da un conto in valuta estera vale come vendita, art. 67, comma 1, lett. c-ter, TUIR.
- Si paga solo se la giacenza complessiva ha superato 51.645,69 € per 7 giorni lavorativi continui.
- Il guadagno si calcola con il LIFO, conto per conto, e si tassa al 26% nel quadro RT (o T).
- Il giroconto tra due conti tuoi nella stessa valuta è neutro, Risoluzione n. 60/E/2024.
- Il forex con CFD e rolling spot non ha soglia: ogni guadagno è tassato.
- Il conto in valuta estera va sempre nel quadro RW (o W) con l’IVAFE, anche sotto soglia.
- Il regime amministrato di Fineco o Banca Sella non copre le valute estere: la banca ti avvisa, ma guarda solo il suo conto.
Indice
Cos’è la tassazione delle valute estere e quando scatta
Conto in valuta estera: la soglia di 51.645,69 € e i 7 giorni lavorativi
Come si calcola la plusvalenza con il metodo LIFO
Giroconti e trasferimenti: le operazioni neutre
Valute estere a pronti e forex con CFD: due regimi diversi
Banche italiane in regime amministrato: Fineco, Banca Sella e il valutario
Domande frequenti
Cos’è la tassazione delle valute estere e quando scatta
Le valute estere su un conto in valuta estera o su un deposito sono considerate dal fisco un investimento: la plusvalenza che realizzi quando le cedi è un reddito diverso di natura finanziaria, art. 67, comma 1, lett. c-ter, TUIR. La norma aggiunge che si considera cessione anche il semplice prelievo della valuta dal conto, perché il fisco non può sapere se e quando quei soldi verranno davvero spesi.
La logica l’ha spiegata il Ministero delle Finanze nella Circolare n. 165/E/1998, par. 2.2.3: si tassano solo le valute di cui hai acquisito e mantenuto la disponibilità per investimento. Per legge questa finalità si presume, senza possibilità di prova contraria, quando la valuta è su un conto in valuta estera o su un deposito oppure è oggetto di cessione a termine.
Quali operazioni contano come cessione? La conversione di dollari in euro, il pagamento in valuta di un bene o servizio, il bonifico verso un conto in euro, il prelievo di contante e l’acquisto di titoli pagati con la valuta del conto. Tutte queste operazioni “chiudono” una posizione in valuta e fanno emergere un guadagno o una perdita di cambio.
Il motivo è la presunzione assoluta richiamata dalla Risoluzione n. 60/E/2024: poiché è impossibile distinguere caso per caso se la valuta era tenuta per investimento o per spenderla, la legge considera cessione qualsiasi uscita dal conto in valuta estera, senza che tu possa dimostrare il contrario. L’unica eccezione è il giroconto tra conti tuoi nella stessa valuta, di cui parliamo più avanti.
E le criptovalute? Fino al 31 dicembre 2022 le criptovalute erano equiparate alle valute estere, con la stessa soglia delle valute estere e lo stesso LIFO, Risoluzione n. 72/E/2016 e Circolare n. 30/E/2023, par. 2.3.
Dal 1° gennaio 2023 hanno una categoria propria nel TUIR, art. 67, comma 1, lett. c-sexies: non rientrano più nel calcolo della giacenza valutaria, non godono della soglia di 51.645,69 € e pagano un’imposta del 26% fino al 2025 e del 33% dal 2026.
Le cripto tenute su Binance, Coinbase o Kraken non si sommano quindi ai dollari del tuo conto in valuta estera.
Conto in valuta estera: la soglia di 51.645,69 € e i 7 giorni lavorativi
Le plusvalenze da prelievo o conversione di valute estere sono tassate solo se, nel periodo d’imposta, la giacenza complessiva dei depositi e conti correnti in valuta che possiedi ha superato 51.645,69 € (i vecchi 100 milioni di lire) per almeno sette giorni lavorativi continui, art. 67, comma 1-ter, TUIR. La giacenza si calcola al cambio in vigore all’inizio dell’anno, cioè al 1° gennaio.
Tre cose da tenere a mente. La soglia si verifica sommando ogni conto in valuta estera, anche presso intermediari diversi e in valute diverse, Risposta n. 204/2023. I sette giorni devono essere continui: un picco di tre giorni non basta. Il cambio da usare è quello del 1° gennaio per tutto l’anno, quindi un rafforzamento del dollaro a giugno non fa scattare la soglia da solo.
Conta solo la liquidità, non i titoli. Per giacenza di un conto in valuta estera si intende la parte liquida, cioè il contante in dollari, sterline o franchi. Le azioni, gli ETF e le obbligazioni quotati in valuta non entrano nel calcolo: se hai 100.000 USD investiti in azioni Apple e 5.000 USD di liquidità sul conto, ai fini della soglia valgono solo i 5.000 USD.
La norma parla infatti di valute “rivenienti da depositi o conti correnti”, art. 67, comma 1, lett. c-ter, TUIR.
Due esempi. Marco ha un conto in valuta estera con 30.000 USD liquidi su Interactive Brokers e 25.000 USD su un conto Revolut per tutto l’anno. Al cambio del 1° gennaio (ipotizziamo 1,04) sono 52.885 €: preso da solo nessun conto supera la soglia, ma sommati sì, quindi tutte le conversioni e i prelievi dell’anno di Marco sono tassabili.
Giulia invece ha un conto in valuta estera con 40.000 USD di liquidità su DEGIRO e 150.000 USD investiti in azioni americane: la giacenza valutaria è 38.462 €, sotto soglia, e le sue conversioni non sono tassate.
| Situazione | Quadro RT (o T) | Quadro RW (o W) |
|---|---|---|
| Giacenza sempre sotto 51.645,69 € | Nessuna tassa sui prelievi | Sì, con IVAFE |
| Sopra soglia per meno di 7 giorni lavorativi continui | Nessuna tassa sui prelievi | Sì, con IVAFE |
| Sopra soglia per 7 o più giorni lavorativi continui | Plusvalenze LIFO al 26% | Sì, con IVAFE |
Superata la soglia, diventano rilevanti tutti i prelievi dell’anno, anche quelli fatti prima del picco. Le minusvalenze di cambio si compensano con le altre plusvalenze da redditi diversi (azioni, ETF, derivati) nello stesso anno e nei quattro successivi, art. 68, comma 5, TUIR: ne parliamo nella guida su come bilanciare le minusvalenze.
Come si calcola la plusvalenza con il metodo LIFO
La plusvalenza è la differenza tra il valore in euro della valuta al momento del prelievo e il suo costo di acquisto in euro, art. 68, comma 6, TUIR. Per decidere quale costo usare quando hai versato valuta in momenti diversi vale il LIFO: si considerano cedute per prime le valute acquistate per ultime, art. 67, comma 1-bis, TUIR.
In pratica, se hai versato dollari a febbraio e poi a maggio, un prelievo di ottobre si confronta prima con il cambio di maggio e, solo per l’eventuale eccedenza, con quello di febbraio.
Il calcolo sulle valute estere va fatto separatamente per ogni conto, Risposta n. 204/2023.
Il cambio da usare per ogni operazione è quello del giorno in cui è avvenuta, art. 9, comma 2, TUIR. Se non riesci a documentare il costo di acquisto della valuta, la legge ti impone di assumere come costo il minore dei cambi mensili accertati nell’anno in cui realizzi la plusvalenza, art. 68, comma 6, TUIR.
È la soluzione più penalizzante, quindi conserva sempre le contabili dei versamenti e delle conversioni di valute estere.
Nota: le valute acquistate e rivendute dentro un conto trading (per esempio il cambio EUR in USD per comprare azioni americane, e il cambio inverso alla vendita) seguono le stesse regole: ogni conversione di ritorno in euro è un prelievo. Per questo nei report dei broker multivaluta il saldo in valuta va ricostruito operazione per operazione.
Ti sembra complesso? Ci pensiamo noi: per ogni conto che ci affidi calcoliamo la giacenza in valuta e verifichiamo la soglia su tutti i conti insieme. Se è superata, calcoliamo la plusvalenza o minusvalenza valutaria con il LIFO e la sommiamo alle plusvalenze e minusvalenze finanziarie nel quadro RT (o T), così nel facsimile trovi già il totale.
Giroconti e trasferimenti: le operazioni neutre
Il trasferimento da un conto in valuta estera a un altro conto intestato a te e denominati nella stessa valuta, anche presso banche diverse, non è un prelievo fiscalmente rilevante, Risoluzione n. 60/E del 9 dicembre 2024. L’Agenzia delle Entrate ha chiarito che un giroconto contestuale e di pari importo, senza cambio valuta e senza acquisto di prodotti finanziari, non realizza alcuna plusvalenza.
Il lotto di valute estere conserva la sua data e il suo costo originario. Quel costo però devi documentarlo e conservarlo tu (contabile del cambio o del versamento iniziale): senza prova, al momento della cessione il fisco applica il cambio più sfavorevole dell’anno e la plusvalenza non corrisponde a quella reale.
Lo stesso principio del conto in valuta estera vale per le criptovalute: spostare bitcoin BTC o ether ETH da Binance a Kraken, o dall’exchange a un wallet personale, non è una cessione se il proprietario resta lo stesso, Circolare n. 30/E/2023.
Attenzione però a due casi che restano tassabili: il bonifico dal conto in dollari a un conto in euro (c’è una conversione) e il trasferimento a un conto intestato a un’altra persona.
Ogni conto in valuta estera, neutro o no, resta soggetto al monitoraggio fiscale nel quadro RW (o W) e all’IVAFE, art. 4 DL 167/1990 e art. 19 DL 201/2011, anche se il saldo è sceso sotto la soglia o il conto è in perdita.
Valute estere a pronti e forex con CFD: due regimi diversi
Possedere davvero dollari su un conto e fare trading forex con CFD o contratti rolling spot sono due cose diverse per il fisco. Nel primo caso le valute estere seguono la lettera c-ter con la soglia di 51.645,69 €.
Nel secondo si tratta di contratti derivati, art. 67, comma 1, lett. c-quater, TUIR: nessuna soglia, ogni differenziale positivo è tassato al 26% e le perdite sono minusvalenze compensabili, art. 68, comma 8, TUIR.
Lo ha stabilito la Risoluzione n. 102/E del 25 ottobre 2011, che ha superato la precedente Risoluzione n. 67/E/2010.
Detto in modo semplice: con un CFD su EUR/USD non possiedi mai i dollari, scommetti solo sulla variazione del cambio. Non c’è un conto in valuta estera, quindi non c’è giacenza da misurare né prelievo da tassare: c’è un differenziale, positivo o negativo, che si tassa sempre.
Attenzione però alla valuta del conto. Se il tuo conto CFD è denominato in dollari, è a tutti gli effetti un conto in valuta estera, e la liquidità in dollari che tieni su quel conto entra nel calcolo della giacenza insieme agli altri conti e i prelievi o le conversioni in euro seguono le regole della lettera c-ter.
| Caratteristica | Valuta su conto o deposito | Forex con CFD o rolling spot |
|---|---|---|
| Norma | art. 67, comma 1, lett. c-ter | art. 67, comma 1, lett. c-quater |
| Cosa possiedi | Valuta vera, con depositi e prelievi | Un contratto a margine, con rollover overnight |
| Soglia di 51.645,69 € | Sì, per 7 giorni lavorativi | No, ogni guadagno è tassato |
| Base imponibile | Corrispettivo del prelievo meno costo LIFO | Somma dei differenziali, al netto di swap e commissioni |
| Prassi | Circolare 165/E/1998, Risoluzione 60/E/2024 | Risoluzione 102/E/2011 |
Se operi con eToro, Plus500, IG o AvaTrade sulle coppie di valute, quasi sempre stai usando valute estere solo come sottostante di CFD: non cercare la soglia di 51.645,69 €, perché per te non esiste. Se invece hai un conto in valuta estera su Interactive Brokers, DEGIRO o un conto multivaluta, la soglia conta e i prelievi vanno ricostruiti con il LIFO.
Banche italiane in regime amministrato: Fineco, Banca Sella e il valutario
Il regime amministrato di una banca italiana non copre il conto in valuta estera. Fineco, Banca Sella o Directa fanno da sostituto d’imposta sulle plusvalenze di azioni, ETF e obbligazioni, ma non sulle plusvalenze da prelievo o conversione di valuta: su quelle l’obbligo di dichiarare resta tuo, nel quadro RT (o T), con le stesse regole della lettera c-ter, soglia compresa.
Come funziona in pratica: se hai un conto in valuta estera multicurrency e nel corso dell’anno la giacenza in valuta su quel conto supera la soglia, la banca te lo comunica l’anno successivo, ricordandoti che la parte valutaria va dichiarata nel quadro RT e fornendoti i dati per il calcolo. Senza quella comunicazione molti clienti non sanno nemmeno che l’obbligo esiste.
La banca vede solo il suo conto. Se tieni 30.000 USD su Fineco, Fineco non ti comunicherà nulla, perché da sola quella cifra non supera la soglia e la banca non conosce gli altri tuoi conti. Ma se hai altre valute estere su Interactive Brokers, Revolut o una banca estera, la giacenza complessiva potrebbe superare i 51.645,69 € e l’onere di verificarlo è tuo, Risposta n. 204/2023.
In quel caso anche i prelievi dal conto Fineco diventano tassabili.
Trovi un approfondimento sui due regimi nella guida regime amministrato o dichiarativo e nella pagina dedicata alla dichiarazione con Fineco.
Domande frequenti
Ho un conto in dollari con 20.000 USD: devo pagare le tasse quando li converto in euro?
No, se la giacenza complessiva di ogni conto in valuta estera che possiedi non ha mai superato 51.645,69 € per 7 giorni lavorativi continui nell’anno. Devi però dichiarare il conto nel quadro RW (o W) e pagare l’IVAFE.
La soglia di 51.645,69 € si calcola per ogni conto o su tutti insieme?
Su tutti insieme: si sommano i depositi e i conti correnti in valute estere che possiedi, anche presso intermediari diversi, al cambio del 1° gennaio. Il calcolo della plusvalenza, una volta superata la soglia, si fa invece conto per conto con il LIFO.
Se sposto i dollari da un conto in valuta estera a un altro, pago qualcosa?
No, se i due conti sono intestati a te e sono nella stessa valuta: il giroconto è neutro per la Risoluzione n. 60/E/2024. Paghi solo quando converti in euro o in un’altra valuta, spendi la valuta o la trasferisci a un’altra persona.
Ho un conto in valuta estera in perdita: devo dichiararlo?
Sì. Il quadro RW (o W) e l’IVAFE sui conti in valute estere non dipendono dal risultato. La minusvalenza di cambio, se la soglia è superata, va comunque indicata nel quadro RT (o T) e può compensare altre plusvalenze per quattro anni.
Ho un conto multicurrency Fineco in regime amministrato: la banca paga le tasse sulle valute estere al posto mio?
No. Il regime amministrato copre azioni, ETF e obbligazioni, non le plusvalenze da prelievo o conversione di valuta. Se superi la soglia la banca ti avvisa l’anno dopo e dichiari tu nel quadro RT (o T); la verifica su tutti i tuoi conti in valuta resta però a te.
Faccio forex su eToro: vale la soglia di 51.645,69 €?
No. Il forex con CFD è un derivato (lettera c-quater): ogni guadagno netto è tassato al 26% senza alcuna franchigia, e le perdite sono minusvalenze compensabili.
Hai un conto in valuta estera da dichiarare?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani: verifichiamo la soglia su tutti i tuoi conti in valuta e, se superata, calcoliamo il valutario con il LIFO e lo sommiamo alle plusvalenze finanziarie.
Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.
Riferimenti normativi
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 9, comma 2: conversione in euro al cambio del giorno dell’operazione.
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-ter, e commi 1-bis e 1-ter: plusvalenze da valute estere, prelievo equiparato a cessione, metodo LIFO, soglia di 51.645,69 € per sette giorni lavorativi continui.
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-quater, e art. 68, comma 8: contratti derivati e differenziali, incluso il forex con CFD e rolling spot.
- DPR 22 dicembre 1986, n. 917 (TUIR), art. 68, commi 5 e 6: compensazione delle minusvalenze nei quattro anni successivi; costo delle valute e cambio minore dell’anno in mancanza di documentazione.
- DL 28 giugno 1990, n. 167, art. 4: monitoraggio fiscale nel quadro RW.
- Circolare Ministero delle Finanze 24 giugno 1998, n. 165/E, par. 2.2.3: finalità di investimento delle valute su depositi e conti correnti.
- Risoluzione Agenzia delle Entrate 6 luglio 2010, n. 67/E: primo inquadramento del forex spot e rolling spot, superato dalla Risoluzione 102/E/2011.
- Risoluzione Agenzia delle Entrate 25 ottobre 2011, n. 102/E: forex con CFD e rolling spot come contratti differenziali, lett. c-quater.
- DL 6 dicembre 2011, n. 201, art. 19: IVAFE sui conti e depositi esteri.
- Risoluzione Agenzia delle Entrate 2 settembre 2016, n. 72/E: criptovalute equiparate alle valute estere fino al 2022.
- Legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023), art. 1, commi 126-147: disciplina autonoma delle cripto-attività, lett. c-sexies, dal 1° gennaio 2023.
- Risposta a interpello Agenzia delle Entrate 7 febbraio 2023, n. 204: soglia verificata sulla giacenza complessiva, LIFO applicato conto per conto.
- Circolare Agenzia delle Entrate 27 ottobre 2023, n. 30/E, par. 2.3: trattamento delle criptovalute fino al 2022 e neutralità dei trasferimenti tra wallet dello stesso proprietario.
- Risoluzione Agenzia delle Entrate 9 dicembre 2024, n. 60/E: il giroconto tra conti dello stesso intestatario nella stessa valuta estera non è un prelievo tassabile.
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).
Aggiornato il 15 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Questo articolo ha finalità esclusivamente informativa ed è aggiornato alla data indicata. Le norme e la prassi dell’Agenzia delle Entrate possono cambiare nel tempo e il contenuto non costituisce consulenza fiscale: prima di prendere decisioni verifica la tua situazione con un professionista abilitato. Tasse Trading non si assume responsabilità per decisioni prese sulla base di queste informazioni.