

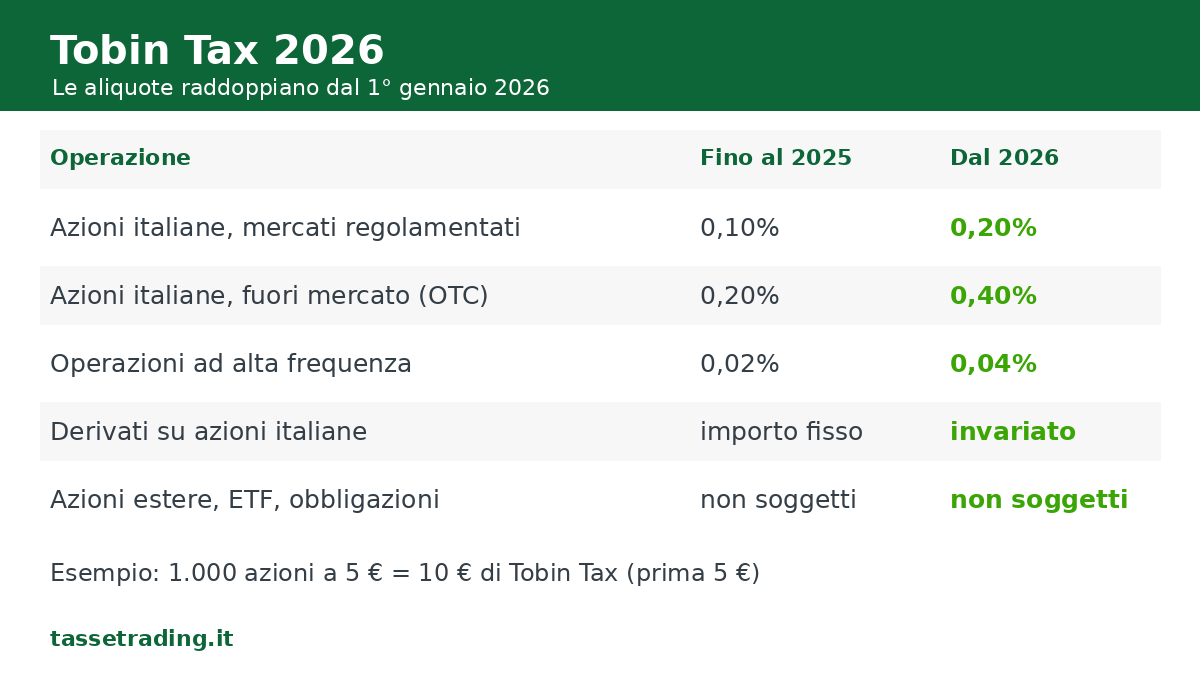
In breve, dal 1° gennaio 2026 la Tobin Tax, cioè l’imposta sulle transazioni finanziarie, vale lo 0,20% sugli acquisti di azioni italiane con capitalizzazione superiore a 500 milioni di euro, e lo 0,40% se l’acquisto avviene fuori mercato, L. 199/2025, art. 1, commi 29-31. Si paga solo quando si compra e non riguarda azioni estere, ETF e obbligazioni.
Fino al 2025 le aliquote erano la metà, quindi molte guide che trovi online sono ormai superate. In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega su cosa si applica la Tobin Tax, quanto costa oggi e come si calcola, con un esempio.
Cos’è la Tobin Tax e su cosa si applica
La Tobin Tax è un’imposta sul valore degli acquisti di azioni e di alcuni strumenti collegati, introdotta in Italia dalla Legge di Stabilità 2013, L. 228/2012, art. 1, commi 491-500. Il nome ricorda l’economista James Tobin, che propose per la prima volta una tassa sulle transazioni finanziarie nel 1972.
Colpisce i trasferimenti di proprietà di azioni e strumenti finanziari partecipativi emessi da società residenti in Italia, i titoli che li rappresentano e le azioni ottenute dalla conversione di obbligazioni, art. 1, comma 491, e DM 21 febbraio 2013, art. 3. Riguarda solo le società con capitalizzazione media di novembre dell’anno precedente superiore a 500 milioni di euro: ogni anno il Ministero dell’Economia pubblica l’elenco di quelle escluse, DM 21 febbraio 2013, art. 17. L’imposta colpisce anche i derivati che hanno queste azioni come sottostante principale, come future, opzioni, CFD e certificate, con un importo fisso per contratto che dipende dal valore nozionale, art. 1, comma 492.
Cosa non è soggetto? Restano fuori le azioni di società con sede legale all’estero, per esempio Stellantis e Ferrari, anche se quotate a Milano, le società sotto i 500 milioni di capitalizzazione, le obbligazioni, i titoli di Stato e le quote di fondi ed ETF. L’imposta si paga solo al momento dell’acquisto e non alla vendita, a differenza di plusvalenze e minusvalenze, che emergono proprio con la vendita.
Aliquote Tobin Tax 2026
Dal 1° gennaio 2026 l’aliquota Tobin Tax sulle azioni italiane è dello 0,20% sul valore della transazione se l’acquisto avviene su un mercato regolamentato o su un sistema multilaterale di negoziazione, come Euronext Milan o EuroTLX, e dello 0,40% se avviene fuori mercato, il cosiddetto OTC, L. 199/2025, art. 1, commi 29-31.
| Operazione | Fino al 2025 | Dal 1° gennaio 2026 |
|---|---|---|
| Acquisto di azioni italiane (capitalizzazione sopra 500 milioni) su mercati regolamentati e MTF | 0,10% | 0,20% |
| Acquisto delle stesse azioni fuori mercato (OTC) | 0,20% | 0,40% |
| Operazioni ad alta frequenza (sul valore degli ordini annullati o modificati oltre la soglia di legge) | 0,02% | 0,04% |
| Derivati su azioni italiane e indici collegati (CFD, opzioni, future, certificate) | Importo fisso per contratto in base al valore nozionale, invariato | |
| Azioni estere, ETF, obbligazioni e titoli di Stato | Non soggetti | |
Esempio di calcolo della Tobin Tax
La Tobin Tax si calcola moltiplicando quantità, prezzo e aliquota, e si applica sul saldo netto degli acquisti della giornata: se nello stesso giorno vendi parte dei titoli acquistati, l’imposta si calcola solo sulla differenza, al prezzo medio ponderato degli acquisti del giorno, DM 21 febbraio 2013, art. 4. Conta solo quello che succede nella stessa giornata e sullo stesso titolo: per quanto tempo tieni poi le azioni non cambia l’imposta.
Prendiamo un acquisto di 1.000 azioni italiane al prezzo di 5 euro, su un mercato regolamentato:
| Caso | Calcolo | Nel 2026 | Fino al 2025 |
|---|---|---|---|
| Compri 1.000 azioni e non le rivendi nella stessa giornata | 1.000 × 5 € × 0,20% | 10 € | 5 € |
| Compri 1.000 azioni e ne vendi 700 nello stesso giorno | (1.000 − 700) × 5 € × 0,20% | 3 € | 1,50 € |
| Compri e vendi 1.000 azioni nello stesso giorno | (1.000 − 1.000) × 5 € × 0,20% | 0 € | 0 € |
Chi paga la Tobin Tax e cosa devi fare
La Tobin Tax è a carico di chi acquista, ma la versa di norma l’intermediario che esegue l’operazione: banche, SIM e altri soggetti che intervengono nell’esecuzione, L. 228/2012, art. 1, comma 494, e DM 21 febbraio 2013, art. 19. Alcuni broker esteri, come DEGIRO, la calcolano, la trattengono e la versano in automatico per tuo conto, accreditando a fine giornata l’eventuale rimborso dovuto al saldo intraday.
Se il tuo broker non applica l’imposta su un acquisto che la prevede, il versamento resta a tuo carico: chiedi al broker come procedere o confrontati con un professionista abilitato.
Nota: la Tobin Tax è un’imposta a sé e non un reddito da dichiarare. Non va indicata nei quadri RM (o M), RT (o T), RL (o D) e RW (o W). In dichiarazione vanno invece le plusvalenze, i dividendi e le attività estere dei tuoi conti, come spiegato nella pagina sul regime dichiarativo.
Hai conti trading esteri da dichiarare?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.
Riferimenti normativi
- Legge 24 dicembre 2012, n. 228 (Legge di Stabilità 2013), art. 1, commi 491-500: istituisce l’imposta sulle transazioni finanziarie. Comma 491 azioni e strumenti partecipativi; comma 492 derivati; comma 494 soggetti tenuti al pagamento; comma 495 operazioni ad alta frequenza.
- Decreto del Ministero dell’Economia e delle Finanze 21 febbraio 2013: modalità di applicazione. Art. 3 conversione di obbligazioni; art. 4 saldo netto giornaliero; art. 17 elenco delle società sotto i 500 milioni di capitalizzazione; art. 19 versamento da parte degli intermediari.
- Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), art. 1, commi 29-31: raddoppia le aliquote dei commi 491 e 495 della L. 228/2012 per le operazioni effettuate dal 1° gennaio 2026.
- D.Lgs. 5 novembre 2024, n. 174 (Testo unico dei tributi erariali minori), artt. 42-50: riprende la disciplina dell’imposta; le nuove aliquote sono già inserite agli artt. 42 e 46, ma l’applicazione del testo unico è rinviata al 1° gennaio 2027.
- Agenzia delle Entrate, scheda informativa “Imposta sulle transazioni finanziarie”.
Autore Edoardo Di Giacomo, specialista fiscale Tasse Trading.
Aggiornato il 6 ottobre 2026, aliquote in vigore dal 1° gennaio 2026.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.