Partita IVA e trading online: quando è davvero obbligatoria?

Ottobre 30, 2024

Se stai ottenendo ottimi risultati sui mercati finanziari o hai intenzione di fare del trading la tua principale fonte di reddito, è probabile che ti sia posto una domanda cruciale: “Devo aprire la Partita IVA per fare trading online?”

Sul web circola molta disinformazione al riguardo. Molti investitori temono che, superati determinati volumi di scambio o facendolo a tempo pieno, scatti in automatico l’obbligo di inquadrarsi come professionisti.

✅ Mettiamo subito in chiaro le cose: se fai trading con il tuo capitale, non hai alcun obbligo di aprire la Partita IVA.

Vediamo nel dettaglio cosa dice la normativa fiscale italiana, come vengono effettivamente tassati i tuoi profitti e in quali (rari) casi l’apertura di una Partita IVA diventa invece una necessità.

Trading con fondi propri: il “Retail Trader”

Per l’Agenzia delle Entrate, l’attività di compravendita di strumenti finanziari (azioni, obbligazioni, forex, criptovalute, ETF) effettuata da una persona fisica con il proprio patrimonio personale non costituisce un’attività d’impresa o di lavoro autonomo.

Non importa che tu faccia un’operazione all’anno (cassettista) o cento operazioni al giorno (scalper o day trader). Non importa nemmeno se il tuo capitale ammonta a 1.000 € o a 1.000.000 €.

Finché operi per conto tuo e con i tuoi fondi, i profitti generati non sono considerati reddito d’impresa, ma rientrano nella categoria dei “Redditi diversi di natura finanziaria” (per le plusvalenze) o “Redditi di capitale” (per dividendi e cedole).

Di conseguenza, non hai bisogno di Partita IVA, non devi iscriverti alla Camera di Commercio e non devi versare i contributi INPS per questa attività.

Come si pagano le tasse sul trading senza Partita IVA?

Se non serve la Partita IVA, come si è in regola col Fisco? Semplicemente, i tuoi guadagni netti (plusvalenze meno minusvalenze) sono soggetti a un’imposta sostitutiva, che in Italia è pari al 26% nella maggior parte dei casi (scende al 12,5% per i Titoli di Stato).

Le modalità con cui pagherai questa tassa dipendono dal broker che utilizzi:

🇮🇹 Regime Amministrato (Broker Italiani)

Il broker agisce da sostituto d’imposta. Calcola, trattiene e versa le tasse al posto tuo. Non devi inserire nulla nella dichiarazione dei redditi.

🌍 Regime Dichiarativo (Broker Esteri)

Se utilizzi piattaforme estere (come eToro, Interactive Brokers, Degiro, ecc.), sarai tu a dover calcolare le plusvalenze e inserirle nella tua Dichiarazione dei Redditi. A seconda del modello dichiarativo scelto, andrai a compilare i quadri corrispondenti:

  • Nel Modello Redditi PF, compilerai i classici quadri RT (per le plusvalenze), RM (per i dividendi) e RW (per il monitoraggio fiscale e l’IVAFE).
  • Se invece utilizzi il Modello 730, potrai inserire gli stessi dati nei nuovi quadri corrispondenti: il quadro T (per le plusvalenze), il quadro M (per i redditi di capitale) e il quadro W (per il monitoraggio fiscale).

Ed è proprio qui che entra in gioco TasseTrading: non serve aprire una Partita IVA per operare con broker esteri, ma serve l’affiancamento di fiscalisti esperti per redigere correttamente i moduli dichiarativi (Redditi PF o 730) ed evitare pesanti sanzioni.

Quando serve DAVVERO aprire la Partita IVA?

L’apertura di una Partita IVA per il trading è necessaria esclusivamente quando l’attività cessa di essere una mera gestione del proprio risparmio e si trasforma in un servizio rivolto a terzi.

Nello specifico, la Partita IVA è obbligatoria se:

1️⃣ Fai consulenza finanziaria: Offri segnali di trading a pagamento, gestisci portafogli di terzi o presti consulenza (in questo caso serve anche l’iscrizione all’Albo dei Consulenti Finanziari).

2️⃣ Gestisci fondi di terzi: Raccogli capitale da altre persone (amici, parenti o sconosciuti) per investirlo per conto loro.

3️⃣ Operi per una Prop House con contratto B2B: Se superi le fasi di test di una Proprietary Trading Firm e ricevi pagamenti sui profitti generati con il loro capitale, il reddito potrebbe configurarsi come prestazione di servizi. In caso di attività abituale e continuativa in questo specifico settore, potrebbe essere richiesta l’apertura di una P.IVA.

Si può aprire una Società (SRL) per fare trading?

Un investitore privato può decidere volontariamente di costituire una società di capitali (es. una SRL) per fare trading. Non è un obbligo, ma una libera scelta di pianificazione fiscale. Solitamente ha senso solo per capitali molto elevati, per sfruttare le normative relative al regime PEX (Participation Exemption) o per dedurre i costi operativi (piattaforme, computer, formazione), cosa che al privato nel Regime Dichiarativo non è concessa.

Conclusioni: Concentrati sui mercati, alle tasse pensiamo noi

Se sei un trader privato, puoi tirare un sospiro di sollievo: niente Partita IVA, niente fatture, niente burocrazia d’impresa.

Tuttavia, l’assenza di Partita IVA non significa assenza di obblighi fiscali. Se utilizzi un broker estero a regime dichiarativo, commettere errori nella Dichiarazione dei Redditi (Modello Redditi o 730 che sia) può portarti sanzioni salatissime da parte dell’Agenzia delle Entrate.

Non lasciare che la burocrazia freni la tua operatività. Affidati agli esperti di TasseTrading: elaboriamo i tuoi conti esteri e ti consegniamo un report fiscale pronto all’uso da consegnare al tuo CAF o commercialista, oppure ci occupiamo noi dell’intera dichiarazione.

Hai conti esteri e non sai come dichiararli?

Clicca qui per scoprire i nostri servizi e contattarci per un preventivo gratuito

Disclaimer: Le informazioni contenute in questo articolo hanno scopo puramente informativo e divulgativo e non costituiscono in alcun modo consulenza fiscale, legale o finanziaria. Le normative sono soggette a variazioni e interpretazioni. Prima di prendere decisioni o intraprendere qualsiasi azione, ti invitiamo a consultare il tuo commercialista, avvocato o consulente fiscale di fiducia per valutare la tua situazione specifica.
Regime Dichiarativo o Amministrato: le differenze 2026

Maggio 25, 2021

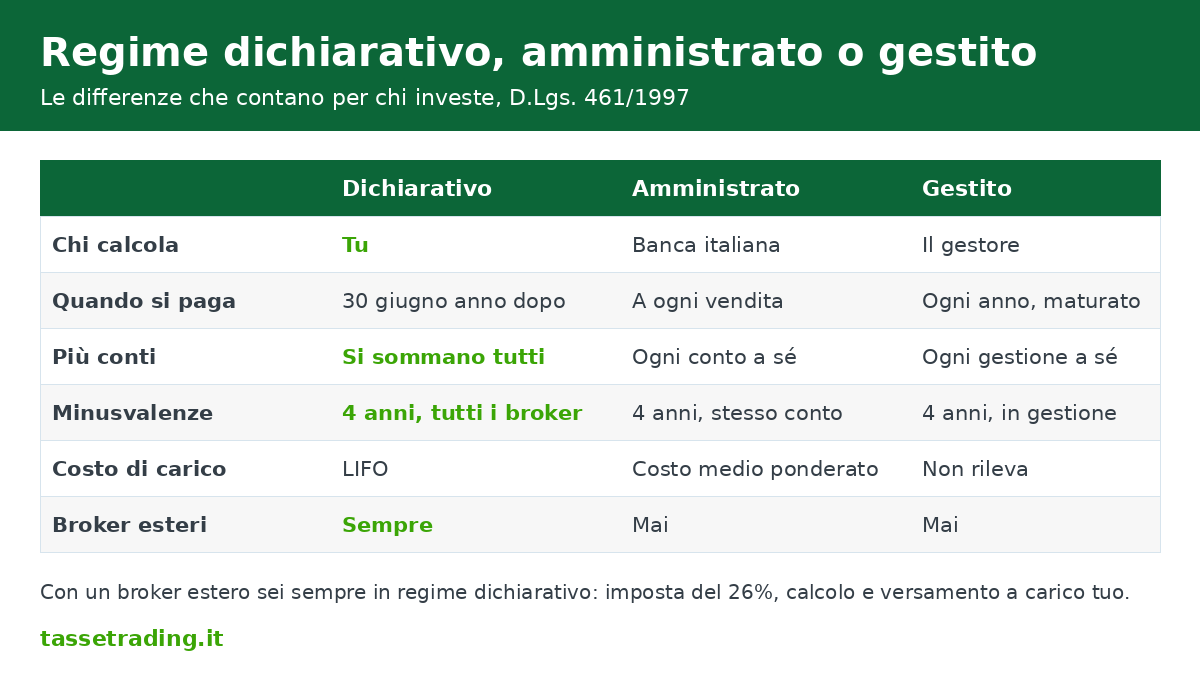
In breve, il regime dichiarativo è quello in cui calcoli e paghi tu le imposte sui tuoi investimenti con il Modello Redditi, D.Lgs. 461/1997, art. 5; nel regime amministrato le calcola e le trattiene la banca o il broker italiano a ogni vendita, art. 6; nel risparmio gestito si tassa ogni anno il valore maturato della gestione, art. 7. Con un broker estero sei sempre in regime dichiarativo.

regime dichiarativo 2026: confronto con regime amministrato e gestito su chi calcola, quando si paga e minusvalenze

Hai un conto con Interactive Brokers, DEGIRO, eToro o Trading 212 e ti chiedi perché la banca italiana ti tassa subito mentre il broker estero no? La differenza sta nel regime fiscale: regime dichiarativo da una parte, amministrato dall’altra. I tre regimi li ha introdotti il D.Lgs. 461/1997 e sono alternativi tra loro: cambiano chi fa i conti, quando paghi e come puoi usare le perdite.

Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, lavora ogni giorno con chi è in regime dichiarativo. In questa guida ti spieghiamo le differenze pratiche tra i tre regimi, con i riferimenti di legge.

Cos’è il regime dichiarativo e quando si applica

Il regime dichiarativo è il regime ordinario: se non scegli altro, si applica questo, D.Lgs. 461/1997, art. 5. Il broker ti accredita i proventi lordi, senza trattenere nulla, e sei tu a sommare plusvalenze e minusvalenze dell’anno e a versare l’imposta sostitutiva del 26% con il Modello Redditi, DL 66/2014, art. 3.

Il regime dichiarativo è obbligatorio con tutti i broker esteri, perché un intermediario non residente non può agire da sostituto d’imposta in Italia e quindi non può offrirti l’amministrato. Vale per Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Revolut e per gli exchange cripto come Binance, Coinbase e Kraken.

Con una banca italiana come Fineco o Directa puoi sceglierlo su opzione; in quel caso la banca non trattiene le imposte e ti consegna un riepilogo da dichiarare. I redditi vanno nel quadro RT (o T) per le plusvalenze, nel quadro RM (o M) per dividendi e interessi; il conto estero va anche nel quadro RW (o W), DL 167/1990, art. 4.

Regime amministrato: la banca fa da sostituto d’imposta

Nel regime amministrato la banca, la SIM o il broker italiano calcola e trattiene il 26% ogni volta che chiudi un’operazione in guadagno, D.Lgs. 461/1997, art. 6. È il regime che le banche italiane applicano di default all’apertura del dossier titoli. Tu ricevi il netto e non devi dichiarare quelle operazioni, al contrario di quanto accade in regime dichiarativo.

Come funzionano le perdite? Le minusvalenze restano nello “zainetto fiscale” di quel rapporto e si compensano in automatico con le plusvalenze successive realizzate nello stesso rapporto, nell’anno o nei quattro successivi, art. 6, comma 5. Se chiudi il conto con uno zainetto ancora pieno, l’intermediario ti rilascia una certificazione delle minusvalenze che puoi usare in un altro conto amministrato o in dichiarazione.

Il limite vero dell’amministrato è che ogni conto è un mondo a sé: la perdita su Fineco non abbatte il guadagno su un’altra banca. Inoltre il costo di carico delle azioni si calcola con il costo medio ponderato, art. 6, comma 6, mentre in regime dichiarativo si usa il LIFO (si considerano vendute per prime le ultime comprate), TUIR, art. 67, comma 1-bis.

Nota: in entrambi i regimi dividendi, cedole e proventi degli ETF sono redditi di capitale e non si compensano mai con le minusvalenze, TUIR, art. 68, comma 5. Non è una distorsione dell’amministrato: è la regola generale.

Risparmio gestito: si tassa il maturato

Il risparmio gestito riguarda le gestioni patrimoniali: affidi il capitale a un gestore e il risultato si misura una volta all’anno, come differenza tra il valore del patrimonio al 31 dicembre e quello iniziale, al netto di conferimenti, prelievi e commissioni, D.Lgs. 461/1997, art. 7, comma 4.

Se la differenza è positiva il gestore applica il 26%; se è negativa, il risultato si scala dai risultati dei periodi successivi, fino al quarto, art. 7, comma 10.

Qui si paga sul maturato, cioè anche sui titoli che non hai venduto, ma in compenso plusvalenze, dividendi e interessi entrano tutti nello stesso calcolo. È l’unico dei tre regimi in cui un dividendo può “assorbire” una perdita sui titoli.

Regime dichiarativo, amministrato e gestito a confronto

AspettoDichiarativo (art. 5)Amministrato (art. 6)Gestito (art. 7)
Chi calcolaTu (o chi elabora per te)Banca o broker italianoIl gestore
Quando si pagaEntro il 30 giugno dell’anno dopoA ogni vendita in guadagnoUna volta l’anno sul maturato
Aliquota26% (12,5% titoli di Stato)26% (12,5% titoli di Stato)26% sul risultato netto
Più contiSi sommano tutti in un’unica dichiarazioneOgni conto a séOgni gestione a sé
Minusvalenze4 anni, su tutti i broker4 anni, solo nello stesso rapporto4 anni, dentro la gestione
Dividendi vs perditeNon compensabiliNon compensabiliCompensabili
Costo di caricoLIFOCosto medio ponderatoNon rileva
DichiarazioneObbligatoria (RT, RM, RW)Non serveNon serve
Broker esteriSempreMaiMai

Le valute fanno eccezione: le plusvalenze da cambio su conti e depositi in valuta estera sono sempre in regime dichiarativo, e si tassano solo se la giacenza complessiva ha superato 51.645,69 € per almeno sette giorni lavorativi continui, TUIR, art. 67, comma 1-ter.

Quale conviene e come si cambia regime

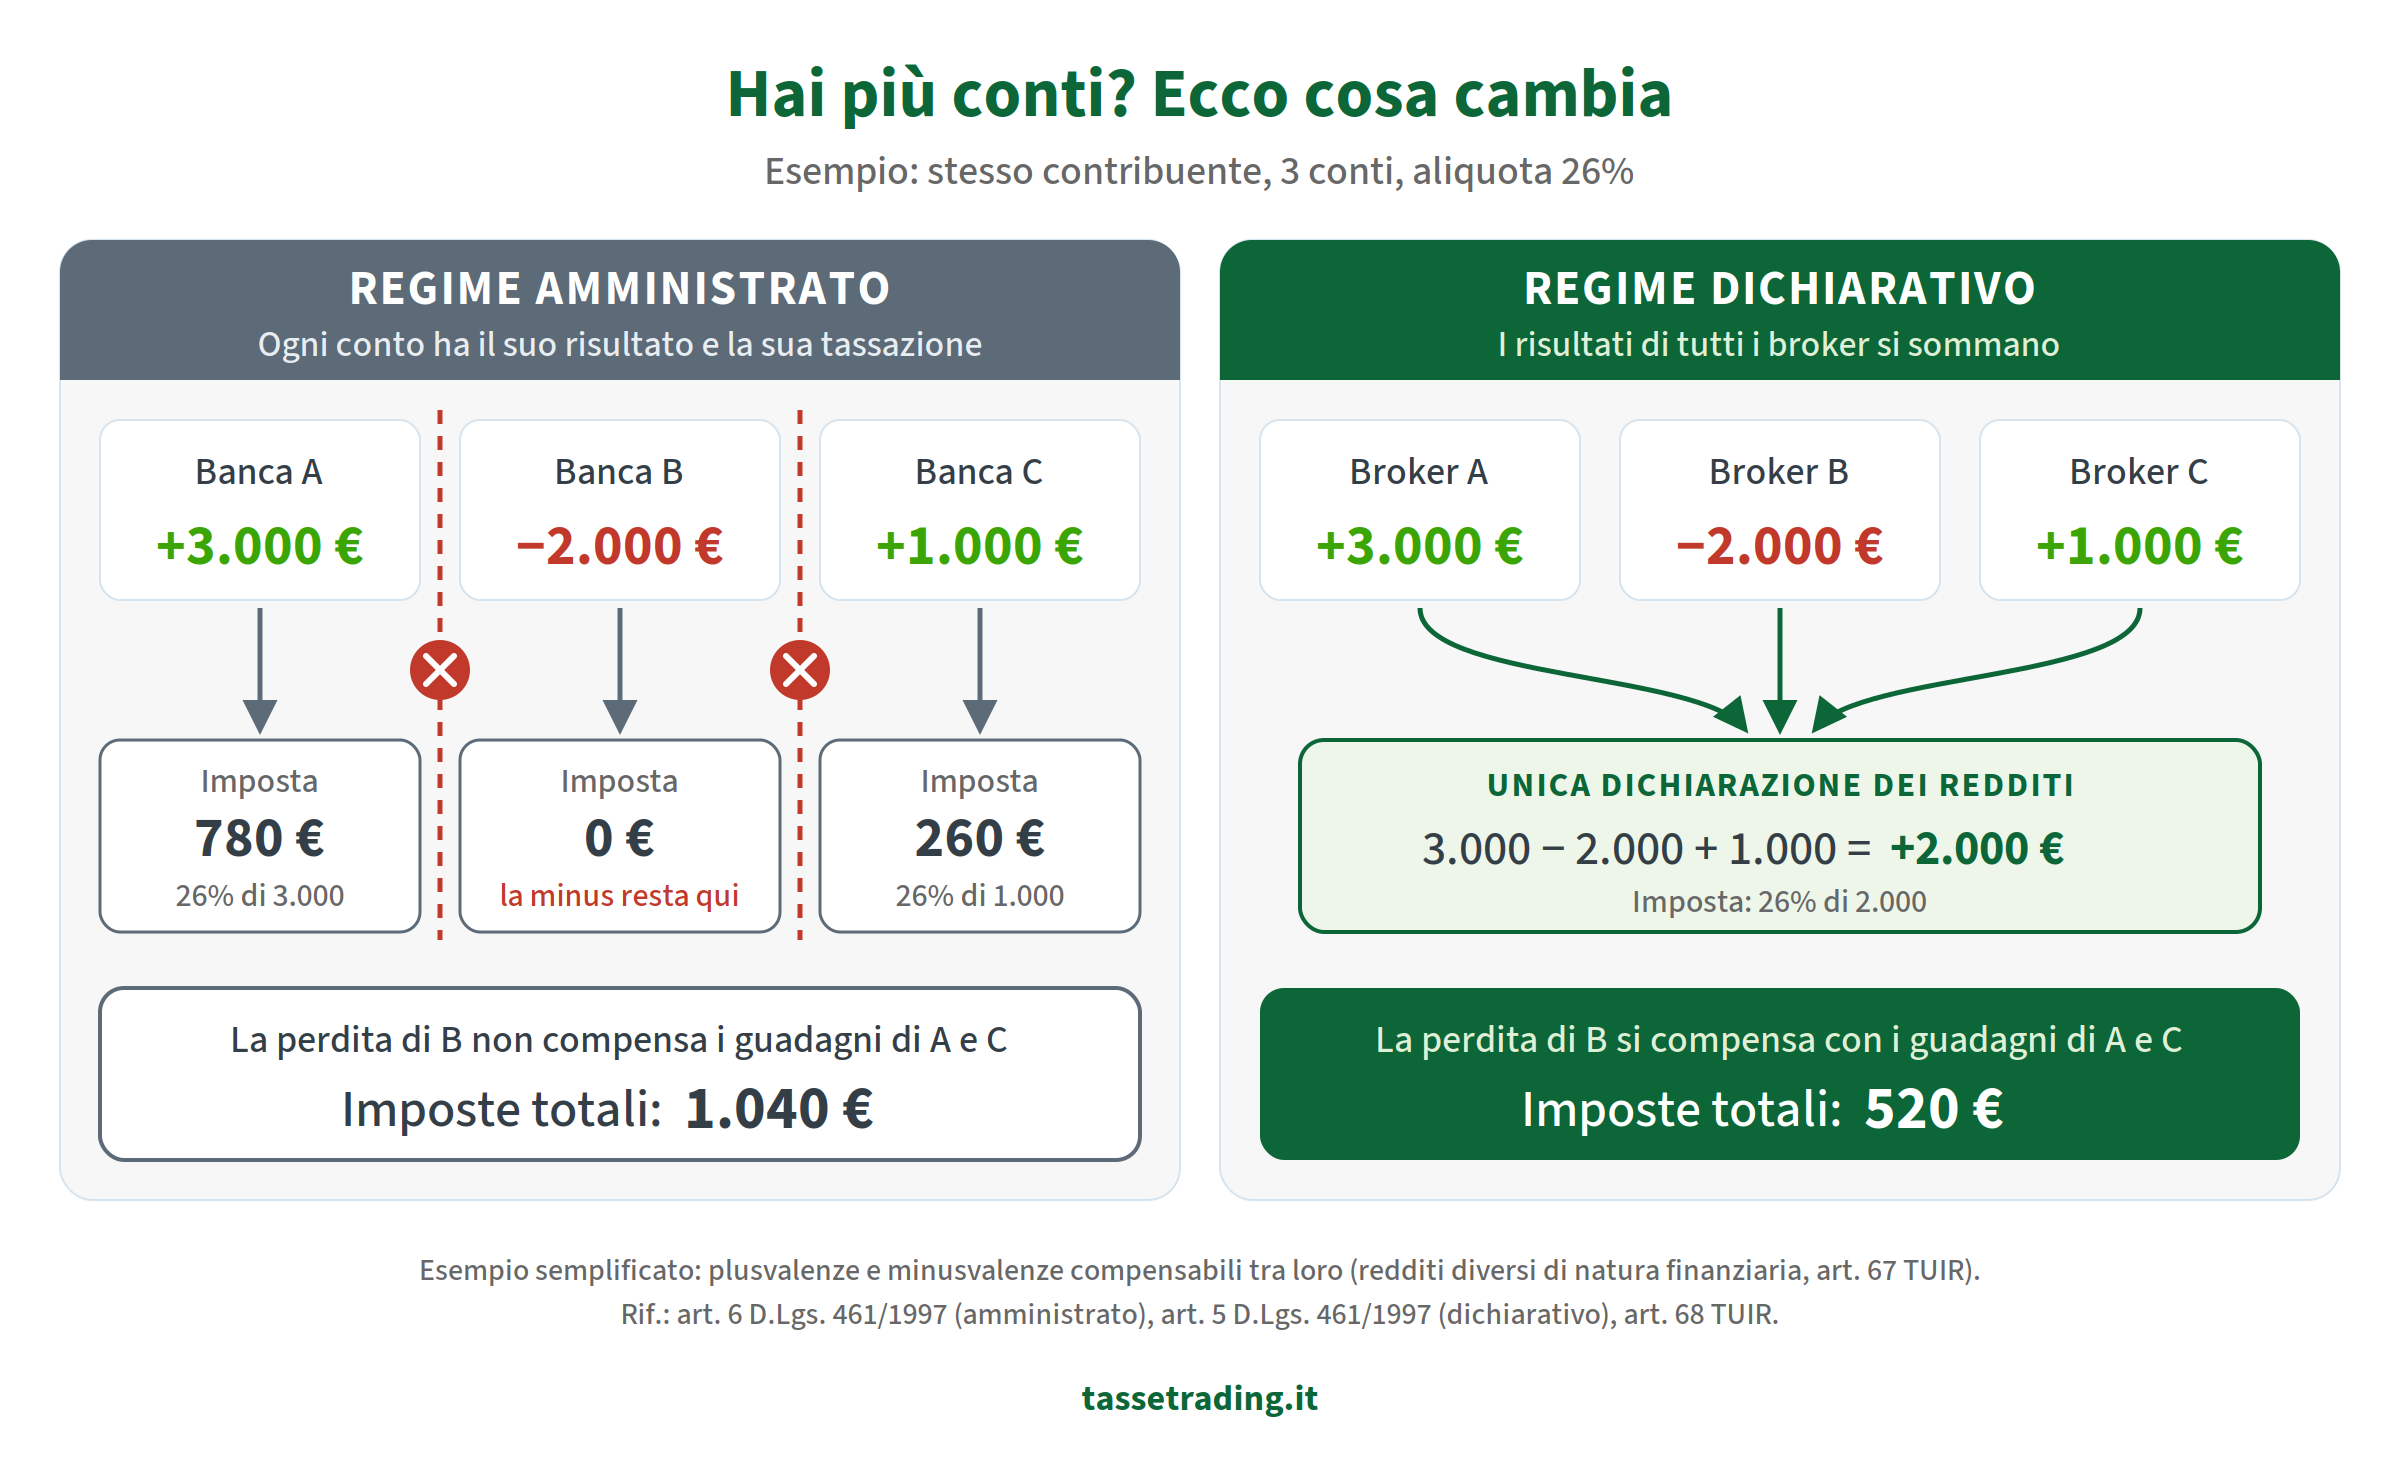
Il regime amministrato conviene a chi ha un solo conto italiano, non vuole pensieri e accetta di pagare subito. Il regime dichiarativo conviene a chi ha più conti, perché somma i risultati di tutti i broker e usa le minusvalenze di uno contro i guadagni di un altro.

regime dichiarativo con più conti: i risultati dei broker si sommano, in regime amministrato ogni conto resta a sé

In regime dichiarativo inoltre paghi a giugno dell’anno dopo, intanto reinvesti il lordo, e puoi applicare più strategie fiscali. Il prezzo è la dichiarazione annuale, con il rischio di sbagliare se fai i conti da solo.

Attenzione ai limiti della compensazione. “Sommare tutti i broker” non vuol dire che tutto si compensa con tutto. Le cripto-attività fanno categoria a sé: le loro minusvalenze si usano solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis. I guadagni degli ETF armonizzati sono redditi di capitale e non assorbono le perdite su azioni, mentre le perdite sugli stessi ETF sono minusvalenze, TUIR, art. 44, comma 1, lett. g) e art. 67, comma 1, lett. c-ter.

Dividendi, cedole e interessi restano sempre fuori dal gioco delle compensazioni.

Se vuoi capire come questi limiti pesano sul tuo portafoglio prima di scegliere, puoi prenotare una consulenza personalizzata sul regime dichiarativo con il nostro personale.

Si può passare da un regime all’altro? Sì, ma solo con una banca italiana: l’opzione per l’amministrato si esercita all’apertura del rapporto o, se già aperto, prima dell’inizio dell’anno, e la revoca ha effetto dal 1° gennaio successivo, D.Lgs. 461/1997, art. 6, comma 1. Con un broker estero non c’è nulla da scegliere: il regime dichiarativo è l’unico possibile.

Riguarda il 2025? Se nel 2025 hai operato con un broker estero in regime dichiarativo, le imposte si versano entro il 30 giugno 2026 (o entro il 30 luglio con la maggiorazione dello 0,40%). Il Modello Redditi si invia entro il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre; il 730 entro il 30 settembre 2026.

Hai conti trading esteri da dichiarare?

Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1705 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Riferimenti normativi

  • D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lettere da c) a c-quinquies): redditi diversi di natura finanziaria; comma 1-bis: criterio LIFO; comma 1-ter: soglia di 51.645,69 € per le valute.
  • D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto. Art. 44, comma 1, lett. g): proventi degli OICR come redditi di capitale.
  • D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
  • D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6: regime del risparmio amministrato (comma 1 opzione e revoca, comma 5 compensazione nello stesso rapporto e certificazione delle minusvalenze, comma 6 costo medio ponderato); art. 7: regime del risparmio gestito (comma 4 risultato maturato, comma 10 riporto del risultato negativo).
  • D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014 (12,5% per i titoli di Stato).

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.


Tasse e investimenti su conti esteri

Aprile 21, 2021

La tassazione nel trading: un tema sottovalutato

Nel mondo del trading e degli investimenti finanziari, la tassazione è spesso un aspetto che molti trascurano. Tuttavia, ignorare le implicazioni fiscali può portare a conseguenze significative, come sanzioni e multe. Non importa se si utilizza un conto trading estero o un broker online: le tasse devono essere pagate anche in questi casi. È quindi fondamentale per chi investe nei mercati finanziari conoscere le regole fiscali relative agli strumenti su cui si investe.

Per questo, se si fa trading o, in generale, se si investe nei mercati finanziari, è necessario conoscere la tassazione degli strumenti su cui investiamo.

Redditi diversi e redditi da capitale: qual è la differenza?

Il primo concetto da conoscere, per quanto riguarda la tassazione degli strumenti finanziari, è la differenza fra le due tipologie di redditi che i nostri investimenti possono generare, ovvero quella fra redditi diversi e redditi di capitale.

I redditi di capitale vengono definiti certi, sia nell’ammontare, sia nell’esistenza. Esempi di redditi da capitale sono i dividendi e le cedole delle obbligazioni. Un dividendo è certo nell’ammontare e nell’esistenza, poiché noi sappiamo che, se possediamo una determinata azione di una determinata società, riceveremo in una certa data un certo ammontare di dividendo. Questo perché il dividendo è già stato approvato dall’assemblea e la sua esistenza non può essere messa in dubbio.

I redditi diversi invece sono incerti, sia nell’ammontare, sia nell’esistenza. Se noi compriamo un’azione, non sappiamo esattamente a quanto la rivenderemo e nemmeno sappiamo se guadagneremo effettivamente qualcosa da essa. Pertanto, le plusvalenze e le minusvalenze, cioè i profitti o le perdite, dati dalla compravendita di azioni o altri strumenti finanziari nel tempo sono redditi diversi.

tasse e investimenti

Come vengono tassati i redditi?

I redditi di capitale sono tutti tassati al 26%.

Anche i redditi diversi presentano generalmente una tassazione al 26%, ma con alcune eccezioni:

  • Titoli di Stato italiani o di Paesi presenti nella white list
  • Bond degli organismi internazionali

Questi strumenti presentano una tassazione del 12,5%, anziché del 26%.

Nel caso si sia in possesso di fondi o ETF che investano in panieri che contengono al loro interno questi strumenti, ovvero titoli di Stato italiani o di Paesi presenti nella white list oppure bond degli organismi internazionali, pagherete il 12,5% sul capitale investito in essi e sul restante il 26%.

Compensare le minusvalenze

Capire la differenza tra redditi di capitale e redditi diversi è essenziale per poter compensare le minusvalenze. Le minusvalenze, ossia le perdite generate dalla compravendita di strumenti finanziari, possono essere compensate con le plusvalenze entro 4 anni.

Per esempio, se vendi un’azione a 90$ dopo averla comprata a 100$, avrai una minusvalenza di 10$. Queste minusvalenze possono essere compensate entro 4 anni, attraverso plusvalenze successivamente maturate. Se nei successivi 4 anni realizzi una plusvalenza, ad esempio dalla vendita di un’altra azione, potrai usarla per ridurre o annullare le imposte dovute.

Se hai generato 100.000 € di minusvalenze e poi realizzi 100.000 € di plusvalenze, potrai utilizzare le minusvalenze pregresse per risparmiare 26.000 € di tasse. Tuttavia, queste devono provenire da strumenti che generano redditi diversi, poiché non è possibile compensare una minusvalenza con un dividendo o una cedola obbligazionaria.

Attenzione a fondi ed ETF

Contrariamente a ciò che si può pensare, le plusvalenze e le minusvalenze generate dalla compravendita di fondi o ETF sono considerate redditi di capitale. Il motivo non è chiaro, ma lo stato considera i profitti ottenuti dalla vendita di fondi o ETF certi nell’ammontare e nell’esistenza, nonostante essi, in realtà, non lo siano. Ciò significa che le perdite generate dalla compravendita di questi strumenti non potranno essere compensate e i profitti dati dagli stessi non potranno poi essere utilizzati per compensare minusvalenze pregresse.

Regimi fiscali: dichiarativo e amministrato

Quando investiamo o facciamo trading nei mercati finanziari, possiamo scegliere se pagare le tasse in regime dichiarativo o in regime amministrato.

  • Regime dichiarativo: è un regime “fai da te”. All’inizio dell’anno successivo, si deve calcolare autonomamente quante tasse pagare, basandosi sul rendiconto di tutte le operazioni effettuate. Per questo motivo, molti investitori si rivolgono a un commercialista per gestire la dichiarazione fiscale.
  • Regime amministrato: prevede che un intermediario (banca o broker) agisca come sostituto d’imposta, occupandosi di tutti gli adempimenti fiscali per conto del cliente. In questo regime, le imposte vengono trattenute automaticamente e il cliente riceve i profitti già tassati.

Se la stessa persona possiede due conti, uno in regime amministrato e uno in regime dichiarativo, o anche più conti in regime amministrato, non potrà compensare le minusvalenze di un conto con le plusvalenze di un altro.


Hai bisogno di aiuto per dichiarare i tuoi redditi esteri?

Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1705 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Recupero minusvalenze in regime amministrato

Dicembre 17, 2020

Hai minusvalenze in Regime Amministrato e vuoi utilizzarle in Dichiarativo?

Puoi recuperarle!


Gestire in maniera efficiente la fiscalità può portare diversi vantaggi all’investitore. Ad esempio, se si hanno minusvalenze in un conto in regime amministrato e plusvalenze in regime dichiarativo si possono compensare nella dichiarazione dei redditi. Come è possibile il recupero delle minusvalenze nella dichiarazione dei redditi? Prima di rispondere alla domanda vedremo delle nozioni basilari fondamentali.

Cos’è una minusvalenza?

La minusvalenza è la perdita realizzata su un investimento finanziario che avviene quando si vende un titolo ad un prezzo inferiore rispetto a quello di acquisto. Al contrario quando si guadagna si ottiene una plusvalenza.

Il Fisco permette di compensare le plusvalenze con le minusvalenze.


Quando scadono le minusvalenze?

In entrambi i regimi fiscali le minusvalenze durano 4 anni.

Nel regime amministrato la tassazione avviene alla chiusura di ciascuna operazione e vi è la possibilità di compensare le plusvalenze con le minusvalenze precedentemente conseguite solo nello stesso conto, senza la possibilità di compensarle con altri conti.

Nel regime dichiarativo invece la tassazione avviene in base al realizzo di plusvalenze al netto delle minusvalenze su base annuale. E’ possibile compensare i profitti con le perdite e di riportare a nuovo le perdite eccedenti, compensabili con i profitti successivi entro 4 anni.


E’ possibile compensare tra loro tutti i risultati derivanti da qualsiasi strumento finanziario?

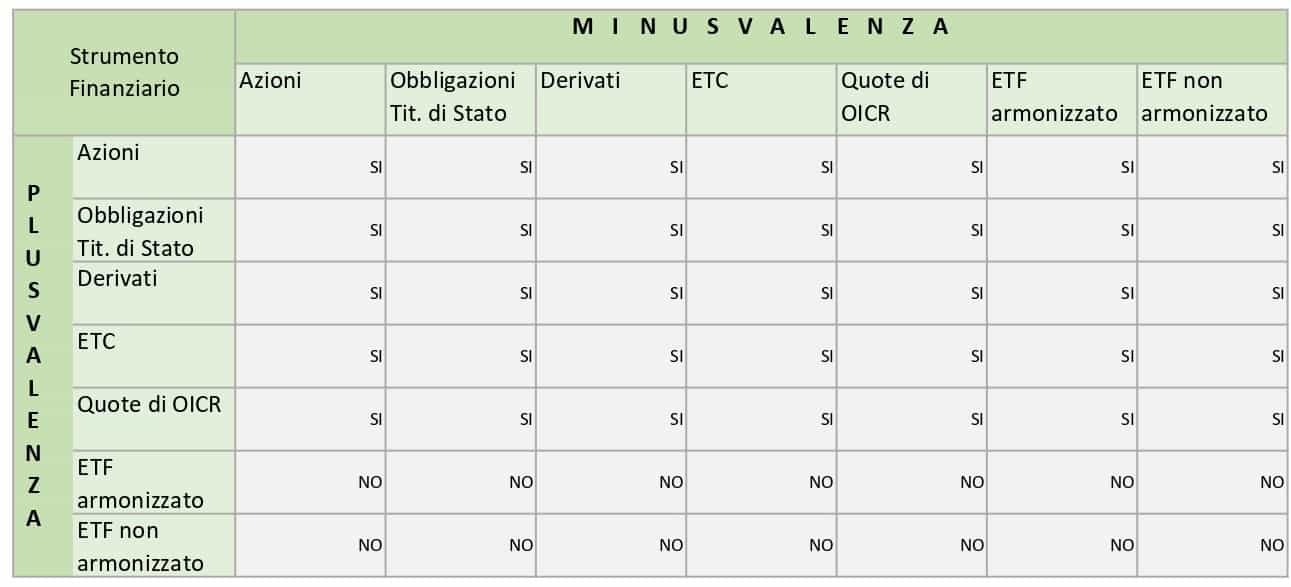
In parte. Per rispondere a questa domanda è opportuno differenziare gli strumenti che finiscono nei Redditi Diversi e pertanto si possono compensare tra loro. Tali strumenti sono:

  • Titoli di Stato
  • Obbligazioni
  • Azioni
  • Derivati (opzioni, futures,..)
  • ETC
  • Quote di OICR

Non è possibile compensare questi strumenti con i dividendi da azioni e con gli interessi, poiché vanno a tassazione separata nei Redditi di Capitale.

Inoltre vi è un altro strumento finanziario che non rientra nei redditi diversi e si tratta degli ETF.

Gli ETF sono un particolare strumento finanziario la cui tassazione va valutata ad ogni chiusura di trade. Le minusvalenze vanno nei redditi diversi (compensandosi con azioni, opzioni, futures ecc.), mentre le plusvalenze vanno nei redditi di capitale (ETF ARMONIZZATI) e nei redditi ordinari (ETF NON ARMONIZZATI).

recupero minusvalenze


Compensare tra loro plusvalenze e minusvalenze può portare tanti vantaggi fiscali. Scarica subito le strategie per ottimizzare la tassazione nella nostra guida fiscale!


Posso compensare minusvalenze in un conto in regime amministrato e plusvalenze in dichiarativo?

Normalmente un conto in regime amministrato non permette di compensare i risultati con alti conti (sia in amministrato sia in dichiarativo).

Ci sono due modi alternativi per recuperare le minusvalenze di un conto in regime amministrato. Come?

  • Trasformando il conto trading in Regime Dichiarativo (la variazione del regime avrà valenza dall’1/1 dell’anno successivo)
  • Chiudendo il conto trading in Regime Amministrato (non è obbligatorio chiudere anche il conto corrente ad esso collegato)

L’istituto rilascerà la certificazione delle minusvalenze con la relativa data di scadenza (il cosiddetto zainetto fiscale) che potrà essere utilizzato in dichiarazione dei redditi in compensazione delle plusvalenze.


Cosa sono le minusvalenze certificate derivanti da un conto in regime amministrato?

Le minusvalenze certificate vengono rilasciate dall’istituto in regime amministrato e sono disciplinate dall’art. 6 comma 5 del D. Lsg 461/97.  Vengono concesse qualora sia revocata l’opzione del regime o sia chiuso il rapporto di custodia, amministrazione o deposito e possono essere portate in deduzione, non oltre il quarto periodo d’imposta successivo a quello di realizzo.

Una volta chiuso il conto o trasformato in regime dichiarativo per evitare di perdere questo “credito fiscale” è necessario chiudere posizioni in guadagno entro 4 anni.

Presentandoci la certificazione, non solo la utilizzeremo per compensare le plusvalenze, ma terremo conto delle eccedenze riportandole nello zainetto fiscale.

Leggi la nostra lezione di ottimizzazione fiscale che spiega come non perdere le minusvalenze.


Cosa si intende per zainetto fiscale?

Lo zainetto fiscale è uno strumento che raffigura la posizione fiscale dei propri investimenti. In particolare, lo zainetto riassume le minusvalenze accumulate negli ultimi 4 anni: in questo modo non potranno andare perse e verranno compensate con eventuali plusvalenze.


Quindi è possibile recuperare le minusvalenze del regime amministrando chiudendo il conto o portandolo in regime dichiarativo. Le minusvalenze certificate potranno essere portate in compensazione delle plusvalenze da regime dichiarativo in dichiarazione dei redditi.


Riportiamo un esempio pratico:

Il Sig. Rossi detiene un conto trading estero in regime dichiarativo.
Alla fine dell'anno presenta una plusvalenza di €6.500.
Il cliente ha un conto trading in regime amministrato con minusvalenze pari a €12.000.
Chiudendo il conto in amministrato, la banca rilascerà la certificazione che attesterà tali perdite.
Dalla chiusura si creerà uno zainetto fiscale di €12.000 così composto:
- anno 2015: -3.000

- anno 2016: -4.500

- anno 2017: -2.500

- anno 2018: -2.000

Il Sig. Rossi non pagherà imposte poiché compenserà i profitti di €6500 con le perdite.
Inoltre porterà a nuovo €5.500 di minusvalenze da utilizzare entro 4 anni dall'anno di formazione.


Inviaci la tua certificazione e la inseriremo nel Modello Redditi


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1705 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

I vantaggi del regime dichiarativo

Novembre 6, 2020

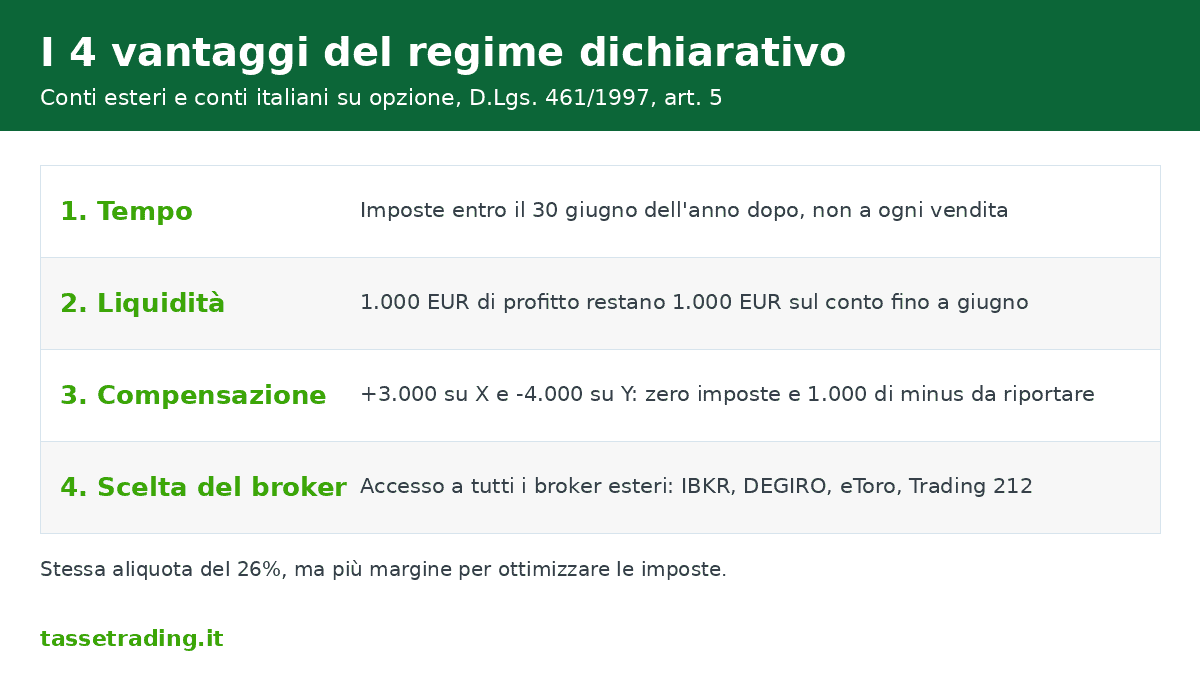
In breve, i vantaggi del regime dichiarativo sono quattro: paghi le imposte entro il 30 giugno dell’anno dopo e non a ogni vendita, intanto reinvesti il profitto lordo, sommi plusvalenze e minusvalenze di tutti i tuoi conti in un’unica dichiarazione, D.Lgs. 461/1997, art. 5, e puoi scegliere qualsiasi broker, italiano o estero. Il regime dichiarativo si applica sempre ai conti esteri e, su richiesta, a quelli italiani.

vantaggi regime dichiarativo 2026: tempo, liquidità, compensazione tra conti e scelta del broker

Molti investitori vedono il regime dichiarativo solo come una scocciatura: una dichiarazione in più da fare ogni anno. In realtà, per chi ha un broker estero o più di un conto, è il regime che lascia più soldi sul conto e più margine per ottimizzare le imposte. Se vuoi prima capire le differenze con l’amministrato, leggi regime dichiarativo o amministrato.

Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, si occupa proprio della parte che spaventa: i calcoli e la dichiarazione. Qui ti spieghiamo i quattro vantaggi del regime dichiarativo, uno per uno.

1. Fattore tempo: le imposte si pagano l’anno dopo

Il primo dei vantaggi del regime dichiarativo è il tempo: il broker ti accredita i profitti lordi, senza trattenere nulla. Al 31 dicembre si sommano tutte le operazioni chiuse nell’anno, in guadagno e in perdita, e l’imposta sostitutiva del 26% sul risultato netto si versa entro il 30 giugno dell’anno successivo, D.Lgs. 461/1997, art. 5 e DL 66/2014, art. 3. In regime amministrato, invece, la banca trattiene il 26% a ogni vendita in guadagno.

Se l’anno chiude in perdita non paghi imposte, ma il conto va comunque dichiarato: la minusvalenza nel quadro RT (o T), per non perderla, e il conto estero nel quadro RW (o W), DL 167/1990, art. 4.

2. Più liquidità sul conto

Il secondo dei vantaggi del regime dichiarativo è conseguenza del primo: il profitto lordo resta sul conto fino a giugno dell’anno dopo e nel frattempo puoi reinvestirlo o prelevarlo. Hai più liquidità e più margine disponibile.

Esempio: a marzo chiudi un’operazione con 1.000 € di profitto. In amministrato ricevi 740 €, perché la banca trattiene subito 260 €. In dichiarativo ricevi 1.000 € e versi i 260 € di imposta (1.000 × 26%) solo il 30 giugno dell’anno seguente, sempre che le perdite dell’anno non li abbiano azzerati.

3. Strategie fiscali e compensazione tra più conti

L’aliquota è la stessa nei due regimi, ma solo in regime dichiarativo gestisci tu il calcolo e puoi applicare strategie fiscali legali per ridurre l’imposta. La principale è la compensazione: le minusvalenze di un conto abbattono le plusvalenze di un altro, nello stesso anno o nei quattro successivi, TUIR, art. 68, comma 5. In amministrato ogni rapporto resta isolato.

Esempio: sul broker X hai 3.000 € di plusvalenza, sul broker Y 4.000 € di minusvalenza. In dichiarazione sommi i due risultati: 3.000 − 4.000 = −1.000 €. Non paghi nulla e riporti 1.000 € di minusvalenze da usare entro il 2030. In amministrato avresti pagato 780 € su X e tenuto 4.000 € di perdite ferme su Y.

Nota: non tutto si compensa con tutto. Le minusvalenze cripto valgono solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis; i guadagni degli ETF armonizzati, i dividendi, le cedole e gli interessi sono redditi di capitale e non assorbono le perdite, TUIR, art. 44 e art. 68, comma 5. Per capire quanto puoi davvero compensare nel tuo caso puoi prenotare una consulenza personalizzata con il nostro personale.

4. Libertà di scegliere il broker

Chi resta in regime amministrato può usare solo intermediari italiani, perché un broker estero non può fare da sostituto d’imposta, D.Lgs. 461/1997, art. 6, comma 1. Con il regime dichiarativo accedi a tutti: Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Plus500 e gli altri broker con sede all’estero.

I broker esteri spesso hanno commissioni più basse, piattaforme più complete e l’accesso a mercati e strumenti che in Italia non trovi, come le opzioni americane. Più scelta vuol dire più rendimento netto, a parità di imposta: è il quarto dei vantaggi del regime dichiarativo, e per molti il più concreto.

Riguarda il 2025? Per i conti esteri operativi nel 2025, l’imposta si versa entro il 30 giugno 2026 (30 luglio con lo 0,40% in più). Il Modello Redditi si invia entro il 31 ottobre 2026, che slitta al 2 novembre perché cade di sabato; il 730 entro il 30 settembre 2026.

Hai conti trading esteri da dichiarare?

Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1705 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Riferimenti normativi

  • D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 44: redditi di capitale (dividendi, interessi, proventi degli OICR). Art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto.
  • D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
  • D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6, comma 1: opzione per il risparmio amministrato, riservata ai rapporti con intermediari residenti.
  • D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014.

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.