Negli ultimi anni, il trading online è diventato sempre più diffuso tra gli investitori italiani, grazie alla facilità di accesso ai mercati finanziari globali. Tuttavia, detenere un conto trading, soprattutto con broker esteri, comporta obblighi fiscali specifici che devono essere rispettati per evitare sanzioni. In questa guida vedremo tutto ciò che serve sapere per dichiarare correttamente il conto trading nella dichiarazione dei redditi 2025.
1. Quando Deve Essere Dichiarato il Conto Trading?
Se il tuo conto trading è detenuto presso un broker estero, devi dichiararlo anche se non hai realizzato operazioni. L’obbligo sussiste indipendentemente dall’importo investito o dal fatto che ci siano state plusvalenze o minusvalenze nel corso dell’anno.
Gli obblighi dichiarativi principali sono due:
Monitoraggio fiscale: Devi compilare il quadro RW per segnalare all’Agenzia delle Entrate il possesso del conto trading all’estero.
Dichiarazione dei redditi di trading: Se hai realizzato plusvalenze, dividendi o altri proventi, questi devono essere dichiarati nei quadri RT, RM o RL, a seconda della tipologia di reddito.
2. Quali Redditi Genera il Trading?
Le attività di trading possono generare tre categorie di redditi imponibili in Italia:
Redditi di capitale (es. interessi e dividendi): Vanno dichiarati nel quadro RM del Modello Redditi.
Redditi diversi di natura finanziaria (es. plusvalenze da vendita di strumenti finanziari, criptovalute): Vanno dichiarati nel quadro RT.
Redditi ordinari (es. plusvalenze da vendita di fondi non armonizzati): Vanno dichiarati nel quadro RL.
Se hai registrato minusvalenze, puoi riportarle nei successivi quattro anni per compensarle con future plusvalenze, riducendo così l’imponibile.
3. Come Sono Tassate le Rendite Finanziarie in Italia?
In Italia, i redditi derivanti dal trading sono soggetti a un’imposta sostitutiva del 26%, ad eccezione dei titoli di Stato, che godono di un’aliquota ridotta al 12,5%.
Tipologia di reddito
Tassazione
Plusvalenze su azioni, ETF, CFD, Forex,Criptovalute (se plusvalenze > 2.000€)
26%
Dividendi, Interessi, Cedole
26%
Interessi su titoli di Stato italiani
12,5%
Fondi / ETF non armonizzati
aliquota IRPEF
4. Come Compilare la Dichiarazione dei Redditi?
Se hai un conto trading con un broker estero, devi presentare il Modello Redditi Persone Fisiche (ex Unico) e compilare i seguenti quadri:
Quadro RW: Obbligatorio per il monitoraggio fiscale e il pagamento dell’IVAFE (0,2% sul valore medio del conto).
Quadro RT: Per dichiarare plusvalenze derivanti dalla vendita di strumenti finanziari.
Quadro RM: Per redditi di capitale, come dividendi o interessi.
Quadro RL: Per altri redditi di natura finanziaria, come incentivi da piattaforme di social trading, e plusvalenze da fondi non armonizzati.
5. Cosa Succede se Non Dichiaro il Conto Trading?
Omettere la dichiarazione del conto trading può portare a sanzioni fiscali significative. L’Agenzia delle Entrate ha accesso ai dati dei contribuenti italiani grazie agli accordi internazionali di scambio di informazioni, quindi il rischio di essere scoperti è elevato.
Le sanzioni per omessa dichiarazione possono arrivare fino al 30% dell’importo non dichiarato. Se non hai dichiarato il conto, puoi rimediare con il ravvedimento operoso, riducendo le sanzioni.
6. Trading in Regime Dichiarativo o Amministrato?
Se usi un broker italiano, puoi scegliere tra:
Regime amministrato: Il broker applica direttamente la tassazione e tu non devi presentare il Modello Redditi. Però attenzione: se detieni valuta estera sul tuo conto in regime amministrato, e hai superato la soglia di 51.645,69 euro di valuta estera (considerando tutti i tuoi conti) per almeno 7 giorni lavorativi continui (art. 67 Dpr 917/86), dovrai calcolare le plusvalenze sulla tua valuta estera in autonomia.
Regime dichiarativo: Devi dichiarare tu i redditi e pagare le imposte autonomamente.
Se hai un broker estero, sei obbligato al regime dichiarativo, quindi devi gestire in autonomia la dichiarazione fiscale.
7. Come Tasse Trading Può Aiutarti
Compilare correttamente la dichiarazione può essere complicato, specialmente se operi con più broker. Tasse Trading Srl ti aiuta a:
✅ Elaborare i dati dei tuoi conti trading
✅ Predisporre un Modello Redditi precompilato con il facsimile da inviare all’Agenzia delle Entrate
✅ Fornire un report dettagliato con tutti i calcoli delle imposte dovute
Dichiarare il conto trading nel 2025 è un obbligo che non può essere trascurato. Seguire questa guida ti aiuterà a evitare sanzioni e a gestire correttamente la tua posizione fiscale. Se hai dubbi, affidati a Tasse Trading per un supporto professionale e sicuro.
In breve, le criptovalute rubate o bloccate in un wallet di cui hai perso le chiavi private non vanno indicate nel quadro RW, a condizione che tu abbia sporto denuncia a un’autorità di pubblica sicurezza, Circolare n. 30/E del 27 ottobre 2023, par. 3.4. La perdita però non è fiscalmente rilevante: non puoi dedurla come minusvalenza nel quadro RT, art. 67, comma 1, lett. c-sexies, TUIR.
Hai perso il seed del tuo wallet, ti hanno svuotato l’hardware wallet o sei caduto in una truffa e ora non sai cosa scrivere in dichiarazione dei redditi? Le criptovalute rubate sono un caso che il fisco ha chiarito solo nel 2023.
In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega cosa prevede il fisco per le criptovalute rubate o perse e cosa devi conservare.
Criptovalute rubate o perse: perché il fisco le tratta a parte
Un wallet decentralizzato, come MetaMask, Ledger o Trezor, non ha un intermediario: l’accesso dipende solo dalle chiavi private o dalla frase seed. Se le perdi o te le rubano, le cripto-attività restano sulla blockchain ma non sono più tue in concreto. Per il fisco il punto è proprio questo: non detieni più un’attività di cui puoi disporre.
Di regola le cripto-attività, Bitcoin (BTC), Ethereum (ETH), Solana (SOL) o stablecoin come USDT e USDC, vanno dichiarate ogni anno nel quadro RW (o W del 730) per il monitoraggio fiscale, con l’imposta sul valore delle cripto-attività dello 0,2%, art. 4 DL 167/1990 e art. 19, comma 18, DL 201/2011.
L’obbligo vale anche se sono in un wallet personale e non su un exchange. Il furto e lo smarrimento sono l’eccezione, ma solo se li puoi provare.
Quadro RW: serve la denuncia
Le cripto-attività di un wallet rubato o inaccessibile non vanno indicate nel quadro RW se dimostri, con una denuncia presentata a un’autorità di pubblica sicurezza come Polizia, Carabinieri o Polizia Postale, di aver smarrito o subito il furto delle chiavi private, Circolare n. 30/E del 27 ottobre 2023, par. 3.4.
Senza denuncia l’Agenzia delle Entrate considera le cripto ancora tue e l’obbligo resta, con le sanzioni per il quadro RW non compilato, dal 3% al 15% del valore, art. 5, comma 2, DL 167/1990. Le criptovalute rubate restano quindi fuori dal monitoraggio solo con la prova del furto.
La denuncia va fatta appena ti accorgi del problema e conservata con la dichiarazione: in caso di controllo è l’unico documento che giustifica l’assenza del wallet. Se il furto avviene a metà anno, nel quadro RW dell’anno dichiari il wallet per il periodo in cui lo hai detenuto, con la data di fine detenzione, e dall’anno successivo non lo indichi più.
Quadro RT: la perdita non è una minusvalenza
Il quadro RT (o T del 730) raccoglie le plusvalenze e le minusvalenze realizzate con la cessione a titolo oneroso di cripto-attività, tassate al 26% sui redditi 2025 e al 33% dal 2026, art. 67, comma 1, lett. c-sexies, TUIR, e L. 199/2025. Il furto o lo smarrimento delle chiavi non è una cessione: non incassi nulla e non c’è un corrispettivo.
Per questo la Circolare 30/E è esplicita sulle criptovalute rubate o perse: la normativa non prevede la rilevanza delle perdite, quindi lo smarrimento o il furto delle chiavi private non è una fattispecie fiscalmente rilevante. In pratica il valore delle criptovalute rubate o perse non si può portare in deduzione né compensare con altre plusvalenze.
Lo stesso vale per le cripto perse in una truffa: la denuncia ti toglie l’obbligo del quadro RW, ma non crea una minusvalenza.
Cosa è successo
Quadro RW (o W)
Quadro RT (o T)
Chiavi private o seed persi, con denuncia
Non si compila dall’anno successivo
Nessuna minusvalenza
Wallet svuotato da un furto o da una truffa, con denuncia
Non si compila dall’anno successivo
Nessuna minusvalenza
Stessi casi, ma senza denuncia
Obbligo di dichiarare, con imposta 0,2%
Nessuna minusvalenza
Cripto vendute in perdita prima del furto
Dichiarate fino alla vendita
Minusvalenza valida, compensabile per 4 anni
Exchange fallito o conto bloccato: un caso diverso
Se le criptovalute erano su un exchange poi fallito, come FTX, o su una piattaforma che ha bloccato i prelievi, non hai perso le chiavi: hai un credito verso la società. In questo caso la Circolare 30/E non si applica e la posizione va valutata caso per caso, anche in base all’esito della procedura concorsuale. Prima di decidere cosa dichiarare conviene confrontarsi con un professionista abilitato.
Nota: conserva insieme alla dichiarazione la denuncia, gli indirizzi dei wallet coinvolti, gli screenshot dei saldi prima del furto e le transazioni sulla blockchain che mostrano l’uscita dei fondi. Sono i documenti che l’Agenzia può chiedere nei cinque anni successivi.
Hai wallet ed exchange da dichiarare?
Dal 2013 elaboriamo i report degli exchange e dei wallet per investitori italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RT e RW, o del 730 con i quadri T e W, il calcolo dell’imposta sulle cripto-attività e il report di calcolo, con i wallet rubati o persi gestiti correttamente.
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Riferimenti normativi
DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-sexies, e art. 68, commi 9-bis e 10: plusvalenze e minusvalenze su cripto-attività, introdotte dalla L. 29 dicembre 2022, n. 197 (Legge di Bilancio 2023).
DL 28 giugno 1990, n. 167, art. 4 (monitoraggio fiscale, quadro RW) e art. 5, comma 2 (sanzioni).
DL 6 dicembre 2011, n. 201, art. 19, comma 18: imposta sul valore delle cripto-attività dello 0,2%.
Agenzia delle Entrate, Circolare n. 30/E del 27 ottobre 2023, par. 3.4: esclusione dal quadro RW delle cripto-attività con chiavi private smarrite o rubate, previa denuncia; irrilevanza fiscale della perdita.
L. 30 dicembre 2025, n. 199 (Legge di Bilancio 2026): imposta sostitutiva sulle cripto-attività al 33% dal 2026.
Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RT e RW.
Autore Edoardo Di Giacomo, specialista fiscale Tasse Trading.
Aggiornato il 6 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
Tassazione cripto-attività: Circolare n.30/E del 27 ottobre 2023
ll 27 ottobre 2023 è stata emessa la Circolare n. 30/E con l’obiettivo di chiarire il trattamento fiscale delle cripto-attività in Italia. Con la Legge di bilancio 2023, infatti, ha disciplinato il regime di tassazione delle “cripto-attività” introducendo una nuova categoria di redditi diversi soggetti a tassazione con aliquota del 26%.
Nuova introduzione della lettera c-sexies al comma 1 dell’articolo 67:
Introduce una nuova categoria di cripto-attività definita come «una rappresentazione digitale di valore o di diritti che possono essere trasferiti e memorizzati elettronicamente, utilizzando la tecnologia di registro distribuito o una tecnologia analoga».
Questa categoria copre tutte le attività che generano reddito attraverso la detenzione, il rimborso e i trasferimenti di valori e diritti. Inoltre le plusvalenze realizzate e gli altri proventi percepiti per effetto di operazioni aventi ad oggetto dette cripto-attività, comunque denominate, sono imponibili, in capo alle persone fisiche.
Le plusvalenze e altri guadagni derivanti da operazioni con cripto-attività, indipendentemente dalla loro denominazione, sono soggetti a un’imposta del 26% per le persone fisiche.
1.1 Inquadramento delle cripto-attività in ambito europeo
A livello europeo, le cripto-attività non rientrano nelle normative MiFID. Il regolamento Markets in Crypto Assets (MiCA) definisce tre categorie di cripto-attività:
(i) gli “e-money token”, un tipo di cripto-attività che mira a mantenere un valore stabile facendo riferimento al valore di una valuta ufficiale;
(ii) gli “asset-referenced token”, un tipo di cripto-attività che non è un token di moneta elettronica e che mira a mantenere un valore stabile facendo riferimento a un altro valore o diritto o a una combinazione dei due, comprese una o più valute ufficiali;
(iii) e le cripto-attività diverse dagli “e-money token” e dagli “asset-referenced token”, categoria residuale che comprende un’ampia gamma di cripto-attività (quali, ad esempio, gli utility token), diverse dagli strumenti finanziari o da altri prodotti già disciplinati da altri atti dell’Unione europea
La loro qualificazione, stante la natura ibrida dell’attività, non può che avvenire in concreto e caso per caso, tenuto conto delle caratteristiche funzionali e del concreto utilizzo.
Il legislatore decide di tassare tuttele tipologie reddituali e le inserisce nell’art. 67 del tuir
Regime fiscale ante legge di bilancio 2023
La Risoluzione 72/E del 2016 equiparava le criptovalute alle valute estere, questa equiparazione è stata in vigore fino al 31 dicembre 2022.
Punti chiave:
Le operazioni di acquisto e vendita “a pronti” di criptovalute non sono soggette a rilevanza fiscale se la giacenza rimane al di sotto di 51.645,69€.
Le operazioni “a termine” di criptovalute, invece, sono sempre soggette a tassazione.
Il valore in euro della giacenza media in cripto-valuta va calcolato secondo il cambio di riferimento all’inizio del periodo di imposta, e cioè al 1° gennaio dell’anno in cui si verifica il presupposto di tassazione.
Resta inteso che, qualora non risulti integrata la condizione precedentemente individuata, non si rendono deducibili neppure le minusvalenze eventualmente realizzate.
I redditi derivanti dallo staking delle criptovalute rientrano nella categoria dei “Redditi di capitale” e devono essere dichiarati nel Quadro RL del Modello Redditi.
Il documento affronta anche il trattamento fiscale dei redditi derivanti dallo staking e fornisce dettagli sulle operazioni fiscalmente rilevanti in seguito all’entrata in vigore della legge di bilancio 2023. Viene introdotta una nuova franchigia di 2000 euro per i redditi derivanti da cripto-attività con la stessa funzionalità economica. L’articolo distingue tra “e-money token” e “asset-referenced token,” specificando che il primo è rilevante fiscalmente, mentre il secondo non lo è. Viene spiegato come distinguere tra di loro.
La nuova norma, in vigore dal 1° gennaio 2023, contiene una definizione fiscale di cripto-attività, analoga a quella contenuta nel regolamento MiCA
Cinque operazioni cripto-attività fiscalmente rilevanti:
La cessione a pronti, il rimborso o la permuta di cripto-attività con diverse caratteristiche e funzioni (la cessione di cripto-attività con la stessa funzione non è rilevante dal punto di vista fiscale, ad esempio BTC-ETH)
La cessione a titolo oneroso di utility token, ovvero dei rapporti da cui deriva il diritto di acquistare a termine il prodotto o il servizio. Questo è rilevante dal punto di vista fiscale.
L’attività di staking.
La cessione a “termine” di cripto-valute.
La cessione di NFT già “emessi”.
I redditi sono considerati diversi in base alla lettera c-sexies) sono redditi diversi se percepiti dalle persone fisiche «le plusvalenze e gli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate, non inferiori complessivamente a 2.000 euro nel periodo d’imposta. (…) Non costituisce una fattispecie fiscalmente rilevante la permuta tra cripto-attività aventi eguali caratteristiche e funzioni».
STESSA FUNZIONALITA’ ECONOMICA
In sostanza, lo scambio tra cripto-attività con la stessa funzionalità economica non è rilevante dal punto di vista fiscale, in quanto sono considerate “aventi eguali caratteristiche e funzioni”.
Per quanto riguarda la permuta tra cripto-valute e stablecoin, è necessario fare una distinzione seguendo l’approccio definito dal regolamento MiCA:
“e-money token” (con garanzia sottostante): è un tipo di cripto-attività che mira a mantenere un valore stabile facendo riferimento al valore di una valuta ufficiale. Questo è rilevante fiscalmente.
“asset-referenced token“: è un tipo di cripto-attività che non è un token di moneta elettronica e mira mantenere un valore stabile facendo riferimento a un altro valore o diritto o a una combinazione dei due, comprese una o più valute ufficiali. Questo non è rilevante fiscalmente.
Hai superato la soglia di €2.000 di redditi da criptovalute?
La soglia di €2.000 è cumulativa per TUTTI i redditi percepiti di TUTTI i conti criptovalute.
Come si calcola la soglia?
Sommare plusvalenze/minusvalenze da criptovalute per l’interno anno 2023 per tutti i conti criptovalute
Sommare i redditi da staking, mining e altri interessi
👉 Se il risultato è inferiore a €2.000 dovrai dichiarare le criptovalute solo nel quadro RW e pagare l’IVAFE. Ritorna sul nostro preventivo e spunta la casella “non hai superato €2.000 di redditi…”.
👉 Se il risultato è superiore a €2.000 dovrai dichiarare anche i redditi da criptovalute e versare il 26% sul totale della plusvalenza, oltreché compilare il quadro RW e pagare IVAFE. Ritorna sul nostro preventivo e non spuntare la casella.
Esempio:

Conto Binance: P&L ➡️ +1000
Conto Binance: Staking ➡️ +1500
Conto Coinbase: P&L ➡️ -1000
Conto Coinbase: Staking: ➡️ +600

TOTALE REDDITI: 2100 (quindi ho superato la soglia)
ECCELLENTE
In base a 1705 recensioni
Pubblicato su Google
Luigi S
23. Ottobre, 2026
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
In breve: il quadro RT del Modello Redditi PF è il quadro delle plusvalenze e minusvalenze finanziarie: azioni, ETF, obbligazioni, derivati, CFD, valute e cripto-attività vendute nell’anno con un broker estero. Si somma il totale dei corrispettivi, si sottrae il totale dei costi, si scalano le minusvalenze degli anni precedenti e sul risultato si paga l’imposta sostitutiva del 26% (art. 67, c. 1, lett. da c-bis a c-quinquies, e art. 68 TUIR). Le perdite non compensate si riportano per quattro anni; le cripto-attività hanno una sezione e un “paniere” di minusvalenze separati.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cosa va nel quadro RT, come funziona la compensazione delle minusvalenze e come leggere i righi che contano nel quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello 730 trova le stesse informazioni nella guida al quadro T.
I punti chiave
Cosa ci va: i redditi diversi di natura finanziaria realizzati fuori dall’attività d’impresa (art. 67, c. 1, lett. da c-bis a c-quinquies, TUIR); dal 2023 anche le cripto-attività (lett. c-sexies).
Sezione V-A (righi RT41-RT45): cripto-attività, 26% sulle plusvalenze 2025, senza più la franchigia di 2.000 euro (L. 207/2024); 33% dal 2026.
Minusvalenze: si compensano solo con plusvalenze della stessa categoria, nell’anno e nei quattro successivi (art. 68, c. 5 e 9-bis, TUIR); mai con dividendi e interessi del quadro RM.
Versamento: codice tributo 1100 con il modello F24.
Il quadro RT del Modello Redditi PF serve a dichiarare le plusvalenze e le minusvalenze di natura finanziaria, cioè i guadagni e le perdite realizzati vendendo strumenti finanziari: partecipazioni non qualificate, obbligazioni, ETF (per la parte delle minusvalenze), certificati, derivati, CFD, valute e, dal 2023, cripto-attività (art. 67, comma 1, lett. da c-bis a c-sexies, TUIR). È il quadro del capital gain da trading.
Deve compilarlo chi è fiscalmente residente in Italia, ha realizzato queste operazioni fuori dall’attività d’impresa e opera in regime dichiarativo, cioè con un broker estero che non fa da sostituto d’imposta (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) o con un exchange di criptovalute. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 dichiara le stesse plusvalenze nel quadro T, che dal 730/2024 riproduce le sezioni di inserimento del quadro RT.
Il contribuente deve conservare un prospetto con, per ogni operazione, corrispettivo lordo, costo e risultato: è il documento che l’Agenzia delle Entrate può chiedere e che le nostre elaborazioni producono insieme al facsimile del quadro.
Le sezioni che interessano chi investe
Il quadro RT ha molte sezioni, ma per un investitore con broker esteri ne contano poche. Le altre riguardano plusvalenze di anni lontani (Sezione I-A, aliquota 20% fino al 30 giugno 2014), partecipazioni qualificate cedute prima del 2019 (Sezione III-A) o partecipazioni in Paesi a fiscalità privilegiata (Sezione IV-A).
Sezione
Righi
Cosa contiene
II-A
RT11-RT16
Corrispettivi e costi di azioni, ETF, obbligazioni, derivati, CFD, valute; minusvalenze pregresse da scalare; plusvalenze al 26% (art. 3 DL 66/2014)
V-A
RT41-RT45
Corrispettivi e costi delle cripto-attività, minusvalenze cripto pregresse (art. 67, c. 1, lett. c-sexies; art. 68, c. 9-bis, TUIR)
VI
RT52, RT57
Risultato dell’anno (plusvalenza o minusvalenza) della Sezione II-A e della Sezione V-A
II-B e V-B
RT71-RT74, RT88-RT90
Dati calcolati: plusvalenza al netto delle minusvalenze, imposta sostitutiva, imposta dovuta
VII
RT102, RT105
Minusvalenze non compensate, per anno di formazione, da riportare nei quattro anni successivi
Come funziona la compensazione delle minusvalenze
Nel quadro RT, a differenza del quadro RM, guadagni e perdite si sommano: l’imposta del 26% si paga solo sul risultato netto dell’anno. Se le minusvalenze superano le plusvalenze, l’eccedenza si riporta in avanti e si scala dalle plusvalenze dei quattro periodi d’imposta successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata (art. 68, comma 5, TUIR). Una minusvalenza non dichiarata è una minusvalenza persa.
Tre limiti da tenere a mente:
Stessa categoria. Le minusvalenze del quadro RT non compensano mai i redditi di capitale del quadro RM: dividendi, cedole, interessi e guadagni da vendita di ETF armonizzati. Una perdita su azioni non riduce l’imposta sui dividendi, e una perdita su un ETF non si compensa con il guadagno su un altro ETF, perché il guadagno è reddito di capitale.
Cripto a parte. Le minusvalenze su cripto-attività si compensano solo con plusvalenze su cripto-attività, e viceversa (art. 68, comma 9-bis, TUIR): due panieri separati, Sezione II-A e Sezione V-A, con righi di riporto distinti (RT102 e RT105).
Quattro anni. Le minusvalenze del 2021 sono utilizzabili fino alla dichiarazione dei redditi 2025; dal 2026 scadono.
Per le cripto-attività vale anche una novità: fino al 2024 contavano solo le plusvalenze (e le minusvalenze) oltre la soglia di 2.000 euro annui; dal 1° gennaio 2025 la soglia è abolita e il 26% si applica sull’intero risultato (art. 1, comma 25, L. 207/2024). Dal 1° gennaio 2026 l’aliquota sulle cripto sale al 33% (art. 1, comma 24, L. 207/2024).
Come leggere un quadro RT compilato
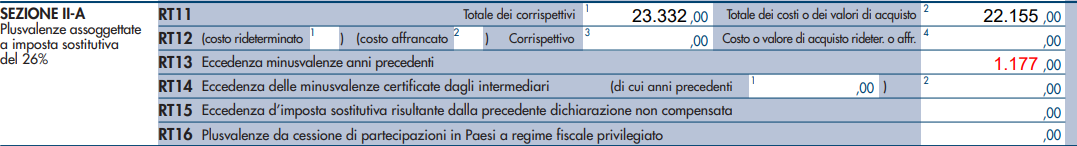
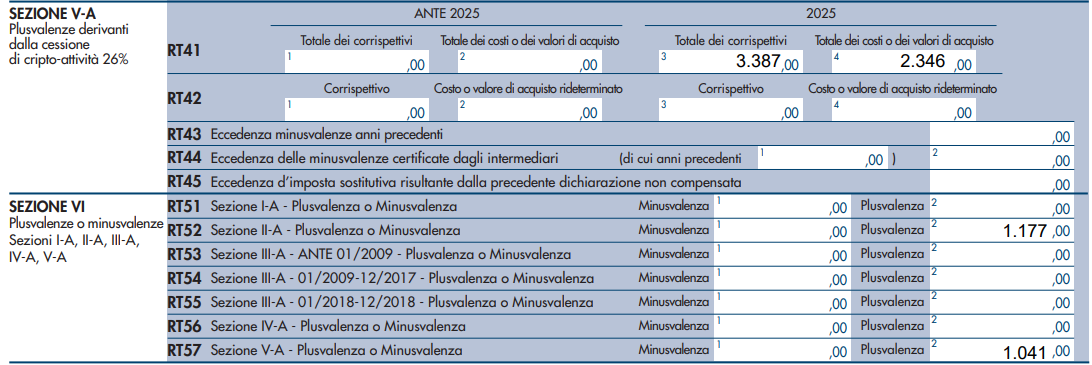
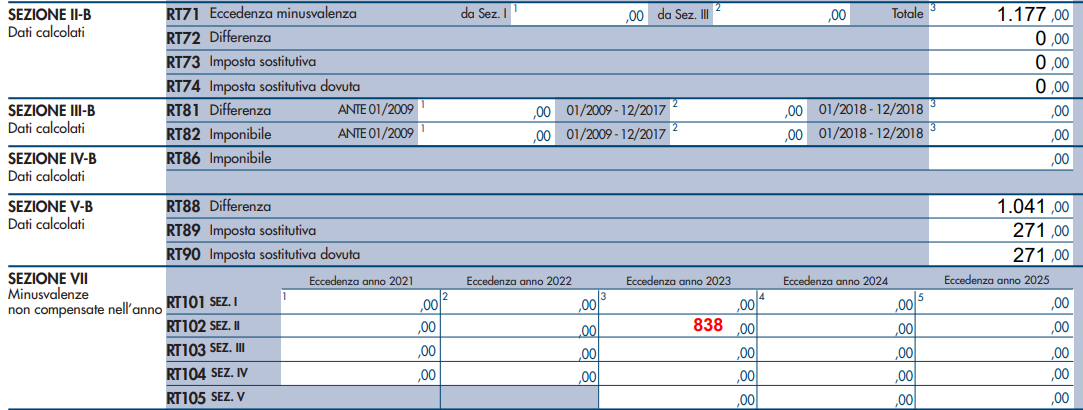
Con l’elaborazione ricevi il quadro già compilato. L’esempio che segue è un caso tipico: nell’anno il contribuente ha venduto titoli per 23.332 euro acquistati a 22.155 (plusvalenza di 1.177 euro), ha una minusvalenza del 2023 di 2.015 euro ancora da usare, e ha venduto cripto per 3.387 euro acquistate a 2.346 (plusvalenza di 1.041 euro).
Colonna 1: totale dei corrispettivi incassati nell’anno vendendo azioni, ETF (solo le posizioni in perdita), obbligazioni, certificati, valute, più i differenziali positivi di derivati e CFD. Colonna 2: totale dei costi fiscalmente riconosciuti (prezzo di acquisto più commissioni, con il criterio LIFO per i titoli e le valute). La differenza è la plusvalenza o minusvalenza dell’anno.
23.332 e 22.155: plusvalenza 1.177
RT13
Minusvalenze degli anni precedenti, prese dal rigo RT102 della dichiarazione dell’anno scorso, usate quest’anno per ridurre la plusvalenza. Non può superare la plusvalenza di RT52.
1.177, cioè la quota della minusvalenza 2023 che serve ad azzerare il guadagno
RT14
Minusvalenze certificate da un intermediario italiano (per esempio alla chiusura di un conto in regime amministrato), anche di anni precedenti entro il quarto. Non vanno confuse con quelle di RT13.
vuoto
Spesso i totali di RT11 sono molto più alti del valore del conto: è normale, perché lo stesso capitale è stato usato per più operazioni di acquisto e vendita nell’anno, e ogni vendita entra nel totale dei corrispettivi.
Sezione V-A e Sezione VI: cripto-attività e risultato dell’anno (righi RT41, RT52, RT57)
Modello Redditi PF 2026, quadro RT, Sezioni V-A e VI.
Rigo
Cosa indica
Nell’esempio
RT41
Cripto-attività: totale dei corrispettivi (o del valore normale in caso di permuta) e totale dei costi di acquisto. Dal 2025 le colonne 3 e 4 accolgono le cessioni dell’anno senza franchigia; le colonne 1 e 2 restano per i corrispettivi di cessioni anteriori al 2025 incassati nel 2025. Il costo va documentato con elementi certi, altrimenti vale zero.
3.387 e 2.346: plusvalenza 1.041
RT52
Risultato della Sezione II-A: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT102).
plusvalenza 1.177
RT57
Risultato della Sezione V-A, cripto: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT105).
plusvalenza 1.041
Dati calcolati e minusvalenze da riportare (righi RT71-RT74, RT88-RT90, RT102, RT105)
Modello Redditi PF 2026, quadro RT, Sezioni II-B, V-B e VII.
Rigo
Cosa indica
Nell’esempio
RT71
Totale delle minusvalenze usate in compensazione (colonna 3 = RT13 più eventuali minusvalenze delle Sezioni I e III).
1.177
RT72
Plusvalenza imponibile: RT52 colonna 2 meno RT71 colonna 3 meno RT14 colonna 2.
0
RT73
Imposta sostitutiva: 26% di RT72.
0
RT74
Imposta dovuta su titoli e derivati: RT73 meno l’eventuale credito d’imposta sostitutiva dell’anno precedente (RT15). Si versa con F24, codice tributo 1100.
0
RT88
Plusvalenza imponibile cripto: RT57 colonna 2 meno le minusvalenze cripto pregresse (RT43) e certificate (RT44).
1.041
RT89
Imposta sostitutiva cripto: 26% di RT88.
271
RT90
Imposta dovuta sulle cripto: RT89 meno l’eventuale credito dell’anno precedente (RT45). Si versa con F24, codice tributo 1100.
271
RT102
Minusvalenze della Sezione II-A non ancora compensate, divise per anno di formazione (colonne 1-4: dal 2021 al 2024; colonna 5: quelle dell’anno in corso). Sono quelle che l’anno prossimo potrai inserire in RT13. Il quinto anno scadono.
838 nella colonna 2023: la minusvalenza di 2.015 meno i 1.177 usati quest’anno
RT105
Minusvalenze cripto non ancora compensate, per anno di formazione, da usare in RT43 negli anni successivi.
vuoto
Per il dettaglio di ogni rigo rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT.
Perché non compilare da solo il quadro RT
I totali di RT11 e RT41 nascono dalla ricostruzione di ogni operazione dell’anno: cambi valuta al giorno giusto, costo LIFO, commissioni, operazioni societarie, premi di opzioni, cripto permutate. Sbagliare significa pagare più imposte del dovuto o pagarne meno e rischiare sanzioni, e una minusvalenza non indicata è persa per sempre. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi il prospetto delle operazioni e i facsimili dei quadri RT, RM, RL e RW (o T, M, D, W del 730) pronti per la dichiarazione.
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Domande frequenti sul quadro RT
Quanto si paga sulle plusvalenze da trading con un broker estero? Il 26% del risultato netto dell’anno (plusvalenze meno minusvalenze, meno le minusvalenze dei quattro anni precedenti), come imposta sostitutiva da versare con F24, codice tributo 1100 (art. 3 DL 66/2014; art. 68 TUIR).
Ho chiuso l’anno in perdita: devo compilare il quadro RT? Sì, ed è nel tuo interesse: la minusvalenza va indicata nella Sezione VII (RT102 o RT105 per le cripto) della dichiarazione dell’anno in cui si forma, altrimenti non potrai usarla nei quattro anni successivi (art. 68, c. 5, TUIR).
Posso compensare le minusvalenze su azioni con i dividendi o con i guadagni sugli ETF? No. Dividendi, interessi e guadagni da vendita di ETF armonizzati sono redditi di capitale (quadro RM) e non si compensano con i redditi diversi del quadro RT. Le minusvalenze su ETF, invece, entrano nel quadro RT e compensano le plusvalenze su azioni e derivati.
Le minusvalenze sulle cripto compensano le plusvalenze sulle azioni? No. Le cripto-attività hanno un paniere separato (Sezione V-A e rigo RT105): le loro minusvalenze compensano solo plusvalenze su cripto (art. 68, c. 9-bis, TUIR).
Posso dichiarare le plusvalenze da trading con il 730 invece che con il Modello Redditi? Sì, dal 730/2024 esiste il quadro T, che riproduce le sezioni di inserimento del quadro RT. Il calcolo dell’imposta avviene nel prospetto di liquidazione 730-3. Vedi la guida al quadro T.
Perché i totali di RT11 sono molto più alti del mio capitale? Perché RT11 somma tutte le vendite dell’anno, e lo stesso capitale può essere stato investito e disinvestito molte volte. Conta la differenza tra corrispettivi e costi, non il loro valore assoluto.
La soglia dei 2.000 euro sulle cripto vale ancora? No. Dal 1° gennaio 2025 è stata abolita: tutte le plusvalenze cripto sono imponibili al 26%, e dal 2026 al 33% (art. 1, commi 24 e 25, L. 207/2024). La soglia resta rilevante solo per le cessioni fino al 31 dicembre 2024.
Riferimenti normativi e di prassi
Art. 67, comma 1, lett. da c-bis) a c-sexies), TUIR (redditi diversi di natura finanziaria e cripto-attività)
Art. 68, commi 5, 6, 7 e 9-bis, TUIR (base imponibile, LIFO, compensazione e riporto delle minusvalenze, paniere cripto)
L. 197/2022, art. 1, commi 126-147 (cripto-attività); L. 207/2024, art. 1, commi 24-26 (aliquota 33% dal 2026, abolizione della soglia di 2.000 euro dal 2025, rivalutazione al 1° gennaio 2025)
Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
In breve, la soglia 51.645,69 € è il limite oltre il quale le plusvalenze sui conti in valuta estera diventano tassabili: se la giacenza complessiva di tutti i tuoi depositi e conti in valuta, calcolata al cambio del 1° gennaio, supera quella cifra per almeno 7 giorni lavorativi di fila nell’anno, ogni prelievo o conversione genera una plusvalenza tassata al 26%, art. 67, comma 1-ter, TUIR.
Sotto la soglia non paghi nulla sul cambio, ma il conto va comunque nel quadro RW (o W). Il modo in cui si conta la giacenza è spiegato dall’Agenzia delle Entrate nella Risposta n. 204/2023: tutti i conti sommati, poi il calcolo conto per conto.
La regola sembra semplice, ma nella pratica è il punto su cui i clienti sbagliano di più: contano un conto solo invece di tutti, usano il cambio del giorno invece di quello del 1° gennaio, sommano le azioni in dollari alla liquidità, oppure pensano che un picco di due giorni faccia scattare le tasse. In questo articolo trovi sette casi concreti, dal più semplice al più insidioso.
Il team di Tasse Trading, specialisti che da oltre 13 anni elaborano i report dei broker esteri per investitori italiani e consegnano i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, verifica la soglia 51.645,69 € su ogni conto che riceve.
Si sommano tutti i conti. Depositi e conti correnti in valuta estera presso qualsiasi intermediario e in qualsiasi valuta, Risposta n. 204/2023.
Conta solo la liquidità. Azioni, ETF e obbligazioni quotati in valuta non entrano nel calcolo.
Vale il cambio del 1° gennaio. Il controvalore in euro si calcola con il cambio di inizio anno, per tutto l’anno, art. 67, comma 1-ter, TUIR.
Sette giorni lavorativi di fila. Il superamento deve durare almeno sette giorni lavorativi consecutivi; un picco più breve non conta.
Se la soglia è superata, diventano rilevanti tutti i prelievi e le conversioni dell’anno, anche quelli fatti prima del picco, e la plusvalenza si calcola con il LIFO separatamente per ogni conto, art. 67, comma 1-bis, TUIR. Se la soglia 51.645,69 € non è superata, nessuna tassa sul cambio, ma restano il monitoraggio nel quadro RW (o W) e l’IVAFE.
Sette esempi di superamento della soglia 51.645,69 €
In tutti gli esempi ipotizziamo un cambio EUR/USD di 1,04 al 1° gennaio: 1 USD vale quindi 0,9615 €. I nomi sono di fantasia.
Esempio 1: un solo conto, sotto soglia. Luca ha 45.000 USD su Interactive Brokers per tutto l’anno, pari a 43.269 €. Non supera la soglia 51.645,69 €, quindi le conversioni in euro che fa durante l’anno non sono tassate. Dichiara il conto nel quadro RW (o W) e paga l’IVAFE.
Esempio 2: due conti che insieme superano. Marco ha 30.000 USD su Interactive Brokers e 25.000 USD su Revolut. Nessuno dei due supera la soglia 51.645,69 € da solo (28.846 € e 24.038 €), ma la somma è 52.885 €. La soglia è superata e tutte le conversioni e i prelievi dell’anno, su entrambi i conti, generano plusvalenze o minusvalenze da calcolare.
Esempio 3: valute diverse. Anna ha 20.000 USD su DEGIRO, 15.000 GBP su una banca inglese e 10.000 CHF su una banca svizzera. Ogni valuta si converte in euro al proprio cambio del 1° gennaio e i tre importi si sommano: se il totale supera 51.645,69 €, la soglia è superata anche se nessun conto, da solo, arriva a 20.000 €.
Esempio 4: picco di pochi giorni. Giulia vende azioni per 70.000 USD giovedì 10 aprile e la liquidità resta sul conto fino a martedì 15, quando compra altri titoli. Il saldo in dollari supera la soglia 51.645,69 €, ma per tre giorni lavorativi, non sette consecutivi. La soglia non è superata e i prelievi dell’anno non sono tassati, a meno che altri periodi o altri conti la facciano scattare.
Esempio 5: il cambio sale a metà anno. Paolo ha 50.000 USD, pari a 48.077 € al cambio del 1° gennaio. A giugno il dollaro si rafforza e gli stessi 50.000 USD valgono 49.000 €, poi a settembre 52.000 €. Non importa: per la soglia vale solo il cambio del 1° gennaio, quindi Paolo resta sotto la soglia 51.645,69 € per tutto l’anno.
Quello che cambia a metà anno è il valore dei dollari, non la giacenza rilevante.
Esempio 6: tanti dollari, ma investiti. Sara ha 150.000 USD in azioni Apple e Microsoft e 8.000 USD di liquidità sul conto. Le azioni, anche se quotate in dollari, non sono valuta: contano solo gli 8.000 USD, pari a 7.692 €. Sara è sotto soglia. Se a novembre vende tutto e tiene 158.000 USD liquidi per più di sette giorni lavorativi, invece, la soglia 51.645,69 € scatta per quell’anno.
Esempio 7: conto CFD in dollari. Davide fa trading di CFD su un conto eToro denominato in USD con 60.000 USD di margine disponibile. I guadagni sui CFD sono tassati sempre, senza soglia, art. 67, comma 1, lett. c-quater, TUIR.
Ma i 60.000 USD liquidi sul conto sono valuta estera a tutti gli effetti: superano la soglia 51.645,69 € da soli e i prelievi in euro di Davide generano anche una plusvalenza o minusvalenza di cambio.
Caso
Giacenza al 1° gennaio
Soglia superata?
Perché
1. Un conto
43.269 €
No
sotto il limite
2. Due conti
52.885 €
Sì
i conti si sommano
3. Tre valute
somma dei tre controvalori
Dipende
anche le valute si sommano
4. Picco breve
67.308 € per 3 giorni
No
servono 7 giorni lavorativi di fila
5. Cambio che sale
48.077 €
No
vale solo il cambio del 1° gennaio
6. Azioni in USD
7.692 €
No
conta solo la liquidità
7. Conto CFD in USD
57.692 €
Sì
la liquidità del conto è valuta
Nota: superare la soglia non vuol dire pagare per forza. Vuol dire che le plusvalenze e le minusvalenze di cambio vanno calcolate: se il dollaro è sceso rispetto a quando l’hai comprato, il risultato è una minusvalenza, che compensa le altre plusvalenze nel quadro RT (o T) per quattro anni, art. 68, comma 5, TUIR. Vedi come bilanciare le minusvalenze.
Soglia 51.645,69 € e criptovalute: solo fino al 2022
Fino all’anno d’imposta 2022 le criptovalute erano equiparate alle valute estere, Risoluzione n. 72/E/2016 e Circolare n. 30/E/2023, par. 2.3: la soglia si verificava sommando i wallet e gli exchange ai conti in valuta tradizionale, al cambio del 1° gennaio, e ogni conversione cripto-cripto o cripto-euro sopra soglia era tassata al 26% con il LIFO.
Esempio cripto, anno 2021. Il 1° gennaio 2021 Fabio ha 2 BTC, pari a 47.449 €. Ad aprile valgono 101.111 € e li vende: non è tassato, perché per la soglia conta il valore al 1° gennaio, sotto il limite.
Se però Fabio avesse avuto anche 50.000 USD su un conto corrente, la somma al 1° gennaio avrebbe superato 51.645,69 € e la vendita di aprile sarebbe stata una plusvalenza tassabile.
Dal 1° gennaio 2023 le cripto-attività hanno una categoria propria, art. 67, comma 1, lett. c-sexies, TUIR: non entrano più nel calcolo della soglia, non ne beneficiano e sono tassate al 26% fino al 2025 e al 33% dal 2026.
Gli anni fino al 2022 contano ancora: se ricevi una lettera di compliance o devi regolarizzare il 2021 o il 2022 con il ravvedimento, la soglia 51.645,69 € va verificata con le vecchie regole, cripto comprese.
Perché la verifica della soglia conviene affidarla a noi di Tasse Trading
Gli esempi qui sopra hanno un saldo fisso. Nella realtà un conto trading in dollari cambia saldo ogni giorno: acquisti e vendite di titoli, dividendi accreditati, commissioni, interessi, cambi parziali. La giacenza va ricostruita giorno per giorno su ogni conto, poi sommata, per trovare se esiste una finestra di sette giorni lavorativi sopra la soglia 51.645,69 €.
E se la soglia è superata, ogni singola entrata e uscita in valuta modifica i lotti LIFO e il cambio di carico delle operazioni successive: basta un dividendo dimenticato per sbagliare tutte le plusvalenze da quel giorno in poi. Il nostro software fa esattamente questo partendo dai report del broker, e il risultato finisce già sommato alle altre plusvalenze nel quadro RT (o T) del facsimile.
Domande frequenti
La soglia 51.645,69 € vale per ogni conto o per tutti insieme?
Per tutti insieme: si sommano depositi e conti in valuta di qualsiasi intermediario e in qualsiasi valuta, al cambio del 1° gennaio. Il calcolo della plusvalenza, una volta superata, si fa invece conto per conto.
I sette giorni devono essere consecutivi?
Sì, sette giorni lavorativi di fila. Due periodi di quattro giorni separati non bastano. Sabato, domenica e festivi non contano come giorni lavorativi ma non interrompono la sequenza.
Se supero la soglia 51.645,69 € a dicembre, pago sui prelievi di tutto l’anno?
Sì. Il superamento rende rilevanti tutte le cessioni del periodo d’imposta, anche quelle avvenute prima.
Le azioni in dollari entrano nel calcolo?
No, solo la liquidità. Un portafoglio da 200.000 USD in azioni con 5.000 USD di cash ha una giacenza valutaria di 5.000 USD.
Le criptovalute entrano ancora nella soglia?
Solo per gli anni fino al 2022. Dal 2023 hanno un regime separato e non si sommano ai conti in valuta.
Non sai se hai superato la soglia 51.645,69 €?
Da oltre 13 anni il nostro team elabora i report dei broker esteri per investitori e trader italiani: ricostruiamo la giacenza giorno per giorno su tutti i tuoi conti in valuta, verifichiamo la soglia 51.645,69 € e, se superata, calcoliamo il valutario con il LIFO.
Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Riferimenti normativi
DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-ter, e commi 1-bis e 1-ter: plusvalenze da valute estere, prelievo equiparato a cessione, metodo LIFO, soglia di 51.645,69 € per sette giorni lavorativi continui al cambio di inizio anno.
DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-quater e c-sexies: derivati e CFD senza soglia; regime separato delle cripto-attività dal 2023.
DPR 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze nei quattro anni successivi.
Circolare Ministero delle Finanze 24 giugno 1998, n. 165/E, par. 2.2.3: finalità di investimento delle valute su depositi e conti correnti.
Risoluzione Agenzia delle Entrate 2 settembre 2016, n. 72/E: criptovalute equiparate alle valute estere fino al 2022.
Legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023), art. 1, commi 126-147: disciplina autonoma delle cripto-attività dal 1° gennaio 2023.
Risposta a interpello Agenzia delle Entrate 7 febbraio 2023, n. 204: soglia verificata sulla giacenza complessiva di tutti i conti, LIFO applicato conto per conto.
Circolare Agenzia delle Entrate 27 ottobre 2023, n. 30/E, par. 2.3: trattamento delle criptovalute fino al 2022 come valute estere.
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).
Aggiornato il 19 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
Con minusvalenze pregresse si intendono le minusvalenze accumulate durante l’attività di trading in regime dichiarativo nei 4 anni precedenti all’anno da dichiarare, che sono state dichiarate in dichiarazione dei redditi ma non sono state mai utilizzate o sono state utilizzate in parte, e che quindi possono compensare le plusvalenze.
Dove trovo le minusvalenze pregresse nella mia dichiarazione dei redditi dell’anno scorso?
Le minusvalenze pregresse si trovano nel rigo RT93 della dichiarazione che hai inviato all’Agenzia delle Entrate l’anno scorso, all’interno della sezione V “Minusvalenze non compensate nell’anno” del quadro RT del Modello Redditi. Se sono state dichiarate e non utilizzate possono quindi compensare le plusvalenze dell’anno da dichiarare, andando ad abbassare o annullare l’importo delle plusvalenze e di conseguenza l’importo delle imposte da versare.
Attenzione: il Modello Redditi da cui si estraggono le minusvalenze pregresse deve essere quello effettivamente inviato all’Agenzia delle Entrate l’anno precedente! (vedi foto 1)
1
Attenzione alle novità a partire dall’anno fiscale 2024: le righe di riepilogo del quadro RT sono cambiate! A seguito dei recenti aggiornamenti normativi (tra cui l’introduzione delle criptoattività nei modelli precedenti), la numerazione è cambiata.
Ecco l’elenco completo con la nuova numerazione delle sezioni di riepilogo:
RT101: SEZ. I
RT102: SEZ. II
RT103: SEZ. III
RT104: SEZ. IV
RT105: SEZ. V
Come aggiorno il vostro Modello Redditi con le mie minusvalenze pregresse se sono diverse?
Quando consegniamo i nostri report puoi accedere alla tua area download, andare nella sezione “Controlla minusvalenze pregresse”, e inserire le minusvalenze nel relativo campo RT93 in base all’anno e cliccare “Salva e rigenera Modello Redditi” in modo che ne venga tenuto conto (vedi foto 2).
ATTENZIONE: dovrai fare questo passaggio solo se le minusvalenze che avevi dichiarato l’anno scorso sono diverse da quelle che abbiamo registrato nel nostro gestionale. Normalmente questo accade se hai usufruito di un servizio diverso dal nostro l’anno precedente, oppure se hai altri conti trading che non abbiamo trattato.
2
Successivamente, puoi proseguire tra le sezioni e scaricare il tuo Modello Redditi aggiornato.
Guarda il tutorial per inserire le tue minusvalenze nella nostra area download!
Nel caso avessi ulteriori dubbi non esitare a contattarci!
Seguici sui nostri social per rimanere sempre aggiornato sulle strategie fiscali, sulle scadenze e sul mondo della fiscalità dei conti trading:
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Oggi vediamo com’è possibile evitare la doppia imposizione sui dividendi esteri
I dividendi esteri, ovvero quelle parti di utili distribuite dalle società ai loro azionisti, sono soggetti a una doppia tassazione:
Nel paese d’origine (i Trattati contro la doppia tassazione prevedono che il 15% sia sempre versato alla fonte)
in Italia, al 26% al lordo in frontiera
Abbiamo già parlato della differenza tra il netto in frontiera e il lordo in frontiera e abbiamo riportato un esempio sulle differenze della metodologia di calcolo. In ogni caso è presente una doppia tassazione e il nostro dividendo verrà tassato due volte. E’ possibile evitare questa doppia imposizione? Come recuperare queste imposte versate? E’ possibile risparmiare tasse sui dividendi esteri?
A queste domande risponderemo in questa lezione di strategie fiscali.
In questa ottava lezione di ottimizzazione fiscale vediamo come RIDURRE LE IMPOSTE SUI DIVIDENDI ESTERI
Premesso che i trattati contro la doppia imposizione prevedono sempre che il 15% sia dovuto alla fonte è possibile fare qualcosa per limitare la doppia tassazione?
E’ possibile, ma spesso antieconomico, chiedere il rimborso per la parte eccedente del 15% e ricordiamo che sul rimborso si dovrà comunque pagare un’imposta. Accantonata questa ipotesi cosa vi conviene fare? Come procedere?
Invece è sempre possibile per i titoli emessi nei Paesi con più alta tassazione dei dividendi, superiore a quella del 15%, investire nel CFD piuttosto che nel titolo sottostante, poiché di solito i broker applicano ai dividendi del CFD la ritenuta del 15% prevista nelle Convenzioni contro le doppie imposizioni, anziché la ritenuta più elevata applicata nel Paese di origine sul sottostante.
Per ottimizzare la tassazione
acquistare il CFD al posto del titolo sottostante
poiché di solito i Broker trattengono l’aliquota del 15%
Questa strategia è particolarmente utile per i titoli emessi dai paesi con aliquote maggiori. Ad esempio la Svizzera trattiene un’aliquota del 35% sul dividendo, nettamente superiore a quella del 15% prevista dai Trattati conto la doppia imposizione.
Riportiamo i principali paesi con le aliquote trattenute sui dividendi esteri:
26% – ITALIA
15% – USA
30% – FRANCIA
25% – GERMANIA
0% – REGNO UNITO
35% – SVIZZERA
25% – CANADA
20% – IRLANDA
15% – LUSSEMBURGO
15% – PAESI BASSI
30% – BELGIO
15% – GIAPPONE
19% – SPAGNA
E’ possibile ottenere, attraverso una determinata procedura, un rimborso della doppia tassazione dei dividendi esteri, con la diretta applicazione dell’aliquota concordata tra i due Paesi, nel caso in cui sia stata pagata un’aliquota maggiore rispetto a quella prevista dalle Convenzioni contro le doppie imposizioni. L’importo rimborsato dovrà essere portato nuovamente a tassazione del 26%.
Per ottimizzare la tassazione è conveniente talvolta acquistare il CFD al posto del titolo sottostante specialmente per i paesi con aliquota maggiore al 15%.
Vediamo subito un esempio:
DIVIDENDO SU AZIONE SVIZZERA
dividendo: €100
tassazione in Svizzera al 35%
tassazione in Italia al 26%
NETTO PERCEPITO 39€TASSAZIONE AL 61%
DIVIDENDO SU CFD SVIZZERA
dividendo: €100
tassazione in Svizzera al 15%
tassazione in Italia al 26%
NETTO PERCEPITO 59€TASSAZIONE AL 41%
Investire in CFD piuttosto che sul sottostante può essere fattibile su alcuni broker che permettono sia la compravendita di azioni sia quella di CFD. Tra gli altri ricordiamo eToro e Interactive Brokers. Ovviamente ci sono molti più broker che permettono di attuare questa strategia.
Ai fini fiscali i redditi derivanti dai CFD finiscono nei Redditi Diversi (quadro RT, Modello Redditi Persone Fisiche) e si sommano a tutti gli altri redditi derivanti da azioni, opzioni, futures, forex e valute.
Non perderti le nostre strategie fiscali!
Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:
*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti
ECCELLENTE
In base a 1705 recensioni
Pubblicato su Google
Luigi S
23. Ottobre, 2026
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!