Come funziona la fiscalità di Interactive Brokers ?
Interactive Brokers è una piattaforma di trading online fondata nel 1978 con sede a Greenwich, Connecticut. L’attività di Interactive Brokers si estende a oltre 150 mercati in tutto il mondo.
La società è regolamentata dal SEC, la Securities and Exchange Commission, e dal CFTC, la Commodity Futures Trading Commission, oltre ad essere quotata al Nasdaq.
Inoltre, fa parte di NYSE, FINRA e Securities Investor Protection Corporation.
Per i clienti italiani e i clienti residenti nell’area dell’Europa occidentale, la società opera attraverso Interactive Brokers Ireland, regolata dalla Central Bank of Ireland.
Dichiarazione e tasse di IBKR
Il conto Interactive Brokers siccome è un conto deposito estero va sempre dichiarato nella dichiarazione dei redditi
Non vi sono soglie minime sotto le quali non dichiarare, è obbligatorio farlo anche se in perdita o se è stato effettuato un solo deposito.
Occorre quindi sempre compilare il quadro RW; inoltre, potrebbe essere dovuta l’IVAFE.
Altri quadri che occorre compilare possono essere l’RL, l’RM e l’RT.
Quali sono le tasse che potrebbero essere dovute sul conto IBKR?
26% su plusvalenze da azioni, opzioni, futures, cfd, forex e valuta
26% su interessi a credito, dividendi e ETF armonizzati
dal 23% al 43% per ETF non armonizzati
0.2% imposta IVAFE
Le imposte si pagano sul netto delle plusvalenze e minusvalenze realizzate. Per realizzare una plusvalenza (prezzo di vendita > prezzo di acquisto) è necessario chiudere la posizione aperta
Interactive Brokers commissioni e costi
Interactive Brokers offre due tipi di piani di commissione, uno fisso e uno a livelli. I piani a commissione fissa includono una tariffa fissa per contratto che include tutte le commissioni. Invece, il piano di costi a livelli fornisce commissioni basseche diminuiscono all’aumentare del volume, ma include anche commissioni di borsa, di regolamentazione e di compensazione.
Piattaforme di trading di Interactive Brokers
Le piattaforme con cui dedicarsi al trading con Interactive Brokers sono:
ProRealTime
Client Portal
Trader Workstation
IBKR Mobile
Global Trader
API IBKR
Strumenti finanziari di IBKR
IBKR fornisce a trader istituzionali e professionali accesso diretto a servizi di esecuzione delle negoziazioni e di compensazione su un’ampia gamma di prodotti su scala globale, fra cui :
Azioni ed ETF
Opzioni
Futures e opzioni su futures
Valute Spot
Obbligazioni
Fondi Comuni
Hedge fund
CFDs
Criptovalute
Con Interactive Brokers i clienti possono operare scegliendo tra i diversi prodotti utilizzando un unico conto e con commissioni competitive.
No, purtroppo l’estratto conto non èadatto alla dichiarazione. Occorre effettuare l’elaborazione fiscale dei movimenti per poter inserire ogni voce al posto corretto e non rischiare errori con le conseguenti sanzioni da parte dell’Agenzia delle Entrate.
La scadenza per il versamento delle imposte è il 30 giugno (dell’anno successivo rispetto al quale si fa riferimento).
C’è poi la possibilità di versare le imposte (dopo il 30 giugno) entro il 30 luglio con una maggiorazione dello 0,40% su di esse.
La scadenza per l’invio della dichiarazione all’Agenzia delle Entrate è il 30 novembre.
Vuoi dichiarare in sicurezza il tuo conto Interactive Brokers? Contattaci per ricevere il tuo Modello Redditi precompilato!
Hai bisogno di aiuto? Contattaci in chat, per email a info@tassetrading.it
oppure
ECCELLENTE
In base a 1705 recensioni
Pubblicato su Google
Luigi S
23. Ottobre, 2026
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
In breve: dichiarare gli ETF comprati con un broker estero significa fare tre cose: separare i guadagni (redditi di capitale) dalle perdite (redditi diversi), capire se ogni ETF è armonizzato o no, e monitorare il conto. I proventi degli ETF armonizzati vanno nel quadro RM al 26%, quelli dei non armonizzati nel quadro RL con l’IRPEF, tutte le minusvalenze nel quadro RT, e il conto nel quadro RW con l’IVAFE (nel 730: quadri M, D, T e W). Con un intermediario italiano in regime amministrato, invece, non si dichiara nulla: fa tutto la banca.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730), è il lato pratico della fiscalità degli ETF: cosa serve, dove va ogni importo, quali errori evitare. Le regole di tassazione, con i riferimenti normativi, sono spiegate nella guida alla tassazione degli ETF; per capire come funzionano gli strumenti c’è la pagina Cosa sono gli ETF.
I punti chiave
Regime amministrato (Fineco, Directa, Banca Sella, Trade Republic): l’intermediario applica il 26% e in dichiarazione non va nulla.
Regime dichiarativo (Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e simili): sei tu a dichiarare, anno per anno, anche se non hai venduto.
Documenti: report annuale del broker con operazioni, distribuzioni, costi e valore al 31 dicembre; l’ISIN di ogni ETF per verificare se è UCITS.
Dove va cosa: proventi degli armonizzati nel quadro RM (o M), proventi dei non armonizzati nel quadro RL (o D), perdite nel quadro RT (o T), conto nel quadro RW (o W).
Errori frequenti: compensare perdite e guadagni tra ETF, dichiarare gli ETF USA al 26%, dimenticare le minusvalenze, saltare il quadro RW per gli ETF ad accumulo.
Minusvalenze: vanno dichiarate nell’anno in cui nascono, altrimenti si perdono; durano quattro anni e si usano contro azioni, obbligazioni, derivati ed ETC.
Regime amministrato o dichiarativo: chi dichiara cosa
Il primo passo è capire in quale regime sei. Con un intermediario italiano in regime amministrato, cioè una banca o un broker che fa da sostituto d’imposta come Fineco, Directa, Banca Sella o Trade Republic (che in Italia opera tramite succursale con il regime amministrato), le imposte sugli ETF armonizzati vengono trattenute alla fonte al 26% a ogni distribuzione e a ogni vendita in guadagno, le minusvalenze sono gestite dall’intermediario nello zainetto fiscale, e in dichiarazione dei redditi non va indicato nulla (art. 6 D.Lgs. 461/1997). Per gli ETF non armonizzati anche l’intermediario italiano applica solo una ritenuta d’acconto: i proventi vanno comunque dichiarati in IRPEF e l’eventuale differenza pagata in dichiarazione.
Con un broker estero sei in regime dichiarativo (art. 5 D.Lgs. 461/1997): il broker non trattiene nulla, accredita gli importi lordi e tocca a te dichiarare ogni anno distribuzioni, vendite, perdite e il valore del conto. Vale anche se nell’anno non hai venduto niente: gli ETF detenuti vanno comunque nel quadro RW per il monitoraggio e l’IVAFE. È il caso di chi usa Interactive Brokers, DEGIRO, Trading 212, Scalable Capital, Trade Republic, eToro, Freedom24 e in generale ogni intermediario senza sede in Italia.
Cosa serve prima di iniziare
Per dichiarare correttamente gli ETF servono quattro informazioni, tutte ricavabili dal report annuale del broker:
L’elenco delle operazioni dell’anno (acquisti e vendite) con data, quantità, prezzo, valuta e commissioni, più gli acquisti degli anni precedenti delle quote vendute, perché il costo di acquisto degli ETF si calcola con il costo medio ponderato.
Le distribuzioni ricevute, con importo lordo, eventuale ritenuta e Paese di origine.
L’ISIN di ogni ETF, per verificare se è armonizzato (UCITS, gestore vigilato in UE o SEE) o non armonizzato (per esempio ISIN US). Da questo dipende il quadro e l’aliquota.
Il valore del conto al 31 dicembre (o alla chiusura) e al 1° gennaio, in euro, per il quadro RW, e la sede legale dell’entità del broker per il codice Paese estero.
Per gli ETF obbligazionari serve anche la percentuale di titoli di Stato white list comunicata dall’emittente, perché su quella quota di provento l’aliquota scende dal 26% al 12,5%: senza il dato si paga il 26% su tutto.
Dove va ogni importo: i quattro quadri
La logica è sempre la stessa: i guadagni degli ETF sono redditi di capitale, le perdite sono redditi diversi, il conto è un’attività estera da monitorare. Cambia solo il quadro dei guadagni a seconda che l’ETF sia armonizzato o no.
Cosa hai da dichiarare
Quadro
Cosa succede
Distribuzioni e vendite in guadagno di ETF armonizzati
Monitoraggio fiscale e IVAFE dello 0,2% sul valore al 31 dicembre (0,4% nei Paesi black list)
Gli errori più comuni nella dichiarazione degli ETF
Compensare la perdita di un ETF con il guadagno di un altro. Non si può: il guadagno è reddito di capitale, la perdita è reddito diverso. Si paga il 26% sul guadagno intero e la perdita resta nel quadro RT per altri usi.
Dichiarare un ETF americano al 26%. Gli ETF con ISIN US non sono armonizzati e vanno in IRPEF nel quadro RL. L’errore inverso, mettere in RL un ETF UCITS, fa pagare più del dovuto a chi ha un’aliquota alta.
Non dichiarare le minusvalenze. Se nell’anno della vendita in perdita la minusvalenza non compare nel quadro RT, non potrà essere usata negli anni successivi.
Dimenticare il quadro RW per gli ETF ad accumulo. Non producono redditi finché non vendi, ma il monitoraggio e l’IVAFE sono dovuti ogni anno.
Usare il LIFO invece del costo medio ponderato. Per le quote di fondi il costo fiscale è la media ponderata degli acquisti, non il lotto più recente come per le azioni.
Indicare il netto invece del lordo. Se una distribuzione ha subito una ritenuta all’estero, in dichiarazione va l’importo lordo.
Pagare il 26% su un ETF obbligazionario governativo. La quota riferibile a titoli di Stato white list è tassata al 12,5%: ignorarla significa pagare più del dovuto.
Consigli per gestire la fiscalità degli ETF
Controlla l’ISIN prima di comprare. Un ETF UCITS quotato in Europa e uno americano sullo stesso indice hanno regimi fiscali diversi; scegliere l’armonizzato evita l’IRPEF, e per i clienti retail dal 2018 è comunque l’unica scelta sui broker europei.
Tieni un’anagrafica dei tuoi ETF con ISIN, domicilio, armonizzato o no, accumulo o distribuzione, percentuale di titoli di Stato: a ogni dichiarazione risparmia tempo ed errori.
Pianifica le vendite in perdita. Una minusvalenza su ETF ha senso fiscale solo se nei quattro anni successivi realizzi plusvalenze da azioni, obbligazioni, derivati o ETC con cui compensarla; vendere in perdita un ETF per compensare il guadagno di un altro ETF non serve.
Scegli l’accumulo se non ti serve la rendita. Gli ETF ad accumulo rinviano la tassazione al momento della vendita e riducono le righe da dichiarare ogni anno.
Conserva i report di tutti gli anni. Il costo medio ponderato delle quote vendute dipende da acquisti anche di molti anni prima: senza i report storici non si ricostruisce.
Fai elaborare il conto prima della scadenza. Le dichiarazioni dei conti esteri si chiudono tra giugno e ottobre; chiedere il preventivo quando arriva il report annuale del broker (di solito tra gennaio e marzo) evita la corsa dell’ultimo mese.
Vuoi i tuoi ETF già divisi nei quadri giusti?
Dal report del broker ricaviamo per ogni ETF se è armonizzato, non armonizzato o un ETC, calcoliamo il costo medio ponderato, applichiamo il 12,5% sulla quota di titoli di Stato, separiamo guadagni e perdite e valorizziamo il conto per l’IVAFE. Da oltre 13 anni elaboriamo i report di Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e oltre cento altri broker: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Domande frequenti su come dichiarare gli ETF
Devo dichiarare gli ETF se ho un broker italiano?
No, se sei in regime amministrato (Fineco, Directa, Banca Sella, Trade Republic) e gli ETF sono armonizzati: l’intermediario trattiene il 26% e non va indicato nulla. Per gli ETF non armonizzati anche con intermediario italiano i proventi vanno dichiarati in IRPEF nel quadro RL.
Devo dichiarare gli ETF se non ho venduto nulla?
Sì, se li detieni con un broker estero: nel quadro RW (o W del 730) per il monitoraggio e l’IVAFE, e nel quadro RM se hanno distribuito proventi. Gli ETF ad accumulo senza vendite vanno solo nel quadro RW.
Quali documenti mi servono dal broker?
Il report annuale con tutte le operazioni e le distribuzioni, i report degli anni precedenti per gli acquisti delle quote vendute, il valore del conto al 31 dicembre e la ragione sociale dell’entità con cui hai il contratto.
Come si calcola il guadagno sulla vendita di un ETF?
Prezzo di vendita meno costo medio ponderato di acquisto delle quote, al netto delle commissioni. Per gli ETF il criterio è il costo medio ponderato, non il LIFO delle azioni.
Posso usare il 730?
Sì, dal 730/2024: i proventi vanno nel quadro M (armonizzati) o D (non armonizzati), le perdite nel quadro T, il conto nel quadro W. Le imposte risultanti si versano con F24.
Ho dimenticato di dichiarare una minusvalenza l’anno scorso: posso recuperarla?
Con una dichiarazione integrativa dell’anno in cui si è formata, entro i termini di legge. Senza integrativa la minusvalenza non è utilizzabile.
Riferimenti normativi e di prassi
Art. 5 e art. 6 D.Lgs. 461/1997 (regime dichiarativo e regime amministrato)
Art. 44, comma 1, lett. g), art. 67, comma 1, lett. c-ter), e art. 68, comma 5, TUIR (redditi di capitale e redditi diversi da OICR, compensazione delle minusvalenze)
Art. 10-ter L. 77/1983 (ETF armonizzati e non armonizzati); Risposta a interpello n. 236 del 15 luglio 2019
Circolare 21/E del 10 luglio 2014 (costo medio ponderato); DM 13 dicembre 2011 e Circolare 19/E del 27 giugno 2014 (quota titoli di Stato al 12,5%)
Art. 4 DL 167/1990 e art. 19, comma 20, DL 201/2011 (quadro RW e IVAFE)
Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RM, RL, RT e RW; istruzioni al Modello 730/2026, quadri M, D, T e W
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 6 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
Ultima data per inviare la tua dichiarazione dei redditi all’Agenzia delle Entrate per l’anno fiscale 2021.
Il 28 febbraio 2023 c’è scadenza per l’invio telematico della dichiarazione dei redditi tardiva all’Agenzia delle Entrate.
Quando si fa trading online bisogna sempre dichiarare il conto trading inserendolo in dichiarazione dei redditi entro il 30 novembre dell’anno successivo. Ad esempio l’anno 2021 andava dichiarato entro il 30 novembre 2022. Se si perde la scadenza del 30 novembre, l’Agenzia Entrate permette ancora di presentare una dichiarazione tardiva entro 90 giorni, ovvero il 28 febbraio 2023.
Decorsa questa data non è più possibile presentare alcuna dichiarazione (se non si ha presentato Modello Redditi/730).
Quali scadenze bisogna ricordare se si fa trading?
Riportiamo un esempio:
Se si apre un conto trading estero nel 2021 si dovrà aspettare di terminare l’anno per pensare alla dichiarazione dei redditi. Già a partire da gennaio 2022 ci si può affidare a Tasse Trading per richiedere l’elaborazione fiscale. Si riceverà da Tasse Trading in pochi giorni dal checkout del preventivo il Facsimile del Modello Redditi da ricopiare il dichiarazione.
Entro il 30 giugno 2022 si deve consegnare il Facsimile ad un Commercialista, a un CAF oppure autonomamente per trasmetterlo telematicamente all’Agenzia Entrate e pagare le imposte. Se si fa questo entro la prima scadenza (30 giugno) non si pagheranno imposte maggiorate. Viceversa, se si passa alla seconda scadenza per il pagamento delle imposte, quella del 30 luglio si pagheranno le imposte maggiorate dello 0.40%.
Decorsa anche la seconda scadenza si potranno sempre pagare le imposte versando maggiorazioni per il ritardo.
Entro il 30 novembre 2022 si dovrà presentare la dichiarazione dei redditi, se si effettua entro questa data non si pagheranno maggiorazioni. Viceversa dopo il 30 novembre, vengono concessi altri 90 giorni per presentare la dichiarazione dei redditi tardiva pagando una maggiorazione a partire da €25.
E se si perde anche quest’ultima scadenza, ovvero quella del 28 febbraio?
Se ho presentato il 730 o comunque ho fatto la dichiarazione dei redditi (senza inserire i redditi da trading) posso presentare una DICHIARAZIONE DEI REDDITI INTEGRATIVA. Contestualmente alla presentazione della dichiarazione integrativa, dovranno essere versate le eventuali maggiori imposte dovute, i relativi interessi e le sanzioni ridotte in funzione della tempestività con cui sarà effettuata la regolarizzazione, come previsto dall’articolo 13 del decreto legislativo 18 dicembre 1997, n.472 (ravvedimento operoso).
Se invece non ho fatto né il 730 né alcuna dichiarazione non potrò più dichiarare il conto rischiando sanzioni fiscali per omessa dichiarazione dei redditi.
Hai ricevuto il nostro facsimile del 2021 ma non l’hai ancora inviato all’Agenzia Entrate?
Affrettati, hai tempo fino al 28 febbraio 2023.
Se invece hai già fatto tutto, puoi contattarci per ricevere il facsimile del 2022 del tuo conto trading!
Coinbase è una piattaforma online, tramite la quale puoi acquistare, vendere e conservare criptovalute. Nasce nel 2012 ed oggi è uno degli exchange di criptovalute più famosi in assoluto. Con sede legale a San Francisco, negli Stati Uniti, conta circa 73 milioni di utenti verificati. La piattaforma supporta un numero elevato di criptovalute e i vertici di Coinbase hanno annunciato di voler aumentare il supporto a nuove criptovalute.
Coinbase ha sede all’estero, negli Stati Uniti, e deve sempre essere inserito nel Modello Redditi Persone Fisiche o 730 tramite la propria dichiarazione dei redditi. Sempre, anche se non sono stati fatti prelievi dal conto o anche in assenza di minusvalenze.
Non ci sono soglie minime sotto le quali viene meno l’obbligo di dichiarare il conto. Il conto Coinbase deve sempre essere dichiarato nel quadro RW del Modello Redditi.
Talvolta, occorre compilare anche il quadro RT (in caso di plusvalenze)
Quali sono i quadri da compilare per il conto Coinbase?
QUADRO RW: ai fini del monitoraggio fiscale
QUADRO RT: Le plusvalenze e gli altri proventi realizzati derivanti da criptovalute al di sopra di €2.000 sono fiscalmente rilevanti art. 67 TUIR (c-sexies) – franchigia valida solo per anno fiscale 2023 e 2024. Dal 2025 la franchigia di 2000 euro è stata abolita
QUADRO RL : Se vengono realizzati Redditi da Staking, Airdrop o Mining che sono tassati in base allo scaglione di reddito di appartenenza (regime ex ante 2023)
Se non supero la soglia di 2000€ (anno fiscale 2023-2024) posso non dichiarare il conto nel quadro RT?
Certo, al di sotto di €2.000 di plusvalenze e altri proventi realizzati i redditi non sono fiscalmente rilevanti. Questo può essere fiscalmente vantaggioso rispetto agli investimenti in altri strumenti finanziari (come azioni, opzioni, ecc,) che invece sono sempre tassati al 26%, ma attenzione che come non puoi dichiarare le plusvalenze, allo stesso modo non puoi dichiarare le minusvalenze e di conseguenza perderai la possibilità di compensarle con eventuali profitti nei 4 anni successivi.
Se hai elevate minusvalenze, in un’ottica continuativa dell’attività di trading, potrebbe essere conveniente superare questa soglia. Ma di questo abbiamo parlato a lungo in una lezione della nostra guida fiscale che puoi leggere qui.
NB: dal 2025 la franchigia è stata abolita. Ciò significa che qualsiasi proventi fiscalmente rilevante è tassato al 26%.
Si, l’obbligo di monitoraggio fiscale scatta dal momento in cui si apre un conto all’estero e si effettua il primo deposito. Con un saldo maggiore di 1 euro per un giorno si deve compilare il quadro RW.
Come fare la dichiarazione dei redditi per Coinbase
Coinbase mi rilascia la documentazione per fare la dichiarazione dei redditi?
No, Coinbase come quasi tutti i conti esteri non rilasciano documentazione adeguata per fare in autonomia la dichiarazione dei redditi. La documentazione rilasciata da Coinbase è puramente informativa e non segue la normativa fiscale italiana. Per dichiarare il conto occorre calcolare i saldi convertendo le criptovalute al tasso di cambio opportuno e applicare la metodologia del LIFO sulle operazioni effettuate.
Se apro un conto Coinbase sono obbligato a fare la dichiarazione dei redditi?
Si, il conto Coinbase deve essere inserito nel Modello Redditi Persone Fisiche o 730 tramite la dichiarazione dei redditi.
Sono un lavoratore dipendente, faccio il 730 posso avere un conto Coinbase?
Certamente, potrai continuare a fare il Modello 730 e a parte integrerai con il Modello Redditi PF per Coinbase. Dall’anno fiscale 2024 è possibile fare tutto con il 730 grazie all’introduzione dei nuovi quadri W, T e M.
Che documenti devo fornire per l’elaborazione del conto Coinbase?
Per le elaborazioni fiscali del 2023, a seguito dell’art. 67 TUIR (c-sexies) (plusvalenze maggiori di 2000€ deducibili al 26%), chiederemo di aprire un conto cointracking e di collegarlo al nostro Account PRO per permetterci di elaborare correttamente tutte le operazioni, assieme alla compilazione del quadro RW.
NB: dal 2025 la franchigia è stata abolita. Ciò significa che qualsiasi proventi fiscalmente rilevante è tassato al 26%.
SCADENZE FISCALI
Quali sono le scadenze fiscali da ricordare?
Il conto Coinbase va inserito in dichiarazione e segue le scadenze fiscali delle persone fisiche:
30 giugno: primo versamento delle imposte
30 luglio: secondo versamento delle imposte (con maggiorazione 0.4% delle imposte da pagare)
30 settembre: invio dichiarazione dei redditi Modello 730
31 ottobre: invio dichiarazione dei redditi Modello redditi/Unico
COINBASE
Cosa offre Coinbase?
Coinbase offre un ampio servizio che comprende:
Exchange: acquistare, vendere e usare criptovalute;
Wallet: conservazione sicura delle tue criptovalute;
USD Coin: acquisto e negoziazione di una stablecoin, ovvero una criptovaluta che ha un prezzo stabile;
Earn: una funzione utile per migliorare le tue conoscenze sulle criptovalute e guadagnarne gratis;
Pro: è la funzione destinata agli operatori esperti, per transazioni avanzate in criptovaluta.
Commercio: accettazione pagamenti in criptovaluta;
Custody: conservazione della criptovaluta con un servizio dedicato alle istituzioni;
Ventures: raccolta fondi per la propria startup.
Commissioni e costi
Per poter acquistare le criptovalute con Coinbase devi avere un wallet in cui depositare le valute digitali che hai comprato.
Coinbase offre la possibilità di utilizzare un wallet gratuitamente, ciò significa che l’operatore deposita la tua valuta e la tua criptovaluta senza alcun costo per di mantenimento.
Inoltre, Coinbase non addebita costi per il trasferimento di criptovaluta da un portafoglio Coinbase ad un altro, con l’operatore che sosterrà per te le spese di transazione di rete.
La piattaforma applica uno spread di 0,50 punti percentuali per gli acquisti e per le vendite di criptovaluta. Lo spread può variare a seconda delle fluttuazioni dei prezzi di mercato, in aumento o in diminuzione.
In aggiunta allo spread Coinbase applica anche una commissione
Le commissioni fisse sono pari a:
0,99 euro se l’importo della transazione è pari o inferiore a 10 euro;
1,49 euro se l’importo della transazione è compreso tra 10 e 25 euro;
1,99 euro se l’importo della transazione è compreso tra 25 e 50 euro;
2,99 euro se l’importo della transazione è compreso tra 50 e 200 euro.
Le commissioni variabili sono invece pari a:
1,49% per i pagamenti “standard”;
3,99% per i pagamenti istantanei (disponibili solo per le carte di debito);
0,15 euro per i trasferimenti bancari.
Criptovalute disponibili su Coinbase
Coinbase propone la possibilità di negoziare decine di criptovalute, fra cui:
Bitcoin
Ethereum
Bitcoin Cash
Litecoin
EOS
Tezos
Stellar Lumens
Ethereum Classic
Dash
Vuoi dichiarare il tuo conto Coinbase senza sbagliare?
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:
Binance è uno degli exchange di criptovalute più utilizzati a livello mondiale. Ad oggi ha una filiale in Italia per i i clienti italiani e svolge sia la funzione di exchange, dando agli utenti la possibilità di scambiare criptovalute, sia la funzione di wallet per conservare le criptovalute che si possiedono.
Binance è un exchange estero e, pertanto, deve sempre essere dichiarato nella dichiarazione dei redditi, indipendentemente dagli importi investiti e dalla presenza o meno di prelievi sul conto.
Questo perché non vi sono soglie minime da raggiungere per la dichiarazione Binance.
Occorre quindi sempre compilare il quadro RW per il monitoraggio fiscale.
E il quadro RT per proventi da cripto-attività su cui è applicata un imposta sostitutiva del 26%.
Quali sono le imposte che potrebbero essere dovute?
imposta del 26% sul guadagno realizzato da criptovalute (plusvalenze realizzate – minusvalenze realizzate) e gli altri proventi realizzati (es. staking, airdrop, mining e altri interessi)
Quali sono i possibili redditi?
redditi diversi nel quadro RT (dal 2023 tutti i proventi vanno in RT)
redditi ordinari nel quadro RL (valido solo attività cripto fino all’anno fiscale 2022 per la tassazione di staking, mining e altri interessi)
Sì, basta che il saldo sia diverso da zero anche per un solo giorno e scatta l’obbligo di dichiarare l’exchange.
Ho avuto delle perdite, devo dichiarare lo stesso?
Si, qualsiasi attività fiscalmente rilevante va inserita nel quadro RT, anche se a chiusura dell’anno hai avuto delle perdite realizzate. Portando in dichiarazione le perdite potrai utilizzarle nei 4 anni successivi per compensare future plusvalenze da cripto-attività
COME FARE LA DICHIARAZIONE DEI REDDITI
Per la dichiarazione basta consegnare lo storico di Binance al commercialista o CAF?
No purtroppo. Lo storico di Binance è informativo ma non è valido ai fini fiscali e non segue gli standard della normativa fiscale italiana. Occorre effettuare l’elaborazione fiscale dei movimenti in modo da inserire ogni voce al posto corretto per non rischiare errori e, di conseguenza, sanzioni da parte dell’Agenzia delle Entrate.
Se solitamente si effettua il 730 come si procede?
a partire dalla dichiarazione 2025 (anno fiscale 2024) sono stati introdotti i nuovi quadri nel 730 permettendo quindi di fare l’intera dichiarazione con esso. per le dichiarazioni precedenti è necessario presentare un’integrativa tramite modello unico/redditi
La scadenza per il versamento delle imposte è il 30 giugno (dell’anno successivo rispetto al quale si fa riferimento).
C’è poi la possibilità di versare le imposte (dopo il 30 giugno) entro il 30 luglio con una maggiorazione dello 0,40% su di esse.
La scadenza per l’invio della dichiarazione all’Agenzia delle Entrate è il 30 settembre per il 730 e il 31 ottobre per il modello Unico.
Vuoi dichiarare in sicurezza il tuo conto Binance? Contattaci per ricevere il tuo Modello Redditi/730 precompilato!
COSA OFFRE LA PIATTAFORMA BINANCE
Binance offre un ampio portafoglio di prodotti finanziari
Binance Exchange, il più grande exchange crypto per volume di trading.
BNB Chain, ovvero, un sistema di software blockchain basato sulla community, con sviluppatori e collaboratori provenienti da tutto il mondo
Trust Wallet, un portafoglio sicuro e decentralizzato con il quale gli utenti possono inviare, ricevere e conservare i propri asset digitali.
Binance research fornisce ricerche a livello istituzionale, approfondimenti e analisi basate sui dati per gli investitori del mondo cripto
Binance Labs investe nelle infrastrutture e in progetti basati su tecnologia blockchain
Binance Charity, ovvero una fondazione a scopo di lucro dedicata alla promozione di attività filantropiche su blockchain e al raggiungimento della sostenibilità globale
Binance Academy è un polo per l’apprendimento che offre istruzione gratuita sulla blockchain e le crypto.
Binance è una piattaforma completa che mette a disposizione dell’utente tutti gli strumenti necessari per operare nel trading di criptovalute.
Per quanto riguarda l’exchange, è possibile operare utilizzando tre livelli, con funzioni differenti, in grado di soddisfare ogni esigenza:
Exchange base, ovvero la piattaforma standard, che permette di effettuare ordini a mercato, stop e limit. Su molte coppie di trading è inoltre possibile operare in leva. Principalmente ci sono 6 mercati: Bitcoin (BTC), Altcoin (ETH, TRX, XRP e DOGE), Binance Coin (BNB), Binance USD (BUSD), USDT e fiat.
Exchange Avanzato, la piattaforma dedicata ai professionisti che ci permette di inserire i nostri indicatori preferiti, visualizzare lo stato dei nostri ordini in tempo reale e selezionare direttamente se operare o meno utilizzando la leva finanziaria.
App Mobile disponibile per IOS e Android è semplice e intuitiva e rappresenta lo strumento ideale per fare day trading.
QUALI CRIPTO SONO SUPPORTATE
Binance offre oltre 600 criptovalute da comprare, scambiare e conservare,le principali sono:
Bitcoin (BTC)
Ethereum (ETH)
Tether (USDT)
Ripple (XRP)
Bitcoin Cash (BCH)
Litecoin (LTC)
Cardano (ADA)
Eos (EOS)
Monero (XMR)
Stellar Lumens (XLM)
Binance USD (BUSD)
BNB
La lista viene aggiornata mensilmente e le criptovalute con volumi poco elevati vengono rimosse in modo da lasciare spazio a eventuali nuove monete digitali.
COME COMPRARE CRYPTO SU BINANCE
Per acquistare delle criptovalute su Binance è possibile scegliere tra metodi diversi:
Carta di credito/debito che rappresenta l’opzione più semplice per i nuovi utenti.
Depositando fondi nel portafoglio Fiat e Spot: è possibile trasferire valuta fiat dal proprio conto bancario e utilizzarla sull’exchange.
Binance P2P: acquistando criptovalute direttamente da altri utenti con il servizio peer-to-peer di Binance.
COMMISSIONI E PREZZI SU BINANCE
Gli utenti registrati al servizio avranno una commissione fissa dello 0,1% per ogni operazione.
La piattaforma consente il pagamento delle fees relative alle transazioni in Binance Coin dando la possibilità di ottenere sconti (circa 25%).
Non vengono applicati costi per i depositi e l’exchange ha deciso di ridurre le commissioni di prelievo che valgono solo per bitcoin e ethereum.
le commissioni per i prelievi, invece, sono “dinamiche” ovvero, si adattano allo stato del mercato.
Per quanto riguarda i limiti di deposito e prelievo di valuta fiat, essi ammontano rispettivamente a € 20.000/giorno per i depositi, € 10.000/giorno per i prelievi.
Hai bisogno di aiuto? Contattaci!
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
<ahref=”https://app.tassetrading.it/register”>
ECCELLENTE
In base a 1705 recensioni
Pubblicato su Google
Luigi S
23. Ottobre, 2026
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Con minusvalenze pregresse si intendono le minusvalenze accumulate durante l’attività di trading in regime dichiarativo nei 4 anni precedenti all’anno da dichiarare, che sono state dichiarate in dichiarazione dei redditi ma non sono state mai utilizzate o sono state utilizzate in parte, e che quindi possono compensare le plusvalenze.
Dove trovo le minusvalenze pregresse nella mia dichiarazione dei redditi dell’anno scorso?
Le minusvalenze pregresse si trovano nel rigo RT93 della dichiarazione che hai inviato all’Agenzia delle Entrate l’anno scorso, all’interno della sezione V “Minusvalenze non compensate nell’anno” del quadro RT del Modello Redditi. Se sono state dichiarate e non utilizzate possono quindi compensare le plusvalenze dell’anno da dichiarare, andando ad abbassare o annullare l’importo delle plusvalenze e di conseguenza l’importo delle imposte da versare.
Attenzione: il Modello Redditi da cui si estraggono le minusvalenze pregresse deve essere quello effettivamente inviato all’Agenzia delle Entrate l’anno precedente! (vedi foto 1)
1
Attenzione alle novità a partire dall’anno fiscale 2024: le righe di riepilogo del quadro RT sono cambiate! A seguito dei recenti aggiornamenti normativi (tra cui l’introduzione delle criptoattività nei modelli precedenti), la numerazione è cambiata.
Ecco l’elenco completo con la nuova numerazione delle sezioni di riepilogo:
RT101: SEZ. I
RT102: SEZ. II
RT103: SEZ. III
RT104: SEZ. IV
RT105: SEZ. V
Come aggiorno il vostro Modello Redditi con le mie minusvalenze pregresse se sono diverse?
Quando consegniamo i nostri report puoi accedere alla tua area download, andare nella sezione “Controlla minusvalenze pregresse”, e inserire le minusvalenze nel relativo campo RT93 in base all’anno e cliccare “Salva e rigenera Modello Redditi” in modo che ne venga tenuto conto (vedi foto 2).
ATTENZIONE: dovrai fare questo passaggio solo se le minusvalenze che avevi dichiarato l’anno scorso sono diverse da quelle che abbiamo registrato nel nostro gestionale. Normalmente questo accade se hai usufruito di un servizio diverso dal nostro l’anno precedente, oppure se hai altri conti trading che non abbiamo trattato.
2
Successivamente, puoi proseguire tra le sezioni e scaricare il tuo Modello Redditi aggiornato.
Guarda il tutorial per inserire le tue minusvalenze nella nostra area download!
Nel caso avessi ulteriori dubbi non esitare a contattarci!
Seguici sui nostri social per rimanere sempre aggiornato sulle strategie fiscali, sulle scadenze e sul mondo della fiscalità dei conti trading:
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
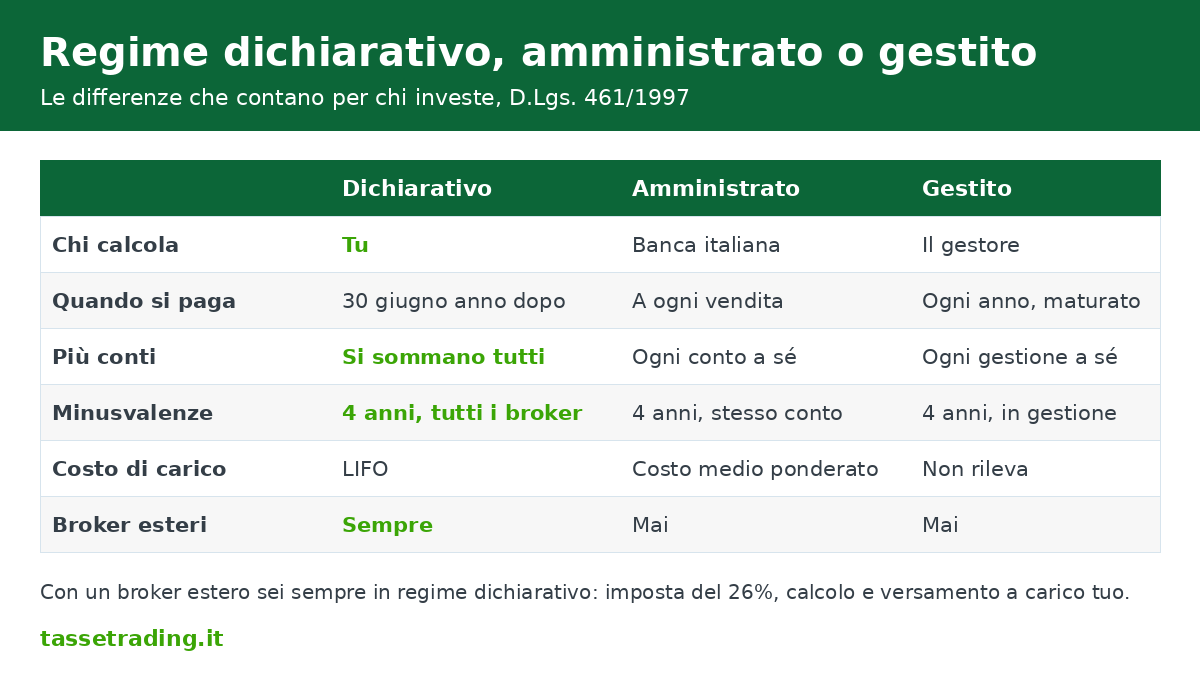
In breve, il regime dichiarativo è quello in cui calcoli e paghi tu le imposte sui tuoi investimenti con il Modello Redditi, D.Lgs. 461/1997, art. 5; nel regime amministrato le calcola e le trattiene la banca o il broker italiano a ogni vendita, art. 6; nel risparmio gestito si tassa ogni anno il valore maturato della gestione, art. 7. Con un broker estero sei sempre in regime dichiarativo.
Hai un conto con Interactive Brokers, DEGIRO, eToro o Trading 212 e ti chiedi perché la banca italiana ti tassa subito mentre il broker estero no? La differenza sta nel regime fiscale: regime dichiarativo da una parte, amministrato dall’altra. I tre regimi li ha introdotti il D.Lgs. 461/1997 e sono alternativi tra loro: cambiano chi fa i conti, quando paghi e come puoi usare le perdite.
Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, lavora ogni giorno con chi è in regime dichiarativo. In questa guida ti spieghiamo le differenze pratiche tra i tre regimi, con i riferimenti di legge.
Cos’è il regime dichiarativo e quando si applica
Il regime dichiarativo è il regime ordinario: se non scegli altro, si applica questo, D.Lgs. 461/1997, art. 5. Il broker ti accredita i proventi lordi, senza trattenere nulla, e sei tu a sommare plusvalenze e minusvalenze dell’anno e a versare l’imposta sostitutiva del 26% con il Modello Redditi, DL 66/2014, art. 3.
Il regime dichiarativo è obbligatorio con tutti i broker esteri, perché un intermediario non residente non può agire da sostituto d’imposta in Italia e quindi non può offrirti l’amministrato. Vale per Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Revolut e per gli exchange cripto come Binance, Coinbase e Kraken.
Con una banca italiana come Fineco o Directa puoi sceglierlo su opzione; in quel caso la banca non trattiene le imposte e ti consegna un riepilogo da dichiarare. I redditi vanno nel quadro RT (o T) per le plusvalenze, nel quadro RM (o M) per dividendi e interessi; il conto estero va anche nel quadro RW (o W), DL 167/1990, art. 4.
Regime amministrato: la banca fa da sostituto d’imposta
Nel regime amministrato la banca, la SIM o il broker italiano calcola e trattiene il 26% ogni volta che chiudi un’operazione in guadagno, D.Lgs. 461/1997, art. 6. È il regime che le banche italiane applicano di default all’apertura del dossier titoli. Tu ricevi il netto e non devi dichiarare quelle operazioni, al contrario di quanto accade in regime dichiarativo.
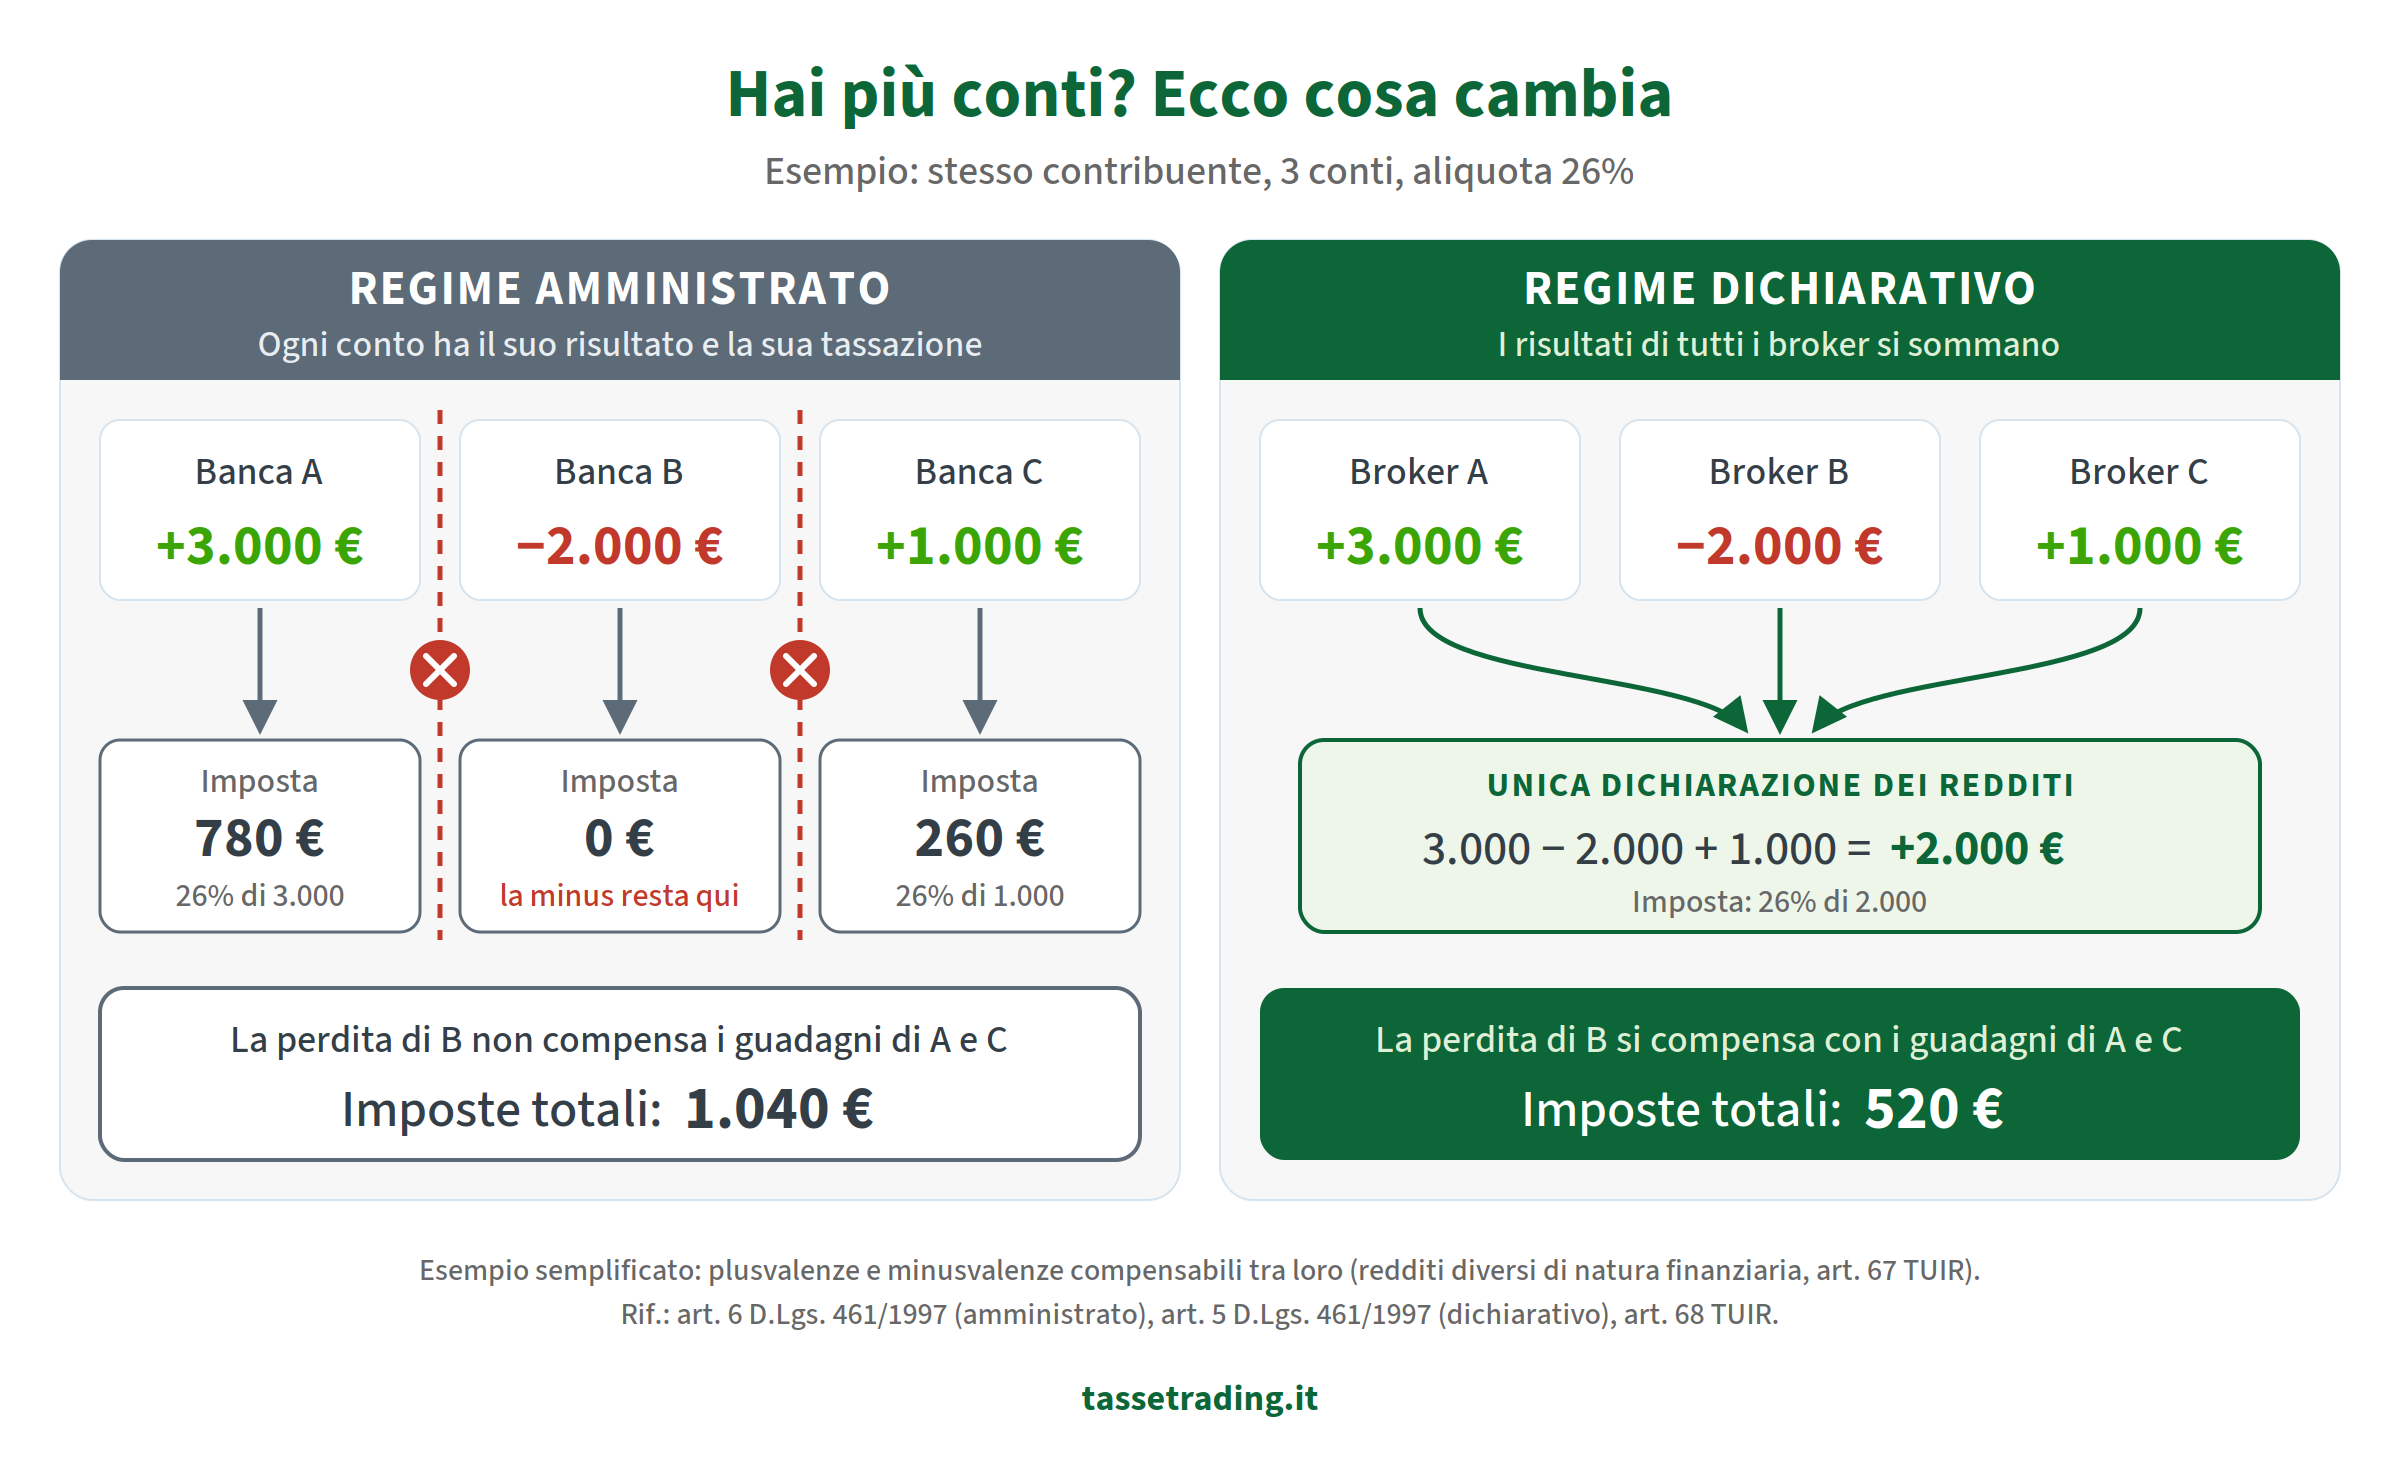
Come funzionano le perdite? Le minusvalenze restano nello “zainetto fiscale” di quel rapporto e si compensano in automatico con le plusvalenze successive realizzate nello stesso rapporto, nell’anno o nei quattro successivi, art. 6, comma 5. Se chiudi il conto con uno zainetto ancora pieno, l’intermediario ti rilascia una certificazione delle minusvalenze che puoi usare in un altro conto amministrato o in dichiarazione.
Il limite vero dell’amministrato è che ogni conto è un mondo a sé: la perdita su Fineco non abbatte il guadagno su un’altra banca. Inoltre il costo di carico delle azioni si calcola con il costo medio ponderato, art. 6, comma 6, mentre in regime dichiarativo si usa il LIFO (si considerano vendute per prime le ultime comprate), TUIR, art. 67, comma 1-bis.
Nota: in entrambi i regimi dividendi, cedole e proventi degli ETF sono redditi di capitale e non si compensano mai con le minusvalenze, TUIR, art. 68, comma 5. Non è una distorsione dell’amministrato: è la regola generale.
Risparmio gestito: si tassa il maturato
Il risparmio gestito riguarda le gestioni patrimoniali: affidi il capitale a un gestore e il risultato si misura una volta all’anno, come differenza tra il valore del patrimonio al 31 dicembre e quello iniziale, al netto di conferimenti, prelievi e commissioni, D.Lgs. 461/1997, art. 7, comma 4.
Se la differenza è positiva il gestore applica il 26%; se è negativa, il risultato si scala dai risultati dei periodi successivi, fino al quarto, art. 7, comma 10.
Qui si paga sul maturato, cioè anche sui titoli che non hai venduto, ma in compenso plusvalenze, dividendi e interessi entrano tutti nello stesso calcolo. È l’unico dei tre regimi in cui un dividendo può “assorbire” una perdita sui titoli.
Regime dichiarativo, amministrato e gestito a confronto
Aspetto
Dichiarativo (art. 5)
Amministrato (art. 6)
Gestito (art. 7)
Chi calcola
Tu (o chi elabora per te)
Banca o broker italiano
Il gestore
Quando si paga
Entro il 30 giugno dell’anno dopo
A ogni vendita in guadagno
Una volta l’anno sul maturato
Aliquota
26% (12,5% titoli di Stato)
26% (12,5% titoli di Stato)
26% sul risultato netto
Più conti
Si sommano tutti in un’unica dichiarazione
Ogni conto a sé
Ogni gestione a sé
Minusvalenze
4 anni, su tutti i broker
4 anni, solo nello stesso rapporto
4 anni, dentro la gestione
Dividendi vs perdite
Non compensabili
Non compensabili
Compensabili
Costo di carico
LIFO
Costo medio ponderato
Non rileva
Dichiarazione
Obbligatoria (RT, RM, RW)
Non serve
Non serve
Broker esteri
Sempre
Mai
Mai
Le valute fanno eccezione: le plusvalenze da cambio su conti e depositi in valuta estera sono sempre in regime dichiarativo, e si tassano solo se la giacenza complessiva ha superato 51.645,69 € per almeno sette giorni lavorativi continui, TUIR, art. 67, comma 1-ter.
Quale conviene e come si cambia regime
Il regime amministrato conviene a chi ha un solo conto italiano, non vuole pensieri e accetta di pagare subito. Il regime dichiarativo conviene a chi ha più conti, perché somma i risultati di tutti i broker e usa le minusvalenze di uno contro i guadagni di un altro.
In regime dichiarativo inoltre paghi a giugno dell’anno dopo, intanto reinvesti il lordo, e puoi applicare più strategie fiscali. Il prezzo è la dichiarazione annuale, con il rischio di sbagliare se fai i conti da solo.
Attenzione ai limiti della compensazione. “Sommare tutti i broker” non vuol dire che tutto si compensa con tutto. Le cripto-attività fanno categoria a sé: le loro minusvalenze si usano solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis. I guadagni degli ETF armonizzati sono redditi di capitale e non assorbono le perdite su azioni, mentre le perdite sugli stessi ETF sono minusvalenze, TUIR, art. 44, comma 1, lett. g) e art. 67, comma 1, lett. c-ter.
Dividendi, cedole e interessi restano sempre fuori dal gioco delle compensazioni.
Se vuoi capire come questi limiti pesano sul tuo portafoglio prima di scegliere, puoi prenotare una consulenza personalizzata sul regime dichiarativo con il nostro personale.
Si può passare da un regime all’altro? Sì, ma solo con una banca italiana: l’opzione per l’amministrato si esercita all’apertura del rapporto o, se già aperto, prima dell’inizio dell’anno, e la revoca ha effetto dal 1° gennaio successivo, D.Lgs. 461/1997, art. 6, comma 1. Con un broker estero non c’è nulla da scegliere: il regime dichiarativo è l’unico possibile.
Riguarda il 2025? Se nel 2025 hai operato con un broker estero in regime dichiarativo, le imposte si versano entro il 30 giugno 2026 (o entro il 30 luglio con la maggiorazione dello 0,40%). Il Modello Redditi si invia entro il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre; il 730 entro il 30 settembre 2026.
Hai conti trading esteri da dichiarare?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.
      ECCELLENTE     In base a 1705 recensioni                   Pubblicato su Google        Luigi S  23. Ottobre, 2026    Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.        Pubblicato su Google        Marco Seregni  14. Ottobre, 2026    Ottimo servizio. Veloci, precisi e molto disponibili.        Pubblicato su Google        marina restori  12. Ottobre, 2026    Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!        Pubblicato su Google        Marco Passuello  11. Ottobre, 2026    Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.        Pubblicato su Google        Marco Pavesi  24. Settembre, 2026    OTTIMO SERVIZIO        Pubblicato su Google        Emanuele Bosi  16. Settembre, 2026    Gentili e tempestivi        Pubblicato su Google        Franca De Martis  8. Settembre, 2026    Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore        Pubblicato su Google        Marco Giovini  7. Settembre, 2026    RAPIDI e precisi        Pubblicato su Google        Rene Hofer  7. Settembre, 2026    Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!        Pubblicato su Google        gotamo65  3. Settembre, 2026    Gentili, disponibili, ed economici. Grazie
Riferimenti normativi
D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lettere da c) a c-quinquies): redditi diversi di natura finanziaria; comma 1-bis: criterio LIFO; comma 1-ter: soglia di 51.645,69 € per le valute.
D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto. Art. 44, comma 1, lett. g): proventi degli OICR come redditi di capitale.
D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6: regime del risparmio amministrato (comma 1 opzione e revoca, comma 5 compensazione nello stesso rapporto e certificazione delle minusvalenze, comma 6 costo medio ponderato); art. 7: regime del risparmio gestito (comma 4 risultato maturato, comma 10 riporto del risultato negativo).
D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014 (12,5% per i titoli di Stato).
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).
Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
Oggi vediamo com’è possibile evitare la doppia imposizione sui dividendi esteri
I dividendi esteri, ovvero quelle parti di utili distribuite dalle società ai loro azionisti, sono soggetti a una doppia tassazione:
Nel paese d’origine (i Trattati contro la doppia tassazione prevedono che il 15% sia sempre versato alla fonte)
in Italia, al 26% al lordo in frontiera
Abbiamo già parlato della differenza tra il netto in frontiera e il lordo in frontiera e abbiamo riportato un esempio sulle differenze della metodologia di calcolo. In ogni caso è presente una doppia tassazione e il nostro dividendo verrà tassato due volte. E’ possibile evitare questa doppia imposizione? Come recuperare queste imposte versate? E’ possibile risparmiare tasse sui dividendi esteri?
A queste domande risponderemo in questa lezione di strategie fiscali.
In questa ottava lezione di ottimizzazione fiscale vediamo come RIDURRE LE IMPOSTE SUI DIVIDENDI ESTERI
Premesso che i trattati contro la doppia imposizione prevedono sempre che il 15% sia dovuto alla fonte è possibile fare qualcosa per limitare la doppia tassazione?
E’ possibile, ma spesso antieconomico, chiedere il rimborso per la parte eccedente del 15% e ricordiamo che sul rimborso si dovrà comunque pagare un’imposta. Accantonata questa ipotesi cosa vi conviene fare? Come procedere?
Invece è sempre possibile per i titoli emessi nei Paesi con più alta tassazione dei dividendi, superiore a quella del 15%, investire nel CFD piuttosto che nel titolo sottostante, poiché di solito i broker applicano ai dividendi del CFD la ritenuta del 15% prevista nelle Convenzioni contro le doppie imposizioni, anziché la ritenuta più elevata applicata nel Paese di origine sul sottostante.
Per ottimizzare la tassazione
acquistare il CFD al posto del titolo sottostante
poiché di solito i Broker trattengono l’aliquota del 15%
Questa strategia è particolarmente utile per i titoli emessi dai paesi con aliquote maggiori. Ad esempio la Svizzera trattiene un’aliquota del 35% sul dividendo, nettamente superiore a quella del 15% prevista dai Trattati conto la doppia imposizione.
Riportiamo i principali paesi con le aliquote trattenute sui dividendi esteri:
26% – ITALIA
15% – USA
30% – FRANCIA
25% – GERMANIA
0% – REGNO UNITO
35% – SVIZZERA
25% – CANADA
20% – IRLANDA
15% – LUSSEMBURGO
15% – PAESI BASSI
30% – BELGIO
15% – GIAPPONE
19% – SPAGNA
E’ possibile ottenere, attraverso una determinata procedura, un rimborso della doppia tassazione dei dividendi esteri, con la diretta applicazione dell’aliquota concordata tra i due Paesi, nel caso in cui sia stata pagata un’aliquota maggiore rispetto a quella prevista dalle Convenzioni contro le doppie imposizioni. L’importo rimborsato dovrà essere portato nuovamente a tassazione del 26%.
Per ottimizzare la tassazione è conveniente talvolta acquistare il CFD al posto del titolo sottostante specialmente per i paesi con aliquota maggiore al 15%.
Vediamo subito un esempio:
DIVIDENDO SU AZIONE SVIZZERA
dividendo: €100
tassazione in Svizzera al 35%
tassazione in Italia al 26%
NETTO PERCEPITO 39€TASSAZIONE AL 61%
DIVIDENDO SU CFD SVIZZERA
dividendo: €100
tassazione in Svizzera al 15%
tassazione in Italia al 26%
NETTO PERCEPITO 59€TASSAZIONE AL 41%
Investire in CFD piuttosto che sul sottostante può essere fattibile su alcuni broker che permettono sia la compravendita di azioni sia quella di CFD. Tra gli altri ricordiamo eToro e Interactive Brokers. Ovviamente ci sono molti più broker che permettono di attuare questa strategia.
Ai fini fiscali i redditi derivanti dai CFD finiscono nei Redditi Diversi (quadro RT, Modello Redditi Persone Fisiche) e si sommano a tutti gli altri redditi derivanti da azioni, opzioni, futures, forex e valute.
Non perderti le nostre strategie fiscali!
Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:
*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti
ECCELLENTE
In base a 1705 recensioni
Pubblicato su Google
Luigi S
23. Ottobre, 2026
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google
Marco Seregni
14. Ottobre, 2026
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google
marina restori
12. Ottobre, 2026
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google
Marco Passuello
11. Ottobre, 2026
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google
Marco Pavesi
24. Settembre, 2026
OTTIMO SERVIZIO
Pubblicato su Google
Emanuele Bosi
16. Settembre, 2026
Gentili e tempestivi
Pubblicato su Google
Franca De Martis
8. Settembre, 2026
Soddisfatta per il servizio ottimo e veloce;
ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte
Grazie di cuore
Pubblicato su Google
Marco Giovini
7. Settembre, 2026
RAPIDI e precisi
Pubblicato su Google
Rene Hofer
7. Settembre, 2026
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
In breve: se incassi dividendi esteri tramite un broker estero (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) devi dichiararli tu nel quadro RM e pagare in Italia il 26% calcolato sul dividendo lordo, cioè prima della ritenuta applicata nel Paese estero.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, ti accompagna in tre passi: capire la regola, fare il calcolo, sapere cosa va in dichiarazione.
I punti chiave
Aliquota italiana: 26% a titolo d’imposta sostitutiva (art. 18 TUIR).
Base imponibile con broker estero: il lordo frontiera, cioè il dividendo prima della ritenuta estera.
Con broker italiano: la base è il netto frontiera e paga direttamente l’intermediario.
Ritenuta estera: di norma non si recupera in Italia (art. 165 TUIR).
Dove si dichiarano: quadro RM (rigo RM31, Sezione II-A) e quadro RW per le azioni detenute all’estero.
Passo 1. La regola generale: imposta sostitutiva al 26%
I dividendi sono redditi di capitale (art. 44, comma 1, lett. e, TUIR). Per una persona fisica non imprenditore, quelli pagati da società estere e incassati senza un intermediario italiano sono soggetti a un’imposta sostitutiva del 26% (art. 18 TUIR; art. 27, comma 4, DPR 600/1973).
Il broker estero non trattiene le imposte italiane: calcolo e versamento spettano a te, attraverso il Modello Redditi PF. Per i dividendi non si può scegliere la tassazione ordinaria IRPEF: l’art. 18, comma 1, TUIR esclude espressamente dall’opzione gli utili di cui all’art. 27, comma 4, DPR 600/1973.
Poiché sono redditi di capitale, i dividendi non si compensano con le minusvalenze su azioni, opzioni, futures, CFD o forex, che sono redditi diversi e vanno nel quadro RT (art. 68, comma 5, TUIR).
Netto frontiera o lordo frontiera?
Sul dividendo estero il Paese di origine applica quasi sempre una ritenuta (per esempio il 15% negli USA con modulo W-8BEN). Il 26% italiano si calcola su importi diversi a seconda del broker:
Broker italiano (regime amministrato)
Broker estero (regime dichiarativo)
Base imponibile
Netto frontiera: dividendo meno ritenuta estera
Lordo frontiera: dividendo prima della ritenuta estera
Chi paga l’imposta
L’intermediario
Tu, in dichiarazione
Fonte
Art. 27, comma 4-bis, DPR 600/1973
Ris. 80/E/2007; Interpello n. 111/2020; istruzioni rigo RM31
Risultato
Prelievo totale più basso
Prelievo totale più alto
L’Agenzia delle Entrate ha fissato il principio del lordo frontiera nella Risoluzione n. 80/E del 2007 e lo ha confermato nella Risposta a interpello n. 111 del 21 aprile 2020: per i dividendi dichiarati nel quadro RM la base imponibile è l’utile al lordo delle ritenute estere. Le istruzioni del Modello Redditi PF dicono lo stesso: nel rigo RM31, colonna 3, il reddito va indicato al lordo delle ritenute subite nello Stato estero.
Passo 2. Il calcolo, le ritenute per Paese e la doppia imposizione
Su un dividendo estero incassato con un broker estero il prelievo totale è la somma della ritenuta del Paese di origine (di solito il 15% con convenzione) e del 26% italiano calcolato sul lordo: con gli Stati Uniti si arriva al 41%, contro il 37,1% di un broker italiano. La ritenuta estera, di norma, non si recupera.
Esempio su un dividendo USA
Dividendo lordo di 100 €, ritenuta USA del 15%, imposta italiana del 26%:
Broker italiano (netto frontiera)
Broker estero (lordo frontiera)
Dividendo lordo
100,00 €
100,00 €
Ritenuta USA 15%
−15,00 €
−15,00 €
Imposta italiana 26%
−22,10 € (su 85 €)
−26,00 € (su 100 €)
Netto incassato
62,90 €
59,00 €
Prelievo totale
37,1%
41,0%
Con un broker estero paghi quindi 3,90 € in più ogni 100 € di dividendo. Per fare il calcolo sui tuoi importi usa il calcolatore tasse dividendi.
Ritenute estere nei principali Paesi
Le convenzioni contro le doppie imposizioni firmate dall’Italia fissano in genere un massimo del 15% sui dividendi. Se il Paese estero trattiene di più, la differenza si può chiedere a rimborso all’autorità fiscale estera, ma la procedura è spesso lenta e conviene solo su importi rilevanti.
Di norma no. L’art. 165 TUIR concede il credito per le imposte estere solo sui redditi che entrano nel reddito complessivo, mentre i dividendi in regime dichiarativo sono tassati con imposta sostitutiva e ne restano fuori. Il risultato è una doppia imposizione. Per capire quali proventi del conto trading possono invece usare il credito d’imposta, leggi la guida al Quadro CE.
Con le sentenze n. 25698 del 1° settembre 2022 e n. 10204 del 16 aprile 2024 la Cassazione ha stabilito che le convenzioni internazionali prevalgono sulla norma interna: il contribuente può chiedere il rimborso della maggiore imposta pagata in Italia, anche se il reddito sconta l’imposta sostitutiva. Il rimborso però non è automatico: serve un’istanza all’Agenzia delle Entrate e, in caso di diniego o silenzio, un ricorso in giustizia tributaria con un professionista. Per la maggior parte dei piccoli e medi investitori costi e tempi superano il beneficio.
Passo 3. Cosa va nel quadro RM e nel quadro RW
I dividendi esteri incassati con un broker estero vanno in due quadri del Modello Redditi PF: il quadro RM per l’imposta del 26% sul dividendo (rigo RM31, Sezione II-A, un rigo per ogni Stato) e il quadro RW per il monitoraggio delle azioni estere che li hanno prodotti e per l’IVAFE.
Quadro RM, Sezione II-A, rigo RM31
Per ogni Stato estero da cui ricevi dividendi si compila un rigo con il codice H (utili da partecipazioni non qualificate), il codice dello Stato estero, l’importo al lordo frontiera e l’aliquota del 26%. Per il dettaglio delle colonne rimandiamo alle istruzioni del Modello Redditi PF 2026, Fascicolo 2, e alla nostra guida al quadro RM.
Quadro RW: monitoraggio e IVAFE
Nel quadro RW (art. 4 DL 167/1990) non si indica il singolo dividendo, ma il valore delle azioni estere che lo hanno prodotto. Su queste si paga l’IVAFE (art. 19 DL 201/2011): 0,20% del valore, 0,40% per i prodotti finanziari detenuti in Paesi a fiscalità privilegiata.
Attenzione: dichiarare il netto al posto del lordo, o dimenticare il quadro RM o RW, espone a sanzioni. Se hai già sbagliato, valuta il ravvedimento operoso.
Vuoi i dividendi esteri già pronti per la dichiarazione?
Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi i dividendi calcolati al lordo frontiera e divisi per Paese, i facsimili dei quadri RM, RT, RL e RW pronti da riportare in dichiarazione e il calcolo dell’IVAFE sulle attività estere.
Quanto si paga di tasse sui dividendi esteri in Italia?
Il 26% come imposta sostitutiva. Con un broker estero il 26% si calcola sul dividendo lordo, prima della ritenuta estera, che quindi si aggiunge all’imposta italiana.
Che differenza c’è tra netto frontiera e lordo frontiera?
Il netto frontiera è il dividendo dopo la ritenuta estera, il lordo frontiera è il dividendo prima della ritenuta. I broker italiani tassano il netto frontiera; con un broker estero si tassa il lordo frontiera.
Posso recuperare la ritenuta estera con un credito d’imposta?
In via ordinaria no, perché l’art. 165 TUIR lo esclude per i redditi con imposta sostitutiva. La Cassazione (sentenze 25698/2022 e 10204/2024) riconosce però il diritto al rimborso tramite istanza e, se necessario, ricorso.
In quale rigo vanno i dividendi esteri?
Nel rigo RM31 del quadro RM (Sezione II-A): codice H, codice dello Stato estero, importo al lordo frontiera e aliquota 26%. Le azioni che li producono vanno nel quadro RW.
Posso compensare i dividendi esteri con le minusvalenze?
No. I dividendi sono redditi di capitale (quadro RM), le minusvalenze sono redditi diversi (quadro RT) e le due categorie non si compensano.
Devo dichiarare i dividendi se il broker ha già trattenuto le tasse?
Sì. La ritenuta del broker estero è l’imposta del Paese di origine, non quella italiana: il 26% italiano va sempre pagato in dichiarazione.
Agenzia delle Entrate, Risoluzione n. 80/E del 2007
Agenzia delle Entrate, Risposta a interpello n. 111 del 21 aprile 2020
Corte di Cassazione, sentenze n. 25698/2022 e n. 10204/2024
Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM (rigo RM31)
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 2 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.