Tassazione conto trading estero: guida 2026 su come dichiararlo

Ottobre 24, 2023

Tassazione conto trading estero: guida 2026 su come dichiararlo

In breve: la tassazione di un conto trading estero si regge su due obblighi validi per chiunque sia fiscalmente residente in Italia, anche se il conto è in perdita: dichiarare il conto nel quadro RW (o W del 730) e pagare l’IVAFE o l’imposta sulle cripto-attività, e dichiarare i guadagni nei quadri RT, RM e RL (o T, M e D). Il broker estero non trattiene le imposte italiane: calcolo e versamento spettano a te. Paghi il 26% su plusvalenze, dividendi e interessi (33% sulle cripto dal 2026), il 12,5% sui titoli di Stato e l’IRPEF su ETF non armonizzati, P2P e bonus. Le imposte si versano con F24 entro il 30 giugno, la dichiarazione si invia entro il 30 settembre (730) o il 31 ottobre (Modello Redditi).

Punti chiave

  • Chi: ogni residente in Italia con conto, dossier titoli o cripto all’estero, anche senza vendite o in perdita.
  • Regime dichiarativo: con un broker estero calcoli e versi tu le imposte; con una banca italiana ci pensa l’intermediario.
  • Report del broker: non bastano, servono cambio del giorno di ogni operazione e LIFO sulle vendite.
  • Nessuna soglia: anche cento euro di azioni vanno dichiarati; esonerati solo i conti correnti sotto 15.000 euro senza IVAFE.
  • Hai dimenticato un anno? Si regolarizza prima di un controllo e il costo in più scende quanto prima lo fai.

Cosa trovi in questa guida
Quando devi dichiarare il conto trading estero
Come dichiarare il conto trading estero, passo per passo
Regime dichiarativo o amministrato
Quadro RW (o W): conti correnti, conti titoli e cripto con le relative soglie
Quanto si paga di tasse sul trading, strumento per strumento
Tasse sul forex e sui CFD
Esempio di calcolo delle tasse su un conto trading
Cripto-attività: il regime dal 2023 e cosa valeva prima
Scadenze: quando si pagano le tasse sul trading
Se non hai dichiarato: il ravvedimento operoso
Perché Tasse Trading e cosa ti consegniamo
Domande frequenti

Questa guida è il punto di partenza per chi ha un conto presso Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, XTB, Binance, Coinbase, Kraken o qualsiasi altro intermediario estero: quando si dichiara il conto trading, come si fa passo per passo, quanto si paga di tasse su ogni strumento (anche forex e CFD), quando si paga e cosa succede se hai dimenticato qualcosa.

Quando devi dichiarare il conto trading estero

Sempre, se sei fiscalmente residente in Italia e hai un conto presso un intermediario con sede all’estero: conta la residenza fiscale, non la cittadinanza (art. 2 TUIR). Gli obblighi sono due e indipendenti tra loro. Il primo è il monitoraggio fiscale: il conto, il dossier titoli o il wallet vanno indicati nel quadro RW del Modello Redditi (o W del 730) con il loro valore, anche se nell’anno non hai fatto nessuna operazione, e su quel valore si pagano l’IVAFE o l’imposta sulle cripto-attività (art. 4 DL 167/1990; art. 19 DL 201/2011). Il secondo è la dichiarazione dei redditi che il conto ha prodotto: plusvalenze, dividendi, interessi, cedole, proventi di ETF e cripto, ciascuno nel proprio quadro.

Non esiste una soglia sotto la quale un conto titoli o un conto cripto non va dichiarato: l’unico esonero riguarda i conti correnti e depositi che nell’anno non superano 15.000 euro, e solo se non è dovuta l’IVAFE (art. 4, c. 3, DL 167/1990, modificato dalla L. 186/2014). Un conto trading con cento euro di azioni va dichiarato. E va dichiarato anche un conto in perdita: “ho solo perso, quindi non dichiaro” è l’errore più comune. Il monitoraggio e l’IVAFE non dipendono dal risultato, e le minusvalenze dichiarate sono un credito da usare contro i guadagni dei quattro anni successivi; non dichiarandole si perdono (art. 68, c. 5, TUIR).

Come dichiarare il conto trading estero, passo per passo

Dichiarare un conto trading estero significa trasformare i report del broker nei numeri che chiede il Fisco italiano, versare le imposte con F24 e inviare la dichiarazione dei redditi. Con un broker estero sei in regime dichiarativo, quindi ogni passaggio spetta a te o a chi ti aiuta (art. 5 D.Lgs. 461/1997).

  1. Scarica i report annuali del broker. Di solito servono l’estratto conto o activity statement dell’anno, il report delle operazioni chiuse, i dividendi e gli interessi e il valore del conto al 31 dicembre. Il broker li rende disponibili tra gennaio e marzo.
  2. Ricostruisci le operazioni con le regole italiane. Il report del broker non basta: gli importi in valuta vanno convertiti al cambio del giorno di ogni operazione (art. 9, c. 2, TUIR), le vendite di titoli e valute seguono il criterio LIFO (art. 67, c. 1-bis, TUIR) e i dividendi esteri si tassano sul lordo, prima della ritenuta estera (art. 18 TUIR).
  3. Compila i quadri. Quadro RW (o W) per il conto e l’IVAFE, quadro RT (o T) per plusvalenze e minusvalenze, quadro RM (o M) per dividendi e interessi, quadro RL (o D) per i redditi in tassazione ordinaria. Per la compilazione rimandiamo alle istruzioni del Modello Redditi PF e del Modello 730.
  4. Versa le imposte con F24 entro il 30 giugno dell’anno successivo, o entro il 30 luglio con la maggiorazione dello 0,40% (art. 17 DPR 435/2001).
  5. Invia la dichiarazione entro il 30 settembre se usi il 730, o entro il 31 ottobre se usi il Modello Redditi (art. 2 DPR 322/1998), da solo, tramite il tuo commercialista o il CAF.

Il passaggio che richiede più tempo è il secondo: con centinaia di operazioni in valuta, dividendi da più Paesi e strumenti diversi sullo stesso conto, è lì che nascono quasi tutti gli errori. È anche il passaggio che facciamo noi per te, come spieghiamo più sotto.

Regime dichiarativo o amministrato

Con una banca o un broker con sede in Italia in regime amministrato (Fineco, Directa, Banca Sella, Trade Republic tramite la succursale italiana) l’intermediario fa da sostituto d’imposta: trattiene il 26% a ogni vendita in guadagno e a ogni dividendo, gestisce le minusvalenze nello zainetto fiscale e in dichiarazione non va indicato nulla (art. 6 D.Lgs. 461/1997). Con un broker estero sei in regime dichiarativo (art. 5 D.Lgs. 461/1997): incassi gli importi lordi e a fine anno devi ricostruire tu tutte le operazioni secondo le regole italiane, calcolare le imposte e versarle con il modello F24. È il caso di Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, XTB, Freedom24 e di tutti gli exchange di criptovalute, da Binance, Coinbase, Kraken e Crypto.com fino ai wallet in autocustodia dove tieni bitcoin (BTC), ethereum (ETH), solana (SOL) o altri token.

Il regime dichiarativo non è uno svantaggio in sé: le imposte si pagano una volta l’anno invece che a ogni operazione, le minusvalenze si compensano su tutti i conti e non solo all’interno di uno, e per alcuni redditi è possibile scegliere la tassazione ordinaria. Richiede però di fare bene i conti, perché i report dei broker esteri non sono fatti per il Fisco italiano: valute, LIFO, lordo frontiera e classificazione degli strumenti vanno ricostruiti.

Quadro RW (o W): conti correnti, conti titoli e cripto con le relative soglie

Il monitoraggio fiscale nel quadro RW (quadro W per chi usa il 730) serve a comunicare al Fisco le attività detenute all’estero e a calcolare le imposte patrimoniali. Per chi investe le attività sono tre, con regole e soglie diverse.

AttivitàQuando va dichiarataImpostaRiferimento
Conto corrente o deposito estero (anche la liquidità di un conto trading, se il broker la tiene su un rapporto separato)Se il valore massimo complessivo nell’anno supera 15.000 euro, oppure se la giacenza media supera 5.000 euroIVAFE fissa di 34,20 euro per conto, dovuta solo con giacenza media oltre 5.000 euroArt. 2 L. 186/2014; art. 19, c. 20, DL 201/2011; Circ. 28/E/2012
Conto titoli e conto trading (azioni, ETF, obbligazioni, derivati, CFD)Sempre, qualunque sia l’importoIVAFE dello 0,2% sul valore al 31 dicembre, rapportato ai giorni; 0,4% se l’intermediario ha sede in un Paese black listArt. 19, c. 20, DL 201/2011; L. 213/2023
Cripto-attività (bitcoin, ethereum, solana, stablecoin e altri token su exchange come Binance, Coinbase, Kraken, Crypto.com, o in un wallet in autocustodia)Sempre, qualunque sia l’importoImposta sul valore delle cripto-attività dello 0,2% sul valore al 31 dicembreArt. 19, c. 18, DL 201/2011; L. 197/2022

Per ogni rapporto si indicano il tipo di attività, lo Stato dell’intermediario (con il codice dello Stato estero), la quota di possesso, i valori all’inizio e alla fine dell’anno in euro e i giorni di detenzione. Omettere il quadro RW costa dal 3% al 15% degli importi non dichiarati, il doppio nei Paesi black list (art. 5, c. 2, DL 167/1990), oltre alle imposte non versate. Nel 730 le imposte del quadro W vengono calcolate nel prospetto 730-3 ma si versano con F24, non in busta paga.

Quanto si paga di tasse sul trading, strumento per strumento

Il TUIR divide i redditi finanziari in due famiglie che non si mescolano. I redditi diversi (art. 67) sono i guadagni e le perdite da compravendita: si sommano tra loro, l’imposta si paga sul netto e le perdite si riportano per quattro anni. I redditi di capitale (art. 44) sono i frutti del capitale, dividendi e interessi: si tassano uno per uno al lordo, senza compensazioni. Questa tabella dice, strumento per strumento, dove va ogni reddito e quanto paghi di tasse.

Strumento e redditoCategoriaQuadroAliquota
Azioni: plusvalenze e minusvalenzeReddito diverso (art. 67, lett. c-bis)RT (o T)26% sul netto
Azioni: dividendi esteriReddito di capitale (art. 44, lett. e)RM (o M)26% sul lordo frontiera; ritenuta estera non recuperabile
Interessi sulla liquidità del conto, conti depositoReddito di capitale (art. 44, lett. a)RM (o M)26%, con opzione per l’IRPEF
Obbligazioni: cedoleReddito di capitale (art. 44, lett. a)RM (o M)26%; 12,5% per titoli di Stato italiani ed esteri in white list
Obbligazioni: plusvalenze e minusvalenzeReddito diverso (art. 67, lett. c-ter)RT (o T)26%; aliquota effettiva 12,5% sui titoli di Stato white list
ETF armonizzati (UCITS): distribuzioni e guadagni alla venditaReddito di capitale (art. 44, lett. g)RM (o M)26%; 12,5% sulla quota di titoli di Stato
ETF armonizzati e non armonizzati: perdite alla venditaReddito diverso (art. 67, lett. c-ter)RT (o T)Minusvalenza, compensabile con altri redditi diversi per 4 anni
ETF non armonizzati (es. USA): distribuzioni e guadagniReddito di capitale in tassazione ordinaria (art. 10-ter, c. 6, L. 77/1983)RL (o D)IRPEF progressiva; puoi recuperare la ritenuta estera nel quadro CE
ETC ed ETN (es. oro)Reddito diverso (art. 67; Ris. 72/E/2010)RT (o T)26% sul netto, piena compensazione
Opzioni, futures, CFD, forexReddito diverso da derivati (art. 67, lett. c-quater)RT (o T)26% sulla somma dei differenziali
Certificates: plusvalenze e cedole condizionateReddito diverso (art. 67, lett. c-ter e c-quinquies)RT (o T)26% sul netto
Valute estere sul conto multivaluta: conversioni e prelieviReddito diverso (art. 67, lett. c-ter)RT (o T)26%, solo se la giacenza complessiva in valuta ha superato 51.645,69 euro per 7 giorni lavorativi continui (art. 67, c. 1-ter)
Cripto-attività: plusvalenze, permute rilevanti, staking e altri proventiReddito diverso (art. 67, lett. c-sexies)RT (o T), sezione cripto26% fino al 2025, 33% dal 2026; paniere di minusvalenze separato
Interessi da P2P lending esteroReddito di capitale in tassazione ordinaria (art. 44, lett. a; Ris. 56/E/2020)RL (o D)IRPEF progressiva; ritenuta estera recuperabile nel quadro CE
Bonus del broker, premi di benvenuto, compensi da popular investor o copy tradingReddito diverso da obblighi di fare o lavoro autonomo occasionale (art. 67, lett. l)RL (o D)IRPEF progressiva

Le aliquote IRPEF sui redditi 2025 sono 23%, 35% e 43% più le addizionali; dal periodo d’imposta 2026 lo scaglione intermedio scende al 33% (L. 199/2025). Il 26% deriva dall’art. 3 DL 66/2014; le regole di calcolo (LIFO per titoli e valute, costo medio ponderato per i fondi, somma dei differenziali per i derivati, lordo frontiera per i dividendi) sono negli artt. 67 e 68 TUIR e nella prassi richiamata nelle singole guide. Il quadro CE non è nel nostro servizio: il credito per le ritenute estere si valuta con il proprio commercialista o CAF.

Tasse sul forex e sui CFD

Le tasse sul forex fatto con un broker online si pagano come quelle sui derivati: i contratti sulle valute del mercato forex (spot e rolling spot) sono redditi diversi di natura finanziaria (art. 67, c. 1, lett. c-quater, TUIR; Ris. 102/E del 25 ottobre 2011). Lo stesso vale per i contratti per differenza (CFD) su indici, azioni, materie prime e cripto. Si sommano tutti i differenziali realizzati nell’anno, positivi e negativi, e sul risultato netto si paga il 26% nel quadro RT (o T). Se l’anno chiude in perdita, la minusvalenza si usa contro i guadagni dei quattro anni successivi, anche quelli su azioni, ETC o altri derivati (art. 68, c. 5, TUIR).

Il conto del broker forex o CFD va anche nel quadro RW (o W), con l’IVAFE dello 0,2%, come qualsiasi conto trading estero. Il trading sul forex non va confuso con la semplice detenzione di dollari o altre valute su un conto multivaluta: in quel caso c’è un guadagno tassabile solo se si supera la soglia di giacenza, come spieghiamo nella guida alla tassazione delle valute estere.

Esempio di calcolo delle tasse su un conto trading

Un esempio rende il calcolo delle tasse sul trading più chiaro di qualsiasi tabella. Prendiamo un investitore residente in Italia con un conto presso un broker estero, aperto tutto il 2026. Nell’anno vende azioni con una plusvalenza di 8.000 euro, chiude CFD in perdita per 3.000 euro, incassa 500 euro lordi di dividendi da società americane (425 euro netti dopo la ritenuta USA del 15%, applicata con il modulo W-8BEN) e al 31 dicembre il conto vale 50.000 euro.

VoceQuadroCalcoloImposta
Plusvalenza azioni meno perdita CFDRT (o T)(8.000 − 3.000) × 26%1.300 euro
Dividendi USA, sul lordoRM (o M)500 × 26%130 euro
IVAFE sul valore del contoRW (o W)50.000 × 0,2%100 euro
Totale da versare con F24entro il 30 giugno 20271.530 euro

Tre cose da notare. La perdita sui CFD riduce la plusvalenza sulle azioni perché sono entrambe redditi diversi, mentre non può ridurre le tasse sui dividendi, che sono redditi di capitale. I 75 euro trattenuti negli Stati Uniti non si scalano dal 26% italiano, che si calcola sul lordo. Se la perdita sui CFD fosse stata di 10.000 euro, non avresti pagato nulla nel quadro RT e i 2.000 euro di differenza sarebbero rimasti come minusvalenza da usare entro il 2030. Per una stima veloce sulle tue vendite puoi usare il nostro calcolatore delle plusvalenze.

Cripto-attività: il regime dal 2023 e cosa valeva prima

Dal 1° gennaio 2023 le cripto-attività hanno una disciplina propria, introdotta dalla Legge di Bilancio 2023 (L. 197/2022) con la lettera c-sexies dell’art. 67 TUIR: plusvalenze da cessione, permute tra cripto con caratteristiche diverse (per esempio da bitcoin (BTC) o ethereum (ETH) a una stablecoin come USDT o USDC) e proventi da detenzione come lo staking sono redditi diversi tassati con imposta sostitutiva, nel quadro RT (sezione dedicata) o T del 730. L’aliquota è il 26% per le operazioni fino al 31 dicembre 2025 e il 33% dal 1° gennaio 2026; la franchigia di 2.000 euro è stata abolita dal 2025 (L. 207/2024). Le minusvalenze cripto si compensano solo con plusvalenze cripto, per quattro anni. Il wallet o il conto sull’exchange va nel quadro RW con l’imposta sul valore dello 0,2%, e il costo di acquisto va documentato con elementi certi, altrimenti vale zero (art. 68, c. 9-bis, TUIR). Per i redditi 2026 trovi tutto nella guida alla dichiarazione cripto 2027; le guide per dichiarare Binance, le tasse su Coinbase, la dichiarazione Kraken e i redditi su Crypto.com spiegano i documenti da scaricare da ciascun exchange.

Fino al 2022, in assenza di una norma specifica, l’Agenzia delle Entrate assimilava le criptovalute alle valute estere (Risoluzione 72/E del 2 settembre 2016): le plusvalenze erano imponibili solo se la giacenza complessiva dei wallet aveva superato i 51.645,69 euro per almeno sette giorni lavorativi continui nell’anno, con le regole dell’art. 67, c. 1-ter, e il monitoraggio nel quadro RW senza IVAFE. I proventi da staking, mining, airdrop e interessi su piattaforme di lending, invece, non erano plusvalenze da cessione e venivano tassati in IRPEF come redditi ordinari (quadro RL). Chi deve regolarizzare anni fino al 2022 ragiona ancora con quelle regole; dal 2023 contano solo le nuove.

Scadenze: quando si pagano le tasse sul trading

Le tasse sul trading si pagano una volta l’anno con il modello F24, entro il 30 giugno dell’anno successivo a quello dei guadagni (art. 17 DPR 435/2001); la dichiarazione si invia dopo, entro il 30 settembre con il 730 o entro il 31 ottobre con il Modello Redditi (art. 2 DPR 322/1998). Per l’anno d’imposta 2025 le date sono state queste (il dettaglio è nella pagina delle scadenze fiscali dei conti trading).

DataAdempimento
30 giugno 2026Versamento con F24 del saldo delle imposte 2025 (imposta sostitutiva sulle plusvalenze, imposte sui redditi di capitale, IVAFE, imposta cripto, IRPEF) e del primo acconto
30 luglio 2026Stesso versamento con la maggiorazione dello 0,40%
30 settembre 2026Invio del Modello 730/2026 (quadri W, T, M, D) per chi può usarlo
2 novembre 2026Invio telematico del Modello Redditi PF 2026 (quadri RW, RT, RM, RL): il termine ordinario del 31 ottobre cadeva di sabato
30 novembre 2026Secondo acconto, quando dovuto

Per i redditi 2026 il calendario resta lo stesso: versamenti entro il 30 giugno 2027 (o il 30 luglio 2027 con lo 0,40%), 730 entro il 30 settembre 2027 e Modello Redditi entro il 31 ottobre, che nel 2027 cade di domenica e, con il 1° novembre festivo, slitta al 2 novembre 2027. Il momento giusto per iniziare è l’arrivo del report annuale del broker, di solito tra gennaio e marzo: lascia il tempo di recuperare documenti mancanti e di versare al 30 giugno senza maggiorazioni.

Se non hai dichiarato: il ravvedimento operoso

Un conto estero dimenticato per uno o più anni non è una situazione senza uscita. Con il ravvedimento per i conti esteri (art. 13 D.Lgs. 472/1997) si presenta la dichiarazione integrativa per ogni anno mancante e si versano le imposte con gli interessi e le sanzioni ridotte, che crescono con il tempo trascorso. Conviene muoversi prima di ricevere una lettera di compliance dell’Agenzia delle Entrate: dal 2017 il Fisco italiano riceve ogni anno, in automatico, i dati dei conti esteri tramite lo scambio di informazioni CRS (Common Reporting Standard, direttiva DAC2) e, con la direttiva DAC8 recepita dal D.Lgs. 194/2025, riceverà anche i dati delle cripto-attività detenute sugli exchange: gli operatori raccolgono i dati dal 1° gennaio 2026 e li comunicano entro il 30 giugno 2027 (Provvedimento dell’Agenzia delle Entrate del 22 giugno 2026; vedi anche tasse crypto e controlli DAC8). Dopo la contestazione il ravvedimento non è più possibile e si applicano le sanzioni piene, dal 3% al 15% dell’importo non monitorato (il doppio nei Paesi black list) più quelle sulle imposte non versate; le trovi riassunte nella pagina su cosa succede se non paghi le tasse sul trading.

Perché Tasse Trading e cosa ti consegniamo

Tasse Trading è il servizio nato nel 2011 che elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730). I report dei broker esteri non sono fatti per la dichiarazione italiana: arrivano in valuta, con criteri di calcolo diversi (FIFO invece di LIFO, netto invece di lordo), senza distinguere ETF armonizzati e non, con dividendi, interessi e rettifiche mescolati. Dal 2011 il nostro software elabora i report dei broker esteri: oggi oltre 145.000 report fiscali l’anno su più di 400 broker ed exchange, con il primo software in Italia, scelto dai top broker, e processi di qualità costruiti su un percorso ISO 9001:2015.

Tasse Trading è partner fiscale ufficiale ed esclusivo per l’Italia di DEGIRO, partner fiscale ufficiale esclusivo per l’Italia di iBroker, partner fiscale di eToro e di ProRealTime, ed è presente sul marketplace di Interactive Brokers; lavora inoltre in affiliazione con studi di commercialisti, CAF e community italiane di trader. La nostra metodologia di calcolo ha ricevuto un giudizio di conformità favorevole da una società di revisione Big Four, in un audit commissionato da un broker di primo livello. Garantiamo i calcoli come da contratto e, in più, Tasse Trading Srl è coperta da un’assicurazione professionale fino a 500.000 euro in caso di errori.

La differenza rispetto a chi offre un servizio self service, dove sei tu a caricare i file e a interpretare il risultato, è che il nostro è un servizio professionale fatto da persone vere: specialisti che elaborano conti esteri da anni, controllano ogni report, risolvono i casi anomali (trasferimenti tra conti, operazioni societarie, strumenti non classificati) e restano disponibili in chat, telefono ed email prima, durante e dopo la consegna. Siamo un’azienda di elaborazione dati: non facciamo consulenza fiscale e non trasmettiamo la dichiarazione, ma prepariamo tutto quello che serve a te, al tuo commercialista o al CAF per farlo senza errori.

Cosa ricevi con l’elaborazione del conto:

  • Il facsimile precompilato del Modello Redditi PF (quadri RW, RT, RM, RL) oppure del Modello 730 (quadri W, T, M, D), a tua scelta, con tutti i righi già valorizzati e pronti da copiare nella dichiarazione.
  • Il calcolo delle imposte: imposta sostitutiva sulle plusvalenze, imposte sui redditi di capitale, IVAFE e imposta sulle cripto-attività, con le minusvalenze compensate e quelle residue da riportare.
  • Il report di calcolo: il prospetto analitico di ogni operazione (corrispettivi, costi, cambi, commissioni, risultato), cioè il documento che l’Agenzia delle Entrate può chiedere e che il tuo commercialista usa per verificare i numeri.

Il preventivo è gratuito e dipende dal broker e dal volume di operazioni; l’elaborazione viene consegnata in pochi giorni dal checkout del preventivo. Elaboriamo anche gli anni precedenti, se devi regolarizzare.

Hai un conto trading o un exchange estero da dichiarare?

Seleziona il tuo broker: in pochi secondi hai il preventivo, poi ci invii i report e ricevi il facsimile dei quadri, il calcolo delle imposte e il report di calcolo pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sulla tassazione del conto trading estero

Devo dichiarare il conto trading estero se non ho venduto nulla?
Sì. Il monitoraggio nel quadro RW (o W) e l’IVAFE sono dovuti per il solo fatto di detenere il conto, anche senza operazioni. Non si dichiarano i redditi, che non ci sono, ma il conto sì, con il suo valore. Lo stesso vale per il dossier titoli e per il wallet di cripto-attività.

Ho un conto in perdita: devo dichiararlo?
Sì. Il quadro RW (o W) e l’IVAFE sono dovuti indipendentemente dal risultato. Le minusvalenze vanno dichiarate nel quadro RT (o T) nell’anno in cui si formano: compensano i guadagni dei quattro anni successivi, ma solo se dichiarate. Non dichiarare un conto in perdita significa rischiare sanzioni sul monitoraggio e perdere le minusvalenze.

Quanto si paga di tasse su un conto trading estero?
Dipende dallo strumento. Il 26% sulle plusvalenze nette da azioni, derivati, CFD, forex e obbligazioni e su dividendi e interessi (12,5% sui titoli di Stato), il 26% sulle cripto (33% dal 2026), l’IRPEF su ETF non armonizzati, P2P e bonus. In più l’IVAFE dello 0,2% sul valore del conto.

Come si pagano le tasse sul trading?
Con il modello F24, entro il 30 giugno dell’anno successivo (o entro il 30 luglio con lo 0,40% in più), usando gli importi calcolati nei quadri RT, RM, RL e RW. Anche chi usa il 730 versa queste imposte con F24, non in busta paga.

Cosa succede se non pago le tasse sul trading?
Se il conto non è dichiarato rischi la sanzione sul quadro RW, dal 3% al 15% del valore (il doppio nei Paesi black list), più le imposte non versate con sanzioni e interessi. Con il ravvedimento operoso, prima di una lettera di compliance, le sanzioni si riducono molto. Elaboriamo anche gli anni precedenti.

Riferimenti normativi e di prassi

  • Art. 2, 9, 18, 44, 67 e 68 TUIR (residenza fiscale, conversione dei valori in valuta, redditi di capitale esteri, redditi diversi, LIFO e determinazione delle plusvalenze); art. 10-ter L. 77/1983 (ETF)
  • Art. 5 e 6 D.Lgs. 461/1997 (regime dichiarativo e amministrato); art. 3 DL 66/2014 (aliquota 26%)
  • Art. 4 e 5 DL 167/1990 e art. 2 L. 186/2014 (monitoraggio fiscale, sanzioni, esonero conti fino a 15.000 euro); art. 19, c. 18 e 20, DL 201/2011 (imposta cripto e IVAFE); L. 213/2023 (IVAFE 0,4% nei Paesi black list); Circolare 28/E/2012
  • L. 197/2022 e L. 207/2024 (cripto-attività: regime dal 2023, aliquota 33% dal 2026, abolizione soglia 2.000 euro); Circolare 30/E/2023; Risoluzione 72/E/2016 (criptovalute come valute estere fino al 2022)
  • Risoluzione 102/E del 25 ottobre 2011 (forex); Risoluzione 56/E/2020 (P2P); Risoluzione 72/E/2010 (ETC); Risposta a interpello n. 236/2019 (ETF non armonizzati)
  • Art. 17 DPR 435/2001 (termini di versamento); art. 2 DPR 322/1998 (termini di presentazione della dichiarazione)
  • Art. 13 D.Lgs. 472/1997 (ravvedimento operoso); L. 199/2025 (aliquote IRPEF 2026); direttiva 2014/107/UE (DAC2/CRS) e direttiva 2023/2226/UE (DAC8), recepita con D.Lgs. 194/2025; Provvedimento dell’Agenzia delle Entrate del 22 giugno 2026 (comunicazioni DAC8)
  • Istruzioni al Modello Redditi PF 2026 e al Modello 730/2026

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 19 novembre 2026, Modello Redditi PF 2026 e Modello 730/2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.

Per restare aggiornato su scadenze e novità fiscali dei conti trading: YouTube, LinkedIn, Instagram, Facebook.

Redditi diversi: art. 67 e 68 TUIR spiegati a chi fa trading (testo aggiornato 2026)

Dicembre 10, 2021

Redditi diversi: art. 67 e 68 TUIR spiegati a chi fa trading (testo aggiornato 2026)

In breve: i redditi diversi di natura finanziaria sono i guadagni che realizzi vendendo o chiudendo uno strumento finanziario: azioni, obbligazioni, ETF (per le perdite), derivati, CFD, valute estere e cripto-attività. La legge li elenca e stabilisce come si calcolano: plusvalenza uguale corrispettivo meno costo di acquisto, criterio LIFO, imposta sostitutiva del 26%, minusvalenze compensabili solo tra loro e riportabili per quattro anni. Sono diversi dai redditi di capitale (dividendi, interessi, proventi di ETF), tassati a parte e non compensabili.

Questa guida spiega le parti degli art. 67 e 68 che contano per chi investe e riporta il testo vigente delle lettere e dei commi rilevanti, aggiornato alle modifiche del 2025.

I punti chiave

  • Definizione: sono redditi diversi i proventi che non sono redditi di capitale e non derivano da impresa, arti e professioni o lavoro dipendente (art. 67, c. 1, TUIR).
  • Le lettere che contano: c) partecipazioni qualificate; c-bis) azioni; c-ter) obbligazioni, certificati, valute, metalli, quote di fondi; c-quater) derivati, futures, opzioni, CFD; c-quinquies) altri differenziali; c-sexies) cripto-attività.
  • Calcolo: corrispettivo meno costo di acquisto più oneri inerenti, esclusi gli interessi passivi; si cedono per primi i titoli acquistati più di recente, LIFO (art. 67, c. 1-bis; art. 68, c. 6).
  • Imposta: sostitutiva del 26% nel quadro RT (art. 3 DL 66/2014); cripto al 33% dal 2026 (L. 207/2024).
  • Minusvalenze: si sommano alle plusvalenze della stessa categoria e l’eccedenza si riporta nei quattro anni successivi, se dichiarata (art. 68, c. 5 e 9-bis).
  • Novità recenti: per le cripto è caduta la soglia di 2.000 euro (dal 2025); per i metalli preziosi senza documentazione del costo la plusvalenza è pari all’intero corrispettivo (dal 2024).

Cosa trovi in questa guida
Cosa sono i redditi diversi e perché contano per chi investe
Art. 67 TUIR: le categorie, strumento per strumento
Art. 68 TUIR: come si calcola la plusvalenza e si compensano le perdite
Il testo vigente degli art. 67 e 68 (parti rilevanti)
Domande frequenti

Cosa sono i redditi diversi e perché contano per chi investe

I redditi diversi sono la categoria residuale del TUIR: l’art. 67 vi fa rientrare tutto ciò che produce reddito senza essere reddito di capitale, d’impresa, di lavoro autonomo o dipendente. Dentro ci sono cose molto lontane tra loro (vincite, immobili ceduti entro cinque anni, lavoro occasionale), ma per chi investe contano le lettere da c) a c-sexies) del comma 1: le plusvalenze e gli altri proventi di natura finanziaria, cioè il capital gain.

Redditi diversi di natura finanziaria: azioni, opzioni, futures, valute e CFD

La distinzione dai redditi di capitale (art. 44 TUIR) non è teorica. I redditi diversi vanno nel quadro RT, dove guadagni e perdite si sommano e l’imposta si paga sul netto; i redditi di capitale vanno nel quadro RM, al lordo e senza compensazioni. Una perdita su azioni non riduce mai l’imposta sui dividendi, e il guadagno dalla vendita di un ETF armonizzato è reddito di capitale mentre la perdita sullo stesso ETF è reddito diverso (art. 10-ter L. 77/1983; art. 67, c. 1, lett. c-ter).

Art. 67 TUIR: le categorie, strumento per strumento

L’art. 67 non parla di “azioni” o “CFD” ma di tipologie di rapporti. Questa tabella traduce le lettere del comma 1 negli strumenti che si trovano in un conto trading.

LetteraCosa prevedeStrumenti tipici
c)Plusvalenze da cessione di partecipazioni qualificate: oltre il 2% dei voti o il 5% del capitale per le società quotate, oltre il 20% o il 25% per le altre. Dal 2019 tassate al 26% come le non qualificate (L. 205/2017).Quote rilevanti in società, raro per chi fa trading
c-bis)Plusvalenze da cessione di azioni e partecipazioni non qualificate, in società italiane ed estere, e dei diritti per acquisirle.Azioni Apple, Enel, Nestlé; diritti di opzione
c-ter)Plusvalenze da cessione o rimborso di titoli non partecipativi, certificati di massa, valute estere (anche il prelievo dal conto conta come cessione), metalli preziosi e quote di fondi.Obbligazioni, certificates, valute sul conto multivaluta, oro fisico, minusvalenze su ETF e fondi
c-quater)Redditi da contratti derivati e a termine: diritto o obbligo di comprare o vendere a termine, o di ricevere pagamenti legati a tassi, quotazioni, valute, merci.Futures, opzioni, CFD, forex, swap
c-quinquies)Plusvalenze e proventi residuali da cessione o chiusura di rapporti produttivi di redditi di capitale, crediti pecuniari e rapporti con differenziali legati a un evento incerto.Cessione di crediti, certificates con cedole condizionate, strumenti atipici
c-sexies)Plusvalenze e proventi da rimborso, cessione, permuta o detenzione di cripto-attività (L. 197/2022). La permuta tra cripto con uguali caratteristiche non è rilevante. La soglia di 2.000 euro è stata eliminata dal 2025 (L. 207/2024).Bitcoin, Ether, stablecoin, token, staking

Tre commi completano il quadro. Il comma 1-bis fissa il criterio LIFO: si considerano venduti per primi i titoli, le valute e i contratti acquistati più di recente. Il comma 1-ter stabilisce che le plusvalenze sulle valute estere prelevate da conti e depositi sono imponibili solo se la giacenza complessiva ha superato i 51.645,69 euro (cento milioni di lire) per almeno sette giorni lavorativi continui nell’anno. Il comma 1-quater include tra le plusvalenze anche quelle da rimborso o chiusura di strumenti sottoscritti all’emissione e lo switch tra comparti dello stesso fondo.

Art. 68 TUIR: come si calcola la plusvalenza e si compensano le perdite

L’art. 68 dice come trasformare le operazioni in un numero da dichiarare. Le regole che contano per un conto trading sono queste.

RegolaCosa significa in praticaRiferimento
Base imponibilePlusvalenza = corrispettivo incassato meno costo di acquisto, aumentato degli oneri inerenti (commissioni, imposta di successione e donazione), esclusi gli interessi passivi. Il costo va documentato dal contribuente.Art. 68, c. 6
LIFOSe hai comprato lo stesso titolo a prezzi diversi, alla vendita si scarica prima il lotto più recente. Vale per titoli, valute e contratti.Art. 67, c. 1-bis
Valute estereIl prelievo o la conversione di valuta dal conto è una cessione: corrispettivo al cambio del giorno, costo al cambio storico LIFO; senza documentazione, il minore dei cambi mensili dell’anno.Art. 68, c. 6 e c. 7, lett. c)
Derivati, opzioni, CFDIl reddito è la somma algebrica dei differenziali positivi e negativi e degli altri proventi e oneri di ciascun rapporto. I premi delle opzioni rilevano all’esercizio o alla scadenza, oppure entrano nel prezzo del sottostante se l’opzione viene esercitata con consegna.Art. 68, c. 7, lett. e), e c. 8
Compensazione e riportoPlusvalenze e minusvalenze delle lettere c-bis, c-ter, c-quater e c-quinquies si sommano tra loro; se le perdite superano i guadagni, l’eccedenza si scala dalle plusvalenze dei quattro anni successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata.Art. 68, c. 5
Cripto-attivitàPlusvalenza = corrispettivo (o valore normale in caso di permuta) meno costo; costo documentato con elementi certi, altrimenti pari a zero. Le minusvalenze cripto si compensano solo con plusvalenze cripto, con riporto a quattro anni. I proventi da detenzione (staking, interessi) si tassano senza deduzioni.Art. 68, c. 9-bis
Metalli preziosiSenza documentazione del costo, dal 2024 la plusvalenza è pari all’intero corrispettivo (prima era il 25%).Art. 68, c. 7, lett. d); L. 213/2023
Paesi a fiscalità privilegiataLe plusvalenze su partecipazioni in società non quotate residenti in Paesi a fiscalità privilegiata concorrono per intero al reddito IRPEF, salvo interpello.Art. 68, c. 4; art. 47-bis

Il risultato di questi calcoli, operazione per operazione, è ciò che finisce nei righi del quadro RT (o del quadro T del 730) e che viene tassato con l’imposta sostitutiva del 26% (art. 3 DL 66/2014; art. 5 D.Lgs. 461/1997), con l’aliquota che per le sole cripto-attività sale al 33% dal 1° gennaio 2026 (art. 1, c. 24, L. 207/2024). Gli strumenti che producono questi redditi vanno inoltre monitorati nel quadro RW, con il relativo codice Paese estero e l’IVAFE.

Il testo vigente degli art. 67 e 68 TUIR (parti rilevanti per chi investe)

Di seguito il testo vigente delle disposizioni che riguardano gli strumenti finanziari, nella versione dell’art. 67 in vigore dal 18 giugno 2025 (DL 84/2025) e dell’art. 68 in vigore dal 1° gennaio 2025 (L. 207/2024). Sono omesse le lettere e i commi che riguardano immobili, vincite, lavoro occasionale e altre fattispecie non finanziarie.

Art. 67 – Redditi diversi

1. Sono redditi diversi se non costituiscono redditi di capitale ovvero se non sono conseguiti nell’esercizio di arti e professioni o di imprese commerciali o da società in nome collettivo e in accomandita semplice, né in relazione alla qualità di lavoratore dipendente:

c) le plusvalenze realizzate mediante cessione a titolo oneroso di partecipazioni qualificate. Costituisce cessione di partecipazioni qualificate la cessione di azioni, diverse dalle azioni di risparmio, e di ogni altra partecipazione al capitale od al patrimonio delle società e associazioni di cui all’articolo 5 e dei soggetti di cui all’articolo 73, comma 1, lettere a), b) e d), nonché la cessione di diritti o titoli attraverso cui possono essere acquisite le predette partecipazioni, qualora le partecipazioni, i diritti o titoli ceduti rappresentino, complessivamente, una percentuale di diritti di voto esercitabili nell’assemblea ordinaria superiore al 2 o al 20 per cento ovvero una partecipazione al capitale od al patrimonio superiore al 5 o al 25 per cento, secondo che si tratti di titoli negoziati in mercati regolamentati o di altre partecipazioni. Per i diritti o titoli attraverso cui possono essere acquisite partecipazioni si tiene conto delle percentuali potenzialmente ricollegabili alle predette partecipazioni. La percentuale di diritti di voto e di partecipazione è determinata tenendo conto di tutte le cessioni effettuate nel corso di dodici mesi, ancorché nei confronti di soggetti diversi. Tale disposizione si applica dalla data in cui le partecipazioni, i titoli ed i diritti posseduti rappresentano una percentuale di diritti di voto o di partecipazione superiore alle percentuali suindicate. [Seguono le assimilazioni per strumenti finanziari e contratti di associazione in partecipazione.]

c-bis) le plusvalenze, diverse da quelle imponibili ai sensi della lettera c), realizzate mediante cessione a titolo oneroso di azioni e di ogni altra partecipazione al capitale o al patrimonio di società e associazioni di cui all’articolo 5 e dei soggetti di cui all’articolo 73, nonché di diritti o titoli attraverso cui possono essere acquisite le predette partecipazioni. [Seguono le assimilazioni per i contratti di associazione in partecipazione.]

c-ter) le plusvalenze, diverse da quelle di cui alle lettere c) e c-bis), realizzate mediante cessione a titolo oneroso ovvero rimborso di titoli non rappresentativi di merci, di certificati di massa, di valute estere, oggetto di cessione a termine o rivenienti da depositi o conti correnti, di metalli preziosi, sempreché siano allo stato grezzo o monetato, e di quote di partecipazione ad organismi d’investimento collettivo. Agli effetti dell’applicazione della presente lettera si considera cessione a titolo oneroso anche il prelievo delle valute estere dal deposito o conto corrente;

c-quater) i redditi, diversi da quelli precedentemente indicati, comunque realizzati mediante rapporti da cui deriva il diritto o l’obbligo di cedere od acquistare a termine strumenti finanziari, valute, metalli preziosi o merci ovvero di ricevere o effettuare a termine uno o più pagamenti collegati a tassi di interesse, a quotazioni o valori di strumenti finanziari, di valute estere, di metalli preziosi o di merci e ad ogni altro parametro di natura finanziaria. Agli effetti dell’applicazione della presente lettera sono considerati strumenti finanziari anche i predetti rapporti;

c-quinquies) le plusvalenze ed altri proventi, diversi da quelli precedentemente indicati, realizzati mediante cessione a titolo oneroso ovvero chiusura di rapporti produttivi di redditi di capitale e mediante cessione a titolo oneroso ovvero rimborso di crediti pecuniari o di strumenti finanziari, nonché quelli realizzati mediante rapporti attraverso cui possono essere conseguiti differenziali positivi e negativi in dipendenza di un evento incerto;

c-sexies) le plusvalenze e gli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate. Ai fini della presente lettera, per “cripto-attività” si intende una rappresentazione digitale di valore o di diritti che possono essere trasferiti e memorizzati elettronicamente, utilizzando la tecnologia di registro distribuito o una tecnologia analoga. Non costituisce una fattispecie fiscalmente rilevante la permuta tra cripto-attività aventi eguali caratteristiche e funzioni;

1-bis. Agli effetti dell’applicazione delle lettere c), c-bis) e c-ter) del comma 1, si considerano cedute per prime le partecipazioni, i titoli, gli strumenti finanziari, i contratti, i certificati e diritti, nonché le valute ed i metalli preziosi acquisiti in data più recente; in caso di chiusura o di cessione dei rapporti di cui alla lettera c-quater) si considerano chiusi o ceduti per primi i rapporti sottoscritti od acquisiti in data più recente.

1-ter. Le plusvalenze derivanti dalla cessione a titolo oneroso di valute estere rivenienti da depositi e conti correnti concorrono a formare il reddito a condizione che nel periodo d’imposta la giacenza dei depositi e conti correnti complessivamente intrattenuti dal contribuente, calcolata secondo il cambio vigente all’inizio del periodo di riferimento sia superiore a cento milioni di lire per almeno sette giorni lavorativi continui.

1-quater. Fra le plusvalenze e i redditi di cui alle lettere c-ter), c-quater) e c-quinquies) si comprendono anche quelli realizzati mediante rimborso o chiusura delle attività finanziarie o dei rapporti ivi indicati, sottoscritti all’emissione o comunque non acquistati da terzi per effetto di cessione a titolo oneroso. Fra le plusvalenze di cui alla lettera c-ter) si comprendono anche quelle di rimborso delle quote o azioni di organismi di investimento collettivo del risparmio realizzate mediante conversione di quote o azioni da un comparto ad altro comparto del medesimo organismo di investimento collettivo.

Art. 68 – Plusvalenze

4. […] le plusvalenze di cui alle lettere c) e c-bis) del comma 1 dell’articolo 67 realizzate mediante la cessione di partecipazioni al capitale o al patrimonio, titoli e strumenti finanziari di cui all’articolo 44, comma 2, lettera a), e contratti di cui all’articolo 109, comma 9, lettera b), emessi o stipulati da imprese o enti residenti o localizzati in Stati o territori a regime fiscale privilegiato individuati in base ai criteri di cui all’articolo 47-bis, comma 1, salvo la dimostrazione, anche a seguito dell’esercizio dell’interpello secondo le modalità del comma 3 dello stesso articolo 47-bis, del rispetto della condizione indicata nella lettera b) del comma 2 del medesimo articolo, concorrono a formare il reddito per il loro intero ammontare. La disposizione del periodo precedente non si applica alle partecipazioni, ai titoli e agli strumenti finanziari emessi da società i cui titoli sono negoziati nei mercati regolamentati. […]

5. Le plusvalenze di cui alle lettere c) e c-bis), diverse da quelle di cui ai commi 2-bis e 4 del presente articolo, e c-ter) del comma 1 dell’articolo 67 sono sommate algebricamente alle relative minusvalenze, nonché ai redditi ed alle perdite di cui alla lettera c-quater) e alle plusvalenze ed altri proventi di cui alla lettera c-quinquies) del comma 1 dello stesso articolo 67; se l’ammontare complessivo delle minusvalenze e delle perdite è superiore all’ammontare complessivo delle plusvalenze e degli altri redditi, l’eccedenza può essere portata in deduzione, fino a concorrenza, dalle plusvalenze e dagli altri redditi dei periodi d’imposta successivi ma non oltre il quarto, a condizione che sia indicata nella dichiarazione dei redditi relativa al periodo d’imposta nel quale le minusvalenze e le perdite sono state realizzate.

6. Le plusvalenze indicate nelle lettere c), c-bis) e c-ter) del comma 1 dell’articolo 67 sono costituite dalla differenza tra il corrispettivo percepito ovvero la somma od il valore normale dei beni rimborsati ed il costo od il valore di acquisto assoggettato a tassazione, aumentato di ogni onere inerente alla loro produzione, compresa l’imposta di successione e donazione, con esclusione degli interessi passivi. Nel caso di acquisto per successione, si assume come costo il valore definito o, in mancanza, quello dichiarato agli effetti dell’imposta di successione, nonché, per i titoli esenti da tale imposta, il valore normale alla data di apertura della successione. Nel caso di acquisto per donazione si assume come costo il costo del donante. Per le azioni, quote o altre partecipazioni acquisite sulla base di aumento gratuito del capitale il costo unitario è determinato ripartendo il costo originario sul numero complessivo delle azioni, quote o partecipazioni di compendio. […] Per le valute estere cedute a termine si assume come costo il valore della valuta al cambio a pronti vigente alla data di stipula del contratto di cessione. Il costo o valore di acquisto è documentato a cura del contribuente. Per le valute estere prelevate da depositi e conti correnti, in mancanza della documentazione del costo, si assume come costo il valore della valuta al minore dei cambi mensili accertati ai sensi dell’articolo 110, comma 9, nel periodo d’imposta in cui la plusvalenza è realizzata. Le minusvalenze sono determinate con gli stessi criteri stabiliti per le plusvalenze.

7. Agli effetti della determinazione delle plusvalenze e minusvalenze: a) dal corrispettivo percepito o dalla somma rimborsata, nonché dal costo o valore di acquisto si scomputano i redditi di capitale maturati ma non riscossi, diversi da quelli derivanti dalla partecipazione in società ed enti soggetti all’imposta sul reddito delle società e dagli utili relativi ai titoli ed agli strumenti finanziari di cui all’articolo 44, comma 2, lettera a), e ai contratti di cui all’articolo 109, comma 9, lettera b); [b) abrogata]; c) per le valute estere prelevate da depositi e conti correnti si assume come corrispettivo il valore normale della valuta alla data di effettuazione del prelievo; d) per le cessioni di metalli preziosi, in mancanza della documentazione del costo di acquisto, le plusvalenze sono determinate in misura pari al corrispettivo della cessione; e) per le cessioni a titolo oneroso poste in essere in dipendenza dei rapporti indicati nella lettera c-quater), del comma 1 dell’articolo 67, il corrispettivo è costituito dal prezzo di cessione, eventualmente aumentato o diminuito dei premi pagati o riscossi su opzioni; f) nei casi di dilazione o rateazione del pagamento del corrispettivo la plusvalenza è determinata con riferimento alla parte del costo o valore di acquisto proporzionalmente corrispondente alle somme percepite nel periodo d’imposta.

8. I redditi di cui alla lettera c-quater) del comma 1 dell’articolo 67, sono costituiti dalla somma algebrica dei differenziali positivi o negativi, nonché degli altri proventi od oneri, percepiti o sostenuti, in relazione a ciascuno dei rapporti ivi indicati. Per la determinazione delle plusvalenze, minusvalenze e degli altri redditi derivanti da tali rapporti si applicano i commi 6 e 7. I premi pagati e riscossi su opzioni, salvo che l’opzione non sia stata chiusa anticipatamente o ceduta, concorrono a formare il reddito nel periodo d’imposta in cui l’opzione è esercitata ovvero scade il termine stabilito per il suo esercizio. Qualora a seguito dell’esercizio dell’opzione siano cedute le attività di cui alle lettere c), c-bis) o c-ter), dell’articolo 67, i premi pagati o riscossi concorrono alla determinazione delle plusvalenze o minusvalenze, ai sensi della lettera e) del comma 7. Le plusvalenze e minusvalenze derivanti dalla cessione a titolo oneroso di merci non concorrono a formare il reddito, anche se la cessione è posta in essere in dipendenza dei rapporti indicati nella lettera c-quater) del comma 1 dell’articolo 67.

9. Le plusvalenze e gli altri proventi di cui alla lettera c-quinquies) del comma 1 dell’articolo 67, sono costituiti dalla differenza positiva tra i corrispettivi percepiti ovvero le somme od il valore normale dei beni rimborsati ed i corrispettivi pagati ovvero le somme corrisposte, aumentate di ogni onere inerente alla loro produzione, con esclusione degli interessi passivi. Dal corrispettivo percepito e dalla somma rimborsata si scomputano i redditi di capitale derivanti dal rapporto ceduto maturati ma non riscossi nonché i redditi di capitale maturati a favore del creditore originario ma non riscossi. Si applicano le disposizioni della lettera f) del comma 7.

9-bis. Le plusvalenze di cui alla lettera c-sexies) del comma 1 dell’articolo 67 sono costituite dalla differenza tra il corrispettivo percepito ovvero il valore normale delle cripto-attività permutate e il costo o il valore di acquisto. Le plusvalenze di cui al primo periodo sono sommate algebricamente alle relative minusvalenze; se le minusvalenze sono superiori alle plusvalenze, l’eccedenza è riportata in deduzione integralmente dall’ammontare delle plusvalenze dei periodi successivi, ma non oltre il quarto, a condizione che sia indicata nella dichiarazione dei redditi relativa al periodo di imposta nel quale le minusvalenze sono state realizzate. Nel caso di acquisto per successione, si assume come costo il valore definito o, in mancanza, quello dichiarato agli effetti dell’imposta di successione. Nel caso di acquisto per donazione si assume come costo il costo del donante. Il costo o valore di acquisto è documentato con elementi certi e precisi a cura del contribuente; in mancanza il costo è pari a zero. I proventi derivanti dalla detenzione di cripto-attività percepiti nel periodo di imposta sono assoggettati a tassazione senza alcuna deduzione.

Fonte: DPR 22 dicembre 1986, n. 917, art. 67 (testo in vigore dal 18 giugno 2025, modificato dal DL 84/2025) e art. 68 (testo in vigore dal 1° gennaio 2025, modificato dalla L. 207/2024). Il testo integrale è consultabile sul sito dell’Agenzia delle Entrate e su Normattiva.

Devi dichiarare il conto trading?

Applicare gli art. 67 e 68 a un report del broker significa ricostruire ogni operazione con il LIFO, i cambi del giorno, i premi delle opzioni e le commissioni, separando i redditi diversi dai redditi di capitale. Da oltre 13 anni lo facciamo per investitori e trader italiani: ricevi i facsimili dei quadri RT, RM, RL e RW (o T, M, D, W del 730) pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sui redditi diversi

Le plusvalenze da azioni, opzioni, futures e CFD sono redditi diversi?
Sì: azioni in lett. c-bis), opzioni, futures e CFD in lett. c-quater) dell’art. 67 TUIR. Si dichiarano nel quadro RT con imposta sostitutiva del 26%.

E le plusvalenze da ETF?
Dipende. Il guadagno dalla vendita di un ETF armonizzato è reddito di capitale (art. 44, c. 1, lett. g, TUIR; art. 10-ter L. 77/1983) e va nel quadro RM; la perdita è invece una minusvalenza da reddito diverso (lett. c-ter) e va nel quadro RT. I proventi degli ETF non armonizzati vanno in tassazione ordinaria nel quadro RL.

I dividendi sono redditi diversi?
No, sono redditi di capitale (art. 44, c. 1, lett. e, TUIR): vanno nel quadro RM e non si compensano con le minusvalenze.

Le cedole dei certificates sono redditi diversi?
Di regola le cedole sono redditi di capitale. Molti certificates però pagano cedole solo al verificarsi di una condizione (le cedole condizionate o “a memoria”): in questo caso sono redditi diversi ex lett. c-quinquies), perché legate a un evento incerto, e si compensano con le minusvalenze.

La conversione di valuta estera crea un reddito diverso?
Sì, è una cessione ex lett. c-ter), ma la plusvalenza è imponibile solo se nell’anno la giacenza complessiva dei conti in valuta ha superato 51.645,69 euro per almeno sette giorni lavorativi continui (art. 67, c. 1-ter).

Quante minusvalenze posso riportare e per quanto tempo?
L’intera eccedenza non compensata nell’anno, nei quattro periodi d’imposta successivi, purché l’abbia indicata nella dichiarazione dell’anno in cui si è formata (art. 68, c. 5), nella Sezione VII del quadro RT. Le minusvalenze cripto hanno un paniere separato (art. 68, c. 9-bis).

Cosa è cambiato per le cripto-attività?
Dal 2025 è stata eliminata la soglia di 2.000 euro: ogni plusvalenza è imponibile, e le minusvalenze si riportano senza limite minimo. Dal 2026 l’aliquota passa dal 26% al 33% (art. 1, c. 24 e 25, L. 207/2024).

Riferimenti normativi e di prassi

  • Art. 67, commi 1 (lett. da c a c-sexies), 1-bis, 1-ter e 1-quater, TUIR (DPR 917/1986), testo vigente dal 18 giugno 2025 (DL 84/2025)
  • Art. 68, commi 4, 5, 6, 7, 8, 9 e 9-bis, TUIR, testo vigente dal 1° gennaio 2025 (L. 207/2024, art. 1, c. 25)
  • Art. 44 TUIR e art. 10-ter L. 77/1983 (redditi di capitale ed ETF)
  • Art. 5 D.Lgs. 461/1997 e art. 3 DL 66/2014 (regime dichiarativo e imposta sostitutiva del 26%)
  • L. 197/2022, art. 1, commi 126-127 (cripto-attività); L. 207/2024, art. 1, commi 24-29 (aliquota 33% dal 2026, abolizione soglia 2.000 euro, rivalutazione al 1° gennaio 2025); L. 213/2023, art. 1, c. 92 (metalli preziosi)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT

Per restare aggiornato su scadenze e novità fiscali dei conti trading: YouTube, LinkedIn, Instagram, Facebook.


Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, testo normativo vigente e modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.


Cosa sono gli ETF?

Aprile 21, 2021

Cosa sono gli ETF?

In breve: gli ETF (Exchange Traded Funds) sono fondi di investimento quotati in borsa che replicano in modo passivo un indice di riferimento, per esempio l’S&P 500 o un paniere di obbligazioni governative. Si comprano e si vendono come un’azione, in tempo reale, con costi annui molto bassi, e fanno parte, insieme a ETN ed ETC, della famiglia degli ETP (Exchange Traded Products). Come vengono tassati in Italia, e perché gli ETF americani sono un caso a parte, lo spieghiamo nella guida alla tassazione degli ETF.

Questa guida spiega cosa sono gli ETF, come replicano l’indice, quali tipologie esistono, quali rischi e costi comportano e in cosa differiscono da ETN ed ETC.

I punti chiave

  • Cosa sono: fondi comuni (OICR) quotati su mercati regolamentati, a gestione passiva: copiano un indice invece di cercare di batterlo.
  • Come replicano: replica fisica (comprano davvero i titoli dell’indice, tutti o un campione) o sintetica (usano contratti swap con una controparte).
  • Tipologie: azionari, obbligazionari, monetari, immobiliari, tematici, smart beta, a leva e short, ad accumulo o a distribuzione.
  • Rischi: di mercato, di controparte (prestito titoli e swap), di liquidità, più il tracking error rispetto all’indice.
  • Costi: commissioni di negoziazione del broker, TER annuo di norma tra lo 0,05% e lo 0,50%, spread denaro-lettera.
  • ETN ed ETC: non sono fondi ma titoli di debito emessi da banche o società veicolo: nessun patrimonio separato e trattamento fiscale diverso.

Cosa trovi in questa guida
Come funzionano gli ETF: la replica passiva
Le tipologie di ETF
Quali sono i rischi
Quanto costano
ETF, ETN ed ETC: le differenze
Domande frequenti

Come funzionano gli ETF: la replica passiva

Un ETF è un fondo comune di investimento con due caratteristiche in più: è quotato in borsa, quindi si compra e si vende durante la giornata al prezzo di mercato come un’azione, e replica in modo passivo un benchmark, cioè un indice di riferimento di cui cerca di copiare composizione, performance e profilo di rischio. Non c’è un gestore che sceglie i titoli: il fondo segue l’indice. Gli ETF rientrano nella categoria degli OICR (organismi di investimento collettivo del risparmio) e, quando sono conformi alla normativa europea UCITS, offrono le tutele previste per i fondi armonizzati.

La replica può avvenire in due modi.

Replica fisica. L’ETF acquista materialmente i titoli (azioni o obbligazioni) che compongono l’indice. Se li compra tutti, con lo stesso peso dell’indice, la replica è completa; se ne compra solo una parte rappresentativa, perché l’indice è molto numeroso o poco liquido, la replica è a campione (ottimizzata).

Replica sintetica. L’ETF non compra i titoli dell’indice ma ne ottiene la performance attraverso un contratto derivato (swap) con una controparte, di solito una banca d’investimento. Nella versione unfunded l’ETF investe in un paniere sostitutivo di titoli e scambia con la controparte la performance di quel paniere contro quella dell’indice; nella versione funded trasferisce direttamente il capitale alla controparte in cambio della performance dell’indice, a fronte di garanzie. La replica sintetica si usa per indici difficili da replicare fisicamente, come alcuni mercati emergenti o le materie prime.

Schema della replica passiva degli ETF: fisica completa o a campione, sintetica funded o unfunded

Le tipologie di ETF

Gli ETF si classificano in base all’asset class replicata e alla politica di distribuzione dei proventi. Un ETF ad accumulo reinveste dividendi e cedole nel fondo; un ETF a distribuzione li paga periodicamente all’investitore. È una distinzione che conta anche fiscalmente, perché un ETF ad accumulo non produce redditi finché non viene venduto.

TipologiaCosa replicaCome si distinguono
AzionariIndici azionari globali, regionali, nazionali, settoriali o tematiciPer area geografica, settore, tema (ambiente, tecnologia, dividendi), valuta e copertura del cambio (hedged), volatilità (indici come il VIX)
ObbligazionariPanieri di obbligazioniPer emittente (titoli di Stato, corporate investment grade, high yield), area geografica, scadenza (breve, media, lunga, tasso variabile), valuta, accumulo o distribuzione delle cedole
MonetariTitoli di Stato e strumenti a brevissima scadenza o tassi overnightServono a remunerare la liquidità del conto più che a investire; rendimento vicino ai tassi di riferimento
ImmobiliariAzioni di società immobiliari e REITTrattati come asset class a sé, ma tecnicamente sono ETF azionari settoriali
Smart betaIndici costruiti con regole quantitative invece che per capitalizzazioneEqual weight, dividend weight, value, growth, momentum, minimum volatility, multi-factor, multi-asset (azioni e obbligazioni insieme)
Strutturati: short e a levaL’inverso dell’indice (short) o un multiplo giornaliero della sua performance (leveraged, 2x o 3x)Strumenti speculativi o di copertura: il ricalcolo giornaliero fa sì che, tenuti per più giorni, si discostino molto dall’indice
Non armonizzatiIndici di ogni tipo, ma con domicilio fuori dall’Unione Europea (tipicamente Stati Uniti)Non conformi alla normativa UCITS, non acquistabili dai clienti retail tramite broker europei dal 2018 e tassati in modo diverso

Quali sono i rischi

Il primo rischio è quello di mercato: se l’indice scende, l’ETF scende con lui, perché replicarlo è esattamente il suo scopo. Gli altri rischi dipendono da come la replica viene realizzata.

  • Prestito titoli. Molti ETF a replica fisica prestano una parte dei titoli in portafoglio a terzi in cambio di una remunerazione, che riduce i costi e il tracking error. Se chi ha preso in prestito i titoli fallisce, il fondo rischia di non vederseli restituire; per questo il prestito è garantito da collaterale depositato presso una banca depositaria.
  • Controparte dello swap. Negli ETF a replica sintetica il rischio è il fallimento della controparte del contratto derivato. La normativa UCITS limita l’esposizione verso una singola controparte e impone garanzie, ma il rischio non è zero.
  • Liquidità. Un ETF poco scambiato ha spread ampi e può essere difficile da vendere al prezzo desiderato. Conviene guardare i volumi e il patrimonio del fondo, non solo il TER.
  • Tracking error. È la differenza tra la performance dell’ETF e quella dell’indice, dovuta a costi, dividendi reinvestiti in ritardo, replica a campione o fiscalità del fondo. Più è basso, meglio l’ETF fa il suo lavoro.
  • Cambio. Un ETF su un indice in dollari espone anche all’andamento euro/dollaro, a meno che non sia nella versione con copertura (hedged), che ha un costo.

Quanto costano

Gli ETF costano poco perché non prevedono commissioni di ingresso, di uscita o di performance. I costi sono tre:

  • Commissioni di negoziazione applicate dal broker a ogni acquisto o vendita, come per le azioni; variano da zero ad alcuni euro per ordine a seconda del broker e del mercato.
  • TER (Total Expense Ratio), il costo annuo di gestione prelevato direttamente dal patrimonio del fondo: di norma tra lo 0,05% e lo 0,50% l’anno, con gli ETF azionari globali e obbligazionari governativi nella parte bassa e quelli tematici, smart beta o a leva nella parte alta.
  • Spread denaro-lettera, la differenza tra prezzo di acquisto e di vendita sul mercato: pochi centesimi percentuali sugli ETF più liquidi, di più su quelli di nicchia.

ETF, ETN ed ETC: le differenze

ETF, ETN ed ETC si somigliano: replica passiva, quotazione in tempo reale, nessuna scadenza. Ma solo gli ETF sono fondi. Gli ETN (Exchange Traded Notes) sono titoli di debito emessi da banche o società veicolo che promettono la performance di un sottostante (materie prime, valute, indici, cripto-attività); gli ETC (Exchange Traded Commodities) sono ETN che hanno come sottostante una materia prima, con replica fisica (per esempio lingotti d’oro custoditi in caveau) o sintetica.

La differenza pratica è doppia. Primo, ETN ed ETC non hanno un patrimonio separato: in caso di fallimento dell’emittente l’investitore è un creditore, mentre il patrimonio di un ETF è separato da quello del gestore. Secondo, il Fisco italiano li tratta in modo diverso dagli ETF: guadagni e perdite di ETC ed ETN sono tutti redditi diversi e si compensano tra loro, mentre per gli ETF guadagni e perdite finiscono in categorie separate. Il dettaglio è nella guida alla tassazione degli ETF.

Hai ETF, ETC o fondi su un broker estero?

Per ogni ISIN verifichiamo se lo strumento è un ETF armonizzato, un ETF non armonizzato o un ETC e lo portiamo nel quadro giusto con la tassazione corretta. Da oltre 13 anni elaboriamo i report dei broker esteri (Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e oltre cento altri) per investitori italiani: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sugli ETF

Che differenza c’è tra un ETF e un fondo comune tradizionale?
L’ETF è quotato in borsa e si negozia in tempo reale, replica passivamente un indice e costa una frazione di un fondo a gestione attiva. Il fondo tradizionale si sottoscrive e si riscatta al valore di fine giornata (NAV) e ha un gestore che sceglie i titoli.

ETF ad accumulo o a distribuzione: quale scegliere?
Ad accumulo i proventi vengono reinvestiti e non si dichiara nulla fino alla vendita; a distribuzione ricevi cedole o dividendi periodici, che vanno dichiarati ogni anno. La scelta dipende dall’obiettivo (crescita o rendita) e dalla gestione fiscale.

Cosa significa ETF UCITS?
Che il fondo rispetta la direttiva europea sugli organismi di investimento collettivo: limiti alla concentrazione, ai derivati e al rischio di controparte, patrimonio separato, vigilanza di un’autorità UE. Gli ETF quotati sulle borse europee sono quasi tutti UCITS; quelli americani no.

Perché non posso comprare gli ETF americani con il mio broker europeo?
Dal 2018 il regolamento PRIIPs richiede un documento informativo (KID) in lingua europea che gli emittenti americani di norma non producono, quindi i broker europei non possono offrirli ai clienti retail. Chi li detiene da prima, o tramite broker extra-UE, li tassa come ETF non armonizzati.

Cos’è il tracking error?
La differenza tra il rendimento dell’ETF e quello dell’indice che replica. Dipende da costi, modalità di replica e fiscalità del fondo: più è basso, più la replica è fedele.

Un ETC sull’oro è un ETF?
No. È un titolo di debito garantito da oro fisico, senza patrimonio separato, e fiscalmente produce solo redditi diversi, a differenza degli ETF.

Come vengono tassati gli ETF in Italia?
Dipende se sono armonizzati (26% sui proventi) o non armonizzati (tassazione ordinaria IRPEF), e in entrambi i casi le perdite seguono regole diverse dai guadagni. Lo spieghiamo nella guida alla tassazione degli ETF.


Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026.

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.

Per restare aggiornato su scadenze e novità fiscali dei conti trading: YouTube, LinkedIn, Instagram, Facebook.


Tassazione ETF: armonizzati e non armonizzati (guida 2026)

Ottobre 28, 2020

Tassazione ETF: armonizzati e non armonizzati (guida 2026)

In breve: la tassazione degli ETF in Italia dipende da una sola distinzione: se il fondo è armonizzato (conforme alle regole UCITS, o con gestore vigilato in uno Stato UE o SEE) oppure no. Gli ETF armonizzati pagano l’imposta sostitutiva del 26% (12,5% sulla quota di titoli di Stato) su distribuzioni e guadagni alla vendita, dichiarati nel quadro RM; gli ETF non armonizzati, come quelli quotati negli Stati Uniti, vanno per legge in tassazione ordinaria IRPEF nel quadro RL. In entrambi i casi i guadagni sono redditi di capitale e le perdite sono redditi diversi: una minusvalenza su un ETF non compensa mai il guadagno su un altro ETF.

Questa guida spiega come si tassano ETF e fondi SICAV detenuti con un broker estero in regime dichiarativo, dove vanno dichiarati e perché le minusvalenze sono il punto più delicato. Per capire cosa sono gli ETF e come funzionano, parti dalla guida Cosa sono gli ETF.

I punti chiave

  • Due categorie di reddito: distribuzioni e guadagni alla vendita sono redditi di capitale (art. 44, c. 1, lett. g, TUIR); le perdite sono redditi diversi (art. 67, c. 1, lett. c-ter, TUIR).
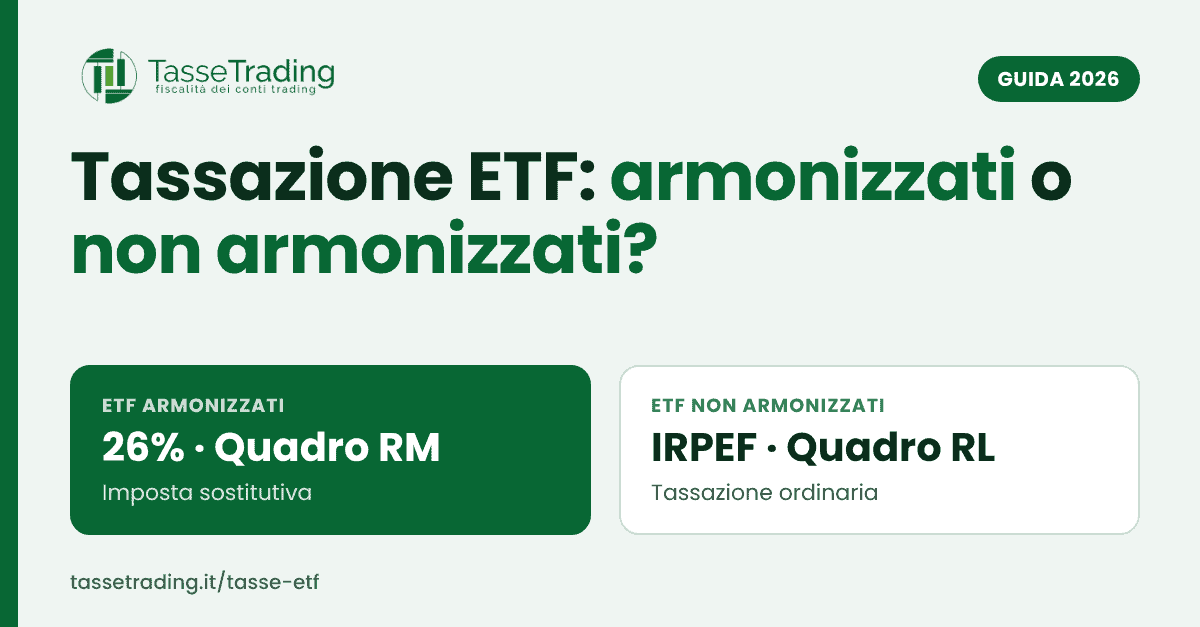
  • ETF armonizzati (UCITS o gestore vigilato UE/SEE): imposta sostitutiva del 26%, 12,5% sulla quota di titoli di Stato white list, nel quadro RM (o M del 730) (art. 10-ter, c. 1 e 2, L. 77/1983).
  • ETF non armonizzati (es. SPY, QQQ, VOO quotati negli USA): tassazione ordinaria IRPEF nel quadro RL, con credito d’imposta per la ritenuta estera nel quadro CE (art. 10-ter, c. 6, L. 77/1983; Risposta n. 236/2019).
  • Minusvalenze: vanno nel quadro RT e si compensano solo con plusvalenze da redditi diversi (azioni, obbligazioni, derivati, ETC) nei quattro anni successivi (art. 68, c. 5, TUIR), mai con guadagni o dividendi di altri ETF.
  • Base imponibile: corrispettivo di vendita meno costo medio ponderato di acquisto (Circolare 21/E/2014).
  • Monitoraggio: quadro RW (o W del 730) con IVAFE dello 0,2%.
  • ETC ed ETN non sono ETF: sono titoli di debito, producono solo redditi diversi e si compensano pienamente (Risoluzione 72/E/2010).

Cosa trovi in questa guida
La doppia natura fiscale degli ETF: guadagni e perdite in categorie diverse
Armonizzati o non armonizzati: come si riconoscono
Tassazione degli ETF armonizzati: 26% e quadro RM
Tassazione degli ETF non armonizzati: IRPEF e quadro RL
Tabella riepilogativa: quadro per quadro
ETF, ETC ed ETN: non confonderli
Domande frequenti

La doppia natura fiscale degli ETF: guadagni e perdite in categorie diverse

Per il TUIR un ETF è una quota di partecipazione a un organismo di investimento collettivo del risparmio (OICR), e i redditi che produce si dividono in due categorie che non comunicano tra loro. Le distribuzioni periodiche (i “dividendi” dell’ETF) e il guadagno realizzato vendendo o rimborsando le quote sono redditi di capitale (art. 44, comma 1, lett. g, TUIR). La perdita realizzata vendendo le quote sotto il costo è invece una minusvalenza da reddito diverso (art. 67, comma 1, lett. c-ter, TUIR).

Da questa asimmetria discende la regola che sorprende più investitori: la minusvalenza su un ETF non si compensa mai con il guadagno o con la distribuzione di un altro ETF, perché il guadagno è reddito di capitale e la perdita è reddito diverso. La minusvalenza va nel quadro RT e può essere usata solo contro plusvalenze della stessa categoria (azioni, obbligazioni, derivati, CFD, ETC), nell’anno e nei quattro periodi d’imposta successivi (art. 68, comma 5, TUIR). Chi investe solo in ETF e chiude in perdita un fondo e in guadagno un altro paga il 26% sul guadagno per intero.

Armonizzati o non armonizzati: come si riconoscono

Un ETF è armonizzato quando è conforme alla direttiva 2009/65/CE (UCITS) oppure, pur non essendo UCITS, è gestito da un gestore soggetto a vigilanza prudenziale in uno Stato UE o SEE ai sensi della direttiva 2011/61/UE (AIFMD): per questi vale l’imposta sostitutiva del 26% (art. 10-ter, commi 1 e 2, L. 77/1983). Un ETF è non armonizzato quando è istituito fuori dall’Unione Europea e dallo Spazio Economico Europeo, o comunque senza vigilanza comunitaria: è il caso degli ETF domiciliati negli Stati Uniti e quotati a Wall Street (SPY, QQQ, VOO, IWM e simili), i cui proventi concorrono per legge al reddito complessivo IRPEF (art. 10-ter, comma 6, L. 77/1983). L’Agenzia delle Entrate lo ha confermato con la Risposta a interpello n. 236 del 15 luglio 2019: il 26% si applica solo se il gestore è vigilato in uno Stato UE o SEE.

In pratica: gli ETF con ISIN che inizia per IE (Irlanda), LU (Lussemburgo), DE (Germania) o FR (Francia), quotati su Borsa Italiana, Xetra o Euronext, sono quasi sempre UCITS; gli ETF con ISIN US sono non armonizzati. Dal 2018 i broker europei non possono vendere ETF americani ai clienti retail per via del regolamento PRIIPs, ma chi li ha acquistati prima, o li detiene tramite broker extra-UE, li tassa in IRPEF.

Tassazione degli ETF armonizzati: 26% e quadro RM

Con un broker estero in regime dichiarativo, distribuzioni e guadagni alla vendita di ETF armonizzati vanno nel quadro RM (quadro M nel 730) e scontano l’imposta sostitutiva del 26% (art. 18 TUIR; art. 3 DL 66/2014). Il reddito di capitale alla vendita è la differenza tra il corrispettivo effettivo di cessione e il costo medio ponderato di acquisto delle quote (Circolare 21/E del 10 luglio 2014, dopo le modifiche del D.Lgs. 44/2014): se hai comprato lo stesso ETF in più tranche, il costo è la media ponderata, non il LIFO usato per le azioni.

Se l’ETF investe in titoli di Stato italiani o di Paesi white list, la quota di provento riferibile a quei titoli è tassata al 12,5% invece che al 26%: in pratica la base imponibile viene ridotta in proporzione alla percentuale di titoli di Stato comunicata dall’emittente (DM 13 dicembre 2011; Circolare 19/E del 27 giugno 2014). Per gli ETF obbligazionari governativi la differenza è sostanziale.

Due precisazioni. Gli ETF ad accumulo non distribuiscono nulla, quindi fino alla vendita non c’è nessun reddito da dichiarare, solo il monitoraggio nel quadro RW e il versamento dell’IVAFE. E al posto del 26% è possibile optare per la tassazione ordinaria IRPEF (art. 18, comma 1, TUIR): una scelta che va valutata sulla propria situazione complessiva, per esempio con un’aliquota marginale bassa.

Tassazione degli ETF non armonizzati: IRPEF e quadro RL

Per gli ETF non armonizzati non c’è scelta: distribuzioni e guadagni alla vendita si dichiarano nel quadro RL (quadro D nel 730), confluiscono nel reddito complessivo e sono tassati con le aliquote IRPEF progressive (23%, 35% o 43% sui redditi 2025, più le addizionali; dal 2026 lo scaglione intermedio scende al 33%, L. 199/2025). Con redditi alti la differenza rispetto al 26% è pesante; con redditi bassi può essere un vantaggio.

C’è però una contropartita: proprio perché il reddito entra nell’IRPEF, la ritenuta applicata dagli Stati Uniti sulle distribuzioni (15% con il modulo W-8BEN, altrimenti 30%) è recuperabile come credito d’imposta nel quadro CE (art. 165 TUIR), cosa impossibile per i redditi che restano al 26%. Le minusvalenze da vendita di ETF non armonizzati, invece, non riducono l’IRPEF: come per gli armonizzati, la perdita è una minusvalenza da reddito diverso ex art. 67, comma 1, lett. c-ter, utilizzabile nel quadro RT solo contro plusvalenze della stessa categoria.

Tabella riepilogativa: quadro per quadro

StrumentoEventoCategoria e regimeQuadro
ETF e SICAV armonizzati (UCITS, UE/SEE)Distribuzioni e guadagno alla venditaReddito di capitale (art. 44); imposta sostitutiva 26%, 12,5% sulla quota titoli di StatoQuadro RM (o M)
ETF e SICAV armonizzatiPerdita alla venditaReddito diverso (art. 67, c-ter); compensabile con altri redditi diversi per 4 anniQuadro RT (o T)
ETF non armonizzati (es. USA)Distribuzioni e guadagno alla venditaReddito di capitale (art. 44); IRPEF progressiva; ritenuta estera recuperabile nel quadro CEQuadro RL (o D)
ETF non armonizzatiPerdita alla venditaReddito diverso (art. 67, c-ter); non riduce l’IRPEF, compensabile solo con altri redditi diversiQuadro RT (o T)
ETC ed ETNGuadagno o perdita alla venditaReddito diverso (art. 67); 26% sul netto, piena compensazioneQuadro RT (o T)
Tutti gli ETF esteriDetenzione al 31 dicembreMonitoraggio fiscale e IVAFE 0,2% (0,4% nei Paesi black list)Quadro RW (o W)

ETF, ETC ed ETN: non confonderli

Nei report dei broker ETF ed ETC compaiono uno accanto all’altro, ma fiscalmente sono mondi diversi. Gli ETC (Exchange Traded Commodities) e gli ETN (Exchange Traded Notes) non sono fondi: sono titoli di debito emessi da società veicolo e agganciati all’andamento di materie prime, valute o indici. L’Agenzia delle Entrate, con la Risoluzione n. 72/E del 12 luglio 2010, ha chiarito che non producono mai redditi di capitale ma solo redditi diversi (art. 67 TUIR), sia per i guadagni sia per le perdite.

La conseguenza è favorevole a chi fa trading: le plusvalenze da ETC (per esempio sull’oro fisico, come i più diffusi ETC con ISIN JE o DE) entrano nel quadro RT e si compensano pienamente con le minusvalenze pregresse, anche quelle maturate su ETF. Classificare un ETC come ETF, o viceversa, significa sbagliare quadro e imposta.

Hai ETF, ETC o fondi su un broker estero?

Per ogni ISIN verifichiamo se lo strumento è armonizzato, non armonizzato o un ETC, calcoliamo il costo medio ponderato, applichiamo il 12,5% sulla quota di titoli di Stato e separiamo guadagni e perdite nei quadri giusti. Da oltre 13 anni elaboriamo i report dei broker esteri per investitori italiani: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sulla tassazione degli ETF

Quanto si paga di tasse sugli ETF in Italia?
Il 26% sulle distribuzioni e sui guadagni alla vendita per gli ETF armonizzati (12,5% sulla quota investita in titoli di Stato white list). Per gli ETF non armonizzati, come quelli americani, si paga l’IRPEF con le aliquote progressive.

Posso compensare la perdita su un ETF con il guadagno su un altro ETF?
No. Il guadagno è reddito di capitale (quadro RM), la perdita è reddito diverso (quadro RT), e le due categorie non si compensano. La minusvalenza resta utilizzabile per quattro anni contro plusvalenze su azioni, obbligazioni, derivati o ETC.

Come capisco se il mio ETF è armonizzato?
Dall’ISIN e dalla documentazione: gli ETF con ISIN IE, LU, DE o FR e la dicitura UCITS nel nome sono armonizzati; gli ETF con ISIN US quotati sulle borse americane non lo sono.

Gli ETF ad accumulo si tassano ogni anno?
No. Senza distribuzioni non c’è reddito finché non vendi; ogni anno va solo indicato il valore nel quadro RW (o W del 730) per il monitoraggio e l’IVAFE dello 0,2%.

Posso recuperare la ritenuta americana su un ETF USA?
Sì, perché i proventi degli ETF non armonizzati entrano nell’IRPEF: la ritenuta del 15% è un credito d’imposta nel quadro CE (art. 165 TUIR). Per gli ETF armonizzati il problema non si pone, perché sulle loro distribuzioni di norma non c’è ritenuta.

Gli ETC sull’oro si tassano come gli ETF?
No. Gli ETC sono titoli di debito e producono solo redditi diversi (Risoluzione 72/E/2010): guadagni e perdite vanno entrambi nel quadro RT e si compensano tra loro e con le altre plusvalenze e minusvalenze.

Devo dichiarare gli ETF anche se non li ho venduti?
Sì, nel quadro RW (o W del 730), per il monitoraggio fiscale e l’IVAFE dello 0,2% sul valore al 31 dicembre, e nel quadro RM se hanno distribuito proventi.

Riferimenti normativi e di prassi

  • Art. 44, comma 1, lett. g), e art. 67, comma 1, lett. c-ter), TUIR (redditi di capitale e redditi diversi da OICR); art. 68, comma 5, TUIR (compensazione delle minusvalenze)
  • Art. 10-ter L. 77/1983, commi 1, 2 e 6 (OICR esteri armonizzati e non armonizzati), come modificato dal D.Lgs. 44/2014 e dal DL 66/2014; art. 18 TUIR (opzione per la tassazione ordinaria)
  • Art. 3 DL 66/2014 (aliquota 26%); DM 13 dicembre 2011 e Circolare 19/E del 27 giugno 2014 (quota titoli di Stato al 12,5%)
  • Circolare 21/E del 10 luglio 2014 (base imponibile e costo medio ponderato); Risposta a interpello n. 236 del 15 luglio 2019 (gestore vigilato UE/SEE)
  • Risoluzione 72/E del 12 luglio 2010 (ETC come titoli di debito); art. 165 TUIR (credito d’imposta estero); art. 19, c. 20, DL 201/2011 (IVAFE)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RM, RL, RT e RW; istruzioni al Modello 730/2026, quadri M, D, T e W

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.