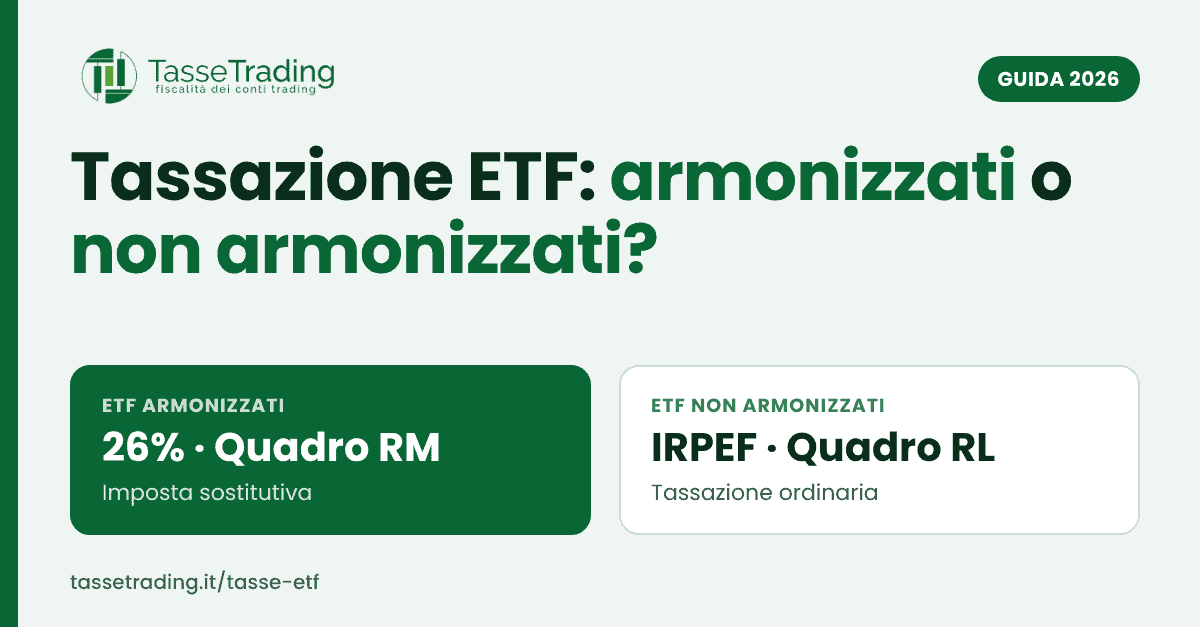
In breve: dichiarare gli ETF comprati con un broker estero significa fare tre cose: separare i guadagni (redditi di capitale) dalle perdite (redditi diversi), capire se ogni ETF è armonizzato o no, e monitorare il conto. I proventi degli ETF armonizzati vanno nel quadro RM al 26%, quelli dei non armonizzati nel quadro RL con l’IRPEF, tutte le minusvalenze nel quadro RT, e il conto nel quadro RW con l’IVAFE (nel 730: quadri M, D, T e W). Con un intermediario italiano in regime amministrato, invece, non si dichiara nulla: fa tutto la banca.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730), è il lato pratico della fiscalità degli ETF: cosa serve, dove va ogni importo, quali errori evitare. Le regole di tassazione, con i riferimenti normativi, sono spiegate nella guida alla tassazione degli ETF; per capire come funzionano gli strumenti c’è la pagina Cosa sono gli ETF.
I punti chiave
- Regime amministrato (Fineco, Directa, Banca Sella, Trade Republic): l’intermediario applica il 26% e in dichiarazione non va nulla.
- Regime dichiarativo (Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e simili): sei tu a dichiarare, anno per anno, anche se non hai venduto.
- Documenti: report annuale del broker con operazioni, distribuzioni, costi e valore al 31 dicembre; l’ISIN di ogni ETF per verificare se è UCITS.
- Dove va cosa: proventi degli armonizzati nel quadro RM (o M), proventi dei non armonizzati nel quadro RL (o D), perdite nel quadro RT (o T), conto nel quadro RW (o W).
- Errori frequenti: compensare perdite e guadagni tra ETF, dichiarare gli ETF USA al 26%, dimenticare le minusvalenze, saltare il quadro RW per gli ETF ad accumulo.
- Minusvalenze: vanno dichiarate nell’anno in cui nascono, altrimenti si perdono; durano quattro anni e si usano contro azioni, obbligazioni, derivati ed ETC.
Cosa trovi in questa guida
Regime amministrato o dichiarativo: chi dichiara cosa
Cosa serve prima di iniziare
Dove va ogni importo: i quattro quadri
Gli errori più comuni nella dichiarazione degli ETF
Consigli per gestire la fiscalità degli ETF
Domande frequenti
Regime amministrato o dichiarativo: chi dichiara cosa
Il primo passo è capire in quale regime sei. Con un intermediario italiano in regime amministrato, cioè una banca o un broker che fa da sostituto d’imposta come Fineco, Directa, Banca Sella o Trade Republic (che in Italia opera tramite succursale con il regime amministrato), le imposte sugli ETF armonizzati vengono trattenute alla fonte al 26% a ogni distribuzione e a ogni vendita in guadagno, le minusvalenze sono gestite dall’intermediario nello zainetto fiscale, e in dichiarazione dei redditi non va indicato nulla (art. 6 D.Lgs. 461/1997). Per gli ETF non armonizzati anche l’intermediario italiano applica solo una ritenuta d’acconto: i proventi vanno comunque dichiarati in IRPEF e l’eventuale differenza pagata in dichiarazione.
Con un broker estero sei in regime dichiarativo (art. 5 D.Lgs. 461/1997): il broker non trattiene nulla, accredita gli importi lordi e tocca a te dichiarare ogni anno distribuzioni, vendite, perdite e il valore del conto. Vale anche se nell’anno non hai venduto niente: gli ETF detenuti vanno comunque nel quadro RW per il monitoraggio e l’IVAFE. È il caso di chi usa Interactive Brokers, DEGIRO, Trading 212, Scalable Capital, Trade Republic, eToro, Freedom24 e in generale ogni intermediario senza sede in Italia.
Cosa serve prima di iniziare
Per dichiarare correttamente gli ETF servono quattro informazioni, tutte ricavabili dal report annuale del broker:
- L’elenco delle operazioni dell’anno (acquisti e vendite) con data, quantità, prezzo, valuta e commissioni, più gli acquisti degli anni precedenti delle quote vendute, perché il costo di acquisto degli ETF si calcola con il costo medio ponderato.
- Le distribuzioni ricevute, con importo lordo, eventuale ritenuta e Paese di origine.
- L’ISIN di ogni ETF, per verificare se è armonizzato (UCITS, gestore vigilato in UE o SEE) o non armonizzato (per esempio ISIN US). Da questo dipende il quadro e l’aliquota.
- Il valore del conto al 31 dicembre (o alla chiusura) e al 1° gennaio, in euro, per il quadro RW, e la sede legale dell’entità del broker per il codice Paese estero.
Per gli ETF obbligazionari serve anche la percentuale di titoli di Stato white list comunicata dall’emittente, perché su quella quota di provento l’aliquota scende dal 26% al 12,5%: senza il dato si paga il 26% su tutto.
Dove va ogni importo: i quattro quadri
La logica è sempre la stessa: i guadagni degli ETF sono redditi di capitale, le perdite sono redditi diversi, il conto è un’attività estera da monitorare. Cambia solo il quadro dei guadagni a seconda che l’ETF sia armonizzato o no.
| Cosa hai da dichiarare | Quadro | Cosa succede |
|---|---|---|
| Distribuzioni e vendite in guadagno di ETF armonizzati | Quadro RM (o M) | Imposta sostitutiva del 26% sull’importo lordo, 12,5% sulla quota di titoli di Stato; nessuna compensazione con perdite |
| Distribuzioni e vendite in guadagno di ETF non armonizzati | Quadro RL (o D) | Si sommano agli altri redditi e pagano l’IRPEF progressiva; la ritenuta estera subita è recuperabile come credito d’imposta nel quadro CE |
| Vendite in perdita di qualsiasi ETF | Quadro RT (o T) | Minusvalenza da reddito diverso: si compensa con plusvalenze su azioni, obbligazioni, derivati ed ETC, nell’anno e nei quattro successivi |
| ETF detenuti al 31 dicembre, anche ad accumulo e senza vendite | Quadro RW (o W) | Monitoraggio fiscale e IVAFE dello 0,2% sul valore al 31 dicembre (0,4% nei Paesi black list) |
Gli errori più comuni nella dichiarazione degli ETF
- Compensare la perdita di un ETF con il guadagno di un altro. Non si può: il guadagno è reddito di capitale, la perdita è reddito diverso. Si paga il 26% sul guadagno intero e la perdita resta nel quadro RT per altri usi.
- Dichiarare un ETF americano al 26%. Gli ETF con ISIN US non sono armonizzati e vanno in IRPEF nel quadro RL. L’errore inverso, mettere in RL un ETF UCITS, fa pagare più del dovuto a chi ha un’aliquota alta.
- Non dichiarare le minusvalenze. Se nell’anno della vendita in perdita la minusvalenza non compare nel quadro RT, non potrà essere usata negli anni successivi.
- Dimenticare il quadro RW per gli ETF ad accumulo. Non producono redditi finché non vendi, ma il monitoraggio e l’IVAFE sono dovuti ogni anno.
- Usare il LIFO invece del costo medio ponderato. Per le quote di fondi il costo fiscale è la media ponderata degli acquisti, non il lotto più recente come per le azioni.
- Indicare il netto invece del lordo. Se una distribuzione ha subito una ritenuta all’estero, in dichiarazione va l’importo lordo.
- Pagare il 26% su un ETF obbligazionario governativo. La quota riferibile a titoli di Stato white list è tassata al 12,5%: ignorarla significa pagare più del dovuto.
Consigli per gestire la fiscalità degli ETF
- Controlla l’ISIN prima di comprare. Un ETF UCITS quotato in Europa e uno americano sullo stesso indice hanno regimi fiscali diversi; scegliere l’armonizzato evita l’IRPEF, e per i clienti retail dal 2018 è comunque l’unica scelta sui broker europei.
- Tieni un’anagrafica dei tuoi ETF con ISIN, domicilio, armonizzato o no, accumulo o distribuzione, percentuale di titoli di Stato: a ogni dichiarazione risparmia tempo ed errori.
- Pianifica le vendite in perdita. Una minusvalenza su ETF ha senso fiscale solo se nei quattro anni successivi realizzi plusvalenze da azioni, obbligazioni, derivati o ETC con cui compensarla; vendere in perdita un ETF per compensare il guadagno di un altro ETF non serve.
- Scegli l’accumulo se non ti serve la rendita. Gli ETF ad accumulo rinviano la tassazione al momento della vendita e riducono le righe da dichiarare ogni anno.
- Conserva i report di tutti gli anni. Il costo medio ponderato delle quote vendute dipende da acquisti anche di molti anni prima: senza i report storici non si ricostruisce.
- Fai elaborare il conto prima della scadenza. Le dichiarazioni dei conti esteri si chiudono tra giugno e ottobre; chiedere il preventivo quando arriva il report annuale del broker (di solito tra gennaio e marzo) evita la corsa dell’ultimo mese.
Vuoi i tuoi ETF già divisi nei quadri giusti?
Dal report del broker ricaviamo per ogni ETF se è armonizzato, non armonizzato o un ETC, calcoliamo il costo medio ponderato, applichiamo il 12,5% sulla quota di titoli di Stato, separiamo guadagni e perdite e valorizziamo il conto per l’IVAFE. Da oltre 13 anni elaboriamo i report di Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e oltre cento altri broker: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.


Domande frequenti su come dichiarare gli ETF
Devo dichiarare gli ETF se ho un broker italiano?
No, se sei in regime amministrato (Fineco, Directa, Banca Sella, Trade Republic) e gli ETF sono armonizzati: l’intermediario trattiene il 26% e non va indicato nulla. Per gli ETF non armonizzati anche con intermediario italiano i proventi vanno dichiarati in IRPEF nel quadro RL.
Devo dichiarare gli ETF se non ho venduto nulla?
Sì, se li detieni con un broker estero: nel quadro RW (o W del 730) per il monitoraggio e l’IVAFE, e nel quadro RM se hanno distribuito proventi. Gli ETF ad accumulo senza vendite vanno solo nel quadro RW.
Quali documenti mi servono dal broker?
Il report annuale con tutte le operazioni e le distribuzioni, i report degli anni precedenti per gli acquisti delle quote vendute, il valore del conto al 31 dicembre e la ragione sociale dell’entità con cui hai il contratto.
Come si calcola il guadagno sulla vendita di un ETF?
Prezzo di vendita meno costo medio ponderato di acquisto delle quote, al netto delle commissioni. Per gli ETF il criterio è il costo medio ponderato, non il LIFO delle azioni.
Posso usare il 730?
Sì, dal 730/2024: i proventi vanno nel quadro M (armonizzati) o D (non armonizzati), le perdite nel quadro T, il conto nel quadro W. Le imposte risultanti si versano con F24.
Ho dimenticato di dichiarare una minusvalenza l’anno scorso: posso recuperarla?
Con una dichiarazione integrativa dell’anno in cui si è formata, entro i termini di legge. Senza integrativa la minusvalenza non è utilizzabile.
Riferimenti normativi e di prassi
- Art. 5 e art. 6 D.Lgs. 461/1997 (regime dichiarativo e regime amministrato)
- Art. 44, comma 1, lett. g), art. 67, comma 1, lett. c-ter), e art. 68, comma 5, TUIR (redditi di capitale e redditi diversi da OICR, compensazione delle minusvalenze)
- Art. 10-ter L. 77/1983 (ETF armonizzati e non armonizzati); Risposta a interpello n. 236 del 15 luglio 2019
- Circolare 21/E del 10 luglio 2014 (costo medio ponderato); DM 13 dicembre 2011 e Circolare 19/E del 27 giugno 2014 (quota titoli di Stato al 12,5%)
- Art. 4 DL 167/1990 e art. 19, comma 20, DL 201/2011 (quadro RW e IVAFE)
- Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RM, RL, RT e RW; istruzioni al Modello 730/2026, quadri M, D, T e W
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 6 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.