Guida completa alla Tassazione degli ETF in Italia: Normative, Aliquote e Modalità di Dichiarazione

Settembre 17, 2024

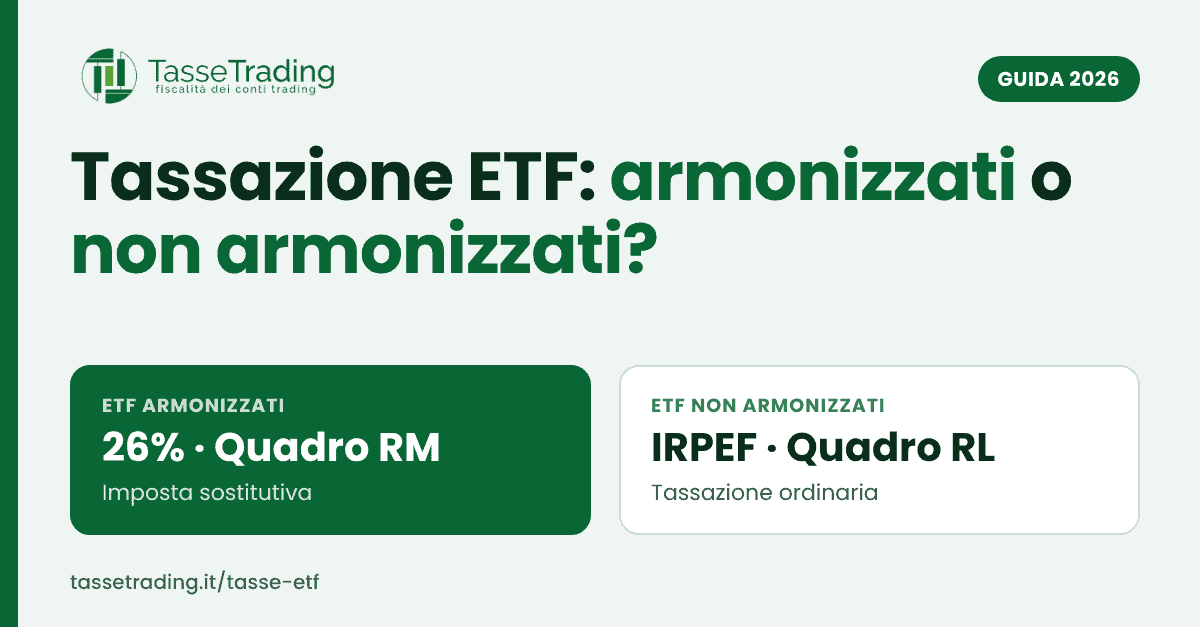
In breve: dichiarare gli ETF comprati con un broker estero significa fare tre cose: separare i guadagni (redditi di capitale) dalle perdite (redditi diversi), capire se ogni ETF è armonizzato o no, e monitorare il conto. I proventi degli ETF armonizzati vanno nel quadro RM al 26%, quelli dei non armonizzati nel quadro RL con l’IRPEF, tutte le minusvalenze nel quadro RT, e il conto nel quadro RW con l’IVAFE (nel 730: quadri M, D, T e W). Con un intermediario italiano in regime amministrato, invece, non si dichiara nulla: fa tutto la banca.

Questa guida è il lato pratico della fiscalità degli ETF: cosa serve, dove va ogni importo, quali errori evitare. Le regole di tassazione, con i riferimenti normativi, sono spiegate nella guida alla tassazione degli ETF; per capire come funzionano gli strumenti c’è la pagina Cosa sono gli ETF.

I punti chiave

  • Regime amministrato (Fineco, Directa, Banca Sella, Trade Republic): l’intermediario applica il 26% e in dichiarazione non va nulla.
  • Regime dichiarativo (Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e simili): sei tu a dichiarare, anno per anno, anche se non hai venduto.
  • Documenti: report annuale del broker con operazioni, distribuzioni, costi e valore al 31 dicembre; l’ISIN di ogni ETF per verificare se è UCITS.
  • Dove va cosa: proventi degli armonizzati nel quadro RM (o M), proventi dei non armonizzati nel quadro RL (o D), perdite nel quadro RT (o T), conto nel quadro RW (o W).
  • Errori frequenti: compensare perdite e guadagni tra ETF, dichiarare gli ETF USA al 26%, dimenticare le minusvalenze, saltare il quadro RW per gli ETF ad accumulo.
  • Minusvalenze: vanno dichiarate nell’anno in cui nascono, altrimenti si perdono; durano quattro anni e si usano contro azioni, obbligazioni, derivati ed ETC.

Cosa trovi in questa guida
Regime amministrato o dichiarativo: chi dichiara cosa
Cosa serve prima di iniziare
Dove va ogni importo: i quattro quadri
Gli errori più comuni nella dichiarazione degli ETF
Consigli per gestire la fiscalità degli ETF
Domande frequenti

Regime amministrato o dichiarativo: chi dichiara cosa

Il primo passo è capire in quale regime sei. Con un intermediario italiano in regime amministrato, cioè una banca o un broker che fa da sostituto d’imposta come Fineco, Directa, Banca Sella o Trade Republic (che in Italia opera tramite succursale con il regime amministrato), le imposte sugli ETF armonizzati vengono trattenute alla fonte al 26% a ogni distribuzione e a ogni vendita in guadagno, le minusvalenze sono gestite dall’intermediario nello zainetto fiscale, e in dichiarazione dei redditi non va indicato nulla (art. 6 D.Lgs. 461/1997). Per gli ETF non armonizzati anche l’intermediario italiano applica solo una ritenuta d’acconto: i proventi vanno comunque dichiarati in IRPEF e l’eventuale differenza pagata in dichiarazione.

Con un broker estero sei in regime dichiarativo (art. 5 D.Lgs. 461/1997): il broker non trattiene nulla, accredita gli importi lordi e tocca a te dichiarare ogni anno distribuzioni, vendite, perdite e il valore del conto. Vale anche se nell’anno non hai venduto niente: gli ETF detenuti vanno comunque nel quadro RW per il monitoraggio e l’IVAFE. È il caso di chi usa Interactive Brokers, DEGIRO, Trading 212, Scalable Capital, Trade Republic, eToro, Freedom24 e in generale ogni intermediario senza sede in Italia.

Cosa serve prima di iniziare

Per dichiarare correttamente gli ETF servono quattro informazioni, tutte ricavabili dal report annuale del broker:

  • L’elenco delle operazioni dell’anno (acquisti e vendite) con data, quantità, prezzo, valuta e commissioni, più gli acquisti degli anni precedenti delle quote vendute, perché il costo di acquisto degli ETF si calcola con il costo medio ponderato.
  • Le distribuzioni ricevute, con importo lordo, eventuale ritenuta e Paese di origine.
  • L’ISIN di ogni ETF, per verificare se è armonizzato (UCITS, gestore vigilato in UE o SEE) o non armonizzato (per esempio ISIN US). Da questo dipende il quadro e l’aliquota.
  • Il valore del conto al 31 dicembre (o alla chiusura) e al 1° gennaio, in euro, per il quadro RW, e la sede legale dell’entità del broker per il codice Paese estero.

Per gli ETF obbligazionari serve anche la percentuale di titoli di Stato white list comunicata dall’emittente, perché su quella quota di provento l’aliquota scende dal 26% al 12,5%: senza il dato si paga il 26% su tutto.

Dove va ogni importo: i quattro quadri

La logica è sempre la stessa: i guadagni degli ETF sono redditi di capitale, le perdite sono redditi diversi, il conto è un’attività estera da monitorare. Cambia solo il quadro dei guadagni a seconda che l’ETF sia armonizzato o no.

Cosa hai da dichiarareQuadroCosa succede
Distribuzioni e vendite in guadagno di ETF armonizzatiQuadro RM (o M)Imposta sostitutiva del 26% sull’importo lordo, 12,5% sulla quota di titoli di Stato; nessuna compensazione con perdite
Distribuzioni e vendite in guadagno di ETF non armonizzatiQuadro RL (o D)Si sommano agli altri redditi e pagano l’IRPEF progressiva; la ritenuta estera subita è recuperabile come credito d’imposta nel quadro CE
Vendite in perdita di qualsiasi ETFQuadro RT (o T)Minusvalenza da reddito diverso: si compensa con plusvalenze su azioni, obbligazioni, derivati ed ETC, nell’anno e nei quattro successivi
ETF detenuti al 31 dicembre, anche ad accumulo e senza venditeQuadro RW (o W)Monitoraggio fiscale e IVAFE dello 0,2% sul valore al 31 dicembre (0,4% nei Paesi black list)

Gli errori più comuni nella dichiarazione degli ETF

  • Compensare la perdita di un ETF con il guadagno di un altro. Non si può: il guadagno è reddito di capitale, la perdita è reddito diverso. Si paga il 26% sul guadagno intero e la perdita resta nel quadro RT per altri usi.
  • Dichiarare un ETF americano al 26%. Gli ETF con ISIN US non sono armonizzati e vanno in IRPEF nel quadro RL. L’errore inverso, mettere in RL un ETF UCITS, fa pagare più del dovuto a chi ha un’aliquota alta.
  • Non dichiarare le minusvalenze. Se nell’anno della vendita in perdita la minusvalenza non compare nel quadro RT, non potrà essere usata negli anni successivi.
  • Dimenticare il quadro RW per gli ETF ad accumulo. Non producono redditi finché non vendi, ma il monitoraggio e l’IVAFE sono dovuti ogni anno.
  • Usare il LIFO invece del costo medio ponderato. Per le quote di fondi il costo fiscale è la media ponderata degli acquisti, non il lotto più recente come per le azioni.
  • Indicare il netto invece del lordo. Se una distribuzione ha subito una ritenuta all’estero, in dichiarazione va l’importo lordo.
  • Pagare il 26% su un ETF obbligazionario governativo. La quota riferibile a titoli di Stato white list è tassata al 12,5%: ignorarla significa pagare più del dovuto.

Consigli per gestire la fiscalità degli ETF

  1. Controlla l’ISIN prima di comprare. Un ETF UCITS quotato in Europa e uno americano sullo stesso indice hanno regimi fiscali diversi; scegliere l’armonizzato evita l’IRPEF, e per i clienti retail dal 2018 è comunque l’unica scelta sui broker europei.
  2. Tieni un’anagrafica dei tuoi ETF con ISIN, domicilio, armonizzato o no, accumulo o distribuzione, percentuale di titoli di Stato: a ogni dichiarazione risparmia tempo ed errori.
  3. Pianifica le vendite in perdita. Una minusvalenza su ETF ha senso fiscale solo se nei quattro anni successivi realizzi plusvalenze da azioni, obbligazioni, derivati o ETC con cui compensarla; vendere in perdita un ETF per compensare il guadagno di un altro ETF non serve.
  4. Scegli l’accumulo se non ti serve la rendita. Gli ETF ad accumulo rinviano la tassazione al momento della vendita e riducono le righe da dichiarare ogni anno.
  5. Conserva i report di tutti gli anni. Il costo medio ponderato delle quote vendute dipende da acquisti anche di molti anni prima: senza i report storici non si ricostruisce.
  6. Fai elaborare il conto prima della scadenza. Le dichiarazioni dei conti esteri si chiudono tra giugno e ottobre; chiedere il preventivo quando arriva il report annuale del broker (di solito tra gennaio e marzo) evita la corsa dell’ultimo mese.

Vuoi i tuoi ETF già divisi nei quadri giusti?

Dal report del broker ricaviamo per ogni ETF se è armonizzato, non armonizzato o un ETC, calcoliamo il costo medio ponderato, applichiamo il 12,5% sulla quota di titoli di Stato, separiamo guadagni e perdite e valorizziamo il conto per l’IVAFE. Da oltre 13 anni elaboriamo i report di Interactive Brokers, DEGIRO, Trading 212, Scalable Capital e oltre cento altri broker: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti su come dichiarare gli ETF

Devo dichiarare gli ETF se ho un broker italiano?
No, se sei in regime amministrato (Fineco, Directa, Banca Sella, Trade Republic) e gli ETF sono armonizzati: l’intermediario trattiene il 26% e non va indicato nulla. Per gli ETF non armonizzati anche con intermediario italiano i proventi vanno dichiarati in IRPEF nel quadro RL.

Devo dichiarare gli ETF se non ho venduto nulla?
Sì, se li detieni con un broker estero: nel quadro RW (o W del 730) per il monitoraggio e l’IVAFE, e nel quadro RM se hanno distribuito proventi. Gli ETF ad accumulo senza vendite vanno solo nel quadro RW.

Quali documenti mi servono dal broker?
Il report annuale con tutte le operazioni e le distribuzioni, i report degli anni precedenti per gli acquisti delle quote vendute, il valore del conto al 31 dicembre e la ragione sociale dell’entità con cui hai il contratto.

Come si calcola il guadagno sulla vendita di un ETF?
Prezzo di vendita meno costo medio ponderato di acquisto delle quote, al netto delle commissioni. Per gli ETF il criterio è il costo medio ponderato, non il LIFO delle azioni.

Posso usare il 730?
Sì, dal 730/2024: i proventi vanno nel quadro M (armonizzati) o D (non armonizzati), le perdite nel quadro T, il conto nel quadro W. Le imposte risultanti si versano con F24.

Ho dimenticato di dichiarare una minusvalenza l’anno scorso: posso recuperarla?
Con una dichiarazione integrativa dell’anno in cui si è formata, entro i termini di legge. Senza integrativa la minusvalenza non è utilizzabile.

Riferimenti normativi e di prassi

  • Art. 5 e art. 6 D.Lgs. 461/1997 (regime dichiarativo e regime amministrato)
  • Art. 44, comma 1, lett. g), art. 67, comma 1, lett. c-ter), e art. 68, comma 5, TUIR (redditi di capitale e redditi diversi da OICR, compensazione delle minusvalenze)
  • Art. 10-ter L. 77/1983 (ETF armonizzati e non armonizzati); Risposta a interpello n. 236 del 15 luglio 2019
  • Circolare 21/E del 10 luglio 2014 (costo medio ponderato); DM 13 dicembre 2011 e Circolare 19/E del 27 giugno 2014 (quota titoli di Stato al 12,5%)
  • Art. 4 DL 167/1990 e art. 19, comma 20, DL 201/2011 (quadro RW e IVAFE)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RM, RL, RT e RW; istruzioni al Modello 730/2026, quadri M, D, T e W

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 6 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.


Quadro RM: guida Modello Redditi e 730 2026

Dicembre 7, 2023

In breve: il quadro RM del Modello Redditi PF (quadro M nel Modello 730) accoglie i redditi di capitale incassati all’estero senza un intermediario italiano: dividendi, interessi, cedole e proventi di ETF armonizzati. Si dichiarano al lordo della ritenuta estera nel rigo RM31 (M31 nel 730) e scontano l’imposta sostitutiva del 26%, o del 12,5% per i titoli di Stato. Non si compensano con le minusvalenze del quadro RT; per interessi ed ETF è possibile optare per la tassazione ordinaria IRPEF, per i dividendi no.

Questa guida spiega quali redditi vanno nel quadro RM, quanto si paga e come leggere il rigo compilato che ricevi con l’elaborazione, nella versione Redditi e nella versione 730.

I punti chiave

  • Cosa ci va: redditi di capitale di fonte estera percepiti direttamente, senza sostituto d’imposta italiano (art. 18 TUIR; art. 44 TUIR).
  • Dove: Sezione II-A, rigo RM31 del Modello Redditi PF 2026; rigo M31 del quadro M nel 730/2026.
  • Quanto: 26% a titolo d’imposta sostitutiva; 12,5% per cedole di titoli di Stato italiani ed esteri in white list (art. 3 DL 66/2014).
  • Base imponibile: il lordo frontiera, cioè l’importo prima della ritenuta applicata all’estero (Ris. 80/E/2007; Interpello 111/2020).
  • Niente compensazioni: le minusvalenze del quadro RT non riducono i redditi del quadro RM (art. 68, c. 5, TUIR).
  • Opzione IRPEF: colonna 7, possibile per interessi ed ETF armonizzati, vietata per i dividendi (art. 18, c. 1, TUIR).

Cosa trovi in questa guida
Cos’è il quadro RM e chi deve compilarlo
Quali redditi vanno nel quadro RM
Quanto si paga: 26% o 12,5%, sempre sul lordo
Come leggere il rigo RM31 (e il rigo M31 del 730)
L’opzione per la tassazione ordinaria
Domande frequenti

Cos’è il quadro RM e chi deve compilarlo

Il quadro RM del Modello Redditi PF raccoglie i redditi soggetti a tassazione separata e a imposta sostitutiva. Per chi investe con un broker estero conta una sola sezione, la II-A: i redditi di capitale di fonte estera percepiti direttamente dal contribuente, senza l’intervento di un intermediario residente in Italia, che per l’art. 18 TUIR scontano un’imposta sostitutiva nella stessa misura della ritenuta che avrebbe applicato una banca italiana.

Deve compilarlo chi è fiscalmente residente in Italia (qualunque sia la cittadinanza) e ha incassato questi redditi nell’anno su un conto presso un broker o una banca estera, in regime dichiarativo. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 trova la stessa sezione nel quadro M, rigo M31, introdotto dal 730/2024.

Quali redditi vanno nel quadro RM

Nel quadro RM vanno i redditi di capitale (art. 44 TUIR) di fonte estera. Per un conto trading sono di norma quattro:

RedditoCodice (colonna 1)AliquotaOpzione IRPEF (colonna 7)
Dividendi da azioni estere (partecipazioni non qualificate)H26%No, vietata (art. 27, c. 4, DPR 600/1973)
Interessi sulla liquidità del conto, conti deposito e conti correnti esteriG26%Sì
Cedole di obbligazioni estereA26%; 12,5% per titoli di Stato in white listDi regola no (art. 4, c. 2, D.Lgs. 239/1996)
Proventi di ETF armonizzati (UCITS): distribuzioni e guadagni alla venditaB26%; 12,5% sulla quota di titoli di Stato in white listSì (art. 10-ter L. 77/1983)

Restano fuori dal quadro RM: le plusvalenze da vendita di azioni, obbligazioni, derivati e CFD, che sono redditi diversi e vanno nel quadro RT; le minusvalenze su ETF armonizzati, anch’esse nel quadro RT; i proventi degli ETF non armonizzati e gli interessi da piattaforme P2P estere, che vanno in tassazione ordinaria nel quadro RL (art. 10-ter, c. 6, L. 77/1983; Ris. 56/E/2020). Il rigo RM32 è riservato ai proventi di obbligazioni non assoggettati all’imposta sostitutiva del D.Lgs. 239/1996, un caso raro per chi usa broker esteri.

Quanto si paga: 26% o 12,5%, sempre sul lordo

L’imposta sostitutiva è del 26% (art. 3 DL 66/2014) e scende al 12,5% per le cedole dei titoli di Stato italiani ed esteri in white list e per la quota di proventi degli ETF riferibile a quei titoli (art. 3, c. 2, DL 66/2014). Si calcola sul lordo frontiera, cioè sull’importo prima della ritenuta applicata nel Paese di origine: un dividendo americano di 100 euro arriva sul conto a 85 dopo il 15% USA, ma il 26% italiano si paga su 100 (Ris. 80/E/2007; Risposta a interpello n. 111/2020). La ritenuta estera, per i redditi che restano nel quadro RM, non si recupera.

A differenza del quadro RT, nel quadro RM non esiste compensazione: le minusvalenze da trading non riducono dividendi e interessi, perché appartengono a una categoria diversa (art. 68, c. 5, TUIR). Se nell’anno hai perso 1.000 euro vendendo azioni e incassato 1.000 euro di dividendi, l’imposta sui dividendi si paga per intero.

Come leggere il rigo RM31 (e il rigo M31 del 730)

Con l’elaborazione ricevi il rigo già compilato, uno per ogni combinazione di tipo di reddito e Stato estero. Ecco lo stesso esempio nei due modelli: 842 euro di interessi (codice G) maturati su un conto presso un intermediario con sede a Cipro (codice Stato 101), tassati al 26%, imposta dovuta 219 euro.

Rigo RM31 del quadro RM, Modello Redditi PF 2026: esempio di interessi esteri con imposta sostitutiva del 26%

Modello Redditi PF 2026, quadro RM, Sezione II-A, rigo RM31.

Rigo M31 del quadro M, Modello 730 2026: esempio di interessi esteri con imposta sostitutiva del 26%

Modello 730/2026, quadro M, Sezione II-A, rigo M31.

ColonnaCosa indicaNell’esempio
1 TipoLettera del tipo di reddito, dall’elenco “Redditi di capitale di fonte estera soggetti ad imposta sostitutiva” in Appendice alle istruzioni (A cedole, B proventi di OICR/ETF, G interessi, H dividendi).G, interessi
2 Codice Stato esteroStato in cui il reddito è stato prodotto, dall’elenco dei codici Paese esteri.101, Cipro
3 Ammontare redditoImporto in euro al lordo delle ritenute subite all’estero.842,00
4 Aliquota26% o 12,5%.26%
5 Credito IVCACredito per l’imposta sul valore dei contratti di assicurazione, solo per i redditi da polizze estere.vuota
6 Proventi particolariCasi particolari previsti dalle istruzioni (per esempio proventi di fondi immobiliari).vuota
7 Opzione per la tassazione ordinariaBarrata se rinunci all’imposta sostitutiva e porti il reddito nell’IRPEF ordinaria (vedi sotto).non barrata
8 Imposta sostitutiva dovutaColonna 3 per colonna 4. Presente solo nel Modello Redditi: nel 730 l’imposta non compare nel rigo M31 ma viene liquidata nel prospetto di liquidazione (modello 730-3) insieme agli altri redditi, e trattenuta o rimborsata in busta paga o pensione.219,00

Per il dettaglio di ogni colonna rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM, e alle istruzioni al Modello 730/2026, quadro M.

L’opzione per la tassazione ordinaria (colonna 7)

L’art. 18, comma 1, TUIR permette di non avvalersi dell’imposta sostitutiva e far concorrere il reddito al reddito complessivo: si barra la colonna 7 del rigo RM31 e il provento viene tassato con le aliquote IRPEF progressive (23%, 35% o 43% sui redditi 2025, più le addizionali; dal 2026 lo scaglione intermedio scende al 33%, L. 199/2025), come i redditi del quadro RL. La scelta ha senso in due casi: quando la tua aliquota marginale è inferiore al 26%, oppure quando sul provento hai subito una ritenuta estera che vuoi recuperare con il credito d’imposta, possibile solo per i redditi che entrano nell’IRPEF (art. 165 TUIR).

L’opzione vale per interessi (codice G) e proventi di ETF armonizzati (codice B). Non vale per i dividendi (codice H): lo stesso art. 18 esclude espressamente gli utili dell’art. 27, comma 4, DPR 600/1973, che restano al 26% senza alternative. Per le cedole di obbligazioni estere il regime dell’imposta sostitutiva è obbligatorio per le persone fisiche (art. 4, c. 2, D.Lgs. 239/1996). Si esercita rigo per rigo, quindi puoi portare in IRPEF solo i proventi per cui conviene e lasciare gli altri al 26%.

Vuoi il quadro RM già compilato, Paese per Paese?

Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani. Separiamo dividendi, interessi, cedole e proventi ETF per tipo e per Stato, li riportiamo al lordo frontiera e consegniamo i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti da riportare in dichiarazione.

Richiedi il preventivo gratuito

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sul quadro RM

Nel quadro RM metto l’importo netto che ho ricevuto o il lordo?
Il lordo frontiera, cioè l’importo prima della ritenuta applicata nel Paese estero. Sul netto si paga di meno, ma è un errore che l’Agenzia contesta (Ris. 80/E/2007; Interpello 111/2020).

Posso compensare i dividendi del quadro RM con le minusvalenze del quadro RT?
No. I dividendi sono redditi di capitale, le minusvalenze redditi diversi: le due categorie non si compensano (art. 68, c. 5, TUIR).

Il broker estero mi ha già trattenuto le tasse: devo compilare il quadro RM?
Sì. La ritenuta del broker estero è l’imposta del Paese di origine, non quella italiana. Il 26% italiano va comunque dichiarato e versato.

Nel 730 dove vedo l’imposta del quadro M?
Nel rigo M31 del 730 non c’è la colonna dell’imposta: l’imposta sostitutiva viene calcolata nel prospetto di liquidazione 730-3 insieme agli altri redditi e trattenuta in busta paga o sulla pensione dal sostituto d’imposta.

Gli ETF americani vanno nel quadro RM?
No. Gli ETF non armonizzati vanno nel quadro RL in tassazione ordinaria (art. 10-ter, c. 6, L. 77/1983). Nel quadro RM vanno solo i proventi degli ETF armonizzati UCITS (codice B).

Devo compilare un rigo per ogni dividendo?
No, un rigo per ogni combinazione di tipo di reddito e Stato estero: tutti i dividendi americani in un rigo (H, 069), tutti gli interessi cipriotti in un altro (G, 101), e così via.

Riferimenti normativi e di prassi

  • Art. 18, comma 1, e art. 44 TUIR (redditi di capitale esteri e imposta sostitutiva); art. 27, comma 4, DPR 600/1973 (dividendi); art. 4, comma 2, D.Lgs. 239/1996 (cedole estere)
  • Art. 3 DL 66/2014 (aliquote 26% e 12,5%); art. 10-ter L. 77/1983 (ETF armonizzati e non)
  • Art. 68, comma 5, TUIR (nessuna compensazione tra redditi di capitale e minusvalenze); art. 165 TUIR (credito d’imposta estero)
  • Risoluzione n. 80/E/2007 e Risposta a interpello n. 111/2020 (lordo frontiera); Risoluzione n. 56/E/2020 (P2P)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM (rigo RM31); istruzioni al Modello 730/2026, quadro M

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 e Modello 730/2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.


Redditi di capitale: tassazione e dichiarazione per chi investe | Tasse Trading

Marzo 4, 2023

I redditi di capitale sono la categoria che genera più confusione quando arriva il momento di classificare i profitti degli investimenti per il Fisco. “Ho incassato un dividendo, è una plusvalenza?”, “Posso compensare le cedole con le perdite in borsa?”. Se operi con broker esteri in regime dichiarativo, rispondere male a queste domande significa dichiarare nel quadro sbagliato ed esporsi a sanzioni.

In questo articolo spieghiamo cosa sono i redditi di capitale secondo il TUIR, come si tassano e in quali quadri del modello Redditi vanno indicati.

Cosa sono i redditi di capitale: la definizione dell’art. 44 TUIR

Il Testo Unico delle Imposte sui Redditi distingue nettamente i proventi finanziari in due famiglie. I redditi di capitale sono elencati dall’art. 44 TUIR e rappresentano il frutto naturale del capitale investito, incassato senza cedere il titolo. Per chi investe, i casi principali sono tre:

  • Interessi e cedole (art. 44, comma 1, lett. a): proventi di obbligazioni, conti deposito e conti correnti remunerati, compresa la liquidità remunerata da molti broker esteri.
  • Dividendi (art. 44, comma 1, lett. e): gli utili distribuiti dalle società di cui possiedi azioni.
  • Proventi da OICR (art. 44, comma 1, lett. g): i proventi di fondi comuni, SICAV e, caso frequente per chi fa trading, degli ETF armonizzati UCITS, sia le distribuzioni periodiche sia il guadagno realizzato alla vendita delle quote (art. 10-ter L. 77/1983).

Due regole valgono per tutti (art. 45 TUIR): i redditi di capitale si tassano al lordo, senza dedurre commissioni o costi sostenuti per produrli, e seguono il principio di cassa, cioè sono imponibili nell’anno in cui vengono effettivamente incassati.

Redditi di capitale e redditi diversi: perché la differenza conta

L’errore più comune è fare un unico calderone dei profitti. Dividendi, cedole e proventi degli ETF armonizzati sono redditi di capitale. La plusvalenza realizzata vendendo un’azione, un’obbligazione o un certificato a un prezzo superiore a quello di acquisto è invece un reddito diverso (art. 67, comma 1, lett. c-ter, TUIR) e va nel Quadro RT.

Gli ETF armonizzati hanno un trattamento asimmetrico da tenere a mente: il guadagno realizzato alla vendita è reddito di capitale, mentre l’eventuale perdita è una minusvalenza che rientra tra i redditi diversi (art. 67, comma 1, lett. c-ter, e art. 68 TUIR).

La conseguenza pratica riguarda le minusvalenze. Per l’art. 68, comma 5, TUIR le perdite possono compensare solo plusvalenze della stessa categoria, cioè altri redditi diversi, nei quattro anni successivi. Non abbattono mai i redditi di capitale: con 1.000 euro di minusvalenze da un trade sbagliato e 1.000 euro di dividendi incassati, l’imposta sui dividendi si paga per intero.

Quanto si paga: 26% o 12,5%

L’aliquota dipende dalla natura dello strumento che ha generato il reddito (art. 3 DL 66/2014):

ProventoAliquota
Dividendi azionari, interessi su conti e depositi, cedole di obbligazioni societarie, proventi di ETF azionari e corporate26%
Cedole di titoli di Stato italiani (BTP, BOT, CCT) e di Stati esteri in white list; quota dei proventi di ETF armonizzati riferibile a tali titoli12,5%

L’aliquota ridotta è prevista dall’art. 3, comma 2, DL 66/2014 e dal D.Lgs. 239/1996 per i titoli pubblici; per gli ETF obbligazionari la quota agevolata si calcola sulla percentuale di titoli di Stato white list in portafoglio, che l’emittente comunica periodicamente (DM 13 dicembre 2011).

Dove si dichiarano: Quadro RM o Quadro RL

Con un intermediario italiano in regime amministrato il broker trattiene l’imposta alla fonte e in dichiarazione non va indicato nulla. Con broker esteri (Interactive Brokers, eToro, DEGIRO) sei in regime dichiarativo: incassi i proventi lordi e devi dichiararli e versare le imposte in Italia (art. 18 TUIR).

Quadro RM. È la destinazione principale. I redditi di capitale di fonte estera percepiti senza intermediario residente (dividendi azionari, proventi di ETF armonizzati esteri, interessi) vanno indicati qui per applicare l’imposta sostitutiva del 26% o del 12,5% (art. 18 TUIR; art. 27, comma 4, DPR 600/1973 per i dividendi).

Quadro RL. Si usa quando l’imposta sostitutiva non si applica e il reddito concorre al reddito complessivo IRPEF. I casi tipici per chi investe sono i proventi degli ETF non armonizzati (art. 10-ter, comma 6, L. 77/1983) e gli interessi da piattaforme P2P estere (art. 44, comma 1, lett. a, TUIR; Risoluzione n. 56/E/2020).

Un’ultima precisazione: interessi e proventi conseguiti nell’esercizio di un’impresa commerciale non sono mai redditi di capitale (art. 48 TUIR) e non vanno nei quadri RM o RL delle persone fisiche.

Tasse Trading si occupa proprio di questo.

Classificare i proventi del broker, separare i redditi di capitale dai redditi diversi, applicare il 12,5% sulla quota di titoli di Stato degli ETF e collocare ogni importo nel quadro giusto non è un lavoro da fai-da-te: un errore di attribuzione tra RM, RL e RT può costare sanzioni. Predisponiamo i quadri RM, RL, RT e RW per i redditi dei tuoi investimenti esteri.

Inizia ora con il preventivo gratuito

Riferimenti normativi

  • Art. 44 TUIR (redditi di capitale), art. 45 TUIR (tassazione al lordo e principio di cassa), art. 48 TUIR (esclusione dei redditi d’impresa)
  • Art. 10-ter L. 77/1983 (proventi di OICR esteri; comma 6 per i non armonizzati)
  • Art. 67, comma 1, lett. c-ter, e art. 68, comma 5, TUIR (redditi diversi e compensazione delle minusvalenze)
  • Art. 3 DL 66/2014 e D.Lgs. 239/1996 (aliquote 26% e 12,5%); DM 13 dicembre 2011 (quota titoli di Stato negli OICR)
  • Art. 18 TUIR; art. 27, comma 4, DPR 600/1973 (redditi di capitale esteri e dividendi in Quadro RM)
  • Art. 44, comma 1, lett. a) e d-bis) TUIR; Risoluzione n. 56/E del 25 settembre 2020 (interessi P2P)
  • Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadri RL e RM)

Autore: Gabriele Orsillo, specialista fiscale Tasse Trading. Aggiornato: ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.

Redditi di capitale

Dicembre 10, 2021

Testo Unico delle Imposte sui Redditi – TUIR

Imposta sul reddito delle persone fisiche

Art. 44 – Redditi di capitale

L’articolo 44 del TUIR (Testo Unico delle Imposte sui Redditi) rappresenta i fondamenti dei “redditi di capitale”. Nel quadro degli strumenti finanziari e del trading parliamo di plusvalenze realizzate tramite dividendi, cedole, ETF armonizzati e interessi positivi.

redditi di capitale

Vediamo adesso la normativa di riferimento per l’Art 44 del TUIR.

1. Sono redditi di capitale:

a) gli interessi e altri proventi derivanti da mutui, depositi e conti correnti;

b) gli interessi e gli altri proventi delle obbligazioni e titoli similari, degli altri titoli diversi dalle azioni e titoli similari, nonché dei certificati di massa;

c) le rendite perpetue e le prestazioni annue perpetue di cui agli articoli 1861 e 1869 del codice civile;

d) i compensi per prestazioni di fideiussione o di altra garanzia;

e) gli utili derivanti dalla partecipazione al capitale o al patrimonio di società ed enti soggetti all’imposta sul reddito delle società, salvo il disposto della lettera d) del comma 2 dell’articolo 53; è ricompresa tra gli utili la remunerazione dei finanziamenti eccedenti di cui all’articolo 98 direttamente erogati dal socio o dalle sue parti correlate, anche in sede di accertamento;

f) gli utili derivanti da associazioni in partecipazione e dai contratti indicati nel primo comma dell’articolo 2554 del codice civile, salvo il disposto della lettera c) del comma 2 dell’articolo 53;

g) i proventi derivanti dalla gestione, nell’interesse collettivo di pluralità di soggetti, di masse patrimoniali costituite con somme di denaro e beni affidati da terzi o provenienti dai relativi investimenti;

g-bis) i proventi derivanti da riporti e pronti contro termine su titoli e valute;

g-ter) i proventi derivanti dal mutuo di titoli garantito;

g-quater) i redditi compresi nei capitali corrisposti in dipendenza di contratti di assicurazione sulla vita e di capitalizzazione;

g-quinquies) i redditi derivanti dai rendimenti delle prestazioni pensionistiche di cui alla lettera h-bis) del comma 1 dell’articolo 50 erogate in forma periodica e delle rendite vitalizie aventi funzione previdenziale;

g-sexies) i redditi imputati al beneficiario di trust ai sensi dell’articolo 73, comma 2, anche se non residenti;

h) gli interessi e gli altri proventi derivanti da altri rapporti aventi per oggetto l’impiego del capitale, esclusi i rapporti attraverso cui possono essere realizzati differenziali positivi e negativi in dipendenza di un evento incerto.

2. Ai fini delle imposte sui redditi:

a) si considerano similari alle azioni, i titoli e gli strumenti finanziari emessi da società ed enti di cui all’articolo 73, comma 1, lettere a), b) e d), la cui remunerazione è costituita totalmente dalla partecipazione ai risultati economici della società emittente o di altre società appartenenti allo stesso gruppo o dell’affare in relazione al quale i titoli e gli strumenti finanziari sono stati emessi. Le partecipazioni al capitale o al patrimonio, nonché i titoli e gli strumenti finanziari di cui al periodo precedente emessi da società ed enti di cui all’articolo 73, comma 1, lettera d), si considerano similari alle azioni a condizione che la relativa remunerazione sia totalmente indeducibile nella determinazione del reddito nello Stato estero di residenza del soggetto emittente; a tale fine l’indeducibilità deve risultare da una dichiarazione dell’emittente stesso o da altri elementi certi e precisi;

[b)]

c) si considerano similari alle obbligazioni: 1) i buoni fruttiferi emessi da società esercenti la vendita a rate di autoveicoli, autorizzate ai sensi dell’articolo 29 del regio decreto-legge 15 marzo 1927, n. 436, convertito nella legge 19 febbraio 1928, n. 510; 2) i titoli di massa che contengono l’obbligazione incondizionata di pagare alla scadenza una somma non inferiore a quella in essi indicata, con o senza la corresponsione di proventi periodici, e che non attribuiscono ai possessori alcun diritto di partecipazione diretta o indiretta alla gestione dell’impresa emittente o dell’affare in relazione al quale siano stati emessi, né di controllo sulla gestione stessa.

Art. 45 Determinazione del reddito di capitale

1. Il reddito di capitale è costituito dall’ammontare degli interessi, utili o altri proventi percepiti nel periodo di imposta, senza alcuna deduzione. Nei redditi di cui alle lettere a), b), f), e g) del comma 1 dell’articolo 41 è compresa anche la differenza tra la somma percepita o il valore normale dei beni ricevuti alla scadenza e il prezzo di emissione o la somma impiegata, apportata o affidata in gestione, ovvero il valore normale dei beni impiegati, apportati od affidati in gestione. I proventi di cui alla lettera g) del comma 1 dell’articolo 41 sono determinati valutando le somme impiegate, apportate o affidate in gestione nonché le somme percepite o il valore normale dei beni ricevuti, rispettivamente, secondo il cambio del giorno in cui le somme o i valori sono impiegati o incassati. Qualora la differenza tra la somma percepita od il valore normale dei beni ricevuti alla scadenza e il prezzo di emissione dei titoli o certificati indicati nella lettera b) del comma 1 dell’articolo 41 sia determinabile in tutto od in parte in funzione di eventi o di parametri non ancora certi o determinati alla data di emissione dei titoli o certificati, la parte di detto importo, proporzionalmente riferibile al periodo di tempo intercorrente fra la data di emissione e quella in cui l’evento od il parametro assumono rilevanza ai fini della determinazione della differenza, si considera interamente maturata in capo al possessore a tale ultima data. I proventi di cui alla lettera g-bis) del comma 1 dell’articolo 41 sono costituiti dalla differenza positiva tra i corrispettivi globali di trasferimento dei titoli e delle valute. Da tale differenza si scomputano gli interessi e gli altri proventi dei titoli, non rappresentativi di partecipazioni, maturati nel periodo di durata del rapporto, con esclusione dei redditi esenti dalle imposte sui redditi. I corrispettivi a pronti e a termine espressi in valuta estera sono valutati, rispettivamente, secondo il cambio del giorno in cui sono pagati o incassati. Nei proventi di cui alla lettera g-ter) si comprende, oltre al compenso per il mutuo, anche il controvalore degli interessi e degli altri proventi dei titoli, non rappresentativi di partecipazioni, maturati nel periodo di durata del rapporto.

2. Per i capitali dati a mutuo gli interessi, salvo prova contraria, si presumono percepiti alle scadenze e nella misura pattuite per iscritto. Se le scadenze non sono stabilite per iscritto gli interessi si presumono percepiti nell’ammontare maturato nel periodo di imposta. Se la misura non è determinata per iscritto gli interessi si computano al saggio legale.

3. Per i contratti di conto corrente e per le operazioni bancarie regolate in conto corrente si considerano percepiti anche gli interessi compensati a norma di legge o di contratto.

4. I capitali corrisposti in dipendenza di contratti di assicurazione sulla vita e di capitalizzazione costituiscono reddito per la parte corrispondente alla differenza tra l’ammontare percepito e quello dei premi pagati. Si considera corrisposto anche il capitale convertito in rendita a seguito di opzione. La predetta disposizione non si applica in ogni caso alle prestazioni erogate in forma di capitale ai sensi del decreto legislativo 21 aprile 1993, n. 124, e successive modificazioni ed integrazioni.

[4-bis.]

4-ter. I redditi di cui alla lettera g-quinquies) del comma 1 dell’articolo 41 sono costituiti dalla differenza tra l’importo di ciascuna rata di rendita o di prestazione pensionistica erogata e quello della corrispondente rata calcolata senza tener conto dei rendimenti finanziari.

Devi dichiarare il conto trading?


Per rimanere sempre aggiornato sulle strategie e sulle scadenze fiscali e, in generale, sul mondo della fiscalità dei conti trading:

Iscriviti al nostro canale Youtube

Segui la nostra pagina LinkedIn

Segui la nostra pagina Instagram

Segui la nostra pagina Facebook


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie


7. Meno imposte sui Redditi di Capitale

Maggio 11, 2021

Settima lezione di strategia fiscale:

Come risparmiare le imposte sui Redditi di Capitale


In questa settima lezione di strategia fiscale dedicata ai conti trading, vediamo come ottimizzare e risparmiare sulle imposte legate ai Redditi di Capitale. Prima di tutto, è importante chiarire cosa rientra in questa categoria.


Cosa sono i Redditi di Capitale?

I Redditi di Capitale includono tutti i proventi derivanti da rendite finanziarie e dividendi di partecipazione. Nonostante il Fisco non fornisca una definizione specifica, questi redditi sono disciplinati dagli articoli 44 e 45 del TUIR.

Ecco le principali categorie di Redditi di Capitale:

  1. Interessi e altri proventi derivanti da conti correnti o conti depositi legati al trading.
  2. Cedole, ovvero interessi su obbligazioni o Titoli di Stato.
  3. Dividendi, cioè la parte dell’utile distribuito agli azionisti di una società.
  4. ETF armonizzati, ossia fondi d’investimento conformi alle direttive europee.

Tassazione dei Redditi di Capitale

I Redditi di Capitale sono generalmente soggetti a tassazione separata con un’aliquota del 26%. Vengono riportati nel quadro RM del Modello Redditi e non possono essere compensati con plusvalenze o minusvalenze, che vanno invece inserite nel quadro RT. Questa distinzione è fondamentale, poiché spesso si rischia di ignorare o confondere le due categorie.

Attenzione ai redditi esteri e al Regime Dichiarativo

Se si detiene un conto in un paese estero o si opera in Regime Dichiarativo, è obbligatorio dichiarare tutti i Redditi di Capitale. Anche se il conto chiude con una minusvalenza, potrebbero esserci proventi da dividendi o interessi che vanno tassati. È frequente che vengano imposte tasse su questi redditi anche a fronte di perdite finanziarie, poiché i Redditi di Capitale non possono mai essere compensati con i Redditi Diversi (quadro RT). Ad esempio, un dividendo di un’azione non può essere compensato con la minusvalenza dello stesso titolo.

Spostamento nel Quadro RL

Sebbene i Redditi di Capitale debbano essere dichiarati nel quadro RM, in alcuni casi potrebbe essere vantaggioso spostarli nel quadro RL del Modello Redditi Persone Fisiche. In questa lezione analizzeremo quando questa modifica può essere opportuna.

Ricordiamo che queste lezioni hanno solo scopo informativo e non costituiscono consulenza fiscale.

In questa settima lezione di ottimizzazione fiscale vediamo

Strategie per ridurre le imposte sui Redditi di Capitale

La strategia per ridurre le imposte è applicabile solo a specifici Redditi di Capitale, come interessi, cedole e ETF armonizzati. Non si può applicare la stessa strategia ai dividendi, che subiscono una doppia tassazione:

  1. Una prima imposta del 15% nel paese di origine, secondo i trattati contro la doppia imposizione.
  2. Una seconda imposta del 26% in Italia.

Tassazione ordinaria opzionale per interessi ed ETF armonizzati

Per gli interessi e gli ETF armonizzati, potrebbe essere conveniente optare per la tassazione ordinaria invece di quella separata. L’aliquota ordinaria varia dal 23% al 43% in base al proprio scaglione di reddito. Ad esempio:

  • Per redditi inferiori a 15.000 €, l’aliquota è del 23%, più bassa rispetto al 26% standard.
  • Se non si hanno altri redditi o si possiedono molte spese deducibili (mediche, assicurative, ristrutturazioni), potrebbe essere vantaggioso optare per la tassazione ordinaria per sfruttare appieno le detrazioni fiscali.

Come compensare le imposte

Nel caso in cui si abbiano numerose spese mediche o di ristrutturazione edilizia, queste possono essere utilizzate per compensare i Redditi di Capitale, riducendo notevolmente o azzerando l’imposta da pagare.

Se hai un conto CFD come Plus, ActivTrades o Vantage, questa strategia di può applicare solo sugli interessi perché questi broker non offrono veri ETF ma soltanto “CFD su ETF”. Se invece utilizzi Interactive Brokers o Trading212, non avrai problemi a trovare l’ETF che fa al caso tuo per applicare questa strategia!

Tieniti sempre aggiornato alle nostre strategie fiscali!

Affidati a Tasse Trading per la dichiarazione dei tuoi conti trading


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti
ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Tassazione ETF: armonizzati e non armonizzati (guida 2026)

Ottobre 28, 2020

In breve: la tassazione degli ETF in Italia dipende da una sola distinzione: se il fondo è armonizzato (conforme alle regole UCITS, o con gestore vigilato in uno Stato UE o SEE) oppure no. Gli ETF armonizzati pagano l’imposta sostitutiva del 26% (12,5% sulla quota di titoli di Stato) su distribuzioni e guadagni alla vendita, dichiarati nel quadro RM; gli ETF non armonizzati, come quelli quotati negli Stati Uniti, vanno per legge in tassazione ordinaria IRPEF nel quadro RL. In entrambi i casi i guadagni sono redditi di capitale e le perdite sono redditi diversi: una minusvalenza su un ETF non compensa mai il guadagno su un altro ETF.

Questa guida spiega come si tassano ETF e fondi SICAV detenuti con un broker estero in regime dichiarativo, dove vanno dichiarati e perché le minusvalenze sono il punto più delicato. Per capire cosa sono gli ETF e come funzionano, parti dalla guida Cosa sono gli ETF.

I punti chiave

  • Due categorie di reddito: distribuzioni e guadagni alla vendita sono redditi di capitale (art. 44, c. 1, lett. g, TUIR); le perdite sono redditi diversi (art. 67, c. 1, lett. c-ter, TUIR).
  • ETF armonizzati (UCITS o gestore vigilato UE/SEE): imposta sostitutiva del 26%, 12,5% sulla quota di titoli di Stato white list, nel quadro RM (o M del 730) (art. 10-ter, c. 1 e 2, L. 77/1983).
  • ETF non armonizzati (es. SPY, QQQ, VOO quotati negli USA): tassazione ordinaria IRPEF nel quadro RL, con credito d’imposta per la ritenuta estera nel quadro CE (art. 10-ter, c. 6, L. 77/1983; Risposta n. 236/2019).
  • Minusvalenze: vanno nel quadro RT e si compensano solo con plusvalenze da redditi diversi (azioni, obbligazioni, derivati, ETC) nei quattro anni successivi (art. 68, c. 5, TUIR), mai con guadagni o dividendi di altri ETF.
  • Base imponibile: corrispettivo di vendita meno costo medio ponderato di acquisto (Circolare 21/E/2014).
  • Monitoraggio: quadro RW (o W del 730) con IVAFE dello 0,2%.
  • ETC ed ETN non sono ETF: sono titoli di debito, producono solo redditi diversi e si compensano pienamente (Risoluzione 72/E/2010).

Cosa trovi in questa guida
La doppia natura fiscale degli ETF: guadagni e perdite in categorie diverse
Armonizzati o non armonizzati: come si riconoscono
Tassazione degli ETF armonizzati: 26% e quadro RM
Tassazione degli ETF non armonizzati: IRPEF e quadro RL
Tabella riepilogativa: quadro per quadro
ETF, ETC ed ETN: non confonderli
Domande frequenti

La doppia natura fiscale degli ETF: guadagni e perdite in categorie diverse

Per il TUIR un ETF è una quota di partecipazione a un organismo di investimento collettivo del risparmio (OICR), e i redditi che produce si dividono in due categorie che non comunicano tra loro. Le distribuzioni periodiche (i “dividendi” dell’ETF) e il guadagno realizzato vendendo o rimborsando le quote sono redditi di capitale (art. 44, comma 1, lett. g, TUIR). La perdita realizzata vendendo le quote sotto il costo è invece una minusvalenza da reddito diverso (art. 67, comma 1, lett. c-ter, TUIR).

Da questa asimmetria discende la regola che sorprende più investitori: la minusvalenza su un ETF non si compensa mai con il guadagno o con la distribuzione di un altro ETF, perché il guadagno è reddito di capitale e la perdita è reddito diverso. La minusvalenza va nel quadro RT e può essere usata solo contro plusvalenze della stessa categoria (azioni, obbligazioni, derivati, CFD, ETC), nell’anno e nei quattro periodi d’imposta successivi (art. 68, comma 5, TUIR). Chi investe solo in ETF e chiude in perdita un fondo e in guadagno un altro paga il 26% sul guadagno per intero.

Armonizzati o non armonizzati: come si riconoscono

Un ETF è armonizzato quando è conforme alla direttiva 2009/65/CE (UCITS) oppure, pur non essendo UCITS, è gestito da un gestore soggetto a vigilanza prudenziale in uno Stato UE o SEE ai sensi della direttiva 2011/61/UE (AIFMD): per questi vale l’imposta sostitutiva del 26% (art. 10-ter, commi 1 e 2, L. 77/1983). Un ETF è non armonizzato quando è istituito fuori dall’Unione Europea e dallo Spazio Economico Europeo, o comunque senza vigilanza comunitaria: è il caso degli ETF domiciliati negli Stati Uniti e quotati a Wall Street (SPY, QQQ, VOO, IWM e simili), i cui proventi concorrono per legge al reddito complessivo IRPEF (art. 10-ter, comma 6, L. 77/1983). L’Agenzia delle Entrate lo ha confermato con la Risposta a interpello n. 236 del 15 luglio 2019: il 26% si applica solo se il gestore è vigilato in uno Stato UE o SEE.

In pratica: gli ETF con ISIN che inizia per IE (Irlanda), LU (Lussemburgo), DE (Germania) o FR (Francia), quotati su Borsa Italiana, Xetra o Euronext, sono quasi sempre UCITS; gli ETF con ISIN US sono non armonizzati. Dal 2018 i broker europei non possono vendere ETF americani ai clienti retail per via del regolamento PRIIPs, ma chi li ha acquistati prima, o li detiene tramite broker extra-UE, li tassa in IRPEF.

Tassazione degli ETF armonizzati: 26% e quadro RM

Con un broker estero in regime dichiarativo, distribuzioni e guadagni alla vendita di ETF armonizzati vanno nel quadro RM (quadro M nel 730) e scontano l’imposta sostitutiva del 26% (art. 18 TUIR; art. 3 DL 66/2014). Il reddito di capitale alla vendita è la differenza tra il corrispettivo effettivo di cessione e il costo medio ponderato di acquisto delle quote (Circolare 21/E del 10 luglio 2014, dopo le modifiche del D.Lgs. 44/2014): se hai comprato lo stesso ETF in più tranche, il costo è la media ponderata, non il LIFO usato per le azioni.

Se l’ETF investe in titoli di Stato italiani o di Paesi white list, la quota di provento riferibile a quei titoli è tassata al 12,5% invece che al 26%: in pratica la base imponibile viene ridotta in proporzione alla percentuale di titoli di Stato comunicata dall’emittente (DM 13 dicembre 2011; Circolare 19/E del 27 giugno 2014). Per gli ETF obbligazionari governativi la differenza è sostanziale.

Due precisazioni. Gli ETF ad accumulo non distribuiscono nulla, quindi fino alla vendita non c’è nessun reddito da dichiarare, solo il monitoraggio nel quadro RW e il versamento dell’IVAFE. E al posto del 26% è possibile optare per la tassazione ordinaria IRPEF (art. 18, comma 1, TUIR): una scelta che va valutata sulla propria situazione complessiva, per esempio con un’aliquota marginale bassa.

Tassazione degli ETF non armonizzati: IRPEF e quadro RL

Per gli ETF non armonizzati non c’è scelta: distribuzioni e guadagni alla vendita si dichiarano nel quadro RL (quadro D nel 730), confluiscono nel reddito complessivo e sono tassati con le aliquote IRPEF progressive (23%, 35% o 43% sui redditi 2025, più le addizionali; dal 2026 lo scaglione intermedio scende al 33%, L. 199/2025). Con redditi alti la differenza rispetto al 26% è pesante; con redditi bassi può essere un vantaggio.

C’è però una contropartita: proprio perché il reddito entra nell’IRPEF, la ritenuta applicata dagli Stati Uniti sulle distribuzioni (15% con il modulo W-8BEN, altrimenti 30%) è recuperabile come credito d’imposta nel quadro CE (art. 165 TUIR), cosa impossibile per i redditi che restano al 26%. Le minusvalenze da vendita di ETF non armonizzati, invece, non riducono l’IRPEF: come per gli armonizzati, la perdita è una minusvalenza da reddito diverso ex art. 67, comma 1, lett. c-ter, utilizzabile nel quadro RT solo contro plusvalenze della stessa categoria.

Tabella riepilogativa: quadro per quadro

StrumentoEventoCategoria e regimeQuadro
ETF e SICAV armonizzati (UCITS, UE/SEE)Distribuzioni e guadagno alla venditaReddito di capitale (art. 44); imposta sostitutiva 26%, 12,5% sulla quota titoli di StatoQuadro RM (o M)
ETF e SICAV armonizzatiPerdita alla venditaReddito diverso (art. 67, c-ter); compensabile con altri redditi diversi per 4 anniQuadro RT (o T)
ETF non armonizzati (es. USA)Distribuzioni e guadagno alla venditaReddito di capitale (art. 44); IRPEF progressiva; ritenuta estera recuperabile nel quadro CEQuadro RL (o D)
ETF non armonizzatiPerdita alla venditaReddito diverso (art. 67, c-ter); non riduce l’IRPEF, compensabile solo con altri redditi diversiQuadro RT (o T)
ETC ed ETNGuadagno o perdita alla venditaReddito diverso (art. 67); 26% sul netto, piena compensazioneQuadro RT (o T)
Tutti gli ETF esteriDetenzione al 31 dicembreMonitoraggio fiscale e IVAFE 0,2% (0,4% nei Paesi black list)Quadro RW (o W)

ETF, ETC ed ETN: non confonderli

Nei report dei broker ETF ed ETC compaiono uno accanto all’altro, ma fiscalmente sono mondi diversi. Gli ETC (Exchange Traded Commodities) e gli ETN (Exchange Traded Notes) non sono fondi: sono titoli di debito emessi da società veicolo e agganciati all’andamento di materie prime, valute o indici. L’Agenzia delle Entrate, con la Risoluzione n. 72/E del 12 luglio 2010, ha chiarito che non producono mai redditi di capitale ma solo redditi diversi (art. 67 TUIR), sia per i guadagni sia per le perdite.

La conseguenza è favorevole a chi fa trading: le plusvalenze da ETC (per esempio sull’oro fisico, come i più diffusi ETC con ISIN JE o DE) entrano nel quadro RT e si compensano pienamente con le minusvalenze pregresse, anche quelle maturate su ETF. Classificare un ETC come ETF, o viceversa, significa sbagliare quadro e imposta.

Hai ETF, ETC o fondi su un broker estero?

Per ogni ISIN verifichiamo se lo strumento è armonizzato, non armonizzato o un ETC, calcoliamo il costo medio ponderato, applichiamo il 12,5% sulla quota di titoli di Stato e separiamo guadagni e perdite nei quadri giusti. Da oltre 13 anni elaboriamo i report dei broker esteri per investitori italiani: ricevi i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti per la dichiarazione.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Domande frequenti sulla tassazione degli ETF

Quanto si paga di tasse sugli ETF in Italia?
Il 26% sulle distribuzioni e sui guadagni alla vendita per gli ETF armonizzati (12,5% sulla quota investita in titoli di Stato white list). Per gli ETF non armonizzati, come quelli americani, si paga l’IRPEF con le aliquote progressive.

Posso compensare la perdita su un ETF con il guadagno su un altro ETF?
No. Il guadagno è reddito di capitale (quadro RM), la perdita è reddito diverso (quadro RT), e le due categorie non si compensano. La minusvalenza resta utilizzabile per quattro anni contro plusvalenze su azioni, obbligazioni, derivati o ETC.

Come capisco se il mio ETF è armonizzato?
Dall’ISIN e dalla documentazione: gli ETF con ISIN IE, LU, DE o FR e la dicitura UCITS nel nome sono armonizzati; gli ETF con ISIN US quotati sulle borse americane non lo sono.

Gli ETF ad accumulo si tassano ogni anno?
No. Senza distribuzioni non c’è reddito finché non vendi; ogni anno va solo indicato il valore nel quadro RW (o W del 730) per il monitoraggio e l’IVAFE dello 0,2%.

Posso recuperare la ritenuta americana su un ETF USA?
Sì, perché i proventi degli ETF non armonizzati entrano nell’IRPEF: la ritenuta del 15% è un credito d’imposta nel quadro CE (art. 165 TUIR). Per gli ETF armonizzati il problema non si pone, perché sulle loro distribuzioni di norma non c’è ritenuta.

Gli ETC sull’oro si tassano come gli ETF?
No. Gli ETC sono titoli di debito e producono solo redditi diversi (Risoluzione 72/E/2010): guadagni e perdite vanno entrambi nel quadro RT e si compensano tra loro e con le altre plusvalenze e minusvalenze.

Devo dichiarare gli ETF anche se non li ho venduti?
Sì, nel quadro RW (o W del 730), per il monitoraggio fiscale e l’IVAFE dello 0,2% sul valore al 31 dicembre, e nel quadro RM se hanno distribuito proventi.

Riferimenti normativi e di prassi

  • Art. 44, comma 1, lett. g), e art. 67, comma 1, lett. c-ter), TUIR (redditi di capitale e redditi diversi da OICR); art. 68, comma 5, TUIR (compensazione delle minusvalenze)
  • Art. 10-ter L. 77/1983, commi 1, 2 e 6 (OICR esteri armonizzati e non armonizzati), come modificato dal D.Lgs. 44/2014 e dal DL 66/2014; art. 18 TUIR (opzione per la tassazione ordinaria)
  • Art. 3 DL 66/2014 (aliquota 26%); DM 13 dicembre 2011 e Circolare 19/E del 27 giugno 2014 (quota titoli di Stato al 12,5%)
  • Circolare 21/E del 10 luglio 2014 (base imponibile e costo medio ponderato); Risposta a interpello n. 236 del 15 luglio 2019 (gestore vigilato UE/SEE)
  • Risoluzione 72/E del 12 luglio 2010 (ETC come titoli di debito); art. 165 TUIR (credito d’imposta estero); art. 19, c. 20, DL 201/2011 (IVAFE)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadri RM, RL, RT e RW; istruzioni al Modello 730/2026, quadri M, D, T e W

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.