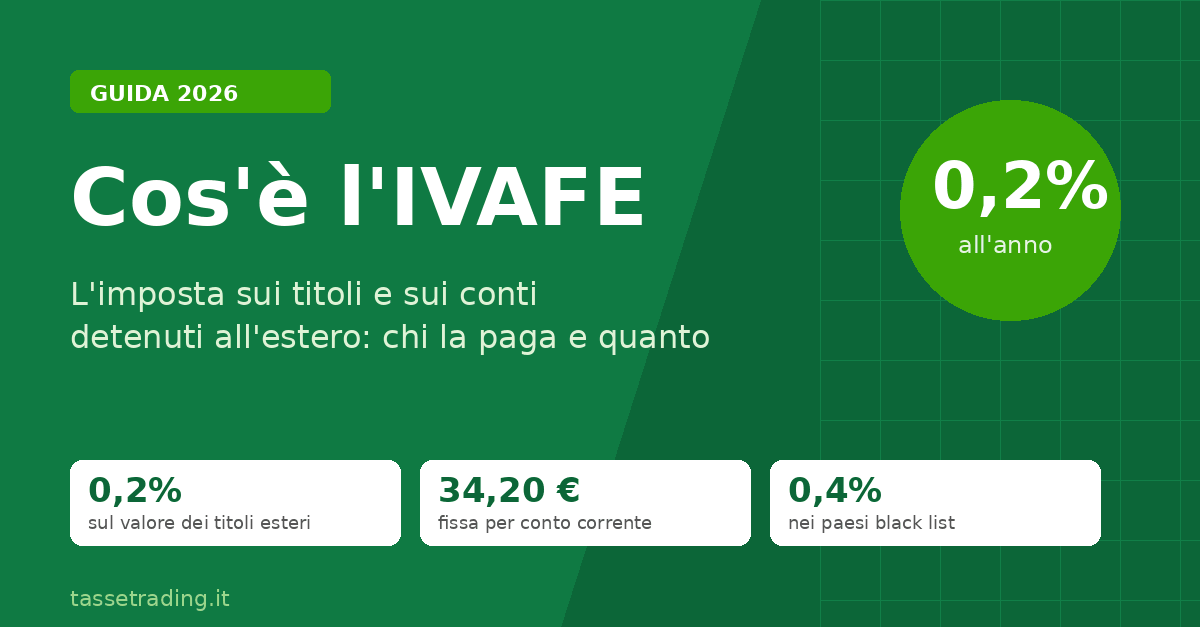
In breve: l’IVAFE è l’imposta sul valore delle attività finanziarie detenute all’estero: lo 0,2% all’anno sul valore di azioni, ETF, obbligazioni e altri prodotti finanziari tenuti su un conto trading o un deposito titoli presso broker e banche estere, che sale allo 0,4% nei paesi black list. Sui conti correnti esteri è fissa, 34,20 euro per conto, e non si paga se la giacenza media non supera 5.000 euro. Si dichiara e si versa con il quadro RW (o W del 730), anche se il conto è in perdita.
Chi apre un conto trading con un broker estero scopre presto che, oltre alle tasse sui guadagni, esiste una piccola imposta patrimoniale dovuta per il solo fatto di possedere titoli fuori dall’Italia: è l’IVAFE, e si paga sul conto trading anche se nell’anno non hai venduto nulla. Lo spiega il team di Tasse Trading che dal 2011 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730).
Cos’è l’IVAFE e chi la paga
L’IVAFE (imposta sul valore delle attività finanziarie detenute all’estero) è dovuta dalle persone fisiche residenti in Italia che detengono prodotti finanziari, conti correnti o libretti di risparmio all’estero (art. 19, commi 18-22, DL 201/2011). Non va confusa con l’IVIE, che è l’imposta gemella sugli immobili all’estero (art. 19, commi 13-17, DL 201/2011): l’IVAFE riguarda solo conti e investimenti finanziari. È l’equivalente dell’imposta di bollo che una banca italiana trattiene in automatico sul dossier titoli: quando l’intermediario è estero nessuno la trattiene, quindi la calcoli e la versi tu. Se invece i titoli esteri sono custoditi presso una banca italiana, per esempio con un conto in regime amministrato presso un intermediario italiano, l’IVAFE non è dovuta, perché la banca applica direttamente l’imposta di bollo (Circolare 28/E/2012).
L’imposta si paga in proporzione alla quota di possesso e ai giorni di detenzione nell’anno (art. 19, comma 20, DL 201/2011). Non riguarda le criptovalute, che hanno una propria imposta sul valore delle cripto-attività con la stessa aliquota dello 0,2%, né l’oro e gli altri metalli preziosi detenuti all’estero: a partire dal periodo d’imposta 2014 l’imposta colpisce solo i prodotti finanziari, quindi l’oro fisico va indicato nel quadro RW per il monitoraggio ma non paga IVAFE (art. 9 L. 161/2014). Per lo stesso motivo, sulle partecipazioni estere conta la forma: le azioni di società estere, quotate o no, pagano l’IVAFE (le non quotate sul valore nominale, in mancanza di un valore di mercato), mentre le quote non rappresentate da titoli, come quelle di una Srl o di una società di persone estera, ne sono escluse e restano nel quadro RW solo per il monitoraggio (art. 19, comma 20, DL 201/2011; Circolare 28/E/2012).
Quanto si paga di IVAFE: aliquote e calcolo
| Attività detenuta all’estero | IVAFE | Base di calcolo |
|---|---|---|
| Azioni (anche di società non quotate), ETF, obbligazioni, fondi, derivati, polizze estere, su conto trading o deposito titoli, compresa la liquidità del conto | 0,2% all’anno (2 per mille) | valore di mercato al 31 dicembre, o alla fine del possesso se venduti prima; in mancanza, valore nominale o di rimborso |
| Stessi prodotti in un paese black list | 0,4% all’anno (4 per mille), dal 2024 | come sopra (art. 1, comma 91, L. 213/2023) |
| Conti correnti e libretti di risparmio | 34,20 euro fissi per conto | non dovuta se la giacenza media annua di tutti i conti presso lo stesso intermediario non supera 5.000 euro; pro quota se cointestati |
| Conti deposito con somme vincolate (contratto distinto dal conto corrente) | 0,2% all’anno (2 per mille) | valore al 31 dicembre, senza franchigia dei 5.000 euro (Circolare 15/E/2013) |
Un esempio: un portafoglio da 50.000 euro sul conto trading di Interactive Brokers o DEGIRO al 31 dicembre costa 100 euro di IVAFE; se i titoli sono stati comprati a luglio, l’imposta si riduce in proporzione ai giorni. Nel valore del conto trading rientra anche la liquidità che resta sul conto: se oltre ai titoli hai 5.000 euro non investiti, il conto vale 55.000 euro e l’IVAFE sale a 110 euro, perché la liquidità del broker non paga i 34,20 euro fissi dei conti correnti ma segue lo 0,2% del conto (art. 19, commi 18 e 20, DL 201/2011).
Un conto corrente in dollari con giacenza media di 3.000 euro non paga nulla; uno con 8.000 euro paga 34,20 euro. Diverso è il caso del conto deposito estero: se le somme sono vincolate, il deposito è un contratto distinto dal conto corrente e paga lo 0,2% come un prodotto finanziario, quindi 20 euro su 10.000 euro depositati, anche sotto la soglia dei 5.000 euro di giacenza media (art. 19, comma 20, DL 201/2011, con il criterio della Circolare 15/E/2013); se invece funziona come un normale conto corrente, con somme sempre disponibili, si pagano i 34,20 euro fissi. In ogni caso l’imposta non si versa se l’importo dovuto non supera 12 euro (istruzioni al quadro RW).
Per sapere se il tuo broker si trova in un paese a fiscalità privilegiata consulta l’elenco dei paesi con IVAFE allo 0,4%. Per fare il conto sul tuo portafoglio, con i giorni di possesso e l’aliquota giusta, usa il calcolatore gratuito di IVAFE e imposta cripto. Se hai pagato un’imposta patrimoniale nel paese estero, la puoi detrarre dall’IVAFE fino a concorrenza (art. 19, comma 21, DL 201/2011).
Dove e quando si dichiara l’IVAFE
L’IVAFE si liquida nel quadro RW della dichiarazione delle attività estere, lo stesso quadro del monitoraggio fiscale: per ogni conto o deposito si indica il valore e si calcola l’imposta dovuta. Chi presenta il 730 usa il quadro W del modello 730. L’obbligo scatta anche se nell’anno non hai venduto nulla e anche se il conto trading è in perdita, perché l’imposta colpisce il possesso, non il guadagno.
Per i soli conti correnti e libretti il monitoraggio non è obbligatorio se il valore massimo raggiunto nell’anno non supera 15.000 euro (art. 2 L. 186/2014), ma il quadro va compilato comunque quando l’IVAFE è dovuta; queste soglie non valgono per il conto trading (titoli e liquidità) né per il conto deposito vincolato, che vanno sempre indicati. Il versamento segue le regole dell’IRPEF: saldo e primo acconto entro il 30 giugno 2026 (o entro il 30 luglio con lo 0,40% in più), secondo acconto entro il 30 novembre 2026 (art. 19, comma 22, DL 201/2011). Se hai un conto corrente estero, nella guida sul conto corrente estero tra quadro RW, IVAFE e interessi trovi il caso specifico. Per le modalità di compilazione rimandiamo alle istruzioni del modello Redditi PF 2026, Fascicolo 2.
Tasse Trading si occupa proprio di questo.
Dal 2011 elaboriamo i report dei broker esteri per investitori e trader italiani: calcoliamo l’IVAFE per ogni conto trading e deposito, con i giorni di possesso e i cambi corretti, e ti consegniamo il facsimile del quadro RW (o W del 730) insieme ai quadri RM, RT e RL. Seleziona il tuo broker per un preventivo gratuito.


Riferimenti normativi
- Art. 19, commi 18-22, DL 201/2011 (istituzione dell’IVAFE, aliquota del 2 per mille, imposta fissa sui conti correnti, detrazione delle imposte patrimoniali estere, versamento con le regole IRPEF); commi 13-17 per l’IVIE sugli immobili
- Art. 1, comma 91, L. 213/2023 (aliquota del 4 per mille nei paesi a fiscalità privilegiata dal 2024)
- Art. 9 L. 161/2014, Legge europea 2013-bis (IVAFE limitata a prodotti finanziari, conti correnti e libretti dal 2014: escluse quote di società non rappresentate da titoli e metalli preziosi)
- Circolare Agenzia delle Entrate n. 28/E del 2 luglio 2012 (ambito di applicazione e base imponibile) e n. 3/E del 2024 (aliquota maggiorata)
- Circolare Agenzia delle Entrate n. 15/E del 10 maggio 2013 (bollo fisso sui depositi che sono provvista del conto corrente, proporzionale sui contratti distinti come i conti deposito)
- Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadro RW)
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 6 novembre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.
Hai ancora un dubbio sul tuo caso? Scrivici, ti rispondiamo noi.