


In breve, il regime dichiarativo è quello in cui calcoli e paghi tu le imposte sui tuoi investimenti con il Modello Redditi, D.Lgs. 461/1997, art. 5; nel regime amministrato le calcola e le trattiene la banca o il broker italiano a ogni vendita, art. 6; nel risparmio gestito si tassa ogni anno il valore maturato della gestione, art. 7. Con un broker estero sei sempre in regime dichiarativo.
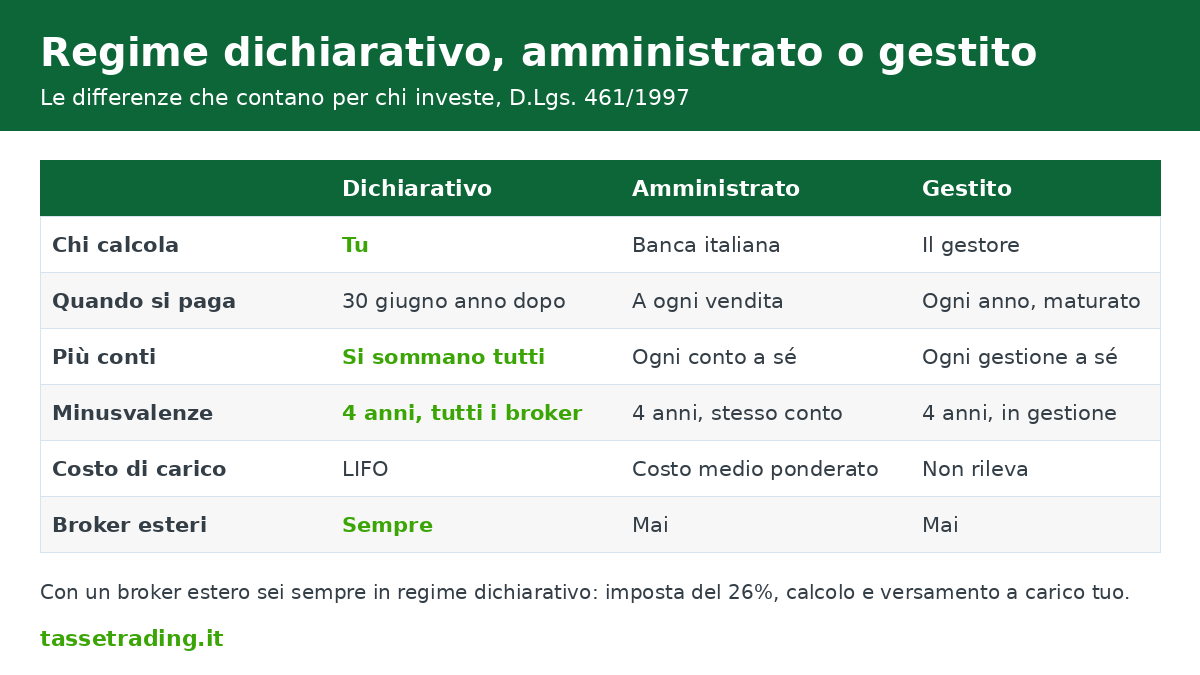
Hai un conto con Interactive Brokers, DEGIRO, eToro o Trading 212 e ti chiedi perché la banca italiana ti tassa subito mentre il broker estero no? La differenza sta nel regime fiscale: regime dichiarativo da una parte, amministrato dall’altra. I tre regimi li ha introdotti il D.Lgs. 461/1997 e sono alternativi tra loro: cambiano chi fa i conti, quando paghi e come puoi usare le perdite.
Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, lavora ogni giorno con chi è in regime dichiarativo. In questa guida ti spieghiamo le differenze pratiche tra i tre regimi, con i riferimenti di legge.
Cos’è il regime dichiarativo e quando si applica
Il regime dichiarativo è il regime ordinario: se non scegli altro, si applica questo, D.Lgs. 461/1997, art. 5. Il broker ti accredita i proventi lordi, senza trattenere nulla, e sei tu a sommare plusvalenze e minusvalenze dell’anno e a versare l’imposta sostitutiva del 26% con il Modello Redditi, DL 66/2014, art. 3.
Il regime dichiarativo è obbligatorio con tutti i broker esteri, perché un intermediario non residente non può agire da sostituto d’imposta in Italia e quindi non può offrirti l’amministrato. Vale per Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Revolut e per gli exchange cripto come Binance, Coinbase e Kraken.
Con una banca italiana come Fineco o Directa puoi sceglierlo su opzione; in quel caso la banca non trattiene le imposte e ti consegna un riepilogo da dichiarare. I redditi vanno nel quadro RT (o T) per le plusvalenze, nel quadro RM (o M) per dividendi e interessi; il conto estero va anche nel quadro RW (o W), DL 167/1990, art. 4.
Regime amministrato: la banca fa da sostituto d’imposta
Nel regime amministrato la banca, la SIM o il broker italiano calcola e trattiene il 26% ogni volta che chiudi un’operazione in guadagno, D.Lgs. 461/1997, art. 6. È il regime che le banche italiane applicano di default all’apertura del dossier titoli. Tu ricevi il netto e non devi dichiarare quelle operazioni, al contrario di quanto accade in regime dichiarativo.
Come funzionano le perdite? Le minusvalenze restano nello “zainetto fiscale” di quel rapporto e si compensano in automatico con le plusvalenze successive realizzate nello stesso rapporto, nell’anno o nei quattro successivi, art. 6, comma 5. Se chiudi il conto con uno zainetto ancora pieno, l’intermediario ti rilascia una certificazione delle minusvalenze che puoi usare in un altro conto amministrato o in dichiarazione.
Il limite vero dell’amministrato è che ogni conto è un mondo a sé: la perdita su Fineco non abbatte il guadagno su un’altra banca. Inoltre il costo di carico delle azioni si calcola con il costo medio ponderato, art. 6, comma 6, mentre in regime dichiarativo si usa il LIFO (si considerano vendute per prime le ultime comprate), TUIR, art. 67, comma 1-bis.
Nota: in entrambi i regimi dividendi, cedole e proventi degli ETF sono redditi di capitale e non si compensano mai con le minusvalenze, TUIR, art. 68, comma 5. Non è una distorsione dell’amministrato: è la regola generale.
Risparmio gestito: si tassa il maturato
Il risparmio gestito riguarda le gestioni patrimoniali: affidi il capitale a un gestore e il risultato si misura una volta all’anno, come differenza tra il valore del patrimonio al 31 dicembre e quello iniziale, al netto di conferimenti, prelievi e commissioni, D.Lgs. 461/1997, art. 7, comma 4.
Se la differenza è positiva il gestore applica il 26%; se è negativa, il risultato si scala dai risultati dei periodi successivi, fino al quarto, art. 7, comma 10.
Qui si paga sul maturato, cioè anche sui titoli che non hai venduto, ma in compenso plusvalenze, dividendi e interessi entrano tutti nello stesso calcolo. È l’unico dei tre regimi in cui un dividendo può “assorbire” una perdita sui titoli.
Regime dichiarativo, amministrato e gestito a confronto
| Aspetto | Dichiarativo (art. 5) | Amministrato (art. 6) | Gestito (art. 7) |
|---|---|---|---|
| Chi calcola | Tu (o chi elabora per te) | Banca o broker italiano | Il gestore |
| Quando si paga | Entro il 30 giugno dell’anno dopo | A ogni vendita in guadagno | Una volta l’anno sul maturato |
| Aliquota | 26% (12,5% titoli di Stato) | 26% (12,5% titoli di Stato) | 26% sul risultato netto |
| Più conti | Si sommano tutti in un’unica dichiarazione | Ogni conto a sé | Ogni gestione a sé |
| Minusvalenze | 4 anni, su tutti i broker | 4 anni, solo nello stesso rapporto | 4 anni, dentro la gestione |
| Dividendi vs perdite | Non compensabili | Non compensabili | Compensabili |
| Costo di carico | LIFO | Costo medio ponderato | Non rileva |
| Dichiarazione | Obbligatoria (RT, RM, RW) | Non serve | Non serve |
| Broker esteri | Sempre | Mai | Mai |
Le valute fanno eccezione: le plusvalenze da cambio su conti e depositi in valuta estera sono sempre in regime dichiarativo, e si tassano solo se la giacenza complessiva ha superato 51.645,69 € per almeno sette giorni lavorativi continui, TUIR, art. 67, comma 1-ter.
Quale conviene e come si cambia regime
Il regime amministrato conviene a chi ha un solo conto italiano, non vuole pensieri e accetta di pagare subito. Il regime dichiarativo conviene a chi ha più conti, perché somma i risultati di tutti i broker e usa le minusvalenze di uno contro i guadagni di un altro.
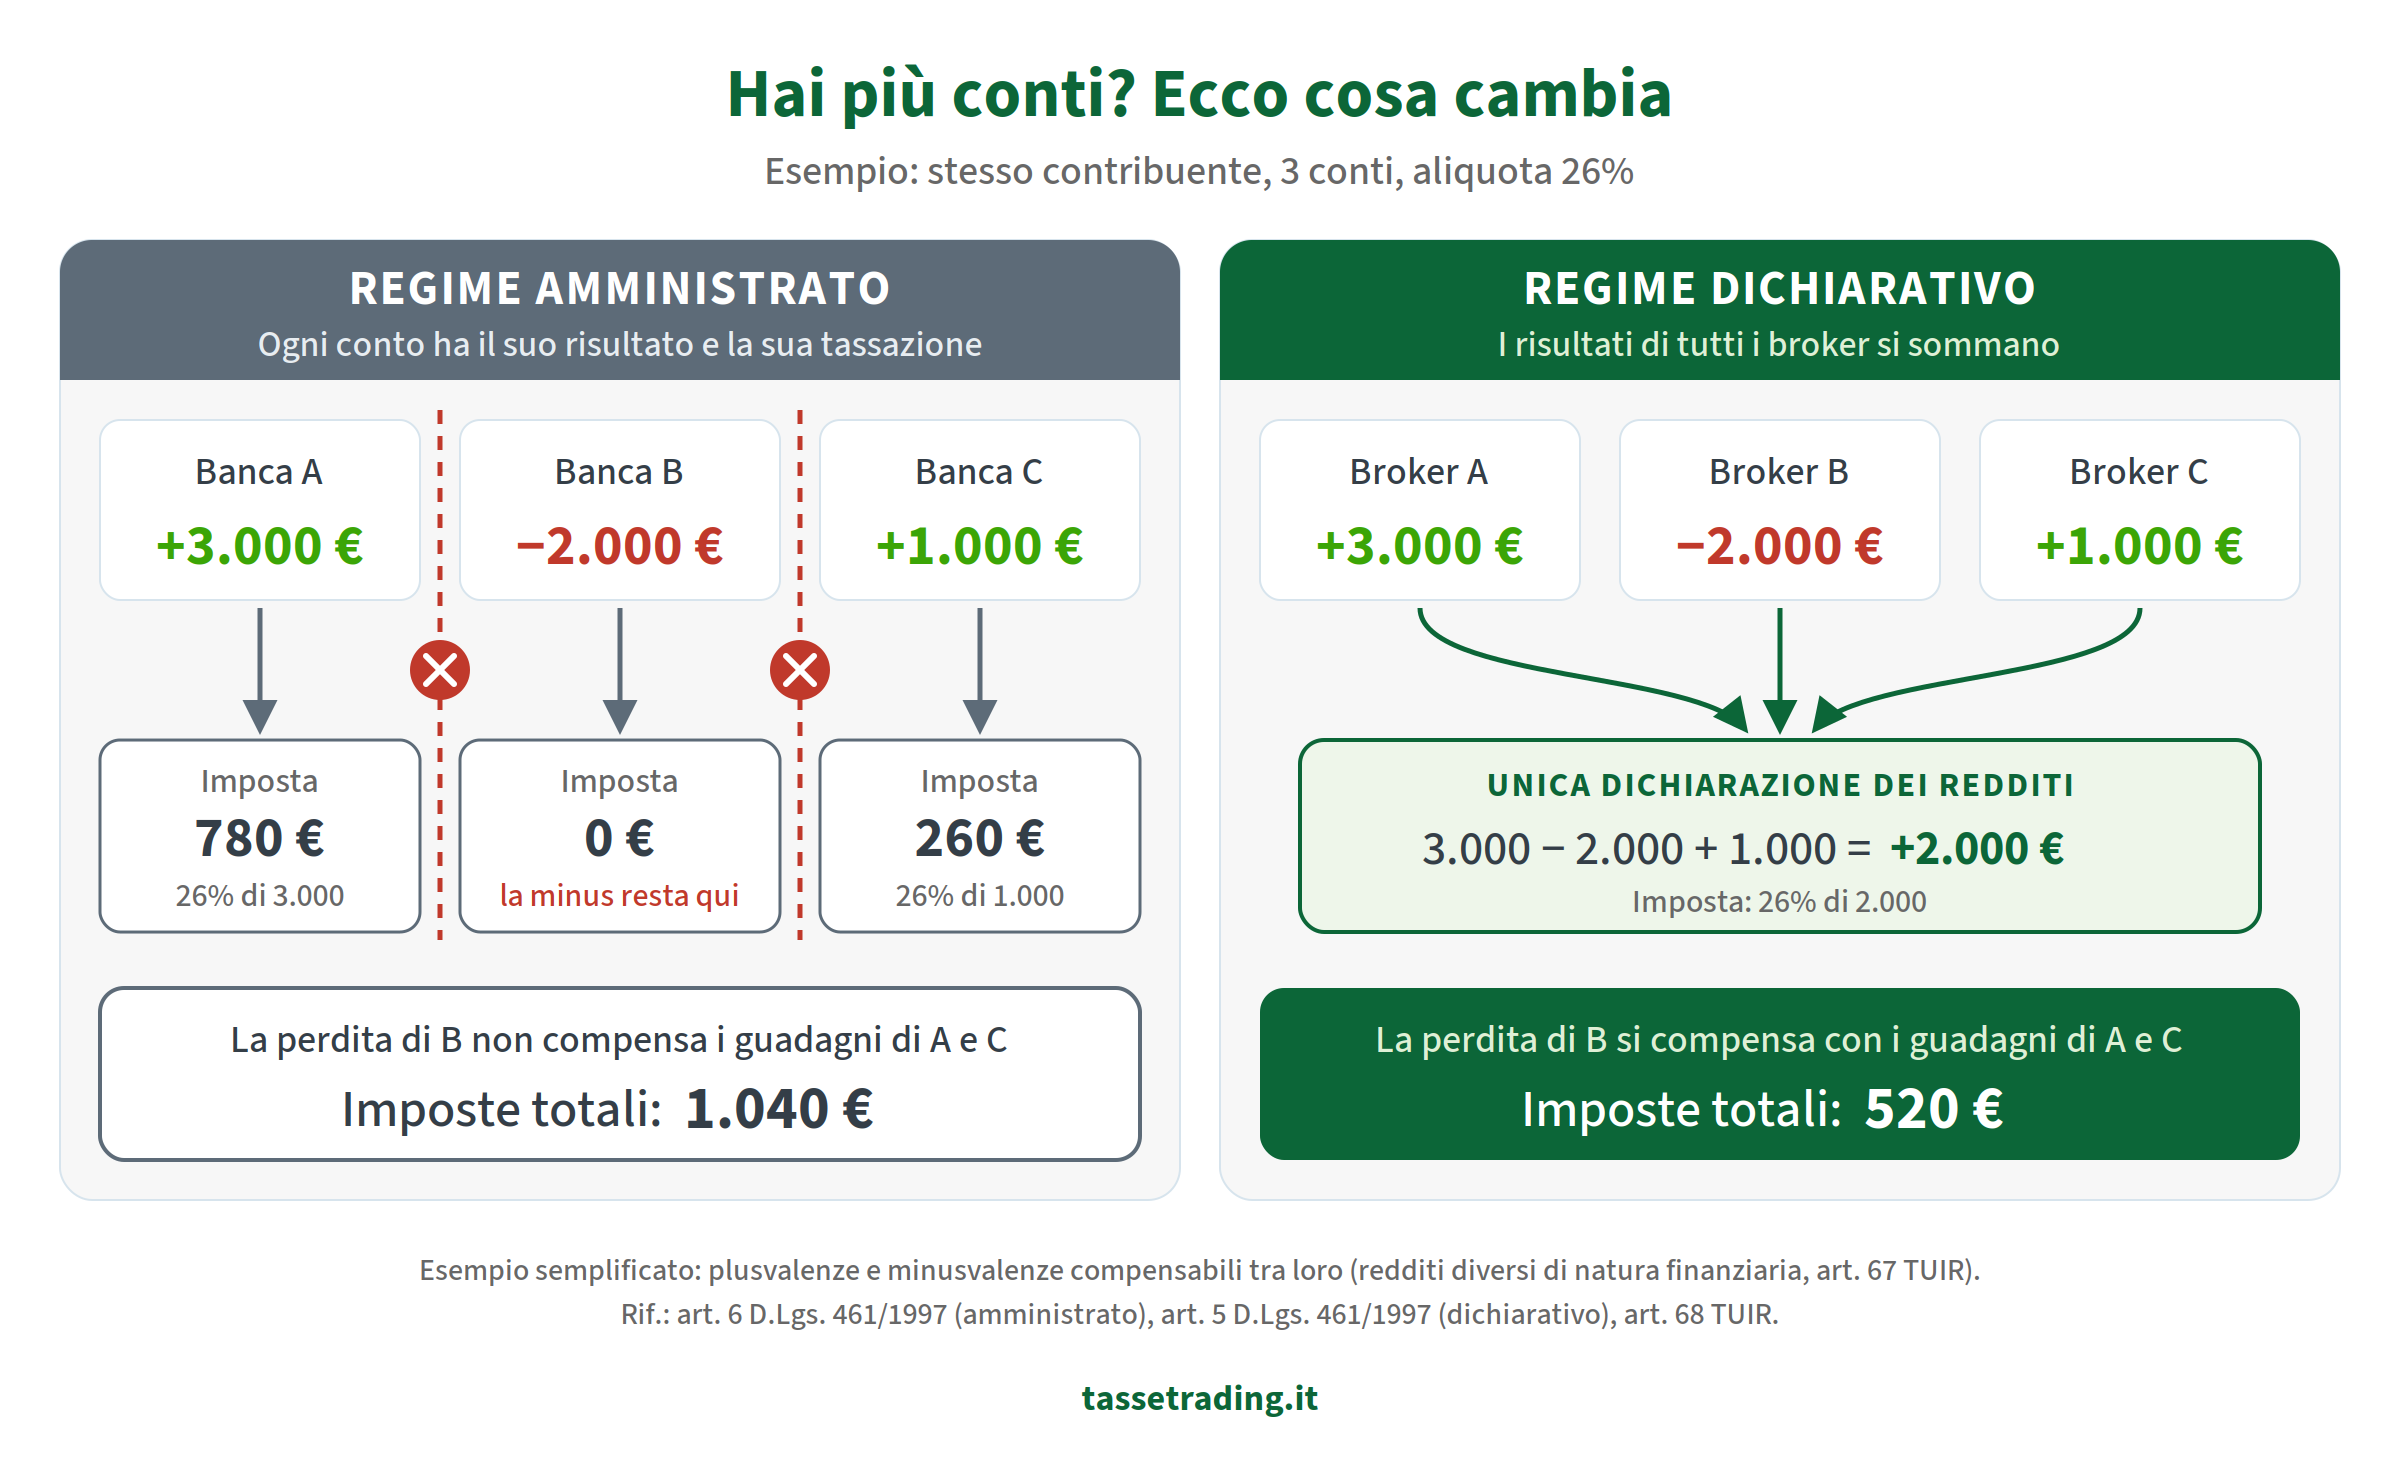
In regime dichiarativo inoltre paghi a giugno dell’anno dopo, intanto reinvesti il lordo, e puoi applicare più strategie fiscali. Il prezzo è la dichiarazione annuale, con il rischio di sbagliare se fai i conti da solo.
Attenzione ai limiti della compensazione. “Sommare tutti i broker” non vuol dire che tutto si compensa con tutto. Le cripto-attività fanno categoria a sé: le loro minusvalenze si usano solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis. I guadagni degli ETF armonizzati sono redditi di capitale e non assorbono le perdite su azioni, mentre le perdite sugli stessi ETF sono minusvalenze, TUIR, art. 44, comma 1, lett. g) e art. 67, comma 1, lett. c-ter.
Dividendi, cedole e interessi restano sempre fuori dal gioco delle compensazioni.
Se vuoi capire come questi limiti pesano sul tuo portafoglio prima di scegliere, puoi prenotare una consulenza personalizzata sul regime dichiarativo con il nostro personale.
Si può passare da un regime all’altro? Sì, ma solo con una banca italiana: l’opzione per l’amministrato si esercita all’apertura del rapporto o, se già aperto, prima dell’inizio dell’anno, e la revoca ha effetto dal 1° gennaio successivo, D.Lgs. 461/1997, art. 6, comma 1. Con un broker estero non c’è nulla da scegliere: il regime dichiarativo è l’unico possibile.
Riguarda il 2025? Se nel 2025 hai operato con un broker estero in regime dichiarativo, le imposte si versano entro il 30 giugno 2026 (o entro il 30 luglio con la maggiorazione dello 0,40%). Il Modello Redditi si invia entro il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre; il 730 entro il 30 settembre 2026.
Hai conti trading esteri da dichiarare?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.


Riferimenti normativi
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lettere da c) a c-quinquies): redditi diversi di natura finanziaria; comma 1-bis: criterio LIFO; comma 1-ter: soglia di 51.645,69 € per le valute.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto. Art. 44, comma 1, lett. g): proventi degli OICR come redditi di capitale.
- D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
- D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6: regime del risparmio amministrato (comma 1 opzione e revoca, comma 5 compensazione nello stesso rapporto e certificazione delle minusvalenze, comma 6 costo medio ponderato); art. 7: regime del risparmio gestito (comma 4 risultato maturato, comma 10 riporto del risultato negativo).
- D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014 (12,5% per i titoli di Stato).
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).
Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.