

In breve, con il ravvedimento operoso puoi regolarizzare redditi esteri e conti trading non dichiarati prima che arrivi un controllo: presenti una dichiarazione integrativa e versi le imposte dovute, gli interessi e le sanzioni ridotte, art. 13 D.Lgs. 472/1997. Per le violazioni dal 1° settembre 2024 le sanzioni sono più basse, perché la riforma ha abbassato quelle di partenza, D.Lgs. 87/2024.
Ti sei accorto di non aver dichiarato i guadagni del broker estero o di aver saltato il quadro RW? Succede spesso, e prima si interviene meno si paga.
In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega come funziona il ravvedimento operoso per i conti esteri, quanto costa nel 2026 e come si calcola.
Ravvedimento operoso conti esteri: quando si usa
Un conto trading estero porta con sé due obblighi: dichiarare i redditi, cioè plusvalenze, dividendi e interessi, nei quadri RT (o T), RM (o M) e RL (o D), e dichiarare il conto nel quadro RW (o W), versando l’IVAFE. Se hai saltato uno dei due, il ravvedimento operoso ti permette di correggere l’errore pagando sanzioni molto più basse di quelle che applicherebbe l’Agenzia delle Entrate in caso di controllo.
Hai presentato la dichiarazione ma senza il conto estero? Presenti una dichiarazione integrativa per ogni anno da correggere, con tutti i dati della dichiarazione originale più i redditi e le attività estere mancanti, art. 2, comma 8, DPR 322/1998. Puoi farlo anche se il conto è in perdita, perché il quadro RW va compilato comunque.
Il conto estero riguarda il 2025? Sei ancora in tempo per la dichiarazione: il Modello Redditi 2026 scade il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre, art. 2, comma 2, DPR 322/1998. Se hai già presentato il 730 senza il conto estero, entro la stessa data puoi presentare un Modello Redditi correttivo, senza sanzioni sulla dichiarazione, istruzioni al Modello Redditi PF 2026.
Resta da regolarizzare con il ravvedimento solo il saldo che andava versato il 30 giugno 2026 (o il 30 luglio con la maggiorazione dello 0,40%): oggi sono passati più di 90 giorni, quindi la sanzione ridotta è il 3,125% fino alla scadenza della dichiarazione del 2027.
Non hai mai presentato la dichiarazione? Se sei entro 90 giorni dalla scadenza la dichiarazione è ancora valida e paghi una sanzione fissa ridotta, art. 2, comma 7, DPR 322/1998. Oltre i 90 giorni la dichiarazione è considerata omessa e il ravvedimento non è più possibile.
Presentarla conviene comunque: se lo fai entro la scadenza della dichiarazione dell’anno successivo e prima di qualsiasi controllo, la sanzione scende dal 120% al 75% delle imposte dovute, art. 1 D.Lgs. 471/1997, come modificato dal D.Lgs. 87/2024.
Sanzioni ridotte del ravvedimento operoso nel 2026
Con il ravvedimento operoso la sanzione si riduce a una frazione del minimo, tanto più piccola quanto prima regolarizzi, art. 13, comma 1, D.Lgs. 472/1997.
Per le imposte non versate, come l’IVAFE o il saldo delle imposte sui redditi, la sanzione di partenza è il 25% per le violazioni dal 1° settembre 2024 e il 30% per quelle precedenti, dimezzata se il ritardo non supera i 90 giorni, art. 13 D.Lgs. 471/1997.
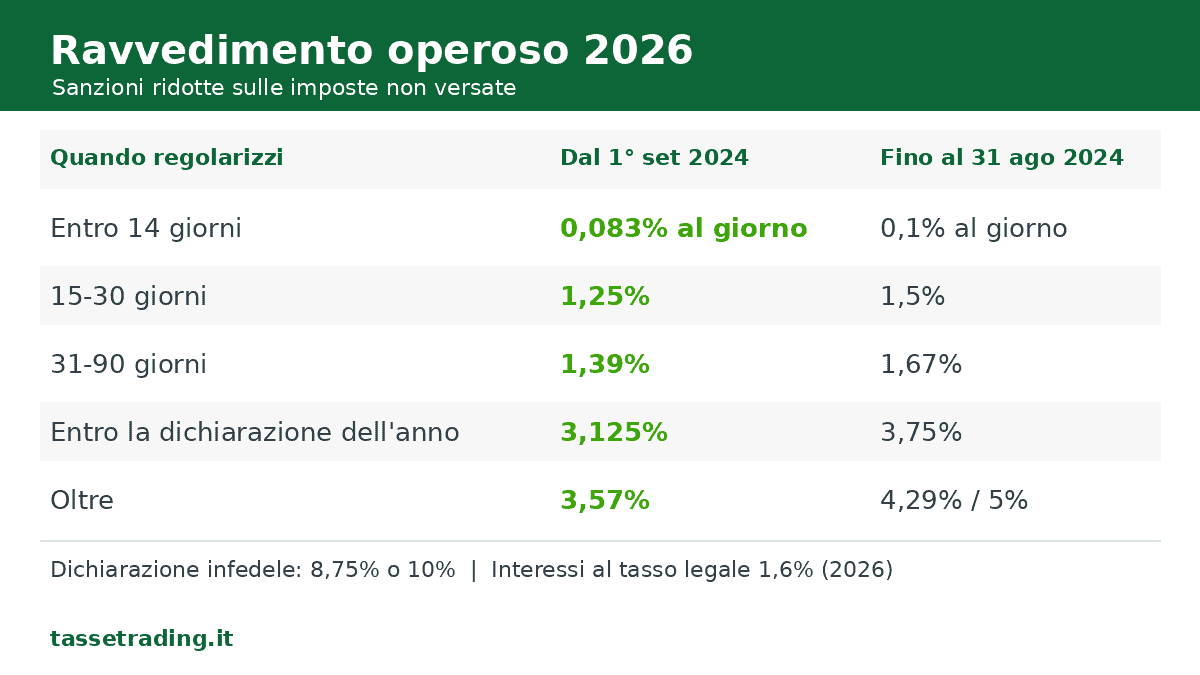
| Quando regolarizzi | Violazione commessa dal 1° settembre 2024 | Violazione commessa fino al 31 agosto 2024 |
|---|---|---|
| Entro 14 giorni (sprint) | 0,083% al giorno (massimo 1,17%) | 0,1% al giorno (massimo 1,4%) |
| Dal 15° al 30° giorno (breve) | 1,25% | 1,5% |
| Dal 31° al 90° giorno (intermedio) | 1,39% | 1,67% |
| Entro la scadenza della dichiarazione dell’anno della violazione (lungo) | 3,125% | 3,75% |
| Entro la scadenza della dichiarazione dell’anno successivo | 3,57%, senza ulteriori scaglioni | 4,29% |
| Oltre | 5% |
Conta la data in cui hai commesso la violazione, non quella in cui fai il ravvedimento, art. 5 D.Lgs. 87/2024. Per un versamento la data è la scadenza non rispettata: il saldo del 2023, scaduto a luglio 2024, segue le percentuali vecchie anche se lo regolarizzi oggi.
Per la dichiarazione è la sua scadenza: il Modello Redditi 2024 (anno 2023), scaduto il 31 ottobre 2024, segue già le regole nuove. Tutto ciò che riguarda il 2024 e il 2025 è nella colonna di sinistra.
Per i redditi esteri non dichiarati la sanzione di riferimento è quella per dichiarazione infedele, che dal 1° settembre 2024 parte dal 70% della maggiore imposta, art. 1, comma 2, D.Lgs. 471/1997: con il ravvedimento scende all’8,75% se regolarizzi entro la scadenza della dichiarazione dell’anno della violazione, al 10% dopo.
Per il quadro RW non compilato la sanzione va dal 3% al 15% del valore delle attività estere, dal 6% al 30% nei Paesi black list, art. 5, comma 2, DL 167/1990, e si riduce con le stesse frazioni.
A tutto questo si aggiungono gli interessi al tasso legale, che dal 1° gennaio 2026 è l’1,6% annuo (era il 2% nel 2025), art. 1284 codice civile.
Esempio di calcolo del ravvedimento operoso
Il ravvedimento operoso si calcola sommando imposta, sanzione ridotta e interessi giorno per giorno. Ecco due casi tipici per chi ha un conto estero:
| Caso | Calcolo | Totale |
|---|---|---|
| IVAFE di 200 € in scadenza il 30 giugno 2026, versata 20 giorni dopo | 200 € + sanzione 200 × 1,25% = 2,50 € + interessi 200 × 1,6% × 20/365 = 0,18 € | 202,68 € |
| Plusvalenze non dichiarate con 1.000 € di imposta, regolarizzate entro la scadenza della dichiarazione dell’anno della violazione | 1.000 € + sanzione 1.000 × 8,75% = 87,50 € + interessi dal giorno della scadenza | 1.087,50 € più interessi |
Senza ravvedimento operoso, in caso di controllo, sugli stessi 1.000 € di imposta la sanzione partirebbe da 700 €.
Come si fa il ravvedimento operoso e fino a quando
Si presenta la dichiarazione integrativa per ciascun anno e si pagano con il modello F24 imposte, sanzioni ridotte e interessi. Il ravvedimento operoso è possibile finché non ricevi un avviso di accertamento o di liquidazione, anche se nel frattempo è iniziato un controllo, ma in quel caso con riduzioni minori, art. 13, commi 1 e 1-ter, D.Lgs. 472/1997.
Il limite di tempo è quello dell’accertamento: fino al 31 dicembre del quinto anno successivo alla presentazione della dichiarazione, del settimo se è stata omessa, art. 43 DPR 600/1973. I termini raddoppiano per le attività detenute in Paesi black list e non dichiarate nel quadro RW, art. 12 DL 78/2009. Le scadenze ordinarie da cui partono i conteggi sono riassunte nella pagina sulle scadenze fiscali dei conti trading.
Nota: ogni anno da regolarizzare ha i suoi conteggi, con sanzioni e interessi diversi. Più anni passano, più conviene muoversi subito: anche per le violazioni più vecchie il ravvedimento operoso costa molto meno di una sanzione piena.
Vuoi regolarizzare gli anni passati del tuo conto estero?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Per ogni anno da sistemare ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte, dell’IVAFE e del ravvedimento, e il report di calcolo.


Riferimenti normativi
- D.Lgs. 18 dicembre 1997, n. 472, art. 13: ravvedimento operoso. Comma 1 riduzioni delle sanzioni in base alla tempestività; comma 1-ter cause che lo precludono.
- D.Lgs. 18 dicembre 1997, n. 471: sanzioni tributarie. Art. 1 dichiarazione omessa (120%, 75% se presentata entro la scadenza dell’anno successivo) e infedele (70%); art. 13 omesso o tardivo versamento (25%).
- D.Lgs. 14 giugno 2024, n. 87: riforma delle sanzioni tributarie, per le violazioni commesse dal 1° settembre 2024.
- DPR 22 luglio 1998, n. 322, art. 2: comma 7 dichiarazione presentata entro 90 giorni; comma 8 dichiarazione integrativa.
- DL 28 giugno 1990, n. 167, art. 5, comma 2: sanzioni per il quadro RW.
- DPR 29 settembre 1973, n. 600, art. 43: termini di accertamento.
- DL 1° luglio 2009, n. 78, art. 12: raddoppio dei termini per le attività in Paesi black list.
- Codice civile, art. 1284, e decreto del Ministero dell’Economia di dicembre 2025: tasso di interesse legale all’1,6% dal 1° gennaio 2026.
Autore Edoardo Di Giacomo, specialista fiscale Tasse Trading.
Aggiornato il 6 ottobre 2026, scadenze 2026 per l’anno d’imposta 2025.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.