

In breve: il quadro T del Modello 730 è il quadro delle plusvalenze e minusvalenze finanziarie: azioni, ETF, obbligazioni, derivati, CFD, valute e cripto-attività vendute nell’anno con un broker estero o un exchange. Esiste dal 730/2024 e riproduce le sezioni di inserimento del quadro RT del Modello Redditi: tu indichi corrispettivi, costi e minusvalenze degli anni precedenti, mentre plusvalenza, imposta sostitutiva del 26% e minusvalenze da riportare vengono calcolate nel prospetto di liquidazione (modello 730-3) e l’imposta si versa con il modello F24, codice tributo 1100 (art. 67, c. 1, lett. da c-bis a c-sexies, e art. 68 TUIR).
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730), spiega cosa va nel quadro T, come si compensano le minusvalenze e come leggere i righi del quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello Redditi trova la guida gemella sul quadro RT.
I punti chiave
- Cosa ci va: i redditi diversi di natura finanziaria realizzati fuori dall’attività d’impresa (art. 67, c. 1, lett. da c-bis a c-quinquies, TUIR) e le cripto-attività (lett. c-sexies).
- Sezione II (righi T11-T16): azioni, ETF, obbligazioni, derivati, CFD, valute; imposta sostitutiva del 26% (art. 3 DL 66/2014).
- Sezione V (righi T41-T45): cripto-attività, 26% sulle plusvalenze 2025 senza la franchigia di 2.000 euro (L. 207/2024); 33% dal 2026.
- Sezione VII (righi T101-T105): minusvalenze non compensate, riportabili per quattro anni (art. 68, c. 5 e 9-bis, TUIR).
- Dove vedi il risultato: plusvalenza, imposta dovuta e minusvalenze residue sono nel prospetto di liquidazione 730-3, non nel quadro T.
- Come si paga: con il modello F24, codice tributo 1100, in base agli importi del 730-3; l’imposta sostitutiva non viene trattenuta in busta paga o sulla pensione.
Cosa trovi in questa guida
Cos’è il quadro T e chi può usarlo
Le sezioni che interessano chi investe
Come funziona la compensazione delle minusvalenze
Come leggere un quadro T compilato
Dove compaiono plusvalenza, imposta e minusvalenze: il 730-3
Domande frequenti
Cos’è il quadro T e chi può usarlo
Il quadro T del Modello 730 serve a dichiarare le plusvalenze e le minusvalenze di natura finanziaria, cioè i guadagni e le perdite realizzati vendendo strumenti finanziari: partecipazioni non qualificate, obbligazioni, ETF (per la parte delle minusvalenze), certificati, derivati, CFD, valute e cripto-attività (art. 67, comma 1, lett. da c-bis a c-sexies, TUIR). È il quadro del capital gain da trading nella versione per lavoratori dipendenti e pensionati.
Fino al 730/2023 chi aveva questi redditi doveva usare il Modello Redditi o integrare il 730 con il quadro RT. Dal 730/2024 non serve più: il quadro T, insieme ai quadri W (monitoraggio e IVAFE), M (redditi di capitale esteri) e D (redditi in tassazione ordinaria), permette a chi è fiscalmente residente in Italia e opera in regime dichiarativo con un broker estero (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) o con un exchange di criptovalute di restare nel 730. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca.
Il contribuente deve conservare un prospetto con, per ogni operazione, corrispettivo lordo, costo e risultato: è il documento che l’Agenzia delle Entrate può chiedere e che le nostre elaborazioni producono insieme al facsimile del quadro.
Le sezioni che interessano chi investe
Il quadro T riproduce le sezioni di inserimento dei dati del quadro RT, senza le sezioni dei “dati calcolati” (che nel 730 stanno nel prospetto di liquidazione). Per un investitore con broker esteri ne contano tre; le altre riguardano plusvalenze di anni lontani (Sezione I, aliquota 20% fino al 30 giugno 2014), partecipazioni qualificate cedute prima del 2019 (Sezione III) o partecipazioni in Paesi a fiscalità privilegiata (Sezione IV).
| Sezione | Righi | Cosa contiene | Nel Modello Redditi |
|---|---|---|---|
| II | T11-T16 | Corrispettivi e costi di azioni, ETF, obbligazioni, derivati, CFD, valute; minusvalenze pregresse da scalare; plusvalenze al 26% (art. 3 DL 66/2014) | Sezione II-A, RT11-RT16 |
| V | T41-T45 | Corrispettivi e costi delle cripto-attività, minusvalenze cripto pregresse (art. 67, c. 1, lett. c-sexies; art. 68, c. 9-bis, TUIR) | Sezione V-A, RT41-RT45 |
| VII | T101-T105 | Minusvalenze degli anni precedenti non ancora compensate, per anno di formazione | Sezione VII, RT101-RT105 |
| VIII | T111-T112 | Eccedenze di imposta sostitutiva dell’anno precedente e parte già compensata in F24 | Sezione VIII, RT111-RT112 |
| Dati calcolati | non presenti | Plusvalenza netta, imposta sostitutiva dovuta, minusvalenze residue da riportare: nel 730 li calcola chi presta l’assistenza fiscale e compaiono nel 730-3 | Sezioni VI, II-B e V-B (RT52, RT57, RT71-RT74, RT88-RT90) |
Come funziona la compensazione delle minusvalenze
Nel quadro T, a differenza del quadro M dei redditi di capitale, guadagni e perdite si sommano: l’imposta del 26% si paga solo sul risultato netto dell’anno. Se le minusvalenze superano le plusvalenze, l’eccedenza si riporta in avanti e si scala dalle plusvalenze dei quattro periodi d’imposta successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata (art. 68, comma 5, TUIR). Una minusvalenza non dichiarata è una minusvalenza persa.
Tre limiti da tenere a mente:
- Stessa categoria. Le minusvalenze del quadro T non compensano mai i redditi di capitale del quadro M: dividendi, cedole, interessi e guadagni da vendita di ETF armonizzati. Una perdita su azioni non riduce l’imposta sui dividendi, e una perdita su un ETF non si compensa con il guadagno su un altro ETF, perché il guadagno è reddito di capitale.
- Cripto a parte. Le minusvalenze su cripto-attività si compensano solo con plusvalenze su cripto-attività, e viceversa (art. 68, comma 9-bis, TUIR): due panieri separati, Sezione II e Sezione V, con righi di riporto distinti (T102 e T105).
- Quattro anni. Le minusvalenze del 2021 sono utilizzabili fino alla dichiarazione dei redditi 2025; dal 2026 scadono.
Le minusvalenze degli anni precedenti si prendono dal quadro T del 730 dell’anno scorso o, se l’anno scorso avevi presentato il Modello Redditi, dai righi RT101-RT105 di quel modello: i due modelli sono intercambiabili da un anno all’altro. Per le cripto-attività vale anche una novità: fino al 2024 contavano solo le plusvalenze (e le minusvalenze) oltre la soglia di 2.000 euro annui; dal 1° gennaio 2025 la soglia è abolita e il 26% si applica sull’intero risultato (art. 1, comma 25, L. 207/2024). Dal 1° gennaio 2026 l’aliquota sulle cripto sale al 33% (art. 1, comma 24, L. 207/2024).
Come leggere un quadro T compilato
Con l’elaborazione ricevi il quadro già compilato. L’esempio che segue è un caso tipico: nell’anno il contribuente ha venduto titoli per 23.332 euro acquistati a 22.155 (plusvalenza di 1.177 euro), ha una minusvalenza del 2023 di 2.015 euro ancora da usare, e ha venduto cripto per 3.387 euro acquistate a 2.346 (plusvalenza di 1.041 euro).
Sezione II: azioni, ETF, obbligazioni, derivati (righi T11-T16)
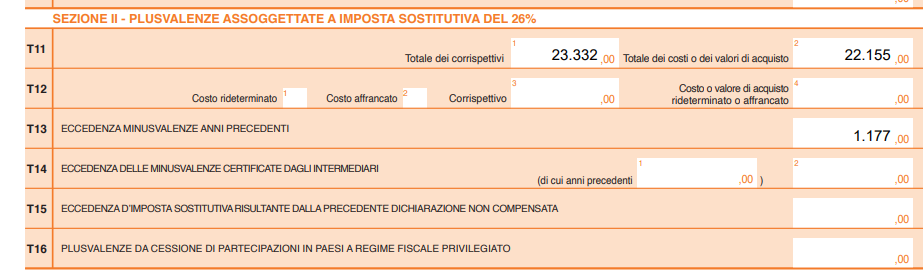
Modello 730/2026, quadro T, Sezione II.
| Rigo | Cosa indica | Nell’esempio |
|---|---|---|
| T11 | Colonna 1: totale dei corrispettivi incassati nell’anno vendendo azioni, ETF (solo le posizioni in perdita), obbligazioni, certificati, valute, più i differenziali positivi di derivati e CFD. Colonna 2: totale dei costi fiscalmente riconosciuti (prezzo di acquisto più commissioni, con il criterio LIFO per i titoli e le valute). La differenza è la plusvalenza o minusvalenza dell’anno. | 23.332 e 22.155: plusvalenza 1.177 |
| T13 | Minusvalenze degli anni precedenti, prese dal rigo T102 (o RT102) della dichiarazione dell’anno scorso, usate quest’anno per ridurre la plusvalenza. | 1.177, cioè la quota della minusvalenza 2023 che serve ad azzerare il guadagno |
| T14 | Minusvalenze certificate da un intermediario italiano (per esempio alla chiusura di un conto in regime amministrato), anche di anni precedenti entro il quarto. Non vanno confuse con quelle di T13. | vuoto |
Spesso i totali di T11 sono molto più alti del valore del conto: è normale, perché lo stesso capitale è stato usato per più operazioni di acquisto e vendita nell’anno, e ogni vendita entra nel totale dei corrispettivi.
Sezione V e Sezione VII: cripto-attività e minusvalenze da riportare (righi T41, T102, T105)
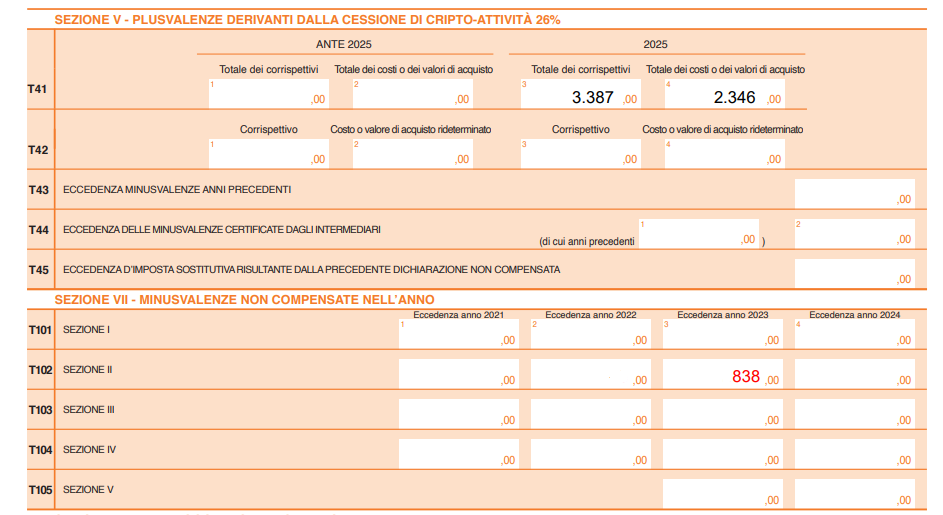
Modello 730/2026, quadro T, Sezioni V e VII.
| Rigo | Cosa indica | Nell’esempio |
|---|---|---|
| T41 | Cripto-attività: totale dei corrispettivi (o del valore normale in caso di permuta) e totale dei costi di acquisto. Dal 2025 le colonne 3 e 4 accolgono le cessioni dell’anno senza franchigia; le colonne 1 e 2 restano per i corrispettivi di cessioni anteriori al 2025 incassati nel 2025. Il costo va documentato con elementi certi, altrimenti vale zero. | 3.387 e 2.346: plusvalenza 1.041 |
| T43 e T44 | Minusvalenze cripto degli anni precedenti (dal rigo T105 o RT105) e minusvalenze cripto certificate da intermediari, da scalare dalla plusvalenza cripto. | vuoto |
| T102 | Minusvalenze della Sezione II degli anni precedenti non ancora compensate, divise per anno di formazione (colonne 1-4: dal 2021 al 2024). Il quinto anno scadono. Le minusvalenze che si formano nell’anno in corso non si scrivono qui: le calcola il 730-3. | 838 nella colonna 2023: la minusvalenza di 2.015 meno i 1.177 usati quest’anno |
| T105 | Minusvalenze cripto degli anni precedenti non ancora compensate (2023 e 2024), da usare in T43 negli anni successivi. | vuoto |
Per il dettaglio di ogni rigo rimandiamo alle istruzioni al Modello 730/2026, quadro T.
Dove compaiono plusvalenza, imposta e minusvalenze: il prospetto 730-3
Nel quadro T non c’è nessun rigo con la plusvalenza netta, l’imposta dovuta o la minusvalenza dell’anno: questi importi li calcola chi presta l’assistenza fiscale (CAF o professionista) e li trovi nel prospetto di liquidazione, il modello 730-3 che ricevi insieme alla copia della dichiarazione. Nell’esempio il 730-3 mostra, per i titoli, una plusvalenza di 1.177 euro azzerata dalla minusvalenza pregressa e imposta zero; per le cripto, una plusvalenza di 1.041 euro e un’imposta sostitutiva di 271 euro; e il residuo di minusvalenza di 838 euro da riportare l’anno prossimo in T102.
A differenza dell’IRPEF, l’imposta sostitutiva sulle plusvalenze non passa dal conguaglio in busta paga o sulla pensione: l’importo risultante dal 730-3 lo versi tu con il modello F24, codice tributo 1100, con le stesse scadenze del saldo del Modello Redditi. È lo stesso meccanismo del quadro RT, dove l’imposta si versa in autoliquidazione.
Perché non compilare da solo il quadro T
I totali di T11 e T41 nascono dalla ricostruzione di ogni operazione dell’anno: cambi valuta al giorno giusto, costo LIFO, commissioni, operazioni societarie, premi di opzioni, cripto permutate. Sbagliare significa pagare più imposte del dovuto o pagarne meno e rischiare sanzioni, e una minusvalenza non indicata è persa per sempre. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi il prospetto delle operazioni e i facsimili dei quadri T, M, D e W del 730 (o RT, RM, RL e RW del Modello Redditi) pronti da consegnare al CAF o al professionista.
Domande frequenti sul quadro T del 730
Posso fare il 730 se ho un conto trading estero?
Sì. Dal 730/2024 i quadri T (plusvalenze), M (redditi di capitale esteri), D (redditi in tassazione ordinaria) e W (monitoraggio e IVAFE) permettono di dichiarare un conto presso un broker estero o un exchange senza passare al Modello Redditi.
Dove vedo nel 730 quanto pago sulle plusvalenze?
Nel prospetto di liquidazione 730-3: il quadro T contiene solo corrispettivi, costi e minusvalenze pregresse, mentre plusvalenza netta, imposta sostitutiva del 26% e minusvalenze da riportare sono calcolate da chi presta l’assistenza fiscale.
Come viene pagata l’imposta del quadro T?
Con il modello F24, codice tributo 1100, in base agli importi del prospetto 730-3. L’imposta sostitutiva sulle plusvalenze non viene trattenuta dal sostituto d’imposta in busta paga o sulla pensione.
Ho chiuso l’anno in perdita: devo compilare il quadro T?
Sì, ed è nel tuo interesse: la minusvalenza dell’anno viene calcolata nel 730-3 e, se l’hai dichiarata, potrai usarla nei quattro anni successivi riportandola in T102 (o T105 per le cripto); altrimenti è persa (art. 68, c. 5, TUIR).
L’anno scorso ho fatto il Modello Redditi: posso passare al 730 e usare le vecchie minusvalenze?
Sì. Le minusvalenze residue dei righi RT101-RT105 del Modello Redditi dell’anno scorso vanno riportate nei righi T101-T105 del 730, e viceversa.
Posso compensare le minusvalenze su azioni con i dividendi o con i guadagni sugli ETF?
No. Dividendi, interessi e guadagni da vendita di ETF armonizzati sono redditi di capitale (quadro M) e non si compensano con i redditi diversi del quadro T. Le minusvalenze su ETF, invece, entrano nel quadro T e compensano le plusvalenze su azioni e derivati.
Le minusvalenze sulle cripto compensano le plusvalenze sulle azioni?
No. Le cripto-attività hanno un paniere separato (Sezione V e rigo T105): le loro minusvalenze compensano solo plusvalenze su cripto (art. 68, c. 9-bis, TUIR).
Riferimenti normativi e di prassi
- Art. 67, comma 1, lett. da c-bis) a c-sexies), TUIR (redditi diversi di natura finanziaria e cripto-attività)
- Art. 68, commi 5, 6, 7 e 9-bis, TUIR (base imponibile, LIFO, compensazione e riporto delle minusvalenze, paniere cripto)
- Art. 3 DL 66/2014 (imposta sostitutiva del 26%); art. 5 D.Lgs. 461/1997 (regime dichiarativo)
- L. 197/2022, art. 1, commi 126-147 (cripto-attività); L. 207/2024, art. 1, commi 24-26 (aliquota 33% dal 2026, abolizione della soglia di 2.000 euro dal 2025)
- Istruzioni al Modello 730/2026, quadro T e prospetto di liquidazione 730-3; istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, Modello 730/2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.