

In breve: il quadro RT del Modello Redditi PF è il quadro delle plusvalenze e minusvalenze finanziarie: azioni, ETF (solo le minusvalenze), ETC su materie prime, metalli preziosi, obbligazioni, derivati, CFD, valute (solo oltre la soglia di giacenza di 51.645,69 euro) e cripto-attività vendute nell’anno con un broker estero. Si somma il totale dei corrispettivi, si sottrae il totale dei costi, si scalano le minusvalenze degli anni precedenti e sul risultato si paga l’imposta sostitutiva del 26% (art. 67, c. 1, lett. da c-bis a c-quinquies, e art. 68 TUIR). Le perdite non compensate si riportano per quattro anni; le cripto-attività hanno una sezione e un “paniere” di minusvalenze separati.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cosa va nel quadro RT, come funziona la compensazione delle minusvalenze e come leggere i righi che contano nel quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello 730 trova le stesse informazioni nella guida al quadro T.
I punti chiave
- Cosa ci va: i redditi diversi di natura finanziaria realizzati fuori dall’attività d’impresa (art. 67, c. 1, lett. da c-bis a c-quinquies, TUIR); dal 2023 anche le cripto-attività (lett. c-sexies).
- Sezione II-A (righi RT11-RT16): azioni, ETF (solo le minusvalenze), ETC su materie prime, metalli preziosi, obbligazioni, derivati, CFD, valute (solo oltre la soglia di giacenza di 51.645,69 euro); imposta sostitutiva del 26% (art. 3 DL 66/2014).
- Sezione V-A (righi RT41-RT45): cripto-attività, 26% sulle plusvalenze 2025, senza più la franchigia di 2.000 euro (L. 207/2024); 33% dal 2026.
- Minusvalenze: si compensano solo con plusvalenze della stessa categoria, nell’anno e nei quattro successivi (art. 68, c. 5 e 9-bis, TUIR); mai con dividendi e interessi del quadro RM.
- Versamento: codice tributo 1100 con il modello F24.
Cosa trovi in questa guida
Cos’è il quadro RT e chi deve compilarlo
Le sezioni che interessano chi investe
Come funziona la compensazione delle minusvalenze
Come leggere un quadro RT compilato
Domande frequenti
Cos’è il quadro RT e chi deve compilarlo
Il quadro RT del Modello Redditi PF serve a dichiarare le plusvalenze e le minusvalenze di natura finanziaria, cioè i guadagni e le perdite realizzati vendendo strumenti finanziari: partecipazioni non qualificate, obbligazioni, ETF (per la parte delle minusvalenze), certificati, derivati, CFD, valute e, dal 2023, cripto-attività (art. 67, comma 1, lett. da c-bis a c-sexies, TUIR). È il quadro del capital gain da trading.
Deve compilarlo chi è fiscalmente residente in Italia, ha realizzato queste operazioni fuori dall’attività d’impresa e opera in regime dichiarativo, cioè con un broker estero che non fa da sostituto d’imposta (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) o con un exchange di criptovalute. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 dichiara le stesse plusvalenze nel quadro T, che dal 730/2024 riproduce le sezioni di inserimento del quadro RT.
Il contribuente deve conservare un prospetto con, per ogni operazione, corrispettivo lordo, costo e risultato: è il documento che l’Agenzia delle Entrate può chiedere e che le nostre elaborazioni producono insieme al facsimile del quadro.
Le sezioni che interessano chi investe
Il quadro RT ha molte sezioni, ma per un investitore con broker esteri ne contano poche. Le altre riguardano plusvalenze di anni lontani (Sezione I-A, aliquota 20% fino al 30 giugno 2014), partecipazioni qualificate cedute prima del 2019 (Sezione III-A) o partecipazioni in Paesi a fiscalità privilegiata (Sezione IV-A).
| Sezione | Righi | Cosa contiene |
|---|---|---|
| II-A | RT11-RT16 | Corrispettivi e costi di azioni, ETF (solo le minusvalenze), ETC su materie prime, metalli preziosi, obbligazioni, derivati, CFD, valute (solo oltre la soglia di giacenza di 51.645,69 euro); minusvalenze pregresse da scalare; plusvalenze al 26% (art. 3 DL 66/2014) |
| V-A | RT41-RT45 | Corrispettivi e costi delle cripto-attività, minusvalenze cripto pregresse (art. 67, c. 1, lett. c-sexies; art. 68, c. 9-bis, TUIR) |
| VI | RT52, RT57 | Risultato dell’anno (plusvalenza o minusvalenza) della Sezione II-A e della Sezione V-A |
| II-B e V-B | RT71-RT74, RT88-RT90 | Dati calcolati: plusvalenza al netto delle minusvalenze, imposta sostitutiva, imposta dovuta |
| VII | RT102, RT105 | Minusvalenze non compensate, per anno di formazione, da riportare nei quattro anni successivi |
Come funziona la compensazione delle minusvalenze
Nel quadro RT, a differenza del quadro RM, guadagni e perdite si sommano: l’imposta del 26% si paga solo sul risultato netto dell’anno. Se le minusvalenze superano le plusvalenze, l’eccedenza si riporta in avanti e si scala dalle plusvalenze dei quattro periodi d’imposta successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata (art. 68, comma 5, TUIR). Una minusvalenza non dichiarata è una minusvalenza persa.
Tre limiti da tenere a mente:
- Stessa categoria. Le minusvalenze del quadro RT non compensano mai i redditi di capitale del quadro RM: dividendi, cedole, interessi e guadagni da vendita di ETF armonizzati. Una perdita su azioni non riduce l’imposta sui dividendi, e una perdita su un ETF non si compensa con il guadagno su un altro ETF, perché il guadagno è reddito di capitale.
- Cripto a parte. Le minusvalenze su cripto-attività si compensano solo con plusvalenze su cripto-attività, e viceversa (art. 68, comma 9-bis, TUIR): due panieri separati, Sezione II-A e Sezione V-A, con righi di riporto distinti (RT102 e RT105).
- Quattro anni. Le minusvalenze del 2021 sono utilizzabili fino alla dichiarazione dei redditi 2025; dal 2026 scadono.
Per le cripto-attività vale anche una novità: fino al 2024 contavano solo le plusvalenze (e le minusvalenze) oltre la soglia di 2.000 euro annui; dal 1° gennaio 2025 la soglia è abolita e il 26% si applica sull’intero risultato (art. 1, comma 25, L. 207/2024). Dal 1° gennaio 2026 l’aliquota sulle cripto sale al 33% (art. 1, comma 24, L. 207/2024).
Come leggere un quadro RT compilato
Con l’elaborazione ricevi il quadro già compilato. L’esempio che segue è un caso tipico: nell’anno il contribuente ha venduto titoli per 23.332 euro acquistati a 22.155 (plusvalenza di 1.177 euro), ha una minusvalenza del 2023 di 2.015 euro ancora da usare, e ha venduto cripto per 3.387 euro acquistate a 2.346 (plusvalenza di 1.041 euro).
Sezione II-A: azioni, ETF, obbligazioni, derivati (righi RT11-RT16)
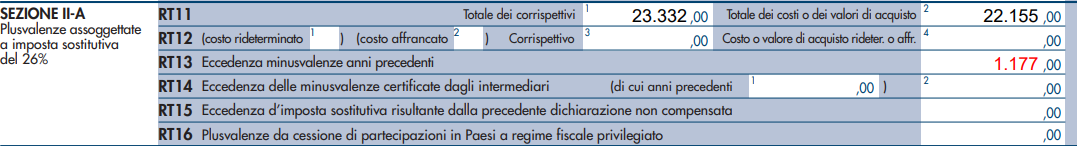
Modello Redditi PF 2026, quadro RT, Sezione II-A.
| Rigo | Cosa indica | Nell’esempio |
|---|---|---|
| RT11 | Colonna 1: totale dei corrispettivi incassati nell’anno vendendo azioni, ETF (solo le posizioni in perdita), obbligazioni, certificati, valute, più i differenziali positivi di derivati e CFD. Colonna 2: totale dei costi fiscalmente riconosciuti (prezzo di acquisto più commissioni, con il criterio LIFO per i titoli e le valute). La differenza è la plusvalenza o minusvalenza dell’anno. | 23.332 e 22.155: plusvalenza 1.177 |
| RT13 | Minusvalenze degli anni precedenti, prese dal rigo RT102 della dichiarazione dell’anno scorso, usate quest’anno per ridurre la plusvalenza. Non può superare la plusvalenza di RT52. | 1.177, cioè la quota della minusvalenza 2023 che serve ad azzerare il guadagno |
| RT14 | Minusvalenze certificate da un intermediario italiano (per esempio alla chiusura di un conto in regime amministrato), anche di anni precedenti entro il quarto. Non vanno confuse con quelle di RT13. | vuoto |
Spesso i totali di RT11 sono molto più alti del valore del conto: è normale, perché lo stesso capitale è stato usato per più operazioni di acquisto e vendita nell’anno, e ogni vendita entra nel totale dei corrispettivi.
Sezione V-A e Sezione VI: cripto-attività e risultato dell’anno (righi RT41, RT52, RT57)
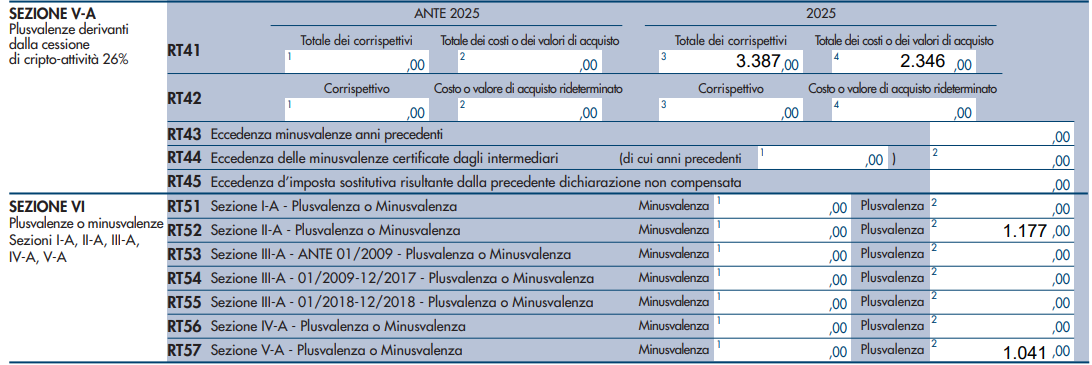
Modello Redditi PF 2026, quadro RT, Sezioni V-A e VI.
| Rigo | Cosa indica | Nell’esempio |
|---|---|---|
| RT41 | Cripto-attività: totale dei corrispettivi (o del valore normale in caso di permuta) e totale dei costi di acquisto. Dal 2025 le colonne 3 e 4 accolgono le cessioni dell’anno senza franchigia; le colonne 1 e 2 restano per i corrispettivi di cessioni anteriori al 2025 incassati nel 2025. Il costo va documentato con elementi certi, altrimenti vale zero. | 3.387 e 2.346: plusvalenza 1.041 |
| RT52 | Risultato della Sezione II-A: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT102). | plusvalenza 1.177 |
| RT57 | Risultato della Sezione V-A, cripto: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT105). | plusvalenza 1.041 |
Dati calcolati e minusvalenze da riportare (righi RT71-RT74, RT88-RT90, RT102, RT105)
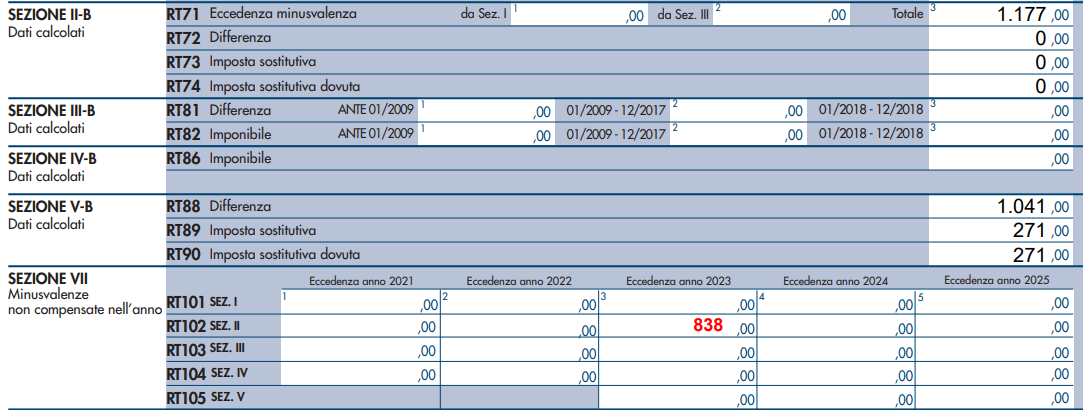
Modello Redditi PF 2026, quadro RT, Sezioni II-B, V-B e VII.
| Rigo | Cosa indica | Nell’esempio |
|---|---|---|
| RT71 | Totale delle minusvalenze usate in compensazione (colonna 3 = RT13 più eventuali minusvalenze delle Sezioni I e III). | 1.177 |
| RT72 | Plusvalenza imponibile: RT52 colonna 2 meno RT71 colonna 3 meno RT14 colonna 2. | 0 |
| RT73 | Imposta sostitutiva: 26% di RT72. | 0 |
| RT74 | Imposta dovuta su titoli e derivati: RT73 meno l’eventuale credito d’imposta sostitutiva dell’anno precedente (RT15). Si versa con F24, codice tributo 1100. | 0 |
| RT88 | Plusvalenza imponibile cripto: RT57 colonna 2 meno le minusvalenze cripto pregresse (RT43) e certificate (RT44). | 1.041 |
| RT89 | Imposta sostitutiva cripto: 26% di RT88. | 271 |
| RT90 | Imposta dovuta sulle cripto: RT89 meno l’eventuale credito dell’anno precedente (RT45). Si versa con F24, codice tributo 1100. | 271 |
| RT102 | Minusvalenze della Sezione II-A non ancora compensate, divise per anno di formazione (colonne 1-4: dal 2021 al 2024; colonna 5: quelle dell’anno in corso). Sono quelle che l’anno prossimo potrai inserire in RT13. Il quinto anno scadono. | 838 nella colonna 2023: la minusvalenza di 2.015 meno i 1.177 usati quest’anno |
| RT105 | Minusvalenze cripto non ancora compensate, per anno di formazione, da usare in RT43 negli anni successivi. | vuoto |
Per il dettaglio di ogni rigo rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT.
Perché non compilare da solo il quadro RT
I totali di RT11 e RT41 nascono dalla ricostruzione di ogni operazione dell’anno: cambi valuta al giorno giusto, costo LIFO, commissioni, operazioni societarie, premi di opzioni, cripto permutate. Sbagliare significa pagare più imposte del dovuto o pagarne meno e rischiare sanzioni, e una minusvalenza non indicata è persa per sempre. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi il prospetto delle operazioni e i facsimili dei quadri RT, RM, RL e RW (o T, M, D, W del 730) pronti per la dichiarazione.


Domande frequenti sul quadro RT
Quanto si paga sulle plusvalenze da trading con un broker estero?
Il 26% del risultato netto dell’anno (plusvalenze meno minusvalenze, meno le minusvalenze dei quattro anni precedenti), come imposta sostitutiva da versare con F24, codice tributo 1100 (art. 3 DL 66/2014; art. 68 TUIR).
Ho chiuso l’anno in perdita: devo compilare il quadro RT?
Sì, ed è nel tuo interesse: la minusvalenza va indicata nella Sezione VII (RT102 o RT105 per le cripto) della dichiarazione dell’anno in cui si forma, altrimenti non potrai usarla nei quattro anni successivi (art. 68, c. 5, TUIR).
Posso compensare le minusvalenze su azioni con i dividendi o con i guadagni sugli ETF?
No. Dividendi, interessi e guadagni da vendita di ETF armonizzati sono redditi di capitale (quadro RM) e non si compensano con i redditi diversi del quadro RT. Le minusvalenze su ETF, invece, entrano nel quadro RT e compensano le plusvalenze su azioni e derivati.
Le minusvalenze sulle cripto compensano le plusvalenze sulle azioni?
No. Le cripto-attività hanno un paniere separato (Sezione V-A e rigo RT105): le loro minusvalenze compensano solo plusvalenze su cripto (art. 68, c. 9-bis, TUIR).
Posso dichiarare le plusvalenze da trading con il 730 invece che con il Modello Redditi?
Sì, dal 730/2024 esiste il quadro T, che riproduce le sezioni di inserimento del quadro RT. Il calcolo dell’imposta avviene nel prospetto di liquidazione 730-3. Vedi la guida al quadro T.
Perché i totali di RT11 sono molto più alti del mio capitale?
Perché RT11 somma tutte le vendite dell’anno, e lo stesso capitale può essere stato investito e disinvestito molte volte. Conta la differenza tra corrispettivi e costi, non il loro valore assoluto.
La soglia dei 2.000 euro sulle cripto vale ancora?
No. Dal 1° gennaio 2025 è stata abolita: tutte le plusvalenze cripto sono imponibili al 26%, e dal 2026 al 33% (art. 1, commi 24 e 25, L. 207/2024). La soglia resta rilevante solo per le cessioni fino al 31 dicembre 2024.
Riferimenti normativi e di prassi
- Art. 67, comma 1, lett. da c-bis) a c-sexies), TUIR (redditi diversi di natura finanziaria e cripto-attività)
- Art. 68, commi 5, 6, 7 e 9-bis, TUIR (base imponibile, LIFO, compensazione e riporto delle minusvalenze, paniere cripto)
- Art. 3 DL 66/2014 (imposta sostitutiva del 26%); art. 5 D.Lgs. 461/1997 (regime dichiarativo)
- L. 197/2022, art. 1, commi 126-147 (cripto-attività); L. 207/2024, art. 1, commi 24-26 (aliquota 33% dal 2026, abolizione della soglia di 2.000 euro dal 2025, rivalutazione al 1° gennaio 2025)
- Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.