support Nessun commento

Interactive Brokers: Certificate of Income Tax Deducted / modulo R-185 anno fiscale 2023

Che cos’è il modulo R-185 di Interactive Brokers? Ha una utilità per le tasse in Italia?

Una volta l’anno, i titolari di un conto Interactive Brokers Irlanda ricevono una email con questo testo. E’ utile il modulo R-185?


Gentile cliente di IBKR,

Il modulo R-185 relativo all’anno fiscale 2023 e associato al conto U****** è ora disponibile. Potrai consultarlo accedendo al tuo conto e selzionando le seguenti voci Performance & Report > Fiscalità. In alternativa, ti sarà possibile accedere tramite il seguente link:

gdcdyn.interactivebrokers.com/sso/Login?forwardTo=2

Visita la pagina Informazioni e adempimenti fiscali del nostro sito web oppure contatta il nostro Servizio Clienti per saperne di più.

Cordiali saluti

Interactive Brokers


Il modulo R-185 è relativo alla ritenuta alla fonte sugli interessi per il conto con sede in Irlanda: “Certificate of Income Tax Deducted”.

Riportiamo il certificato ricevuto da Interactive Brokers:


Interactive Brokers: Certificate of Income Tax Deducted / modulo R-185 anno fiscale 2023 1


Questo documento certifica l’avvenuto pagamento della ritenuta di imposta sugli interessi in Irlanda, nell’esempio riportato sopra possiamo constatare che la ritenuta è stata del 20%.


I clienti che risiedono in paesi del SEE (Spazio Economico Europeo) e i clienti in paesi che hanno un DTA (convenzione sulla doppia imposizione fiscale) con l’Irlanda, potranno evitare alcune ritenute fiscali, riducendo la ritenuta dal 20% al 10%.

Per usufruire dell’aliquota di ritenuta più bassa del 10% basterà completare il Modulo 8-3-6 e farlo firmare dalle autorità fiscali del proprio paese. Il modulo infine andrà inviato a IBKR. Per saperne di più in merito al modulo 836 e alla sua compilazione, ti invitiamo a cliccare qui per una spiegazione completa.


E il modulo R185 Certificate of Income Tax Deducted che cosa ne facciamo?

Se il certificato R-185 riporta una ritenuta del 10%, è il minimo che avremmo potuto pagare per cui possiamo tranquillamente mettere il nostro certificato in un cassetto. In teoria, se il certificato presenta una ritenuta applicata al 20% potremmo richiedere il rimborso per la differenza tra l’importo versato e l’importo che sarebbe stato dovuto al 10%: ma considerando i costi di gestire tale pratica questa operazione avrà senso soltanto se stiamo parlando di un rimborso di varie centinaia, o migliaia di euro.


Tasse Trading è specializzato nell’elaborazione fiscale dei conti Interactive Brokers, per il fisco Italiano:

support Nessun commento

Codici paesi esteri Agenzie Entrate Quadro RW

Elenco dei paesi e dei territori esteri per l’inserimento degli investimenti esteri nel quadro RW


PaeseCodice
ABU DHABI238
AFGHANISTAN002
AJMAN239
ALBANIA087
ALDERNEY C.I.794
ALGERIA003
AMERICAN SAMOA ISOLE148
ANDORRA004
ANGOLA133
ANGUILLA209
ANTIGUA E BARBUDA197
ANTILLE OLANDESI251
ARABIA SAUDITA005
ARGENTINA006
ARMENIA266
ARUBA212
ASCENSION227
AUSTRALIA007
AUSTRIA008
AZERBAIGIAN268
AZZORRE ISOLE234
BAHAMAS160
BAHRAIN169
BANGLADESH130
BARBADOS118
BARBUDA795
BELGIO009
BELIZE198
BENIN158
BERMUDA207
BHUTAN097
BIELORUSSIA264
BOLIVIA010
BOSNIA-ERZEGOVINA274
BOTSWANA098
BOUVET ISLAND280
BRASILE011
BRUNEI DARUSSALAM125
BULGARIA012
BURKINA FASO142
BURUNDI025
CAMBOGIA135
CAMERUN119
CAMPIONE D’ITALIA139
CANADA013
CANARIE ISOLE100
CAPO VERDE188
CAROLINE ISOLE256
CAYMAN (ISOLE)211
CECA (REPUBBLICA)275
CENTROAFRICANA (REPUBBLICA)143
CEUTA246
CHAFARINAS230
CHAGOS ISOLE255
CHRISTMAS ISLAND282
CIAD144
CILE015
CINA016
CIPRO101
CISGIORDANIA/STRISCIA DI GAZA279
CLIPPERTON223
COCOS (KEELING) ISLAND281
COLOMBIA017
COMORE176
CONGO145
CONGO (REP. DEMOCRATICA DEL)018
COOK ISOLE237
COREA (REPUBBLICA DI)084
COREA (REP. POPOLARE DEMOCRATICA)074
COSTA D’AVORIO146
COSTA RICA019
CROAZIA261
CUBA020
DANIMARCA021
DOMINICA192
DOMINICANA (REPUBBLICA)063
DUBAI240
EAST TIMOR287
ECUADOR024
EGITTO023
EL SALVADOR064
EMIRATI ARABI UNITI796
ERITREA277
ESTONIA257
ETIOPIA026
FAEROER (ISOLE)204
FALKLAND (ISOLE)190
FIJI161
FILIPPINE027
FINLANDIA028
FRANCIA029
FUIJAYRAH241
GABON157
GAMBIA164
GEORGIA267
GERMANIA094
GHANA112
GIAMAICA082
GIAPPONE088
GIBILTERRA102
GIBUTI113
GIORDANIA122
GOUGH228
GRECIA032
GRENADA156
GROENLANDIA200
GUADALUPA214
GUAM ISOLA DI154
GUATEMALA033
GUAYANA FRANCESE123
GUERNSEY C.I.201
GUINEA137
GUINEA BISSAU185
GUINEA EQUATORIALE167
GUYANA159
HAITI034
HEARD AND MCDONALD ISLAND284
HERM C.I.797
HONDURAS035
HONG KONG103
INDIA114
INDONESIA129
IRAN039
IRAQ038
IRLANDA040
ISLANDA041
ISOLE AMERICANE DEL PACIFICO252
ISOLE SALOMONE191
ISRAELE182
JERSEY C.I.202
KAZAKISTAN269
KENYA116
KIRGHIZISTAN270
KIRIBATI194
KUWAIT126
LAOS (REP. DEMOCRATICA POPOLARE)136
LESOTHO089
LETTONIA258
LIBANO095
LIBERIA044
LIBIA045
LIECHTENSTEIN090
LITUANIA259
LUSSEMBURGO092
MACAO059
MACEDONIA278
MADAGASCAR104
MADEIRA235
MALAWI056
MALAYSIA106
MALDIVE127
MALI149
MALTA105
MAN ISOLA203
MARIANNE SETTENTRIONALI (ISOLE)219
MAROCCO107
MARSHALL (ISOLE)217
MARTINICA213
MAURITANIA141
MAURITIUS128
MAYOTTE226
MELILLA231
MESSICO046
MICRONESIA (STATI FEDERATI DI)215
MIDWAY ISOLE177
MOLDOVIA265
MONGOLIA110
MONTSERRAT208
MOZAMBICO134
MYANMAR083
NAMIBIA206
NAURU109
NEPAL115
NICARAGUA047
NIGER150
NIGERIA117
NIUE205
NORFOLK ISLAND285
NORVEGIA048
NUOVA CALEDONIA253
NUOVA ZELANDA049
OMAN163
PAESI BASSI050
PAESI NON CLASSIFICATI799
PAKISTAN036
PALAU216
PANAMA051
PANAMA – ZONA DEL CANALE250
PAPUA NUOVA GUINEA186
PARAGUAY052
PENON DE ALHUCEMAS232
PENON DE VELEZ DE LA GOMERA233
PERU’053
PITCAIRN175
POLINESIA FRANCESE225
POLONIA054
PORTOGALLO055
PORTORICO220
PRINCIPATO DI MONACO091
QATAR168
RAS EL KAIMAH242
REGNO UNITO031
REPUBBLICA SUDAFRICANA078
REUNION247
ROMANIA061
RUANDA151
RUSSIA (FEDERAZIONE DI)262
SAHARA OCCIDENTALE166
SAINT KITTS E NEVIS195
SAINT MARTIN SETTENTRIONALE222
SAINTE LUCIA199
SAINT-PIERRE E MIQUELON248
SAMOA OCCIDENTALI131
SAN MARINO037
SANTA SEDE (CITTA’ DEL VATICANO)093
SAO TOME E PRINCIPE187
SARK C.I.798
SENEGAL152
SEYCHELLES189
SERBIA E MONTENEGRO288
SHARJAH243
SIERRA LEONE153
SINGAPORE147
SIRIA065
SLOVACCHIA276
SLOVENIA260
SOMALIA066
SOUTH GEORGIA AND SOUTH SANDWICH.283
SPAGNA067
SRI LANKA085
ST. HELENA254
ST. VINCENTE E LE GRENADINE196
STATI UNITI069
SUDAN070
SURINAM124
SVALBARD AND JAN MAYEN ISLANDS286
SVEZIA068
SVIZZERA071
SWAZILAND138
TAGIKISTAN272
TAIWAN022
TANZANIA057
TERRITORIO ANTARTICO BRITANNICO180
TERRITORIO ANTARTICO FRANCESE183
TERRITORIO BRIT. OCEANO INDIANO245
THAILANDIA072
TOGO155
TOKELAU236
TONGA162
TRINIDAD E TOBAGO120
TRISTAN DA CUNHA229
TUNISIA075
TURCHIA076
TURKMENISTAN273
TURKS E CAICOS (ISOLE)210
TUVALU193
UCRAINA263
UGANDA132
UMM AL QAIWAIN244
UNGHERIA077
URUGUAY080
UZBEKISTAN271
VANUATU121
VENEZUELA081
VERGINI AMERICANE (ISOLE)221
VERGINI BRITANNICHE (ISOLE)249
VIETNAM062
WAKE ISOLE178
WALLIS E FUTUNA218
YEMEN042
ZAMBIA058
ZIMBABWE073


support Nessun commento

TRASFERIMENTO ALL’ESTERO, AIRE e Residenza

Il Trasferimento all’Estero e l’AIRE

Negli ultimi decenni, il fenomeno del trasferimento all’estero è diventato sempre più comune tra gli italiani. Lavoro, studio, o semplicemente la ricerca di nuove opportunità, sono solo alcune delle ragioni per cui le persone decidono di lasciare il proprio paese d’origine. In questo contesto, l’AIRE (Anagrafe degli Italiani Residenti all’Estero) svolge un ruolo fondamentale. In questo articolo, esploreremo cosa significa trasferirsi all’estero per gli italiani, quali sono le implicazioni dell’AIRE, e come navigare attraverso questo processo.


Trasferimento all’Estero: Motivazioni e Sfide

Le motivazioni che spingono gli italiani a trasferirsi all’estero possono variare ampiamente. Alcuni lo fanno per perseguire nuove opportunità di lavoro o di studio, mentre altri cercano una migliore qualità della vita. Le sfide che accompagnano il trasferimento all’estero, tuttavia, non vanno sottovalutate. Il distacco dalla famiglia e dagli amici, la necessità di adattarsi a una nuova cultura e lingua, e l’instabilità che può derivare da un cambiamento così significativo, sono solo alcune delle sfide che gli espatriati italiani possono incontrare.


L’AIRE: Cosa è e Perché è Importante

L’AIRE, o Anagrafe degli Italiani Residenti all’Estero, è un registro istituito dal governo italiano che tiene traccia degli italiani residenti all’estero. Questo registro è stato creato per garantire una connessione continua tra gli italiani che si trasferiscono all’estero e il loro paese d’origine. Essere registrati presso l’AIRE è importante per vari motivi:

  1. Conservare la cittadinanza italiana: Essere registrati presso l’AIRE non influisce sulla cittadinanza italiana. Molti paesi richiedono che gli espatriati siano registrati come residenti all’estero per evitare la doppia imposizione fiscale.
  2. Accesso ai servizi consolari: Essere registrati presso l’AIRE è un prerequisito per accedere ai servizi consolari forniti dalle ambasciate e dai consolati italiani all’estero. Questi servizi possono essere fondamentali in situazioni di emergenza o per l’ottenimento di documenti ufficiali.
  3. Diritto di voto: Essere registrati presso l’AIRE consente agli italiani all’estero di partecipare alle elezioni italiane. Questo diritto è importante per mantenere un legame attivo con la politica e la vita pubblica in Italia.
  4. Facilità nell’ottenere documenti italiani: La registrazione presso l’AIRE semplifica il processo di ottenere documenti italiani come il passaporto o la carta d’identità.


Come Registrarsi presso l’AIRE?

La registrazione presso l’AIRE è un processo relativamente semplice, ma è importante farlo correttamente.

Ecco i passi da seguire:

  1. Contatta il tuo consolato locale: La registrazione presso l’AIRE avviene presso il consolato italiano nella tua giurisdizione. Contatta il consolato per ottenere informazioni specifiche sul processo e i documenti necessari.
  2. Compila il modulo di iscrizione: Dovrai compilare un modulo di iscrizione, che richiede informazioni personali come nome, data di nascita, e indirizzo all’estero. Assicurati di avere tutti i documenti richiesti, come il certificato di residenza.
  3. Verifica della documentazione: Una volta compilato il modulo, il consolato verificherà la tua documentazione. È importante presentare tutti i documenti richiesti in modo accurato.
  4. Firma e consegna: Dopo aver completato il processo di registrazione, dovrai firmare il modulo di iscrizione e consegnarlo al consolato.
  5. Aggiornamenti periodici: Assicurati di mantenere il tuo status presso l’AIRE aggiornato, specialmente se cambi indirizzo o situazione lavorativa.


Considerazioni Fiscali e L’AIRE

Uno degli aspetti importanti da tenere in considerazione quando si è registrati presso l’AIRE è la situazione fiscale.

Quando si parla di considerazioni fiscali e AIRE, ci sono diversi aspetti da tenere in considerazione.

  1. Residenza fiscale: Essere iscritti all’AIRE non significa automaticamente che un cittadino italiano sia esentasse in Italia. La residenza fiscale è determinata da vari fattori, tra cui il luogo in cui si risiede effettivamente, la durata della permanenza all’estero e i legami familiari e finanziari in Italia. La residenza fiscale influenzerà come una persona è tassata.
  2. Tassazione all’estero: Molti paesi applicano le proprie leggi fiscali ai residenti, e ciò può comportare il pagamento di imposte in quel paese. Dovresti essere consapevole delle leggi fiscali del paese in cui risiedi e assicurarti di rispettarle.
  3. Convenzioni contro la doppia imposizione: L’Italia ha firmato accordi con molti paesi per evitare la doppia imposizione sul reddito. Questi accordi stabiliscono come il reddito dovrebbe essere tassato in caso di residenza fiscale in un paese diverso da quello di origine.
  4. Dichiarazione dei redditi: Anche se sei iscritto all’AIRE, potresti dover presentare una dichiarazione dei redditi in Italia, in particolare se hai entrate da fonti italiane.
  5. Assistenza fiscale: È consigliabile cercare assistenza fiscale da un professionista esperto quando si tratta di considerazioni fiscali e AIRE, poiché la legislazione fiscale può essere complessa e soggetta a modifiche.


In generale, le considerazioni fiscali e AIRE richiedono una valutazione accurata della tua situazione personale e della legislazione fiscale nei paesi coinvolti. Consultare un consulente fiscale può aiutarti a gestire al meglio la tua situazione fiscale quando si vive all’estero come cittadino italiano iscritto all’AIRE.


support Nessun commento

Quadro RL e Trading: cosa dichiarare in tassazione ordinaria (guida 2026)

Il Quadro RL del modello Redditi Persone Fisiche è uno dei punti in cui chi investe con broker esteri commette più errori. Il motivo è semplice: la maggior parte dei proventi finanziari è tassata con un’imposta sostitutiva fissa, mentre i redditi che transitano nel Quadro RL si sommano allo stipendio o agli altri redditi e vengono tassati con le aliquote IRPEF ordinarie. Sapere cosa ci va, e cosa invece non ci va più, cambia il conto finale.

Se usi il Modello 730, le stesse voci trovano posto nel Quadro D: l’Agenzia delle Entrate pubblica ogni anno una tabella di raccordo tra Certificazione Unica, Quadro D del 730 e Quadro RL del modello Redditi.

Perché il Quadro RL costa di più (o di meno) del 26%

I redditi di capitale e le plusvalenze finanziarie seguono di regola l’imposta sostitutiva del 26%. I redditi del Quadro RL, invece, concorrono al reddito complessivo e scontano l’IRPEF progressiva (art. 11 TUIR). Dopo la riforma del D.Lgs. 216/2023 gli scaglioni sono tre:

Reddito complessivoRedditi 2025 (Redditi PF 2026)Redditi 2026 (Redditi PF 2027)
fino a 28.000 €23%23%
da 28.001 a 50.000 €35%33%
oltre 50.000 €43%43%

La riduzione dello scaglione intermedio dal 35% al 33% è stata introdotta dalla Legge di Bilancio 2026 (L. 199/2025) e si applica dal periodo d’imposta 2026, quindi dalla dichiarazione che si presenta nel 2027. Per i redditi 2025, dichiarati nel 2026, vale ancora il 35%. A questi scaglioni vanno aggiunte le addizionali regionale e comunale, che si applicano solo ai redditi in tassazione ordinaria. Con redditi bassi il Quadro RL può costare meno del 26%; con redditi alti costa sensibilmente di più.

Cosa va davvero nel Quadro RL oggi

Si pensa spesso che il Quadro RL sia un residuo del passato. In realtà accoglie proventi molto specifici, frequenti nei conti presso broker e piattaforme estere.

ETF non armonizzati. I proventi degli ETF non conformi alla direttiva UCITS, tipicamente quelli quotati negli Stati Uniti, non possono usare il 26%: concorrono per legge al reddito complessivo e vanno dichiarati nel Quadro RL con tassazione ad aliquota marginale (art. 10-ter, comma 6, L. 77/1983; Risposta a interpello n. 236 del 15 luglio 2019). Se la distribuzione ha subito una ritenuta nel Paese del fondo, proprio perché il reddito è in tassazione ordinaria è possibile recuperarla con il credito d’imposta nel Quadro CE.

Interessi da P2P lending estero. Gli interessi ricevuti da piattaforme non residenti, che non operano come sostituti d’imposta, sono redditi di capitale ex art. 44, comma 1, lett. a) TUIR; mancando i requisiti della lett. d-bis), riservata ai gestori autorizzati residenti che applicano la ritenuta del 26%, vanno in tassazione ordinaria nel Quadro RL (Risoluzione n. 56/E del 25 settembre 2020). Anche qui un’eventuale ritenuta applicata dalla piattaforma nel suo Paese è recuperabile nel Quadro CE.

Bonus promozionali, premi di benvenuto e simili. Proventi derivanti da obblighi di fare, non fare, permettere o da lavoro autonomo occasionale.

Cosa è uscito dal Quadro RL: le cripto-attività

Fino all’anno d’imposta 2022 staking, mining e altri proventi collaterali del mondo cripto finivano spesso nel Quadro RL, in assenza di una norma specifica. La Legge di Bilancio 2023 (L. 197/2022) ha introdotto una disciplina dedicata alle cripto-attività, con la nuova lett. c-sexies) dell’art. 67 TUIR: dal 1° gennaio 2023 plusvalenze e altri proventi da cripto-attività sono redditi diversi e vanno nel Quadro RT (con l’imposta sostitutiva, dal 2026 al 33%), non più nel Quadro RL.

Non confondere i quadri: RL, RM, RT e RW

  • Quadro RM: i redditi di capitale esteri soggetti a imposta sostitutiva, per esempio i dividendi da azioni estere incassati su broker come eToro o Interactive Brokers (art. 18 TUIR; art. 27, comma 4, DPR 600/1973).
  • Quadro RT: le plusvalenze finanziarie, il classico capital gain da trading, e dal 2023 anche quelle da cripto-attività (artt. 67 e 68 TUIR).
  • Quadro RW: il monitoraggio fiscale degli investimenti detenuti all’estero, cripto comprese, e il calcolo di IVAFE e imposta sulle cripto-attività (art. 4 DL 167/1990; art. 19 DL 201/2011).
  • Quadro RL (Quadro D nel 730): i redditi che si sommano all’IRPEF: ETF non armonizzati, interessi P2P esteri, bonus inquadrabili come obblighi di fare o non fare.

Tasse Trading si occupa proprio di questo.

Predisponiamo i quadri RL, RM, RT e RW per i redditi dei tuoi investimenti esteri, separando ogni provento nel quadro giusto con la tassazione corretta: ETF non armonizzati, interessi P2P, bonus del broker, dividendi, plusvalenze e monitoraggio fiscale.

Inizia ora con il preventivo gratuito

Riferimenti normativi

  • Art. 11 TUIR e D.Lgs. 216/2023 (scaglioni IRPEF a tre aliquote); L. 199/2025, Legge di Bilancio 2026 (secondo scaglione al 33% dal 2026)
  • Art. 10-ter, comma 6, L. 77/1983 e Risposta a interpello n. 236 del 15 luglio 2019 (ETF non armonizzati)
  • Art. 44, comma 1, lett. a) e d-bis) TUIR e Risoluzione n. 56/E del 25 settembre 2020 (interessi P2P)
  • Art. 67, comma 1, lett. l) TUIR (obblighi di fare, non fare, permettere; lavoro autonomo occasionale)
  • L. 197/2022, Legge di Bilancio 2023, e art. 67, comma 1, lett. c-sexies) TUIR (cripto-attività)
  • Art. 18 TUIR; art. 27, comma 4, DPR 600/1973 (dividendi esteri in Quadro RM)
  • Art. 4 DL 167/1990; art. 19 DL 201/2011 (Quadro RW e IVAFE)
  • Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadro RL)

Autore: Gabriele Orsillo, specialista fiscale Tasse Trading. Aggiornato: ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.

support Nessun commento

Quadro RM: guida Modello Redditi e 730 2026

In breve: il quadro RM del Modello Redditi PF (quadro M nel Modello 730) accoglie i redditi di capitale incassati all’estero senza un intermediario italiano: dividendi, interessi, cedole e proventi di ETF armonizzati. Si dichiarano al lordo della ritenuta estera nel rigo RM31 (M31 nel 730) e scontano l’imposta sostitutiva del 26%, o del 12,5% per i titoli di Stato (art. 18 TUIR). Non si compensano con le minusvalenze del quadro RT; per interessi ed ETF è possibile optare per la tassazione ordinaria IRPEF, per i dividendi no.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega quali redditi vanno nel quadro RM, quanto si paga e come leggere il rigo compilato che ricevi con l’elaborazione, nella versione Redditi e nella versione 730.

I punti chiave

  • Cosa ci va: redditi di capitale di fonte estera percepiti direttamente, senza sostituto d’imposta italiano (art. 18 TUIR; art. 44 TUIR).
  • Dove: Sezione II-A, rigo RM31 del Modello Redditi PF 2026; rigo M31 del quadro M nel 730/2026.
  • Quanto: 26% a titolo d’imposta sostitutiva; 12,5% per cedole di titoli di Stato italiani ed esteri in white list (art. 3 DL 66/2014).
  • Base imponibile: il lordo frontiera, cioè l’importo prima della ritenuta applicata all’estero (Ris. 80/E/2007; Interpello 111/2020).
  • Niente compensazioni: le minusvalenze del quadro RT non riducono i redditi del quadro RM (art. 68, c. 5, TUIR).
  • Opzione IRPEF: colonna 7, possibile per interessi ed ETF armonizzati, vietata per i dividendi (art. 18, c. 1, TUIR).

Cosa trovi in questa guida
Cos’è il quadro RM e chi deve compilarlo
Quali redditi vanno nel quadro RM
Quanto si paga: 26% o 12,5%, sempre sul lordo
Come leggere il rigo RM31 (e il rigo M31 del 730)
L’opzione per la tassazione ordinaria
Domande frequenti

Cos’è il quadro RM e chi deve compilarlo

Il quadro RM del Modello Redditi PF raccoglie i redditi soggetti a tassazione separata e a imposta sostitutiva. Per chi investe con un broker estero conta una sola sezione, la II-A: i redditi di capitale di fonte estera percepiti direttamente dal contribuente, senza l’intervento di un intermediario residente in Italia, che per l’art. 18 TUIR scontano un’imposta sostitutiva nella stessa misura della ritenuta che avrebbe applicato una banca italiana.

Deve compilarlo chi è fiscalmente residente in Italia (qualunque sia la cittadinanza) e ha incassato questi redditi nell’anno su un conto presso un broker o una banca estera, in regime dichiarativo. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 trova la stessa sezione nel quadro M, rigo M31, introdotto dal 730/2024.

Quali redditi vanno nel quadro RM

Nel quadro RM vanno i redditi di capitale (art. 44 TUIR) di fonte estera. Per un conto trading sono di norma quattro:

RedditoCodice (colonna 1)AliquotaOpzione IRPEF (colonna 7)
Dividendi da azioni estere (partecipazioni non qualificate)H26%No, vietata (art. 27, c. 4, DPR 600/1973)
Interessi sulla liquidità del conto, conti deposito e conti correnti esteriG26%Sì
Cedole di obbligazioni estereA26%; 12,5% per titoli di Stato in white listDi regola no (art. 4, c. 2, D.Lgs. 239/1996)
Proventi di ETF armonizzati (UCITS): distribuzioni e guadagni alla venditaB26%; 12,5% sulla quota di titoli di Stato in white listSì (art. 10-ter L. 77/1983)

Restano fuori dal quadro RM: le plusvalenze da vendita di azioni, obbligazioni, derivati e CFD, che sono redditi diversi e vanno nel quadro RT; le minusvalenze su ETF armonizzati, anch’esse nel quadro RT; i proventi degli ETF non armonizzati e gli interessi da piattaforme P2P estere, che vanno in tassazione ordinaria nel quadro RL (art. 10-ter, c. 6, L. 77/1983; Ris. 56/E/2020). Il rigo RM32 è riservato ai proventi di obbligazioni non assoggettati all’imposta sostitutiva del D.Lgs. 239/1996, un caso raro per chi usa broker esteri.

Quanto si paga: 26% o 12,5%, sempre sul lordo

L’imposta sostitutiva è del 26% (art. 3 DL 66/2014) e scende al 12,5% per le cedole dei titoli di Stato italiani ed esteri in white list e per la quota di proventi degli ETF riferibile a quei titoli (art. 3, c. 2, DL 66/2014). Si calcola sul lordo frontiera, cioè sull’importo prima della ritenuta applicata nel Paese di origine: un dividendo americano di 100 euro arriva sul conto a 85 dopo il 15% USA, ma il 26% italiano si paga su 100 (Ris. 80/E/2007; Risposta a interpello n. 111/2020). La ritenuta estera, per i redditi che restano nel quadro RM, non si recupera.

A differenza del quadro RT, nel quadro RM non esiste compensazione: le minusvalenze da trading non riducono dividendi e interessi, perché appartengono a una categoria diversa (art. 68, c. 5, TUIR). Se nell’anno hai perso 1.000 euro vendendo azioni e incassato 1.000 euro di dividendi, l’imposta sui dividendi si paga per intero.

Come leggere il rigo RM31 (e il rigo M31 del 730)

Con l’elaborazione ricevi il rigo già compilato, uno per ogni combinazione di tipo di reddito e Stato estero. Ecco lo stesso esempio nei due modelli: 842 euro di interessi (codice G) maturati su un conto presso un intermediario con sede a Cipro (codice Stato 101), tassati al 26%, imposta dovuta 219 euro.

Rigo RM31 del quadro RM, Modello Redditi PF 2026: esempio di interessi esteri con imposta sostitutiva del 26%

Modello Redditi PF 2026, quadro RM, Sezione II-A, rigo RM31.

Rigo M31 del quadro M, Modello 730 2026: esempio di interessi esteri con imposta sostitutiva del 26%

Modello 730/2026, quadro M, Sezione II-A, rigo M31.

ColonnaCosa indicaNell’esempio
1 TipoLettera del tipo di reddito, dall’elenco “Redditi di capitale di fonte estera soggetti ad imposta sostitutiva” in Appendice alle istruzioni (A cedole, B proventi di OICR/ETF, G interessi, H dividendi).G, interessi
2 Codice Stato esteroStato in cui il reddito è stato prodotto, dall’elenco dei codici Paese esteri.101, Cipro
3 Ammontare redditoImporto in euro al lordo delle ritenute subite all’estero.842,00
4 Aliquota26% o 12,5%.26%
5 Credito IVCACredito per l’imposta sul valore dei contratti di assicurazione, solo per i redditi da polizze estere.vuota
6 Proventi particolariCasi particolari previsti dalle istruzioni (per esempio proventi di fondi immobiliari).vuota
7 Opzione per la tassazione ordinariaBarrata se rinunci all’imposta sostitutiva e porti il reddito nell’IRPEF ordinaria (vedi sotto).non barrata
8 Imposta sostitutiva dovutaColonna 3 per colonna 4. Presente solo nel Modello Redditi: nel 730 l’imposta non compare nel rigo M31 ma viene liquidata nel prospetto di liquidazione (modello 730-3) insieme agli altri redditi, e trattenuta o rimborsata in busta paga o pensione.219,00

Per il dettaglio di ogni colonna rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM, e alle istruzioni al Modello 730/2026, quadro M.

L’opzione per la tassazione ordinaria (colonna 7)

L’art. 18, comma 1, TUIR permette di non avvalersi dell’imposta sostitutiva e far concorrere il reddito al reddito complessivo: si barra la colonna 7 del rigo RM31 e il provento viene tassato con le aliquote IRPEF progressive (23%, 35% o 43% sui redditi 2025, più le addizionali; dal 2026 lo scaglione intermedio scende al 33%, L. 199/2025), come i redditi del quadro RL. La scelta ha senso in due casi: quando la tua aliquota marginale è inferiore al 26%, oppure quando sul provento hai subito una ritenuta estera che vuoi recuperare con il credito d’imposta, possibile solo per i redditi che entrano nell’IRPEF (art. 165 TUIR).

L’opzione vale per interessi (codice G) e proventi di ETF armonizzati (codice B). Non vale per i dividendi (codice H): lo stesso art. 18 esclude espressamente gli utili dell’art. 27, comma 4, DPR 600/1973, che restano al 26% senza alternative. Per le cedole di obbligazioni estere il regime dell’imposta sostitutiva è obbligatorio per le persone fisiche (art. 4, c. 2, D.Lgs. 239/1996). Si esercita rigo per rigo, quindi puoi portare in IRPEF solo i proventi per cui conviene e lasciare gli altri al 26%.

Vuoi il quadro RM già compilato, Paese per Paese?

Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani. Separiamo dividendi, interessi, cedole e proventi ETF per tipo e per Stato, li riportiamo al lordo frontiera e consegniamo i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti da riportare in dichiarazione.

Richiedi il preventivo gratuito

Domande frequenti sul quadro RM

Nel quadro RM metto l’importo netto che ho ricevuto o il lordo?
Il lordo frontiera, cioè l’importo prima della ritenuta applicata nel Paese estero. Sul netto si paga di meno, ma è un errore che l’Agenzia contesta (Ris. 80/E/2007; Interpello 111/2020).

Posso compensare i dividendi del quadro RM con le minusvalenze del quadro RT?
No. I dividendi sono redditi di capitale, le minusvalenze redditi diversi: le due categorie non si compensano (art. 68, c. 5, TUIR).

Il broker estero mi ha già trattenuto le tasse: devo compilare il quadro RM?
Sì. La ritenuta del broker estero è l’imposta del Paese di origine, non quella italiana. Il 26% italiano va comunque dichiarato e versato.

Nel 730 dove vedo l’imposta del quadro M?
Nel rigo M31 del 730 non c’è la colonna dell’imposta: l’imposta sostitutiva viene calcolata nel prospetto di liquidazione 730-3 insieme agli altri redditi e trattenuta in busta paga o sulla pensione dal sostituto d’imposta.

Gli ETF americani vanno nel quadro RM?
No. Gli ETF non armonizzati vanno nel quadro RL in tassazione ordinaria (art. 10-ter, c. 6, L. 77/1983). Nel quadro RM vanno solo i proventi degli ETF armonizzati UCITS (codice B).

Devo compilare un rigo per ogni dividendo?
No, un rigo per ogni combinazione di tipo di reddito e Stato estero: tutti i dividendi americani in un rigo (H, 069), tutti gli interessi cipriotti in un altro (G, 101), e così via.

Riferimenti normativi e di prassi

  • Art. 18, comma 1, e art. 44 TUIR (redditi di capitale esteri e imposta sostitutiva); art. 27, comma 4, DPR 600/1973 (dividendi); art. 4, comma 2, D.Lgs. 239/1996 (cedole estere)
  • Art. 3 DL 66/2014 (aliquote 26% e 12,5%); art. 10-ter L. 77/1983 (ETF armonizzati e non)
  • Art. 68, comma 5, TUIR (nessuna compensazione tra redditi di capitale e minusvalenze); art. 165 TUIR (credito d’imposta estero)
  • Risoluzione n. 80/E/2007 e Risposta a interpello n. 111/2020 (lordo frontiera); Risoluzione n. 56/E/2020 (P2P)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM (rigo RM31); istruzioni al Modello 730/2026, quadro M

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 e Modello 730/2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


support Nessun commento

Tassazione cripto-attività 2023-2024

Tassazione cripto-attività: Circolare n.30/E del 27 ottobre 2023


ll 27 ottobre 2023 è stata emessa la Circolare n. 30/E con l’obiettivo di chiarire il trattamento fiscale delle cripto-attività in Italia. Con la Legge di bilancio 2023, infatti, ha disciplinato il regime di tassazione delle “cripto-attività” introducendo una nuova categoria di redditi diversi soggetti a tassazione con aliquota del 26%.

Nuova introduzione della lettera c-sexies al comma 1 dell’articolo 67:

Introduce una nuova categoria di cripto-attività definita come  «una  rappresentazione  digitale  di valore o di diritti che possono essere trasferiti e memorizzati elettronicamente, utilizzando la tecnologia di registro distribuito o una tecnologia analoga».

Questa categoria copre tutte le attività che generano reddito attraverso la detenzione, il rimborso e i trasferimenti di valori e diritti. Inoltre le  plusvalenze  realizzate  e  gli  altri  proventi  percepiti  per  effetto  di operazioni  aventi  ad  oggetto  dette  cripto-attività,  comunque  denominate,  sono imponibili,  in  capo  alle  persone  fisiche.

Le plusvalenze e altri guadagni derivanti da operazioni con cripto-attività, indipendentemente dalla loro denominazione, sono soggetti a un’imposta del 26% per le persone fisiche.

1.1 Inquadramento delle cripto-attività in ambito europeo 

A livello europeo, le cripto-attività non rientrano nelle normative MiFID. Il regolamento Markets in Crypto Assets (MiCA) definisce tre categorie di cripto-attività:

(i) gli “e-money token”, un tipo di cripto-attività che mira a mantenere un valore stabile facendo riferimento al valore di una valuta ufficiale; 

(ii) gli “asset-referenced token”, un tipo di cripto-attività che non è un token di moneta elettronica e che mira a mantenere  un  valore  stabile  facendo  riferimento  a  un  altro  valore  o diritto o a una combinazione dei due, comprese una o più valute ufficiali; 

(iii) e le cripto-attività diverse dagli “e-money token” e dagli “asset-referenced token”, categoria residuale che comprende un’ampia gamma di  cripto-attività  (quali,  ad  esempio,  gli  utility  token),  diverse  dagli strumenti  finanziari  o  da  altri  prodotti  già  disciplinati  da  altri  atti dell’Unione europea

La loro qualificazione, stante la natura ibrida dell’attività, non può che avvenire in concreto e caso per caso, tenuto conto delle caratteristiche funzionali e del concreto utilizzo.  

Il legislatore decide di tassare tuttele tipologie reddituali e le inserisce nell’art. 67 del tuir

Regime fiscale ante legge di bilancio 2023 

La Risoluzione 72/E del 2016 equiparava le criptovalute alle valute estere, questa equiparazione è stata in vigore fino al 31 dicembre 2022.

Punti chiave: 

  • Le operazioni di acquisto e vendita “a pronti” di criptovalute non sono soggette a rilevanza fiscale se la giacenza rimane al di sotto di 51.645,69€.
  • Le operazioni “a termine” di criptovalute, invece, sono sempre soggette a tassazione.
  • Il valore in euro della giacenza media in cripto-valuta va calcolato secondo il cambio di riferimento all’inizio del periodo di imposta, e cioè al 1° gennaio dell’anno in cui si verifica il presupposto di tassazione.
  • Resta  inteso  che,  qualora  non  risulti  integrata  la  condizione precedentemente individuata, non si rendono deducibili neppure le minusvalenze eventualmente realizzate.
  • I redditi derivanti dallo staking delle criptovalute rientrano nella categoria dei “Redditi di capitale” e devono essere dichiarati nel Quadro RL del Modello Redditi.
  • Non vi è imposta di bollo (IVAFE)

Regime fiscale post legge di bilancio 2023

Il documento affronta anche il trattamento fiscale dei redditi derivanti dallo staking e fornisce dettagli sulle operazioni fiscalmente rilevanti in seguito all’entrata in vigore della legge di bilancio 2023. Viene introdotta una nuova franchigia di 2000 euro per i redditi derivanti da cripto-attività con la stessa funzionalità economica. L’articolo distingue tra “e-money token” e “asset-referenced token,” specificando che il primo è rilevante fiscalmente, mentre il secondo non lo è. Viene spiegato come distinguere tra di loro.

La nuova norma, in vigore dal 1° gennaio 2023, contiene una definizione fiscale di cripto-attività, analoga a quella contenuta nel regolamento MiCA

Cinque operazioni cripto-attività fiscalmente rilevanti:

  1. La cessione a pronti, il rimborso o la permuta di cripto-attività con diverse caratteristiche e funzioni (la cessione di cripto-attività con la stessa funzione non è rilevante dal punto di vista fiscale, ad esempio BTC-ETH)
  2. La cessione a titolo oneroso di utility token, ovvero dei rapporti da cui deriva il diritto di acquistare a termine il prodotto o il servizio. Questo è rilevante dal punto di vista fiscale.
  3. L’attività di staking.
  4. La cessione a “termine” di cripto-valute.
  5. La cessione di NFT già “emessi”.

I redditi sono considerati diversi in base alla lettera c-sexies) sono redditi diversi se percepiti dalle persone  fisiche  «le plusvalenze e gli altri proventi realizzati mediante rimborso  o  cessione  a  titolo  oneroso,  permuta  o  detenzione  di  cripto-attività, comunque denominate, non inferiori complessivamente a 2.000 euro nel periodo d’imposta. (…) Non costituisce una fattispecie fiscalmente rilevante la permuta tra cripto-attività aventi eguali caratteristiche e funzioni».

STESSA FUNZIONALITA’ ECONOMICA

In sostanza, lo scambio tra cripto-attività con la stessa funzionalità economica non è rilevante dal punto di vista fiscale, in quanto sono considerate “aventi eguali caratteristiche e funzioni”.

Per quanto riguarda la permuta tra cripto-valute e stablecoin, è necessario fare una distinzione seguendo l’approccio definito dal regolamento MiCA:

  • “e-money token” (con garanzia sottostante): è un tipo di cripto-attività che mira a mantenere un valore stabile facendo riferimento al valore di una valuta ufficiale. Questo è rilevante fiscalmente.
  • “asset-referenced token“: è un tipo di cripto-attività che non è un token di moneta elettronica e mira mantenere un valore stabile facendo riferimento a un altro valore o diritto o a una combinazione dei due, comprese una o più valute ufficiali. Questo non è rilevante fiscalmente.

➡️ E’ possibile scaricare qui la circolare 

_________________________________________________________________________________________________

Hai superato la soglia di €2.000 di redditi da criptovalute?

La soglia di €2.000 è cumulativa per TUTTI i redditi percepiti di TUTTI i conti criptovalute.

Come si calcola la soglia?

  • Sommare plusvalenze/minusvalenze da criptovalute per l’interno anno 2023 per tutti i conti criptovalute
  • Sommare i redditi da staking, mining e altri interessi

👉 Se il risultato è inferiore a €2.000 dovrai dichiarare le criptovalute solo nel quadro RW e pagare l’IVAFE. Ritorna sul nostro preventivo e spunta la casella “non hai superato €2.000 di redditi…”.

👉 Se il risultato è superiore a €2.000 dovrai dichiarare anche i redditi da criptovalute e versare il 26% sul totale della plusvalenza, oltreché compilare il quadro RW e pagare IVAFE. Ritorna sul nostro preventivo e non spuntare la casella.

Esempio:

Conto Binance: P&L ➡️ +1000
Conto Binance: Staking ➡️ +1500
Conto Coinbase: P&L ➡️ -1000
Conto Coinbase: Staking: ➡️ +600

TOTALE REDDITI: 2100 (quindi ho superato la soglia)


support Nessun commento

Quadro RT: guida alla compilazione (2026)

In breve: il quadro RT del Modello Redditi PF è il quadro delle plusvalenze e minusvalenze finanziarie: azioni, ETF, obbligazioni, derivati, CFD, valute e cripto-attività vendute nell’anno con un broker estero. Si somma il totale dei corrispettivi, si sottrae il totale dei costi, si scalano le minusvalenze degli anni precedenti e sul risultato si paga l’imposta sostitutiva del 26% (art. 67, c. 1, lett. da c-bis a c-quinquies, e art. 68 TUIR). Le perdite non compensate si riportano per quattro anni; le cripto-attività hanno una sezione e un “paniere” di minusvalenze separati.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cosa va nel quadro RT, come funziona la compensazione delle minusvalenze e come leggere i righi che contano nel quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello 730 trova le stesse informazioni nella guida al quadro T.

I punti chiave

  • Cosa ci va: i redditi diversi di natura finanziaria realizzati fuori dall’attività d’impresa (art. 67, c. 1, lett. da c-bis a c-quinquies, TUIR); dal 2023 anche le cripto-attività (lett. c-sexies).
  • Sezione II-A (righi RT11-RT16): azioni, ETF, obbligazioni, derivati, CFD, valute; imposta sostitutiva del 26% (art. 3 DL 66/2014).
  • Sezione V-A (righi RT41-RT45): cripto-attività, 26% sulle plusvalenze 2025, senza più la franchigia di 2.000 euro (L. 207/2024); 33% dal 2026.
  • Minusvalenze: si compensano solo con plusvalenze della stessa categoria, nell’anno e nei quattro successivi (art. 68, c. 5 e 9-bis, TUIR); mai con dividendi e interessi del quadro RM.
  • Versamento: codice tributo 1100 con il modello F24.

Cosa trovi in questa guida
Cos’è il quadro RT e chi deve compilarlo
Le sezioni che interessano chi investe
Come funziona la compensazione delle minusvalenze
Come leggere un quadro RT compilato
Domande frequenti

Cos’è il quadro RT e chi deve compilarlo

Il quadro RT del Modello Redditi PF serve a dichiarare le plusvalenze e le minusvalenze di natura finanziaria, cioè i guadagni e le perdite realizzati vendendo strumenti finanziari: partecipazioni non qualificate, obbligazioni, ETF (per la parte delle minusvalenze), certificati, derivati, CFD, valute e, dal 2023, cripto-attività (art. 67, comma 1, lett. da c-bis a c-sexies, TUIR). È il quadro del capital gain da trading.

Deve compilarlo chi è fiscalmente residente in Italia, ha realizzato queste operazioni fuori dall’attività d’impresa e opera in regime dichiarativo, cioè con un broker estero che non fa da sostituto d’imposta (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) o con un exchange di criptovalute. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 dichiara le stesse plusvalenze nel quadro T, che dal 730/2024 riproduce le sezioni di inserimento del quadro RT.

Il contribuente deve conservare un prospetto con, per ogni operazione, corrispettivo lordo, costo e risultato: è il documento che l’Agenzia delle Entrate può chiedere e che le nostre elaborazioni producono insieme al facsimile del quadro.

Le sezioni che interessano chi investe

Il quadro RT ha molte sezioni, ma per un investitore con broker esteri ne contano poche. Le altre riguardano plusvalenze di anni lontani (Sezione I-A, aliquota 20% fino al 30 giugno 2014), partecipazioni qualificate cedute prima del 2019 (Sezione III-A) o partecipazioni in Paesi a fiscalità privilegiata (Sezione IV-A).

SezioneRighiCosa contiene
II-ART11-RT16Corrispettivi e costi di azioni, ETF, obbligazioni, derivati, CFD, valute; minusvalenze pregresse da scalare; plusvalenze al 26% (art. 3 DL 66/2014)
V-ART41-RT45Corrispettivi e costi delle cripto-attività, minusvalenze cripto pregresse (art. 67, c. 1, lett. c-sexies; art. 68, c. 9-bis, TUIR)
VIRT52, RT57Risultato dell’anno (plusvalenza o minusvalenza) della Sezione II-A e della Sezione V-A
II-B e V-BRT71-RT74, RT88-RT90Dati calcolati: plusvalenza al netto delle minusvalenze, imposta sostitutiva, imposta dovuta
VIIRT102, RT105Minusvalenze non compensate, per anno di formazione, da riportare nei quattro anni successivi

Come funziona la compensazione delle minusvalenze

Nel quadro RT, a differenza del quadro RM, guadagni e perdite si sommano: l’imposta del 26% si paga solo sul risultato netto dell’anno. Se le minusvalenze superano le plusvalenze, l’eccedenza si riporta in avanti e si scala dalle plusvalenze dei quattro periodi d’imposta successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata (art. 68, comma 5, TUIR). Una minusvalenza non dichiarata è una minusvalenza persa.

Tre limiti da tenere a mente:

  • Stessa categoria. Le minusvalenze del quadro RT non compensano mai i redditi di capitale del quadro RM: dividendi, cedole, interessi e guadagni da vendita di ETF armonizzati. Una perdita su azioni non riduce l’imposta sui dividendi, e una perdita su un ETF non si compensa con il guadagno su un altro ETF, perché il guadagno è reddito di capitale.
  • Cripto a parte. Le minusvalenze su cripto-attività si compensano solo con plusvalenze su cripto-attività, e viceversa (art. 68, comma 9-bis, TUIR): due panieri separati, Sezione II-A e Sezione V-A, con righi di riporto distinti (RT102 e RT105).
  • Quattro anni. Le minusvalenze del 2021 sono utilizzabili fino alla dichiarazione dei redditi 2025; dal 2026 scadono.

Per le cripto-attività vale anche una novità: fino al 2024 contavano solo le plusvalenze (e le minusvalenze) oltre la soglia di 2.000 euro annui; dal 1° gennaio 2025 la soglia è abolita e il 26% si applica sull’intero risultato (art. 1, comma 25, L. 207/2024). Dal 1° gennaio 2026 l’aliquota sulle cripto sale al 33% (art. 1, comma 24, L. 207/2024).

Come leggere un quadro RT compilato

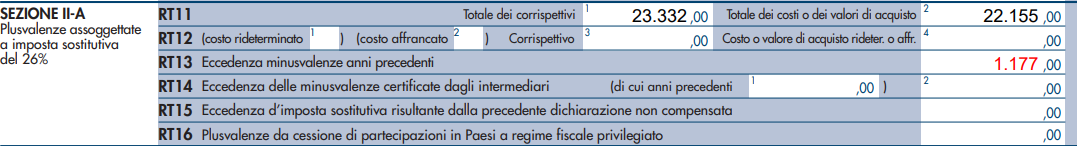
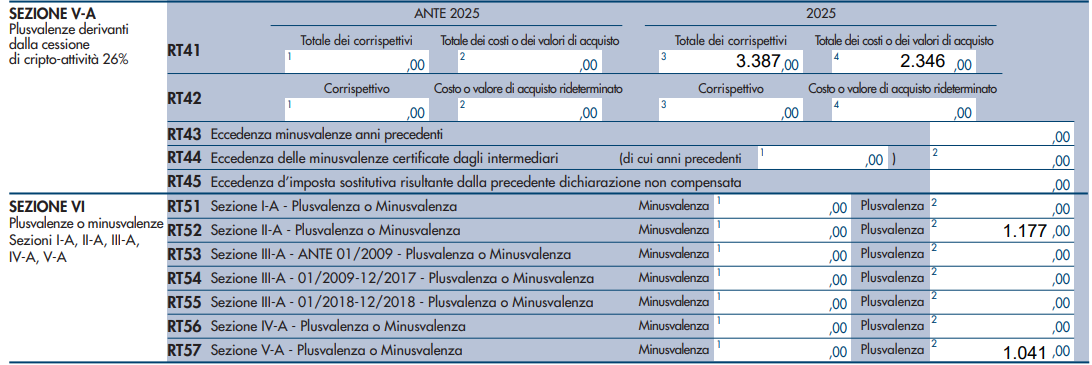
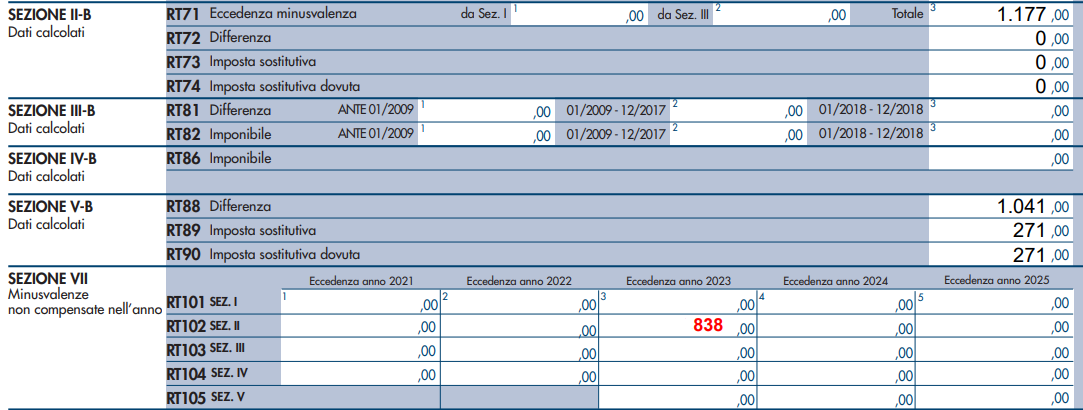
Con l’elaborazione ricevi il quadro già compilato. L’esempio che segue è un caso tipico: nell’anno il contribuente ha venduto titoli per 23.332 euro acquistati a 22.155 (plusvalenza di 1.177 euro), ha una minusvalenza del 2023 di 2.015 euro ancora da usare, e ha venduto cripto per 3.387 euro acquistate a 2.346 (plusvalenza di 1.041 euro).

Sezione II-A: azioni, ETF, obbligazioni, derivati (righi RT11-RT16)

Quadro RT Modello Redditi 2026, Sezione II-A, righi RT11-RT16: corrispettivi, costi e minusvalenze pregresse

Modello Redditi PF 2026, quadro RT, Sezione II-A.

RigoCosa indicaNell’esempio
RT11Colonna 1: totale dei corrispettivi incassati nell’anno vendendo azioni, ETF (solo le posizioni in perdita), obbligazioni, certificati, valute, più i differenziali positivi di derivati e CFD. Colonna 2: totale dei costi fiscalmente riconosciuti (prezzo di acquisto più commissioni, con il criterio LIFO per i titoli e le valute). La differenza è la plusvalenza o minusvalenza dell’anno.23.332 e 22.155: plusvalenza 1.177
RT13Minusvalenze degli anni precedenti, prese dal rigo RT102 della dichiarazione dell’anno scorso, usate quest’anno per ridurre la plusvalenza. Non può superare la plusvalenza di RT52.1.177, cioè la quota della minusvalenza 2023 che serve ad azzerare il guadagno
RT14Minusvalenze certificate da un intermediario italiano (per esempio alla chiusura di un conto in regime amministrato), anche di anni precedenti entro il quarto. Non vanno confuse con quelle di RT13.vuoto

Spesso i totali di RT11 sono molto più alti del valore del conto: è normale, perché lo stesso capitale è stato usato per più operazioni di acquisto e vendita nell’anno, e ogni vendita entra nel totale dei corrispettivi.

Sezione V-A e Sezione VI: cripto-attività e risultato dell’anno (righi RT41, RT52, RT57)

Quadro RT Modello Redditi 2026, Sezione V-A cripto-attività e Sezione VI plusvalenze o minusvalenze, righi RT41-RT57

Modello Redditi PF 2026, quadro RT, Sezioni V-A e VI.

RigoCosa indicaNell’esempio
RT41Cripto-attività: totale dei corrispettivi (o del valore normale in caso di permuta) e totale dei costi di acquisto. Dal 2025 le colonne 3 e 4 accolgono le cessioni dell’anno senza franchigia; le colonne 1 e 2 restano per i corrispettivi di cessioni anteriori al 2025 incassati nel 2025. Il costo va documentato con elementi certi, altrimenti vale zero.3.387 e 2.346: plusvalenza 1.041
RT52Risultato della Sezione II-A: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT102).plusvalenza 1.177
RT57Risultato della Sezione V-A, cripto: colonna 2 se plusvalenza, colonna 1 se minusvalenza (da riportare poi in RT105).plusvalenza 1.041

Dati calcolati e minusvalenze da riportare (righi RT71-RT74, RT88-RT90, RT102, RT105)

Quadro RT Modello Redditi 2026, Sezioni II-B, V-B e VII: imposta sostitutiva dovuta e minusvalenze non compensate

Modello Redditi PF 2026, quadro RT, Sezioni II-B, V-B e VII.

RigoCosa indicaNell’esempio
RT71Totale delle minusvalenze usate in compensazione (colonna 3 = RT13 più eventuali minusvalenze delle Sezioni I e III).1.177
RT72Plusvalenza imponibile: RT52 colonna 2 meno RT71 colonna 3 meno RT14 colonna 2.0
RT73Imposta sostitutiva: 26% di RT72.0
RT74Imposta dovuta su titoli e derivati: RT73 meno l’eventuale credito d’imposta sostitutiva dell’anno precedente (RT15). Si versa con F24, codice tributo 1100.0
RT88Plusvalenza imponibile cripto: RT57 colonna 2 meno le minusvalenze cripto pregresse (RT43) e certificate (RT44).1.041
RT89Imposta sostitutiva cripto: 26% di RT88.271
RT90Imposta dovuta sulle cripto: RT89 meno l’eventuale credito dell’anno precedente (RT45). Si versa con F24, codice tributo 1100.271
RT102Minusvalenze della Sezione II-A non ancora compensate, divise per anno di formazione (colonne 1-4: dal 2021 al 2024; colonna 5: quelle dell’anno in corso). Sono quelle che l’anno prossimo potrai inserire in RT13. Il quinto anno scadono.838 nella colonna 2023: la minusvalenza di 2.015 meno i 1.177 usati quest’anno
RT105Minusvalenze cripto non ancora compensate, per anno di formazione, da usare in RT43 negli anni successivi.vuoto

Per il dettaglio di ogni rigo rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT.

Perché non compilare da solo il quadro RT

I totali di RT11 e RT41 nascono dalla ricostruzione di ogni operazione dell’anno: cambi valuta al giorno giusto, costo LIFO, commissioni, operazioni societarie, premi di opzioni, cripto permutate. Sbagliare significa pagare più imposte del dovuto o pagarne meno e rischiare sanzioni, e una minusvalenza non indicata è persa per sempre. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi il prospetto delle operazioni e i facsimili dei quadri RT, RM, RL e RW (o T, M, D, W del 730) pronti per la dichiarazione.

Domande frequenti sul quadro RT

Quanto si paga sulle plusvalenze da trading con un broker estero?
Il 26% del risultato netto dell’anno (plusvalenze meno minusvalenze, meno le minusvalenze dei quattro anni precedenti), come imposta sostitutiva da versare con F24, codice tributo 1100 (art. 3 DL 66/2014; art. 68 TUIR).

Ho chiuso l’anno in perdita: devo compilare il quadro RT?
Sì, ed è nel tuo interesse: la minusvalenza va indicata nella Sezione VII (RT102 o RT105 per le cripto) della dichiarazione dell’anno in cui si forma, altrimenti non potrai usarla nei quattro anni successivi (art. 68, c. 5, TUIR).

Posso compensare le minusvalenze su azioni con i dividendi o con i guadagni sugli ETF?
No. Dividendi, interessi e guadagni da vendita di ETF armonizzati sono redditi di capitale (quadro RM) e non si compensano con i redditi diversi del quadro RT. Le minusvalenze su ETF, invece, entrano nel quadro RT e compensano le plusvalenze su azioni e derivati.

Le minusvalenze sulle cripto compensano le plusvalenze sulle azioni?
No. Le cripto-attività hanno un paniere separato (Sezione V-A e rigo RT105): le loro minusvalenze compensano solo plusvalenze su cripto (art. 68, c. 9-bis, TUIR).

Posso dichiarare le plusvalenze da trading con il 730 invece che con il Modello Redditi?
Sì, dal 730/2024 esiste il quadro T, che riproduce le sezioni di inserimento del quadro RT. Il calcolo dell’imposta avviene nel prospetto di liquidazione 730-3. Vedi la guida al quadro T.

Perché i totali di RT11 sono molto più alti del mio capitale?
Perché RT11 somma tutte le vendite dell’anno, e lo stesso capitale può essere stato investito e disinvestito molte volte. Conta la differenza tra corrispettivi e costi, non il loro valore assoluto.

La soglia dei 2.000 euro sulle cripto vale ancora?
No. Dal 1° gennaio 2025 è stata abolita: tutte le plusvalenze cripto sono imponibili al 26%, e dal 2026 al 33% (art. 1, commi 24 e 25, L. 207/2024). La soglia resta rilevante solo per le cessioni fino al 31 dicembre 2024.

Riferimenti normativi e di prassi

  • Art. 67, comma 1, lett. da c-bis) a c-sexies), TUIR (redditi diversi di natura finanziaria e cripto-attività)
  • Art. 68, commi 5, 6, 7 e 9-bis, TUIR (base imponibile, LIFO, compensazione e riporto delle minusvalenze, paniere cripto)
  • Art. 3 DL 66/2014 (imposta sostitutiva del 26%); art. 5 D.Lgs. 461/1997 (regime dichiarativo)
  • L. 197/2022, art. 1, commi 126-147 (cripto-attività); L. 207/2024, art. 1, commi 24-26 (aliquota 33% dal 2026, abolizione della soglia di 2.000 euro dal 2025, rivalutazione al 1° gennaio 2025)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


support Nessun commento

Quadro RW: come compilarlo (2026)

In breve: il quadro RW del Modello Redditi PF va compilato da chi risiede in Italia e detiene conti, titoli o cripto-attività all’estero. Serve al monitoraggio fiscale (art. 4 DL 167/1990) e a calcolare le patrimoniali: IVAFE dello 0,2% sui prodotti finanziari (0,4% nei Paesi black list), 34,20 euro sui conti correnti sopra 5.000 euro di giacenza media, 0,2% sulle cripto-attività. Non si compila per i soli conti correnti che non superano 15.000 euro nell’anno, salvo che sia dovuta l’IVAFE.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega chi deve compilare il quadro RW, cosa si paga e come leggere il quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello 730 trova la guida gemella sul quadro W.

I punti chiave

  • Chi: persone fisiche residenti in Italia con investimenti e attività finanziarie all’estero, a titolo di proprietà o altro diritto reale, anche se titolari effettivi o delegati (art. 4 DL 167/1990).
  • Cosa: conti correnti e depositi, dossier titoli e conti trading presso broker esteri, cripto-attività su exchange o wallet.
  • Soglia: esonero solo per conti correnti e depositi che nell’anno non superano 15.000 euro, se non è dovuta l’IVAFE (art. 2 L. 186/2014).
  • IVAFE: 0,2% sui prodotti finanziari, 0,4% se detenuti in un Paese black list dal 2024 (L. 213/2023); 34,20 euro fissi sui conti con giacenza media oltre 5.000 euro.
  • Cripto: imposta sul valore delle cripto-attività dello 0,2%, codice bene 21 (L. 197/2022).
  • Sanzioni: dal 3% al 15% degli importi non dichiarati, raddoppiate nei Paesi black list (art. 5 DL 167/1990).

Cosa trovi in questa guida
Cos’è il quadro RW e chi deve compilarlo
IVAFE e imposta sulle cripto-attività
Come leggere un quadro RW compilato
Gli errori più comuni
Domande frequenti

Cos’è il quadro RW e chi deve compilarlo

Il quadro RW è la sezione del Modello Redditi PF dedicata al monitoraggio fiscale: la comunicazione al Fisco delle attività detenute all’estero (art. 4 DL 167/1990). Devono compilarlo le persone fisiche residenti in Italia che detengono investimenti esteri e attività estere di natura finanziaria a titolo di proprietà o di altro diritto reale, indipendentemente da come le hanno acquisite, e in ogni caso chi deve liquidare l’IVAFE o l’imposta sulle cripto-attività. Chi presenta il Modello 730 dichiara le stesse attività nel quadro W, introdotto dal 730/2024.

Per chi investe le attività da indicare sono tre:

  • conti correnti e depositi esteri, compresi i conti di pagamento e la liquidità dei conti deposito (codice bene 1);
  • titoli, azioni, ETF, obbligazioni e derivati in un dossier presso un broker estero (codice bene 20), oppure altre attività finanziarie come il P2P lending (codice bene 14);
  • cripto-attività su exchange o wallet, anche in autocustodia (codice bene 21).

Esiste una sola soglia di esonero: i depositi e conti correnti esteri il cui valore massimo complessivo nell’anno non supera 15.000 euro non vanno monitorati (art. 2 L. 186/2014), ma il quadro va comunque compilato se è dovuta l’IVAFE, cioè se la giacenza media supera 5.000 euro. Per titoli, conti trading e cripto non c’è nessuna soglia: vanno dichiarati sempre, anche per importi minimi.

IVAFE e imposta sulle cripto-attività

Oltre al monitoraggio, il quadro RW serve a calcolare le imposte patrimoniali sulle attività estere. Per chi investe sono due, IVAFE e imposta sulle cripto-attività, con misure diverse a seconda del tipo di attività e del Paese in cui è detenuta.

Attività esteraImpostaMisuraRiferimento
Prodotti finanziari (dossier titoli, conto trading, fondi, polizze)IVAFE0,2% del valore, rapportato a quota e giorni di possesso; 0,4% se detenuti in un Paese black list (dal 2024)Art. 19, c. 20, DL 201/2011; art. 1, c. 91, L. 213/2023
Conti correnti e librettiIVAFE34,20 euro fissi per conto, dovuti se la giacenza media supera 5.000 euro; non raddoppia nei Paesi black listArt. 19, c. 20, DL 201/2011; Circolare 28/E/2012
Cripto-attività (exchange o wallet)Imposta sul valore delle cripto-attività0,2% del valore al 31 dicembre (o a fine detenzione), codice tributo 1727Art. 19, c. 18, DL 201/2011; art. 1, c. 146, L. 197/2022; Ris. 36/E/2023

Il raddoppio dell’IVAFE allo 0,4% è la novità più rilevante degli ultimi anni per chi investe: vale per i prodotti finanziari detenuti presso intermediari con sede in uno Stato o territorio a regime fiscale privilegiato del DM 4 maggio 1999, dall’anno d’imposta 2024. Per sapere se il tuo broker rientra, conta la sede legale dell’entità con cui hai il contratto, da confrontare con l’elenco dei Paesi black list. Nei Paesi black list raddoppiano anche le sanzioni per l’omessa compilazione (dal 6% al 30% invece che dal 3% al 15%) e i termini di accertamento (art. 5 DL 167/1990; art. 12 DL 78/2009).

Come leggere un quadro RW compilato

Con l’elaborazione ricevi il facsimile del quadro RW già compilato, un rigo per ogni conto, dossier o wallet. Ecco due esempi e il significato delle colonne che contano per chi investe.

Quadro RW: esempio di rigo per un conto titoli estero con IVAFE

Quadro RW, esempio di conto titoli presso un broker estero con IVAFE.

Quadro RW: esempio di rigo per cripto-attività con imposta sul valore

Quadro RW, esempio di conto exchange o wallet con imposta sulle cripto-attività.

ColonnaCosa indica
1Titolo di possesso dell’attività (proprietà, usufrutto, altro diritto reale).
2Codice 1 se sei delegato al prelievo o alla movimentazione del conto, codice 2 se sei titolare effettivo.
3Codice del bene: 1 conti correnti e depositi, 14 altre attività finanziarie, 20 conto deposito titoli, 21 cripto-attività.
4Codice dello Stato estero in cui ha sede l’intermediario; obbligatorio per conti e titoli, facoltativo per le cripto-attività.
5Quota di possesso (100% se il conto è solo tuo, 50% se cointestato con un’altra persona).
6Criterio di valutazione (valore di mercato, valore nominale, costo di acquisto, ecc.).
7 e 8Valore iniziale (al 1° gennaio o al primo giorno di detenzione) e valore finale (al 31 dicembre o all’ultimo giorno di detenzione), in euro.
10Giorni di detenzione nell’anno, su cui si rapportano IVAFE e imposta cripto (365 se detenuto tutto l’anno).
12Credito per l’eventuale imposta patrimoniale pagata all’estero sullo stesso prodotto finanziario o cripto-attività (non oltre l’imposta dovuta).
14Quadri reddituali collegati al bene: 1 RL, 2 RM, 3 RT, 4 due o tre di questi insieme, 5 bene infruttifero o redditi che saranno percepiti in un anno successivo (conviene farsi dare dal broker un’attestazione).
15 e 17Percentuale di partecipazione e codice identificativo della società o entità estera, quando sei titolare effettivo (colonna 2 con codice 2).
16Barrata se compili il quadro per il solo monitoraggio e non devi IVAFE (per esempio un conto con giacenza media sotto 5.000 euro).
18, 19 e 20Codici fiscali degli altri cointestatari tenuti a compilare il quadro; la 20 si barra se sono più di due.
29 e 30IVAFE calcolata sul valore finale, rapportata a quota e giorni, e IVAFE dovuta al netto del credito di colonna 12.
33 e 34Imposta sulle cripto-attività calcolata (codice bene 21) e dovuta, al netto del credito di colonna 12.

Per il dettaglio di ogni colonna rimandiamo alle istruzioni al Modello Redditi PF dell’Agenzia delle Entrate, Fascicolo 2, quadro RW.

Gli errori più comuni nel quadro RW

  • Non dichiarare il conto trading perché “sotto i 15.000 euro”: la soglia vale solo per conti correnti e depositi, non per titoli e cripto.
  • Un solo rigo per tutto il broker: liquidità (codice 1) e dossier titoli (codice 20) hanno IVAFE diversa e vanno su righi distinti, quando il broker li tiene separati.
  • Codice Stato sbagliato o mancante: l’elenco dell’Agenzia non è alfabetico e i codici si confondono facilmente (vedi la guida al codice Paese estero).
  • Valore finale al prezzo di carico invece che di mercato: per titoli quotati conta il valore di mercato al 31 dicembre.
  • IVAFE allo 0,2% su un broker con sede in un Paese black list: dal 2024 è lo 0,4%.
  • Colonna 14 incoerente con i quadri reddituali compilati (per esempio codice 5 “infruttifero” su un conto che ha prodotto dividendi).

Se hai già presentato una dichiarazione con un quadro RW mancante o sbagliato, il ravvedimento operoso riduce le sanzioni in modo sensibile.

Perché non compilare da solo il quadro RW

Operazioni, cambi valuta, interessi, operazioni societarie, trasferimenti tra conti e assegnazioni di opzioni vanno tutti ricostruiti secondo la normativa italiana prima di arrivare al quadro RW. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri con un software sviluppato apposta: ricevi i facsimili dei quadri RW, RT, RM e RL (o W, T, M, D del 730) con IVAFE e imposta sulle cripto già calcolate, pronti da riportare in dichiarazione.

Domande frequenti sul quadro RW

Devo compilare il quadro RW se ho un conto trading estero con pochi euro?
Sì. L’esonero fino a 15.000 euro vale solo per conti correnti e depositi (art. 2 L. 186/2014); titoli, ETF, derivati e cripto-attività vanno dichiarati sempre, qualunque sia l’importo.

Quanto si paga di IVAFE su un conto presso un broker estero?
Lo 0,2% del valore del dossier titoli al 31 dicembre, rapportato ai giorni di possesso; lo 0,4% se il broker ha sede in un Paese black list. Sulla liquidità del conto corrente l’IVAFE è invece fissa, 34,20 euro, dovuta solo se la giacenza media supera 5.000 euro.

Il quadro RW serve anche per le criptovalute?
Sì. Dal 2023 le cripto-attività vanno nel quadro RW con il codice bene 21, anche se detenute in un wallet personale, e scontano l’imposta sul valore dello 0,2% (L. 197/2022).

Il quadro W del 730 è la stessa cosa del quadro RW?
Sì, con una differenza: il quadro W contiene solo i dati delle attività (colonne 1-21), mentre IVAFE e imposta sulle cripto vengono calcolate nel prospetto di liquidazione 730-3. Vedi la guida al quadro W.

Cosa rischio se non compilo il quadro RW?
Una sanzione dal 3% al 15% degli importi non dichiarati, che sale dal 6% al 30% se le attività sono in un Paese black list (art. 5 DL 167/1990), più le patrimoniali non versate con relative sanzioni. Il ravvedimento operoso riduce gli importi.

Il quadro RW sostituisce la dichiarazione dei redditi prodotti?
No. Il quadro RW riguarda solo il monitoraggio e le patrimoniali; dividendi, interessi e plusvalenze vanno nei quadri RM, RL e RT, e la colonna 14 del quadro RW segnala quali di questi sono stati compilati.

Riferimenti normativi e di prassi

  • Art. 4 e art. 5 DL 167/1990 (monitoraggio fiscale e sanzioni); art. 2 L. 186/2014 (esonero conti fino a 15.000 euro); art. 12 DL 78/2009 (Paesi black list)
  • Art. 19, commi 18 e 20, DL 201/2011 (IVAFE e imposta sulle cripto-attività); art. 1, comma 91, L. 213/2023 (IVAFE 0,4% nei Paesi black list); Circolare 28/E/2012
  • Art. 1, comma 146, L. 197/2022 (imposta sulle cripto-attività); Circolare 30/E/2023; Risoluzione 36/E/2023 (codice tributo 1727)
  • DM 4 maggio 1999 (elenco dei Paesi a fiscalità privilegiata)
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RW

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


Guido Ciofini Nessun commento

9. Vantaggi Fiscali con Criptovalute nel 2023

9. Come puoi ottenere vantaggi fiscali con le criptovalute

Criptovalute: come si dichiarano e vengono tassate? – Forbes Advisor Italia

La Nuova Normativa in vigore dall’anno fiscale 2023 :

A partire dall’anno fiscale 2023 in poi, il calcolo per l’imposizione fiscale del 26% per le criptovalute, ha subito un’importante novità. Infatti, sparisce la soglia dei 51.645.68€ sulla giacenza di valute estere per lasciar spazio a quella dei 2.000€ sui profitti/perdite su cripto.

Cosa vuol dire?

Tutte le plusvalenze di criptovalute superiori a 2.000€ assumeranno reddito imponibile, mentre tutte plusvalenze inferiori a questa cifra non saranno fiscalmente rilevanti.

E’ bene notare che questa soglia vale anche per le minusvalenze. Se hai ottenuto una minusvalenza superiore a 2.000€ potrai infatti dichiararla e sfruttarla per i 4 anni successivi.

E per i valori inferiori a 2.000€?
No, in questo caso è vero che una plusvalenza inferiore a questa soglia non sarà tassata al 26%, ma è altrettanto vero che anche una minusvalenza inferiore a tale soglia non sarà dichiarabile.

Ecco allora che può essere utile pensare a delle strategie per sfruttare al meglio questa nuova normativa, specialmente se sei un trader che movimenta poco il proprio conto e che non investe cifre elevate per la propria attività di trading.


Vediamo alcune fattispecie:

Per semplificare prendiamo in considerazione un solo  Exchange (Binance, Coinbase, Kraken)

CASO 1:

Valore Posizione Cripto all’acquistoal 05.05.202310.000€
Valore Posizione Criptoal 05.12.202313.000€
Valore P&L Cripto Mark To Marketal 05.12.202313.000-10.000 = +3.000€

Supponiamo che tu abbia posizioni aperte in criptovalute con un P&L Mark-To-Market* di 3000€, in data 05.12.23

(*E’ la plus/minus che otterresti se decidessi di chiudere la posizione il 05.12.23)

Strategia 1: può esser utile tenere la posizione aperta fino a fine anno 2023, per “rimandare” il pagamento dell’imposta al futuro.

Strategia 2: può esser conveniente chiudere la posizione, se hai minusvalenze pregresse di 4 anni fa (2019) che puoi sfruttare prima di perderle del tutto*

(* E’ il caso in cui hai un conto trading / exchange cripto aperto negli anni precedenti per cui vuoi sfruttare le minus e abbassare l’imposizione fiscale)


CASO 2: 

Valore Posizione Cripto all’acquistoal 05.05.202313.000€
Valore Posizione Criptoal 05.05.202310.000€
Valore P&L Cripto Mark To Marketal 05.12.202310.000-13.000 = -3.000€

Supponiamo tu abbia posizioni aperte in criptovalute con un P&L mark-to market di -3000€, in data 5-12-23.

Strategia: può esser strategico chiudere le posizioni e dichiarare la minusvalenza di 3.000€ per sfruttarla fino ai prossimi 4 anni fiscali.


CASO 3: 

Valore Posizione Cripto all’acquistoal 05.05.202311.500€
Valore Posizione Criptoal 05.12.202310.000€
Valore P&L Cripto Mark To Marketal 05.12.202310.000 -11.500 = -1.500€

Supponiamo tu abbia posizioni aperte in cripto, il cui P&L Mark-To Market registra minusvalenza di 1500€, in data 5-12-23.

Strategia: è sicuramente conveniente NON chiudere le posizioni, perché altrimenti si avrebbe una minusvalenza di 1500€ (NON dichiarabile, dato che è sotto la soglia dei 2000€) e quindi si perderebbe la possibilità di sfruttarle.

Hai un wallet fisico o un exchange come Binance, Coinbase o Kraken? Con le giuste strategie potresti ottimizzare la tua tassazione!


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti


support Nessun commento

Paesi black list 2026: elenco, IVAFE 0,4% e sanzioni | Tasse Trading

In breve: i Paesi black list sono gli Stati e territori a fiscalità privilegiata elencati nel DM 4 maggio 1999. Avere un conto o investire lì non è vietato, ma dal 2024 l’IVAFE sui prodotti finanziari sale dallo 0,2% allo 0,4%, le sanzioni sul quadro RW raddoppiano (dal 6% al 30%) e i termini di accertamento si allungano. Per i dividendi conta la sede della società, non la borsa di quotazione.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cosa sono i Paesi black list, quali conseguenze hanno sui tuoi investimenti e riporta l’elenco aggiornato alle istruzioni del modello Redditi PF 2026.

I punti chiave

  • Cosa sono: Stati e territori a regime fiscale privilegiato individuati dal DM 4 maggio 1999 (art. 2, comma 2-bis, TUIR).
  • IVAFE: 0,4% invece dello 0,2% sui prodotti finanziari detenuti lì, dall’anno d’imposta 2024 (L. 213/2023).
  • Quadro RW: sanzioni dal 6% al 30% invece che dal 3% al 15% (art. 5 DL 167/1990) e termini di accertamento raddoppiati (art. 12 DL 78/2009).
  • Dividendi: penalizzati solo se la società ha sede in un Paese a fiscalità privilegiata e non è quotata (art. 47-bis TUIR); un titolo quotato al NASDAQ con sede alle Bahamas segue le regole ordinarie.
  • Broker più usati: Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital e Trade Republic hanno sede in Paesi europei, fuori dalla lista.
  • Svizzera: fuori dall’elenco dal 1° gennaio 2024 (DM 20 luglio 2023).

Cosa trovi in questa guida
Cosa si intende per Paese black list
Sede della società o mercato di quotazione: l’equivoco da evitare
Quadro RW: sanzioni e termini raddoppiati
IVAFE allo 0,4% dal 2024
Dividendi da società in Paesi a fiscalità privilegiata
Elenco ufficiale dei Paesi black list
Domande frequenti

Cosa si intende per Paese black list

Un Paese black list è uno Stato o territorio con un livello di tassazione molto basso o nullo e senza un adeguato scambio di informazioni fiscali con l’Italia. L’elenco di riferimento è quello del DM 4 maggio 1999, emanato per l’art. 2, comma 2-bis, TUIR (presunzione di residenza dei cittadini italiani trasferiti in quei Paesi) e aggiornato nel tempo per allinearsi agli standard OCSE e al CRS, lo scambio automatico di informazioni tra amministrazioni fiscali. Lo stesso elenco è richiamato dalle norme sul monitoraggio fiscale e, dal 2024, da quella sull’IVAFE.

Aprire un conto o investire in uno di questi Paesi non è un reato. Il Fisco italiano applica però un regime di monitoraggio più severo e un costo più alto, per scoraggiare il trasferimento di capitali verso Stati poco trasparenti. Le attività detenute lì vanno indicate nel quadro RW come tutte le altre attività estere (art. 4 DL 167/1990), ma gli errori costano il doppio.

Sede della società o mercato di quotazione: l’equivoco da evitare

Per capire se un dividendo o una plusvalenza “viene da un Paese black list” conta la sede legale della società di cui sei socio, oppure il luogo in cui è detenuto il conto o il dossier titoli, non la borsa in cui il titolo è scambiato. La penalizzazione sui dividendi riguarda solo le partecipazioni in società residenti in Stati a fiscalità privilegiata i cui titoli non sono negoziati in mercati regolamentati (art. 47-bis TUIR; istruzioni al quadro RL).

Un esempio: compri un’azione quotata al NASDAQ di una società con sede legale alle Bahamas. La vendita del titolo e il dividendo seguono le regole ordinarie, plusvalenza nel quadro RT e dividendo nel quadro RM al 26%, perché il titolo è quotato. Le norme penalizzanti scattano invece se acquisti partecipazioni di società non quotate con sede in un Paese black list, o se il conto corrente, il dossier titoli o il conto trading sono presso un intermediario con sede in uno di quei Paesi.

È questo il caso che interessa chi fa trading: i broker più diffusi tra gli investitori italiani (Interactive Brokers Ireland, DEGIRO, eToro Europe, Trading 212, Scalable Capital, Trade Republic, Revolut) hanno sede in Paesi dell’Unione Europea o nel Regno Unito, fuori dalla lista. Alcuni exchange di criptovalute, invece, hanno sede in giurisdizioni come Seychelles, Singapore o Emirati Arabi Uniti, che nella lista ci sono: in quel caso vale quanto segue.

Quadro RW: sanzioni e termini raddoppiati

Se un conto, un portafoglio di trading o altre attività finanziarie sono detenuti presso un intermediario con sede in un Paese black list, la mancata o infedele compilazione del quadro RW costa il doppio: la sanzione passa dal 3-15% al 6-30% degli importi non dichiarati (art. 5, comma 2, DL 167/1990) e i termini entro cui l’Agenzia delle Entrate può accertare raddoppiano (art. 12, commi 2-bis e 2-ter, DL 78/2009).

Lo stesso art. 12 DL 78/2009 prevede inoltre, per le attività in Paesi black list non dichiarate nel quadro RW, la presunzione che siano state costituite con redditi sottratti a tassazione, salvo prova contraria: è il contribuente a dover dimostrare la provenienza delle somme. Se hai dimenticato un conto, il ravvedimento operoso resta la via meno costosa.

IVAFE allo 0,4% dal 2024

L’IVAFE ordinaria sui prodotti finanziari esteri (dossier titoli, conti trading, polizze, fondi) è lo 0,2% del valore (art. 19, comma 20, DL 201/2011). La Legge di Bilancio 2024 (art. 1, comma 91, L. 213/2023) ha portato l’aliquota allo 0,4% per i prodotti finanziari detenuti in Stati o territori a regime fiscale privilegiato individuati dal DM 4 maggio 1999, a partire dall’anno d’imposta 2024 (dichiarazione presentata nel 2025).

Due precisazioni che evitano errori. L’IVAFE sui conti correnti e libretti esteri resta un’imposta fissa (34,20 euro per conto) e non è toccata dal raddoppio. Le cripto-attività hanno una propria imposta sul valore, sempre dello 0,2% (art. 19, comma 18, DL 201/2011): la norma del 2024 riguarda i “prodotti finanziari” e non ha modificato quel comma, quindi per le cripto detenute su un exchange con sede in un Paese black list l’aliquota resta, per la lettera della legge, lo 0,2%. Resta invece pieno l’obbligo di monitoraggio nel quadro RW, con le sanzioni raddoppiate viste sopra.

Attività esteraPaese white listPaese black listRiferimento
Prodotti finanziari (dossier titoli, conto trading)IVAFE 0,2%IVAFE 0,4%Art. 19, c. 20, DL 201/2011; L. 213/2023
Conti correnti e libretti34,20 € fissi34,20 € fissiArt. 19, c. 20, DL 201/2011
Cripto-attività0,2%0,2% (norma invariata)Art. 19, c. 18, DL 201/2011
Sanzione quadro RW omesso o infedele3% – 15%6% – 30%Art. 5, c. 2, DL 167/1990
Termini di accertamentoordinariraddoppiatiArt. 12, c. 2-bis e 2-ter, DL 78/2009

Dividendi da società in Paesi a fiscalità privilegiata

I dividendi di società residenti in Stati a regime fiscale privilegiato, se la società non è quotata in mercati regolamentati, non possono usare l’imposta sostitutiva del 26%: concorrono per intero al reddito complessivo IRPEF e si dichiarano nel quadro RL, Sezione I-A (art. 47, comma 4, TUIR; art. 27, comma 4, DPR 600/1973). Il contribuente può evitare la tassazione integrale solo dimostrando, anche con interpello all’Agenzia delle Entrate, che dalla partecipazione non consegue l’effetto di localizzare i redditi in quello Stato (art. 47-bis, commi 2 e 3, TUIR).

Attenzione a un dettaglio: per i dividendi il criterio non è l’elenco del DM 4 maggio 1999, ma quello dell’art. 47-bis TUIR, che guarda al livello di tassazione effettivo o nominale della società estera (inferiore alla metà di quello italiano). Un Paese può quindi essere nella lista IVAFE e non rilevare per i dividendi, o viceversa. Per i dividendi esteri di società quotate il regime resta sempre quello ordinario.

Elenco ufficiale dei Paesi black list (DM 4 maggio 1999)

Elenco dei Paesi e territori a fiscalità privilegiata riportato nelle istruzioni al modello Redditi PF 2026, come individuati dal DM 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999) e successive modificazioni. La Svizzera è stata eliminata dall’elenco con il DM 20 luglio 2023, con effetto dal 1° gennaio 2024.

Stati e territori a regime fiscale privilegiato (DM 4 maggio 1999 e successive modificazioni)
AlderneyBruneiIsola di ManMaldiveSingapore
AndorraCosta RicaIsole CaymanMauritiusSaint Kitts e Nevis
AnguillaDominicaIsole CookMonserratSaint Lucia
Antigua e BarbudaEmirati Arabi UnitiIsole MarshallNauruSaint Vincent e Grenadine
Antille OlandesiEcuadorIsole Vergini BritannicheNiueTaiwan
ArubaFilippineJerseyOmanTonga
BahamaGibilterraLibanoPanamaTurks e Caicos
BahreinGibutiLiberiaPolinesia FranceseTuvalu
BarbadosGrenadaLiechtensteinMonacoUruguay
BelizeGuernseyMacaoSarkVanuatu
BermudaHong KongMalaysiaSeicelleSamoa

Hai un conto o un exchange con sede in uno di questi Paesi?

Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri per investitori e trader italiani. Verifichiamo la sede dell’intermediario, applichiamo l’IVAFE corretta (0,2% o 0,4%) e consegniamo i facsimili dei quadri RW, RM, RT e RL pronti per la dichiarazione.

Richiedi il preventivo gratuito

Domande frequenti sui Paesi black list

Interactive Brokers, DEGIRO, eToro o Trading 212 sono in un Paese black list?
No. Interactive Brokers Ireland, DEGIRO (Paesi Bassi e Germania), eToro Europe (Cipro) e Trading 212 (Cipro e Regno Unito) hanno sede in Paesi fuori dall’elenco del DM 4 maggio 1999: IVAFE allo 0,2% e sanzioni ordinarie sul quadro RW.

Il mio exchange di criptovalute ha sede alle Seychelles o a Singapore: l’imposta raddoppia?
Per la lettera della norma no: il raddoppio della L. 213/2023 riguarda i prodotti finanziari (art. 19, comma 20, DL 201/2011), mentre le cripto-attività hanno una propria imposta dello 0,2% (comma 18) che non è stata modificata. Raddoppiano invece le sanzioni e i termini di accertamento se il quadro RW non viene compilato.

La Svizzera è ancora un Paese black list?
No. Il DM 20 luglio 2023 l’ha eliminata dall’elenco del DM 4 maggio 1999 con effetto dal 1° gennaio 2024: conti e dossier titoli in Svizzera pagano l’IVAFE ordinaria dello 0,2%.

Ho azioni quotate al NASDAQ di una società con sede in un paradiso fiscale: cambia qualcosa?
No. La penalizzazione sui dividendi vale solo per le società non quotate in mercati regolamentati (art. 47-bis TUIR). Plusvalenze nel quadro RT e dividendi nel quadro RM al 26% come per qualsiasi altro titolo estero.

Quanto rischio se non dichiaro un conto in un Paese black list?
Sanzione dal 6% al 30% dell’importo non dichiarato (contro il 3-15% ordinario), termini di accertamento raddoppiati e presunzione che le somme derivino da redditi non tassati, salvo prova contraria (art. 5 DL 167/1990; art. 12 DL 78/2009).

Da quando si applica l’IVAFE allo 0,4%?
Dall’anno d’imposta 2024, quindi dalla dichiarazione presentata nel 2025 (L. 213/2023, art. 1, comma 91).

Riferimenti normativi e di prassi

  • DM 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999) e successive modificazioni; DM 20 luglio 2023 (eliminazione della Svizzera dal 2024); art. 2, comma 2-bis, TUIR
  • Art. 4 e art. 5, comma 2, DL 167/1990 (quadro RW e sanzioni raddoppiate)
  • Art. 12, commi 2, 2-bis e 2-ter, DL 78/2009 (presunzione e raddoppio dei termini)
  • Art. 19, commi 18 e 20, DL 201/2011 (imposta sulle cripto-attività e IVAFE); art. 1, comma 91, L. 213/2023 (IVAFE 0,4% dal 2024)
  • Art. 47, comma 4, e art. 47-bis TUIR; art. 27, comma 4, DPR 600/1973 (dividendi da Paesi a fiscalità privilegiata)
  • Istruzioni al modello Redditi PF 2026, quadro RL e quadro RW, con l’elenco dei Paesi del DM 4 maggio 1999

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 2 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.