support Nessun commento

Guida alla dichiarazione: omessa o tardiva

Hai dimenticato di inviare la dichiarazione dei redditi nei tempi previsti? Vuoi sapere se sei ancora in tempo per farlo? Ecco alcune utili informazioni per dichiarare correttamente il conto trading

Per adempiere agli obblighi fiscali ogni anno bisogna dichiarare il conto trading. Se la dichiarazione dei redditi non viene presentata nei termini, può essere denominata dichiarazione tardiva oppure omessa dichiarazione.

Quando la dichiarazione viene considerata tardiva?

La dichiarazione dei redditi si considera tardiva se non è stata presentata nei termini ordinari ma viene inviata entro i 90 giorni successivi alla naturale scadenza. Ad esempio, per il Modello Redditi 2021 la scadenza per l’invio è il 30 novembre 2021 e la dichiarazione si considera tardiva se trasmessa oltre quella data ma entro il 28 febbraio 2022.

La dichiarazione tardiva è soggetta alla sanzione fissa di €250, che può essere ridotta a 1/10, cioè a €25, ricorrendo all’istituto del ravvedimento operoso, entro il 28 febbraio dell’anno successivo a quello in cui si sarebbe dovuta inviare la dichiarazione. Alla sanzione sopra descritta vanno sommati sanzioni e interessi per il tardivo versamento, nel caso siano dovute imposte.

dichiarazione omessa

Quando la dichiarazione viene considerata omessa?

La dichiarazione dei redditi si considera omessa quando non è stata presentata entro i 90 giorni dopo la scadenza naturale. Per quanto riguarda i conti trading, la cui dichiarazione avviene tramite Modello Redditi Persone Fisiche, questa è considerata omessa se la presentazione non avviene entro il 28/02 dell’anno successivo alla naturale scadenza (30/11).

Esempio: ho aperto il conto nel 2020: devo quindi dichiararlo entro il 30/11/2021 e il termine ultimo oltre cui la dichiarazione diventa omessa è il 28/02/2022.

In caso di omessa dichiarazione è prevista l’applicazione di una sanzione amministrativa: è una sanzione pecuniaria pesante in quanto la fattispecie di omessa dichiarazione è relativamente grave. Il contribuente, infatti, omette all’Amministrazione Finanziaria i redditi percepiti durante quell’annualità, non permettendo le normali funzioni di controllo e accertamento dei redditi.

L’omessa dichiarazione comporta l’applicazione di una sanzione compresa tra il 120% e il 240% delle imposte dovute, con un minimo di €250. Nel caso non siano dovute imposte si applica una sanzione di €250.

In caso di dichiarazione omessa non è consentita la regolarizzazione spontanea tramite ravvedimento operoso.

Aver omesso la presentazione della dichiarazione ha conseguenze ai fini accertativi. Infatti, chi omette la presentazione può subire un accertamento del reddito da parte dell’Agenzia delle Entrate.

Quando la dichiarazione viene considerata integrativa?

La dichiarazione integrativa invece presuppone un invio precedente già effettuato. Esiste quindi la possibilità di correggere o aggiungere la dichiarazione del conto trading se, a suo tempo, è stato presentato il modello 730 o il Modello Redditi PF (anche se per altri redditi e non per l’attività di trading).

E’ possibile presentare la dichiarazione integrativa entro il 31 dicembre del quarto anno successivo a quello in cui è stata presentata la dichiarazione, per correggere errori oppure omissioni.

Come sapere quando occorre dichiarare?

  • Hai un conto trading estero?
  • Hai un exchange o un wallet di criptovalute?

La risposta in questi casi è sempre sì: occorre dichiarare i conti trading esteri, gli exchange e i wallet. La dichiarazione va effettuata anche se durante l’anno è stata ottenuta una minusvalenza o è stato effettuato solo il deposito di denaro, anche in assenza di prelievi.


Devi dichiarare il conto trading?


Per rimanere sempre aggiornato sulle strategie e sulle scadenze fiscali e, in generale, sul mondo della fiscalità dei conti trading:

Iscriviti al nostro canale Youtube

Segui la nostra pagina LinkedIn

Segui la nostra pagina Instagram

Segui la nostra pagina Facebook


*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti


support Nessun commento

Esempio superamento soglia €51.645,69

In breve, la soglia 51.645,69 € è il limite oltre il quale le plusvalenze sui conti in valuta estera diventano tassabili: se la giacenza complessiva di tutti i tuoi depositi e conti in valuta, calcolata al cambio del 1° gennaio, supera quella cifra per almeno 7 giorni lavorativi di fila nell’anno, ogni prelievo o conversione genera una plusvalenza tassata al 26%, art. 67, comma 1-ter, TUIR.

Sotto la soglia non paghi nulla sul cambio, ma il conto va comunque nel quadro RW (o W). Il modo in cui si conta la giacenza è spiegato dall’Agenzia delle Entrate nella Risposta n. 204/2023: tutti i conti sommati, poi il calcolo conto per conto.

La regola sembra semplice, ma nella pratica è il punto su cui i clienti sbagliano di più: contano un conto solo invece di tutti, usano il cambio del giorno invece di quello del 1° gennaio, sommano le azioni in dollari alla liquidità, oppure pensano che un picco di due giorni faccia scattare le tasse. In questo articolo trovi sette casi concreti, dal più semplice al più insidioso.

Il team di Tasse Trading, specialisti che da oltre 13 anni elaborano i report dei broker esteri per investitori italiani e consegnano i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, verifica la soglia 51.645,69 € su ogni conto che riceve.

Se vuoi prima capire la regola generale, parti dalla guida sul conto in valuta estera e le tasse sul cambio.

Come si verifica la soglia 51.645,69 €

Quattro regole, tutte dalla norma e dalla prassi:

  1. Si sommano tutti i conti. Depositi e conti correnti in valuta estera presso qualsiasi intermediario e in qualsiasi valuta, Risposta n. 204/2023.
  2. Conta solo la liquidità. Azioni, ETF e obbligazioni quotati in valuta non entrano nel calcolo.
  3. Vale il cambio del 1° gennaio. Il controvalore in euro si calcola con il cambio di inizio anno, per tutto l’anno, art. 67, comma 1-ter, TUIR.
  4. Sette giorni lavorativi di fila. Il superamento deve durare almeno sette giorni lavorativi consecutivi; un picco più breve non conta.

Se la soglia è superata, diventano rilevanti tutti i prelievi e le conversioni dell’anno, anche quelli fatti prima del picco, e la plusvalenza si calcola con il LIFO separatamente per ogni conto, art. 67, comma 1-bis, TUIR. Se la soglia 51.645,69 € non è superata, nessuna tassa sul cambio, ma restano il monitoraggio nel quadro RW (o W) e l’IVAFE.

Sette esempi di superamento della soglia 51.645,69 €

In tutti gli esempi ipotizziamo un cambio EUR/USD di 1,04 al 1° gennaio: 1 USD vale quindi 0,9615 €. I nomi sono di fantasia.

Esempio 1: un solo conto, sotto soglia. Luca ha 45.000 USD su Interactive Brokers per tutto l’anno, pari a 43.269 €. Non supera la soglia 51.645,69 €, quindi le conversioni in euro che fa durante l’anno non sono tassate. Dichiara il conto nel quadro RW (o W) e paga l’IVAFE.

Esempio 2: due conti che insieme superano. Marco ha 30.000 USD su Interactive Brokers e 25.000 USD su Revolut. Nessuno dei due supera la soglia 51.645,69 € da solo (28.846 € e 24.038 €), ma la somma è 52.885 €. La soglia è superata e tutte le conversioni e i prelievi dell’anno, su entrambi i conti, generano plusvalenze o minusvalenze da calcolare.

Esempio 3: valute diverse. Anna ha 20.000 USD su DEGIRO, 15.000 GBP su una banca inglese e 10.000 CHF su una banca svizzera. Ogni valuta si converte in euro al proprio cambio del 1° gennaio e i tre importi si sommano: se il totale supera 51.645,69 €, la soglia è superata anche se nessun conto, da solo, arriva a 20.000 €.

Esempio 4: picco di pochi giorni. Giulia vende azioni per 70.000 USD giovedì 10 aprile e la liquidità resta sul conto fino a martedì 15, quando compra altri titoli. Il saldo in dollari supera la soglia 51.645,69 €, ma per tre giorni lavorativi, non sette consecutivi. La soglia non è superata e i prelievi dell’anno non sono tassati, a meno che altri periodi o altri conti la facciano scattare.

Esempio 5: il cambio sale a metà anno. Paolo ha 50.000 USD, pari a 48.077 € al cambio del 1° gennaio. A giugno il dollaro si rafforza e gli stessi 50.000 USD valgono 49.000 €, poi a settembre 52.000 €. Non importa: per la soglia vale solo il cambio del 1° gennaio, quindi Paolo resta sotto la soglia 51.645,69 € per tutto l’anno.

Quello che cambia a metà anno è il valore dei dollari, non la giacenza rilevante.

Esempio 6: tanti dollari, ma investiti. Sara ha 150.000 USD in azioni Apple e Microsoft e 8.000 USD di liquidità sul conto. Le azioni, anche se quotate in dollari, non sono valuta: contano solo gli 8.000 USD, pari a 7.692 €. Sara è sotto soglia. Se a novembre vende tutto e tiene 158.000 USD liquidi per più di sette giorni lavorativi, invece, la soglia 51.645,69 € scatta per quell’anno.

Esempio 7: conto CFD in dollari. Davide fa trading di CFD su un conto eToro denominato in USD con 60.000 USD di margine disponibile. I guadagni sui CFD sono tassati sempre, senza soglia, art. 67, comma 1, lett. c-quater, TUIR.

Ma i 60.000 USD liquidi sul conto sono valuta estera a tutti gli effetti: superano la soglia 51.645,69 € da soli e i prelievi in euro di Davide generano anche una plusvalenza o minusvalenza di cambio.

CasoGiacenza al 1° gennaioSoglia superata?Perché
1. Un conto43.269 €Nosotto il limite
2. Due conti52.885 €Sìi conti si sommano
3. Tre valutesomma dei tre controvaloriDipendeanche le valute si sommano
4. Picco breve67.308 € per 3 giorniNoservono 7 giorni lavorativi di fila
5. Cambio che sale48.077 €Novale solo il cambio del 1° gennaio
6. Azioni in USD7.692 €Noconta solo la liquidità
7. Conto CFD in USD57.692 €Sìla liquidità del conto è valuta

Nota: superare la soglia non vuol dire pagare per forza. Vuol dire che le plusvalenze e le minusvalenze di cambio vanno calcolate: se il dollaro è sceso rispetto a quando l’hai comprato, il risultato è una minusvalenza, che compensa le altre plusvalenze nel quadro RT (o T) per quattro anni, art. 68, comma 5, TUIR. Vedi come bilanciare le minusvalenze.

Soglia 51.645,69 € e criptovalute: solo fino al 2022

Fino all’anno d’imposta 2022 le criptovalute erano equiparate alle valute estere, Risoluzione n. 72/E/2016 e Circolare n. 30/E/2023, par. 2.3: la soglia si verificava sommando i wallet e gli exchange ai conti in valuta tradizionale, al cambio del 1° gennaio, e ogni conversione cripto-cripto o cripto-euro sopra soglia era tassata al 26% con il LIFO.

Esempio cripto, anno 2021. Il 1° gennaio 2021 Fabio ha 2 BTC, pari a 47.449 €. Ad aprile valgono 101.111 € e li vende: non è tassato, perché per la soglia conta il valore al 1° gennaio, sotto il limite.

Se però Fabio avesse avuto anche 50.000 USD su un conto corrente, la somma al 1° gennaio avrebbe superato 51.645,69 € e la vendita di aprile sarebbe stata una plusvalenza tassabile.

Dal 1° gennaio 2023 le cripto-attività hanno una categoria propria, art. 67, comma 1, lett. c-sexies, TUIR: non entrano più nel calcolo della soglia, non ne beneficiano e sono tassate al 26% fino al 2025 e al 33% dal 2026.

Le regole attuali sono nella guida su criptovalute e tasse dal 2025; i proventi da staking, allora come oggi, seguono regole a parte, spiegate nell’articolo sulla tassazione dei redditi da staking.

Gli anni fino al 2022 contano ancora: se ricevi una lettera di compliance o devi regolarizzare il 2021 o il 2022 con il ravvedimento, la soglia 51.645,69 € va verificata con le vecchie regole, cripto comprese.

Perché la verifica della soglia conviene affidarla a noi di Tasse Trading

Gli esempi qui sopra hanno un saldo fisso. Nella realtà un conto trading in dollari cambia saldo ogni giorno: acquisti e vendite di titoli, dividendi accreditati, commissioni, interessi, cambi parziali. La giacenza va ricostruita giorno per giorno su ogni conto, poi sommata, per trovare se esiste una finestra di sette giorni lavorativi sopra la soglia 51.645,69 €.

E se la soglia è superata, ogni singola entrata e uscita in valuta modifica i lotti LIFO e il cambio di carico delle operazioni successive: basta un dividendo dimenticato per sbagliare tutte le plusvalenze da quel giorno in poi. Il nostro software fa esattamente questo partendo dai report del broker, e il risultato finisce già sommato alle altre plusvalenze nel quadro RT (o T) del facsimile.

Domande frequenti

La soglia 51.645,69 € vale per ogni conto o per tutti insieme?
Per tutti insieme: si sommano depositi e conti in valuta di qualsiasi intermediario e in qualsiasi valuta, al cambio del 1° gennaio. Il calcolo della plusvalenza, una volta superata, si fa invece conto per conto.

I sette giorni devono essere consecutivi?
Sì, sette giorni lavorativi di fila. Due periodi di quattro giorni separati non bastano. Sabato, domenica e festivi non contano come giorni lavorativi ma non interrompono la sequenza.

Se supero la soglia 51.645,69 € a dicembre, pago sui prelievi di tutto l’anno?
Sì. Il superamento rende rilevanti tutte le cessioni del periodo d’imposta, anche quelle avvenute prima.

Le azioni in dollari entrano nel calcolo?
No, solo la liquidità. Un portafoglio da 200.000 USD in azioni con 5.000 USD di cash ha una giacenza valutaria di 5.000 USD.

Le criptovalute entrano ancora nella soglia?
Solo per gli anni fino al 2022. Dal 2023 hanno un regime separato e non si sommano ai conti in valuta.

Non sai se hai superato la soglia 51.645,69 €?

Da oltre 13 anni il nostro team elabora i report dei broker esteri per investitori e trader italiani: ricostruiamo la giacenza giorno per giorno su tutti i tuoi conti in valuta, verifichiamo la soglia 51.645,69 € e, se superata, calcoliamo il valutario con il LIFO.

Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

Riferimenti normativi

  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-ter, e commi 1-bis e 1-ter: plusvalenze da valute estere, prelievo equiparato a cessione, metodo LIFO, soglia di 51.645,69 € per sette giorni lavorativi continui al cambio di inizio anno.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-quater e c-sexies: derivati e CFD senza soglia; regime separato delle cripto-attività dal 2023.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze nei quattro anni successivi.
  • Circolare Ministero delle Finanze 24 giugno 1998, n. 165/E, par. 2.2.3: finalità di investimento delle valute su depositi e conti correnti.
  • Risoluzione Agenzia delle Entrate 2 settembre 2016, n. 72/E: criptovalute equiparate alle valute estere fino al 2022.
  • Legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023), art. 1, commi 126-147: disciplina autonoma delle cripto-attività dal 1° gennaio 2023.
  • Risposta a interpello Agenzia delle Entrate 7 febbraio 2023, n. 204: soglia verificata sulla giacenza complessiva di tutti i conti, LIFO applicato conto per conto.
  • Circolare Agenzia delle Entrate 27 ottobre 2023, n. 30/E, par. 2.3: trattamento delle criptovalute fino al 2022 come valute estere.

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 19 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Questo articolo ha finalità esclusivamente informativa ed è aggiornato alla data indicata. Le norme e la prassi dell’Agenzia delle Entrate possono cambiare nel tempo e il contenuto non costituisce consulenza fiscale: prima di prendere decisioni verifica la tua situazione con un professionista abilitato. Tasse Trading non si assume responsabilità per decisioni prese sulla base di queste informazioni.


support Nessun commento

Tobin Tax 2026: aliquote e come si calcola

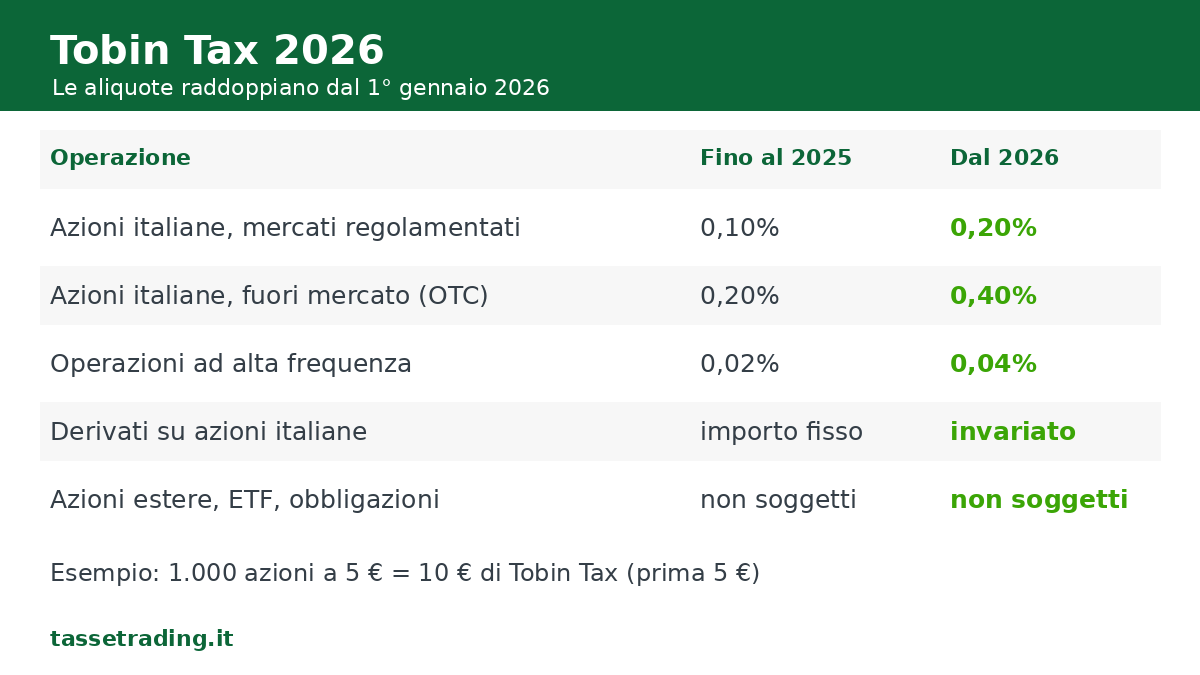
In breve, dal 1° gennaio 2026 la Tobin Tax, cioè l’imposta sulle transazioni finanziarie, vale lo 0,20% sugli acquisti di azioni italiane con capitalizzazione superiore a 500 milioni di euro, e lo 0,40% se l’acquisto avviene fuori mercato, L. 199/2025, art. 1, commi 29-31. Si paga solo quando si compra e non riguarda azioni estere, ETF e obbligazioni.


Tobin Tax 2026: tabella delle aliquote prima e dopo il raddoppio

Fino al 2025 le aliquote erano la metà, quindi molte guide che trovi online sono ormai superate. In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega su cosa si applica la Tobin Tax, quanto costa oggi e come si calcola, con un esempio.

Cos’è la Tobin Tax e su cosa si applica

La Tobin Tax è un’imposta sul valore degli acquisti di azioni e di alcuni strumenti collegati, introdotta in Italia dalla Legge di Stabilità 2013, L. 228/2012, art. 1, commi 491-500. Il nome ricorda l’economista James Tobin, che propose per la prima volta una tassa sulle transazioni finanziarie nel 1972.

Colpisce i trasferimenti di proprietà di azioni e strumenti finanziari partecipativi emessi da società residenti in Italia, i titoli che li rappresentano e le azioni ottenute dalla conversione di obbligazioni, art. 1, comma 491, e DM 21 febbraio 2013, art. 3. Riguarda solo le società con capitalizzazione media di novembre dell’anno precedente superiore a 500 milioni di euro: ogni anno il Ministero dell’Economia pubblica l’elenco di quelle escluse, DM 21 febbraio 2013, art. 17. L’imposta colpisce anche i derivati che hanno queste azioni come sottostante principale, come future, opzioni, CFD e certificate, con un importo fisso per contratto che dipende dal valore nozionale, art. 1, comma 492.

Cosa non è soggetto? Restano fuori le azioni di società con sede legale all’estero, per esempio Stellantis e Ferrari, anche se quotate a Milano, le società sotto i 500 milioni di capitalizzazione, le obbligazioni, i titoli di Stato e le quote di fondi ed ETF. L’imposta si paga solo al momento dell’acquisto e non alla vendita, a differenza di plusvalenze e minusvalenze, che emergono proprio con la vendita.

Aliquote Tobin Tax 2026

Dal 1° gennaio 2026 l’aliquota Tobin Tax sulle azioni italiane è dello 0,20% sul valore della transazione se l’acquisto avviene su un mercato regolamentato o su un sistema multilaterale di negoziazione, come Euronext Milan o EuroTLX, e dello 0,40% se avviene fuori mercato, il cosiddetto OTC, L. 199/2025, art. 1, commi 29-31.

OperazioneFino al 2025Dal 1° gennaio 2026
Acquisto di azioni italiane (capitalizzazione sopra 500 milioni) su mercati regolamentati e MTF0,10%0,20%
Acquisto delle stesse azioni fuori mercato (OTC)0,20%0,40%
Operazioni ad alta frequenza (sul valore degli ordini annullati o modificati oltre la soglia di legge)0,02%0,04%
Derivati su azioni italiane e indici collegati (CFD, opzioni, future, certificate)Importo fisso per contratto in base al valore nozionale, invariato
Azioni estere, ETF, obbligazioni e titoli di StatoNon soggetti

Esempio di calcolo della Tobin Tax

La Tobin Tax si calcola moltiplicando quantità, prezzo e aliquota, e si applica sul saldo netto degli acquisti della giornata: se nello stesso giorno vendi parte dei titoli acquistati, l’imposta si calcola solo sulla differenza, al prezzo medio ponderato degli acquisti del giorno, DM 21 febbraio 2013, art. 4. Conta solo quello che succede nella stessa giornata e sullo stesso titolo: per quanto tempo tieni poi le azioni non cambia l’imposta.

Prendiamo un acquisto di 1.000 azioni italiane al prezzo di 5 euro, su un mercato regolamentato:

CasoCalcoloNel 2026Fino al 2025
Compri 1.000 azioni e non le rivendi nella stessa giornata1.000 × 5 € × 0,20%10 €5 €
Compri 1.000 azioni e ne vendi 700 nello stesso giorno(1.000 − 700) × 5 € × 0,20%3 €1,50 €
Compri e vendi 1.000 azioni nello stesso giorno(1.000 − 1.000) × 5 € × 0,20%0 €0 €

Chi paga la Tobin Tax e cosa devi fare

La Tobin Tax è a carico di chi acquista, ma la versa di norma l’intermediario che esegue l’operazione: banche, SIM e altri soggetti che intervengono nell’esecuzione, L. 228/2012, art. 1, comma 494, e DM 21 febbraio 2013, art. 19. Alcuni broker esteri, come DEGIRO, la calcolano, la trattengono e la versano in automatico per tuo conto, accreditando a fine giornata l’eventuale rimborso dovuto al saldo intraday.

Se il tuo broker non applica l’imposta su un acquisto che la prevede, il versamento resta a tuo carico: chiedi al broker come procedere o confrontati con un professionista abilitato.

Nota: la Tobin Tax è un’imposta a sé e non un reddito da dichiarare. Non va indicata nei quadri RM (o M), RT (o T), RL (o D) e RW (o W). In dichiarazione vanno invece le plusvalenze, i dividendi e le attività estere dei tuoi conti, come spiegato nella pagina sul regime dichiarativo.

Hai conti trading esteri da dichiarare?

Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

Riferimenti normativi

  • Legge 24 dicembre 2012, n. 228 (Legge di Stabilità 2013), art. 1, commi 491-500: istituisce l’imposta sulle transazioni finanziarie. Comma 491 azioni e strumenti partecipativi; comma 492 derivati; comma 494 soggetti tenuti al pagamento; comma 495 operazioni ad alta frequenza.
  • Decreto del Ministero dell’Economia e delle Finanze 21 febbraio 2013: modalità di applicazione. Art. 3 conversione di obbligazioni; art. 4 saldo netto giornaliero; art. 17 elenco delle società sotto i 500 milioni di capitalizzazione; art. 19 versamento da parte degli intermediari.
  • Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), art. 1, commi 29-31: raddoppia le aliquote dei commi 491 e 495 della L. 228/2012 per le operazioni effettuate dal 1° gennaio 2026.
  • D.Lgs. 5 novembre 2024, n. 174 (Testo unico dei tributi erariali minori), artt. 42-50: riprende la disciplina dell’imposta; le nuove aliquote sono già inserite agli artt. 42 e 46, ma l’applicazione del testo unico è rinviata al 1° gennaio 2027.
  • Agenzia delle Entrate, scheda informativa “Imposta sulle transazioni finanziarie”.

Autore Edoardo Di Giacomo, specialista fiscale Tasse Trading.

Aggiornato il 6 ottobre 2026, aliquote in vigore dal 1° gennaio 2026.

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


support Nessun commento

P2P lending

Il P2P lending è una forma di credito verso privati, effettuata da altri privati.

P2P lending

Il  Peer to Peer, abbreviato anche P2P è uno strumento di finanziamento che rientra nella macro categoria del crowdfunding.

A differenza del crowdfunding che permette di raccogliere denaro per finanziare progetti e imprese, il P2P è rivolto ai privati.

Il Peer to Peer lending è di fatto un prestito tra privati, ovvero un sistema che permette di prestare credito a terzi richiedenti tramite piattaforme online e senza l’intermediazione di istituzioni finanziarie come le banche.

Il richiedente è un soggetto che ha effettuato una richiesta di prestito peer to peer: la piattaforma valuta il cliente e propone il finanziamento agli investitori.

Naturalmente, il prestatore, a fronte della somma prestata, può ottenere un rendimento a tassi d’interesse diversi che possono variare in base alla piattaforma utilizzata, a quanto viene messo a disposizione di altri soggetti e alle caratteristiche del richiedente.

Come si pagano le tasse sugli interessi ricevuti dai P2P?

Bisogna differenziare il paese in cui possono avere sede queste piattaforme: in particolare distinguere l’Italia dall’estero.

Peer To Peer lending italiano: dal primo gennaio 2018 per le persone fisiche i proventi che derivano dal peer to peer lending vengono assimilati ai Redditi di Capitale, sono assoggettati a ritenuta alla fonte a titolo di imposta, con aliquota del 26%.

Peer To Peer lending estero: essendo piattaforme con sede all’estero, l’istituto non può fungere da sostituto d’imposta pertanto non trattiene le aliquote fiscali ad ogni chiusura di posizione. Sarà compito del titolare del conto effettuare i conteggi e inserirli in dichiarazione dei redditi. Il titolare riceverà i proventi al lordo della tassazione e dovrà inserirli nel quadro RL del Modello Redditi.

Gli interessi percepiti andranno dunque a tassazione ordinaria e seguiranno le aliquote degli scaglioni di redditi IRPEF.

SCAGLIONI DI REDDITO

Fino a €15.000 → 23%
Oltre €15.000 a €28.000 → 25%
Oltre €28.000 a €50.000 → 35%
Oltre €55.000 → 43%

Inoltre essendo all’estero è obbligatorio compilare il quadro RW per dichiarare le attività finanziarie detenute all’estero, ai fini del monitoraggio fiscale e del pagamento dell’imposta IVAFE.

Essendo conti esteri, l’obbligo di monitoraggio è sempre obbligatorio così come il pagamento dell’IVAFE, che dovrà essere liquidata tramite il Modello F24. Si ricorda che il conto va dichiarato nel quadro RW anche se non vi sono interessi percepiti, poiché il saldo sia maggiore di 1 euro per almeno un giorno.

L’utilizzo dei P2P lending sta crescendo notevolmente negli ultimi anni.

Le principali piattaforme di peer to peer lending sono:

BONDORA

Fondata nel 2008 in Estonia. E’ stata la prima piattaforma di prestito sul mercato nordico.

Senza spese di gestione lancia il “Go & Grow”, ovvero  un investimento online ‘senza mani’, il che significa che devi semplicemente aggiungere denaro al tuo conto, e Go & Grow fa tutto il lavoro al posto tuo. Con questo servizio non è necessaria un’esperienza finanziaria: è sufficiente aggiungere semplicemente soldi al tuo conto.

MINTOS

E’ stata la prima piattaforma P2P lending in Lettonia, nonché oggi una delle principali piattaforme di P2P del mondo. Offre l’opportunità di investire in prestiti provenienti da più nazioni nonché in prestiti di natura differente.

TWINO, CROWDESTATE, HOUSERS, ESTATEGURU, TWINO e tanti altri.


Tasse Trading elabora i conti Peer To Peer, consegnando al cliente un Modello Redditi precompilato contenente i quadri da ricopiare in dichiarazione dei redditi. Siamo in grado di elaborare tutti i conti che ci rilasciano una documentazione adeguata, in particolare ci serve l’estratto conto dettagliato con elenco dei depositi e prelievi effettuati e gli interessi percepiti.


Non hai dichiarato il tuo conto P2P? Non commettere errori, evita sanzioni! 


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


support Nessun commento

NFT Tassazione

Cosa sono gli NFT, come funziona la loro tassazione?

NFT Tassazione 1

Per rispondere a questa domanda vediamo prima cosa sono gli NFT.

NFT è l’acronimo di Non-Fungible Token, token non fungibile. L’aggettivo “Non-Fungible” è traducibile in “non fungibile” ovvero indica un bene non replicabile e non sostituibile perché possiede una specifica individualità.

Gli NFT si basano su 4 concetti fondamentali: 

  1. rarità
  2. unicità
  3. proprietà
  4. autenticità

I token non fungibili (NFT), sono risorse crittografiche collezionabili uniche, che vengono messe su piattaforme denominate blockchain.

Per NFT si intende qualsiasi contenuto che possa essere digitalizzato: arte, video, musica, GIF, immagini, giochi e tanto altro. Questi contenuti vengono messi su una blockchain che permette di acquistare e di vendere il token.

Il mercato dell’arte è stato il primo mercato per gli NFT.

Negli ultimi anni si è sempre sentito parlare di CriptoArte ovvero un modo diverso di fare arte collegato alla blockchain e alle criptovalute. Di fatto si tratta di arte digitale, diversamente dalla quella fisica certificata è venduta attraverso la tecnologia blockchain.

Attraverso la CriptoArte le persone possono comprare opere d’arte digitali e pagarle con le criptovalute. Si tratta di un nuovo modo di interpretare il mercato dell’arte tradizionale: l’arte digitale per certi aspetti mantiene le caratteristiche dell’arte tradizionale. 

Gli aspetti fondamentali mantenuti sono l’autenticità, poiché ciascun lavoro d’arte è unico e viene registrato sulla blockchain. Ciò che differenzia l’arte digitale dell’arte tradizionale è la velocità dello scambio di opere tra i soggetti, non essendoci intermediari si garantisce un processo veloce e sicuro.

Inoltre come nell’arte tradizionale è opportuno far riferimento al valore delle opere, non è facile sempre stabilire una corretta quotazione dell’opera digitale perché il valore delle criptovalute è soggetto ad un’alta volatilità. Come nel mondo tradizionale l’artista ha un ruolo importante e deve cercare di far parte di gallerie d’arte digitali riconosciute. Gli appassionati d’arte arrivano a pagare cifre molto elevate per aggiudicarsi un’immagine digitale che a differenza di quella tradizionale non si può appendere in uno studio in casa in ufficio e non si può toccare con mano; si può però guardare sullo smartphone sul computer o avere una cornice digitale di NFT.

L’età media dei consumatori di questa arte digitale è sicuramente più bassa rispetto a quella del mercato tradizionale Questo non significa che il mondo della CriptoArte è un mondo solo per giovani, ma semplicemente ci vorrà più tempo per raggiungere tutte le varie fasce di età. 

Ma cosa dà davvero valore a queste opere d’arte? Essere disposti a pagare un prezzo per avere questo. Credere che dietro c’è un mercato e che i prezzi possono salire.

Anche il mondo dello sport si sta adeguando al fenomeno degli NFT.

I collezionisti possono comprare brevi clip con le azioni migliori dei loro calciatori preferiti

Il mondo del GAMING e del FASHION: è possibile acquistare prodotti virtuali all’interno dei videogiochi, personaggi, animali, piante e arredamento. Ci si collega al mondo della moda che permette di acquistare brand di lusso per vestire i propri personaggi all’interno dei giochi. Si pensi solamente a Gucci che ha iniziato a vendere sneakers virtuali. Le sneakers virtuali nascono per essere condivise in post social o nel mondo del gaming.

In sostanza possono essere venduti come NFT abiti, accessori, sneakes, oggetti di design e arte.

Come funziona a livello fiscale la compravendita di NFT?

Ancora una volta, come già accade per altri strumenti, il mondo fiscale non è al passo con il mondo digitale e non vi è una vera e propria normativa che regolamenta gli NFT. Gli NFT non sono paragonabili alle criptovalute, che come sappiamo hanno una loro tassazione.

Ci si interroga se ad esempio la Cripto Arte possa essere paragonata all’arte tradizionale, che però presuppone il requisito della materialità e dell’originale creazione, e se vi sono gli obblighi di monitoraggio fiscale. Si ricorda che nel quadro RW vanno indicate le opere d’arte possedute all’estero. Le collezioni non sono soggette né ad Ivie né ad Ivafe in quanto, ovviamente, non si tratta né di immobili, né di prodotti finanziari.

E’ opportuno fare riferimento a tre figure (almeno per quanto riguarda l’arte):

  1. il mercante d’arte: colui che professionalmente e abitualmente svolge un attività finalizzata al commercio d’arte. E’ tenuto ad aprire una partita iva.
  2. lo speculatore: colui che acquista e vende arte occasionalmente al solo fine della speculazione. Non avendo un’attività professionale organizzata non è soggetto ad aprire una partita iva, ma dovrà dichiarare i suoi redditi nei cd. redditi diversi.
  3. il collezionista: soggetto animato da uno spirito culturale che acquista opere d’arte per incrementare la propria collezione e godere della bellezza delle opere acquistate. In caso di cessione delle opere acquistate il fine è il diletto e non il profitto. Non è soggetto a tassazione.

Purtroppo ad oggi non vi è ancora una normativa di riferimento, ma siamo certi che il Legislatore provvederà quanto prima a fornire le indicazioni necessarie.

Seguici sui nostri social per rimanere sempre aggiornato al mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 

support Nessun commento

Minusvalenze pregresse

Cosa sono le minusvalenze pregresse?

Con minusvalenze pregresse si intendono le minusvalenze accumulate durante l’attività di trading in regime dichiarativo nei 4 anni precedenti all’anno da dichiarare, che sono state dichiarate in dichiarazione dei redditi ma non sono state mai utilizzate o sono state utilizzate in parte, e che quindi possono compensare le plusvalenze.

Dove trovo le minusvalenze pregresse nella mia dichiarazione dei redditi dell’anno scorso?

Le minusvalenze pregresse si trovano nel rigo RT93 della dichiarazione che hai inviato all’Agenzia delle Entrate l’anno scorso, all’interno della sezione V “Minusvalenze non compensate nell’anno” del quadro RT del Modello Redditi. Se sono state dichiarate e non utilizzate possono quindi compensare le plusvalenze dell’anno da dichiarare, andando ad abbassare o annullare l’importo delle plusvalenze e di conseguenza l’importo delle imposte da versare.

Attenzione: il Modello Redditi da cui si estraggono le minusvalenze pregresse deve essere quello effettivamente inviato all’Agenzia delle Entrate l’anno precedente! (vedi foto 1)

1Minusvalenze pregresse 2

Attenzione alle novità a partire dall’anno fiscale 2024: le righe di riepilogo del quadro RT sono cambiate! A seguito dei recenti aggiornamenti normativi (tra cui l’introduzione delle criptoattività nei modelli precedenti), la numerazione è cambiata.

Ecco l’elenco completo con la nuova numerazione delle sezioni di riepilogo:

  • RT101: SEZ. I
  • RT102: SEZ. II
  • RT103: SEZ. III
  • RT104: SEZ. IV
  • RT105: SEZ. V

Come aggiorno il vostro Modello Redditi con le mie minusvalenze pregresse se sono diverse?

Quando consegniamo i nostri report puoi accedere alla tua area download, andare nella sezione “Controlla minusvalenze pregresse”, e inserire le minusvalenze nel relativo campo RT93 in base all’anno e cliccare “Salva e rigenera Modello Redditi” in modo che ne venga tenuto conto (vedi foto 2).

ATTENZIONE: dovrai fare questo passaggio solo se le minusvalenze che avevi dichiarato l’anno scorso sono diverse da quelle che abbiamo registrato nel nostro gestionale. Normalmente questo accade se hai usufruito di un servizio diverso dal nostro l’anno precedente, oppure se hai altri conti trading che non abbiamo trattato.

2Minusvalenze pregresse 3

Successivamente, puoi proseguire tra le sezioni e scaricare il tuo Modello Redditi aggiornato.


Guarda il tutorial per inserire le tue minusvalenze nella nostra area download!

YouTube player

Nel caso avessi ulteriori dubbi non esitare a contattarci!


Seguici sui nostri social per rimanere sempre aggiornato sulle strategie fiscali, sulle scadenze e sul mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 

support Nessun commento

Regime Dichiarativo o Amministrato: le differenze 2026

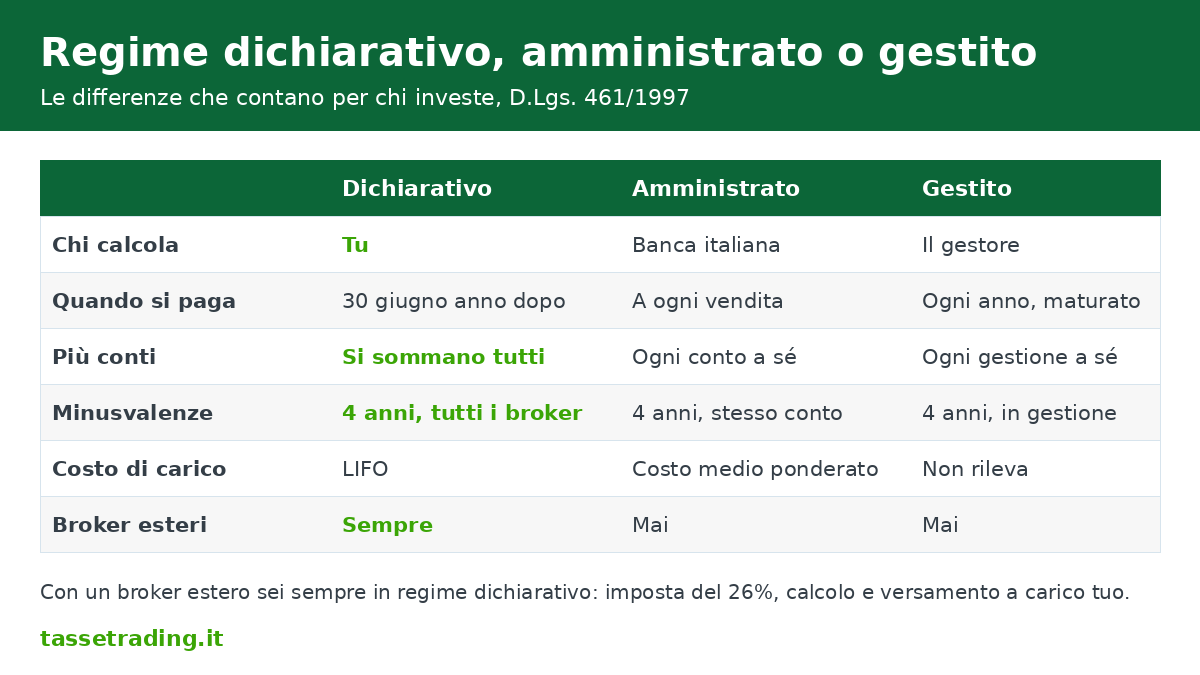
In breve, il regime dichiarativo è quello in cui calcoli e paghi tu le imposte sui tuoi investimenti con il Modello Redditi, D.Lgs. 461/1997, art. 5; nel regime amministrato le calcola e le trattiene la banca o il broker italiano a ogni vendita, art. 6; nel risparmio gestito si tassa ogni anno il valore maturato della gestione, art. 7. Con un broker estero sei sempre in regime dichiarativo.

regime dichiarativo 2026: confronto con regime amministrato e gestito su chi calcola, quando si paga e minusvalenze

Hai un conto con Interactive Brokers, DEGIRO, eToro o Trading 212 e ti chiedi perché la banca italiana ti tassa subito mentre il broker estero no? La differenza sta nel regime fiscale: regime dichiarativo da una parte, amministrato dall’altra. I tre regimi li ha introdotti il D.Lgs. 461/1997 e sono alternativi tra loro: cambiano chi fa i conti, quando paghi e come puoi usare le perdite.

Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, lavora ogni giorno con chi è in regime dichiarativo. In questa guida ti spieghiamo le differenze pratiche tra i tre regimi, con i riferimenti di legge.

Cos’è il regime dichiarativo e quando si applica

Il regime dichiarativo è il regime ordinario: se non scegli altro, si applica questo, D.Lgs. 461/1997, art. 5. Il broker ti accredita i proventi lordi, senza trattenere nulla, e sei tu a sommare plusvalenze e minusvalenze dell’anno e a versare l’imposta sostitutiva del 26% con il Modello Redditi, DL 66/2014, art. 3.

Il regime dichiarativo è obbligatorio con tutti i broker esteri, perché un intermediario non residente non può agire da sostituto d’imposta in Italia e quindi non può offrirti l’amministrato. Vale per Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Revolut e per gli exchange cripto come Binance, Coinbase e Kraken.

Con una banca italiana come Fineco o Directa puoi sceglierlo su opzione; in quel caso la banca non trattiene le imposte e ti consegna un riepilogo da dichiarare. I redditi vanno nel quadro RT (o T) per le plusvalenze, nel quadro RM (o M) per dividendi e interessi; il conto estero va anche nel quadro RW (o W), DL 167/1990, art. 4.

Regime amministrato: la banca fa da sostituto d’imposta

Nel regime amministrato la banca, la SIM o il broker italiano calcola e trattiene il 26% ogni volta che chiudi un’operazione in guadagno, D.Lgs. 461/1997, art. 6. È il regime che le banche italiane applicano di default all’apertura del dossier titoli. Tu ricevi il netto e non devi dichiarare quelle operazioni, al contrario di quanto accade in regime dichiarativo.

Come funzionano le perdite? Le minusvalenze restano nello “zainetto fiscale” di quel rapporto e si compensano in automatico con le plusvalenze successive realizzate nello stesso rapporto, nell’anno o nei quattro successivi, art. 6, comma 5. Se chiudi il conto con uno zainetto ancora pieno, l’intermediario ti rilascia una certificazione delle minusvalenze che puoi usare in un altro conto amministrato o in dichiarazione.

Il limite vero dell’amministrato è che ogni conto è un mondo a sé: la perdita su Fineco non abbatte il guadagno su un’altra banca. Inoltre il costo di carico delle azioni si calcola con il costo medio ponderato, art. 6, comma 6, mentre in regime dichiarativo si usa il LIFO (si considerano vendute per prime le ultime comprate), TUIR, art. 67, comma 1-bis.

Nota: in entrambi i regimi dividendi, cedole e proventi degli ETF sono redditi di capitale e non si compensano mai con le minusvalenze, TUIR, art. 68, comma 5. Non è una distorsione dell’amministrato: è la regola generale.

Risparmio gestito: si tassa il maturato

Il risparmio gestito riguarda le gestioni patrimoniali: affidi il capitale a un gestore e il risultato si misura una volta all’anno, come differenza tra il valore del patrimonio al 31 dicembre e quello iniziale, al netto di conferimenti, prelievi e commissioni, D.Lgs. 461/1997, art. 7, comma 4.

Se la differenza è positiva il gestore applica il 26%; se è negativa, il risultato si scala dai risultati dei periodi successivi, fino al quarto, art. 7, comma 10.

Qui si paga sul maturato, cioè anche sui titoli che non hai venduto, ma in compenso plusvalenze, dividendi e interessi entrano tutti nello stesso calcolo. È l’unico dei tre regimi in cui un dividendo può “assorbire” una perdita sui titoli.

Regime dichiarativo, amministrato e gestito a confronto

AspettoDichiarativo (art. 5)Amministrato (art. 6)Gestito (art. 7)
Chi calcolaTu (o chi elabora per te)Banca o broker italianoIl gestore
Quando si pagaEntro il 30 giugno dell’anno dopoA ogni vendita in guadagnoUna volta l’anno sul maturato
Aliquota26% (12,5% titoli di Stato)26% (12,5% titoli di Stato)26% sul risultato netto
Più contiSi sommano tutti in un’unica dichiarazioneOgni conto a séOgni gestione a sé
Minusvalenze4 anni, su tutti i broker4 anni, solo nello stesso rapporto4 anni, dentro la gestione
Dividendi vs perditeNon compensabiliNon compensabiliCompensabili
Costo di caricoLIFOCosto medio ponderatoNon rileva
DichiarazioneObbligatoria (RT, RM, RW)Non serveNon serve
Broker esteriSempreMaiMai

Le valute fanno eccezione: le plusvalenze da cambio su conti e depositi in valuta estera sono sempre in regime dichiarativo, e si tassano solo se la giacenza complessiva ha superato 51.645,69 € per almeno sette giorni lavorativi continui, TUIR, art. 67, comma 1-ter.

Quale conviene e come si cambia regime

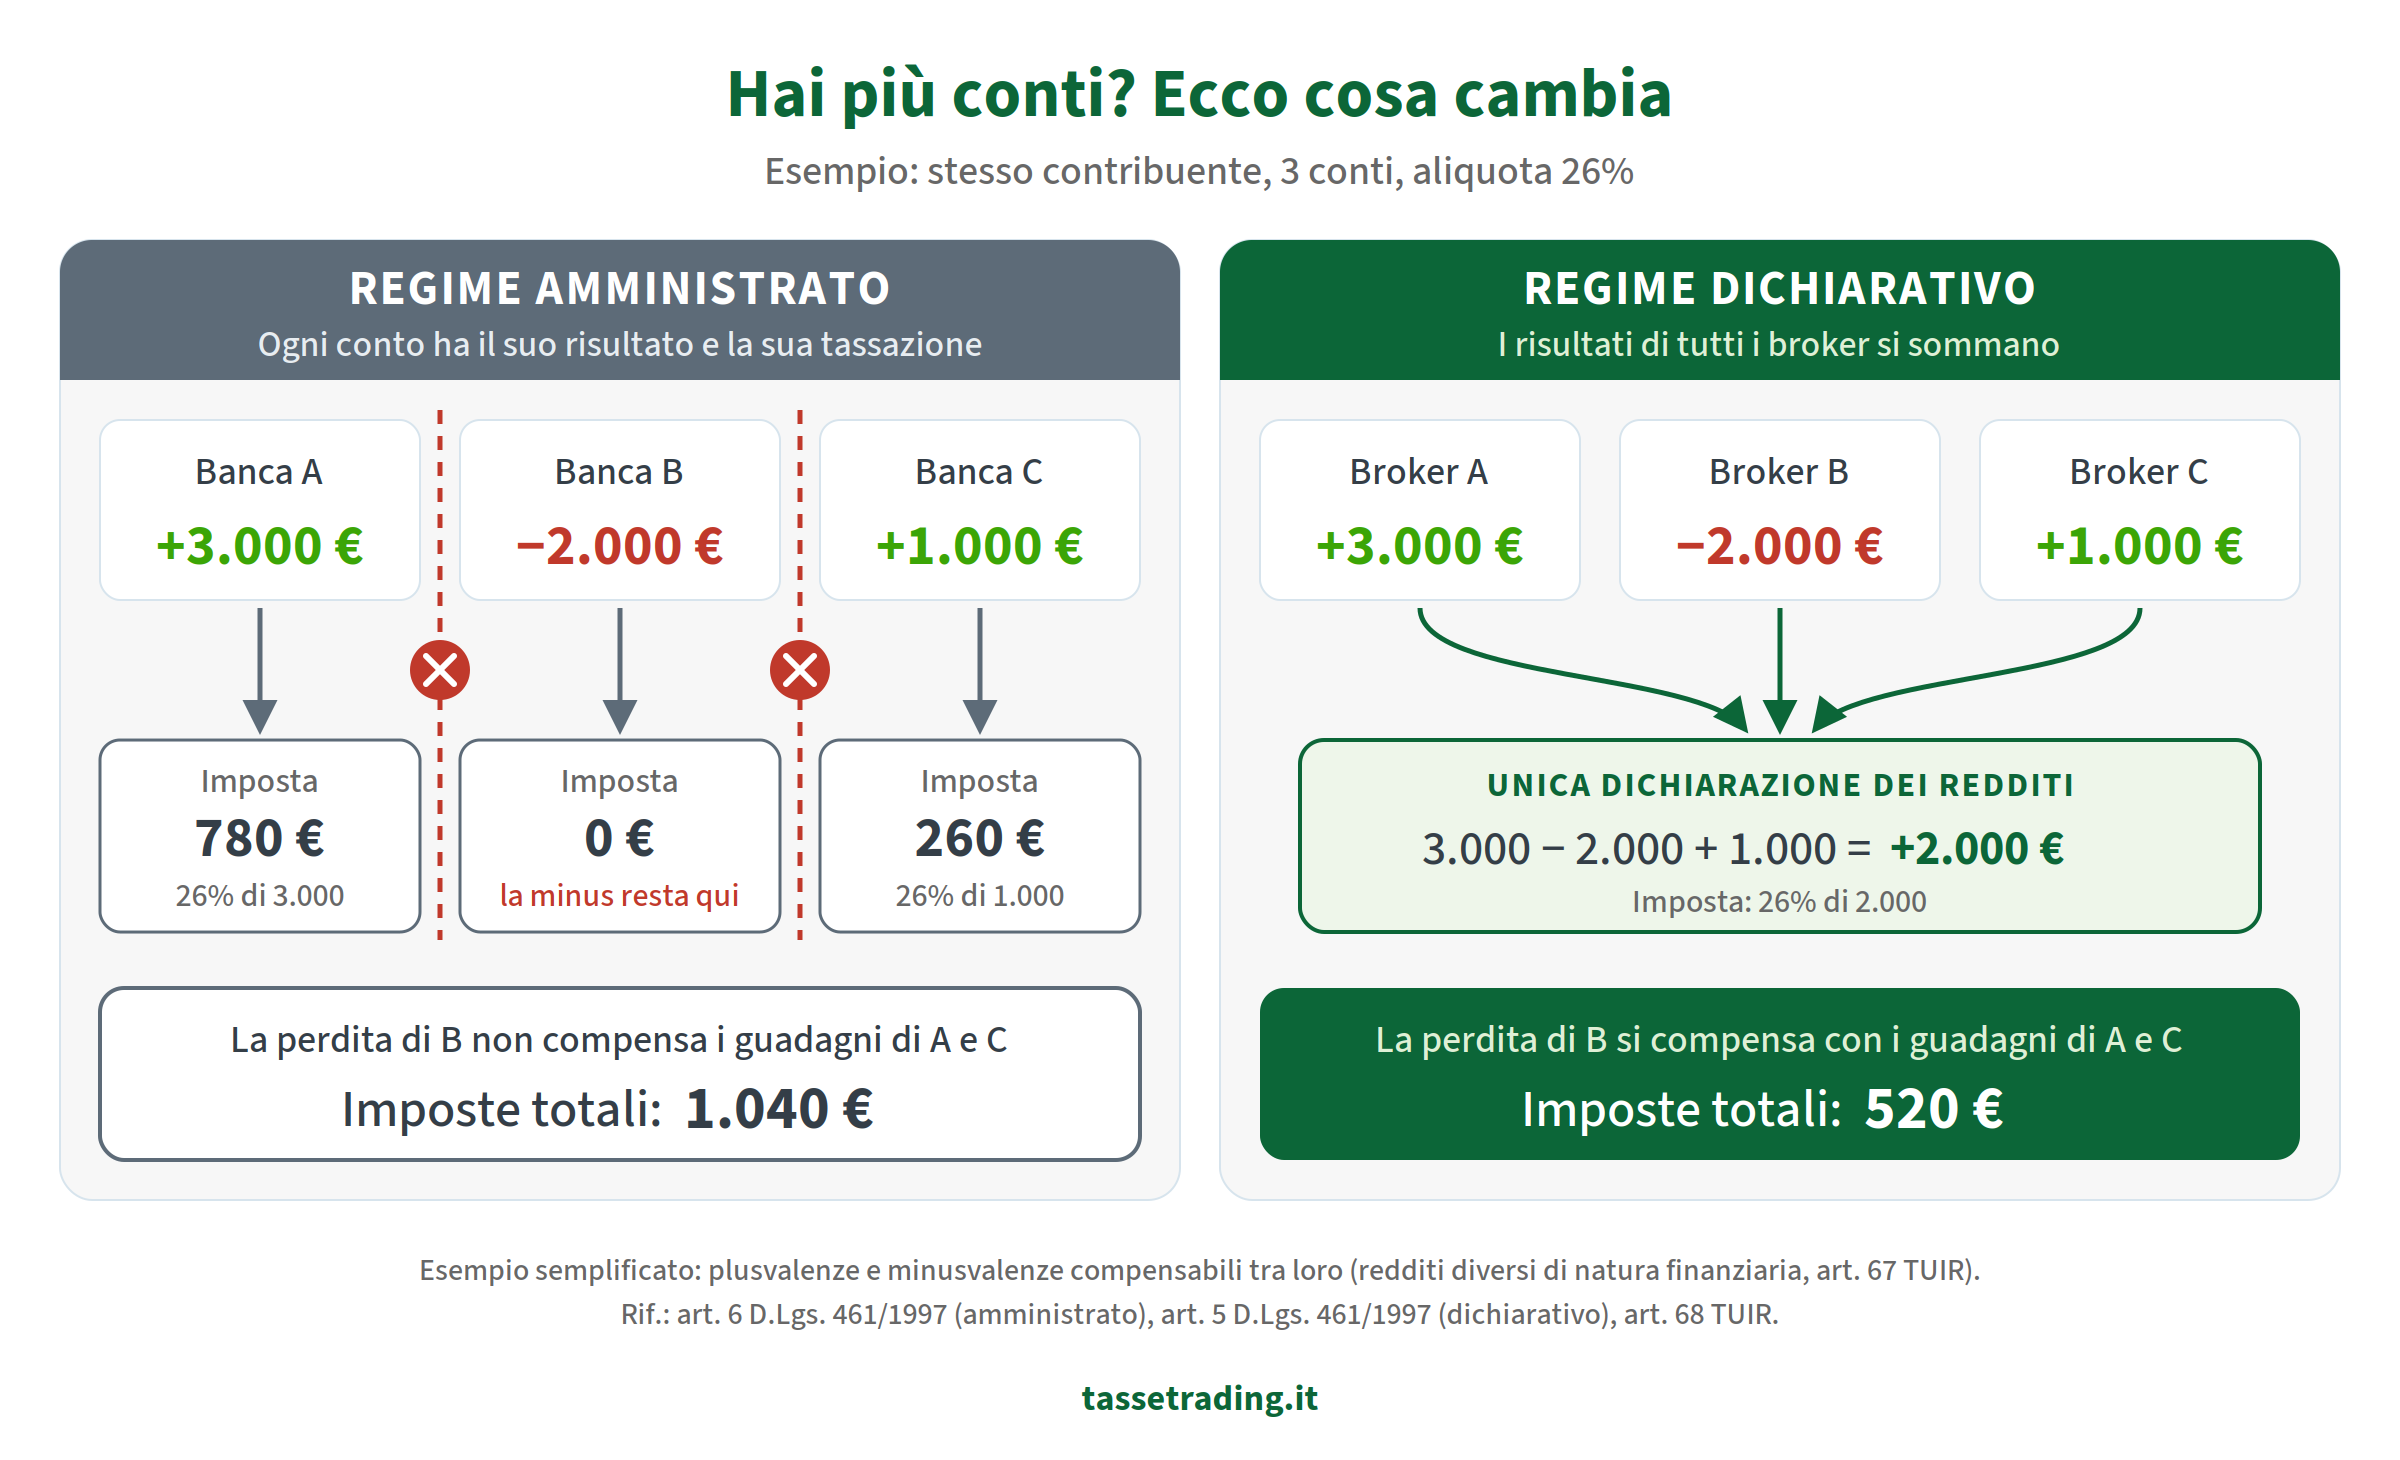
Il regime amministrato conviene a chi ha un solo conto italiano, non vuole pensieri e accetta di pagare subito. Il regime dichiarativo conviene a chi ha più conti, perché somma i risultati di tutti i broker e usa le minusvalenze di uno contro i guadagni di un altro.

regime dichiarativo con più conti: i risultati dei broker si sommano, in regime amministrato ogni conto resta a sé

In regime dichiarativo inoltre paghi a giugno dell’anno dopo, intanto reinvesti il lordo, e puoi applicare più strategie fiscali. Il prezzo è la dichiarazione annuale, con il rischio di sbagliare se fai i conti da solo.

Attenzione ai limiti della compensazione. “Sommare tutti i broker” non vuol dire che tutto si compensa con tutto. Le cripto-attività fanno categoria a sé: le loro minusvalenze si usano solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis. I guadagni degli ETF armonizzati sono redditi di capitale e non assorbono le perdite su azioni, mentre le perdite sugli stessi ETF sono minusvalenze, TUIR, art. 44, comma 1, lett. g) e art. 67, comma 1, lett. c-ter.

Dividendi, cedole e interessi restano sempre fuori dal gioco delle compensazioni.

Se vuoi capire come questi limiti pesano sul tuo portafoglio prima di scegliere, puoi prenotare una consulenza personalizzata sul regime dichiarativo con il nostro personale.

Si può passare da un regime all’altro? Sì, ma solo con una banca italiana: l’opzione per l’amministrato si esercita all’apertura del rapporto o, se già aperto, prima dell’inizio dell’anno, e la revoca ha effetto dal 1° gennaio successivo, D.Lgs. 461/1997, art. 6, comma 1. Con un broker estero non c’è nulla da scegliere: il regime dichiarativo è l’unico possibile.

Riguarda il 2025? Se nel 2025 hai operato con un broker estero in regime dichiarativo, le imposte si versano entro il 30 giugno 2026 (o entro il 30 luglio con la maggiorazione dello 0,40%). Il Modello Redditi si invia entro il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre; il 730 entro il 30 settembre 2026.

Hai conti trading esteri da dichiarare?

Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

Riferimenti normativi

  • D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lettere da c) a c-quinquies): redditi diversi di natura finanziaria; comma 1-bis: criterio LIFO; comma 1-ter: soglia di 51.645,69 € per le valute.
  • D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto. Art. 44, comma 1, lett. g): proventi degli OICR come redditi di capitale.
  • D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
  • D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6: regime del risparmio amministrato (comma 1 opzione e revoca, comma 5 compensazione nello stesso rapporto e certificazione delle minusvalenze, comma 6 costo medio ponderato); art. 7: regime del risparmio gestito (comma 4 risultato maturato, comma 10 riporto del risultato negativo).
  • D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014 (12,5% per i titoli di Stato).

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Questo articolo ha finalità informativa ed è aggiornato alla data indicata. La normativa e la prassi possono cambiare. Non costituisce consulenza fiscale: verifica sempre la tua situazione con un professionista abilitato. Tasse Trading non risponde di decisioni prese sulla base di queste informazioni.

support Nessun commento

Indice: strategie fiscali conti trading

Tasse Trading ha realizzato una guida con 8 strategie fiscali da adottare per ottimizzare il tuo conto trading!


“Risparmio è doppio Guadagno”

Giovanni Gaggino


Come ridurre la tassazione del proprio conto? Com’è possibile trarre benefici dalle minusvalenze? Come utilizzare le detrazioni fiscali per detrarre i redditi da trading?

Nelle nostre strategie fiscali risponderemo a tutte queste domande e vedremo dei trucchetti, assolutamente legali, per ridurre l’impatto fiscale del conto trading.

Ricapitoliamo le nostre 8 strategie:

BILANCIARE LE PLUSVALENZE

Le prime tre lezioni di strategia fiscale sono relative al bilanciamento di plus/minusvalenze. Per attuare queste strategie è opportuno fotografare la propria situazione del conto prima della fine dell’anno e verificare se vi sono plusvalenze o minusvalenze realizzate (ovvero chiuse) oppure non realizzate.

In questa lezione vedremo la situazione in cui il portafoglio è in plusvalenza realizzata e si hanno minusvalenze non realizzate. In alcuni casi potrebbe essere conveniente chiudere le posizioni in perdita per ridurre o addirittura azzerare le plusvalenze e pagare meno imposte.

BILANCIARE LE MINUSVALENZE

Nelle seconda lezione vedremo l’importanza delle minusvalenze. Quando in portafoglio si detengono perdite si possono adottare strategie per trarre benefici e ridurre le imposte da versare. Siamo nella situazione in cui prima della fine dell’anno si detengono minusvalenze realizzate e plusvalenze non ancora chiuse.

NON PERDERE MINUSVALENZE

Le minusvalenze sono davvero importanti ed è importante non perderle. Sole inserendole in dichiarazione dei redditi si attribuisce una scadenza.

RECUPERO DETRAZIONI FISCALI

In questa quarta lezione analizzeremo come compensare i redditi derivanti da trading con le detrazioni fiscali. E’ conveniente utilizzare questa strategia quando si detengono varie spese (mediche, assicurative, ecc.) e allo stesso tempo non si hanno abbastanza redditi per compensarle.

NON PAGARE IMPOSTE SULLE CRIPTOVALUTE

La normativa ha assimilato la criptovalute alle valute tradizionali, pertanto non si devono versare imposte (in quanto considerate non speculative) al di sotto della giacenza in valuta di €2000,00 intrattenuta per più di 7 giorni lavorativi consecutivi.

SFRUTTARE MINUSVALENZE DA CRIPTOVALUTE

Le criptovalute non si inseriscono in dichiarazione (sotto la soglia di €2000,00) e potrebbe non essere conveniente quando si realizzano perdite. Scopriamo come non perderle per poterle compensare con profitti da altri strumenti finanziari.

MENO IMPOSTE SUI REDDITI DA CAPITALE

I redditi di Capitale (interessi, cedole e ETF armonizzati) sono tassati ad imposta sostitutiva del 26%. E’ possibile optare per la tassazione ordinaria e sfruttare l’aliquota del 23% (per redditi inferiori ad €15.000) e utilizzare questi redditi per compensare le spese mediche, assicurative, di ristrutturazione ecc.

MENO IMPOSTE SUI DIVIDENDI ESTERI

Premesso che sui dividendi esteri vi è una doppia imposizione, com’è possibile evitarla o ridurla? In questa lezione vedremo le strategie per abbassare le imposte sui dividendi emessi da paesi esteri.

Se non ti sono chiare le nostre strategie fiscali


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti
support Nessun commento

8. Meno imposte sui dividendi esteri

YouTube player

Ottava strategia fiscale trading!

Oggi vediamo com’è possibile evitare la doppia imposizione sui dividendi esteri

I dividendi esteri, ovvero quelle parti di utili distribuite dalle società ai loro azionisti, sono soggetti a una doppia tassazione:

      1. Nel paese d’origine (i Trattati contro la doppia tassazione prevedono che il 15% sia sempre versato alla fonte)
      2. in Italia, al 26% al lordo in frontiera

8. Meno imposte sui dividendi esteri 4

Abbiamo già parlato della differenza tra il netto in frontiera e il lordo in frontiera e abbiamo riportato un esempio sulle differenze della metodologia di calcolo. In ogni caso è presente una doppia tassazione e il nostro dividendo verrà tassato due volte. E’ possibile evitare questa doppia imposizione? Come recuperare queste imposte versate? E’ possibile risparmiare tasse sui dividendi esteri?

A queste domande risponderemo in questa lezione di strategie fiscali.

In questa ottava lezione di ottimizzazione fiscale vediamo come RIDURRE LE IMPOSTE SUI DIVIDENDI ESTERI

Premesso che i trattati contro la doppia imposizione prevedono sempre che il 15% sia dovuto alla fonte è possibile fare qualcosa per limitare la doppia tassazione?

E’ possibile, ma spesso antieconomico, chiedere il rimborso per la parte eccedente del 15% e ricordiamo che sul rimborso si dovrà comunque pagare un’imposta. Accantonata questa ipotesi cosa vi conviene fare? Come procedere?

Invece è sempre possibile per i titoli emessi nei Paesi con più alta tassazione dei dividendi, superiore a quella del 15%, investire nel CFD piuttosto che nel titolo sottostante, poiché di solito i broker applicano ai dividendi del CFD la ritenuta del 15% prevista nelle Convenzioni contro le doppie imposizioni, anziché la ritenuta più elevata applicata nel Paese di origine sul sottostante.

Per ottimizzare la tassazione 

acquistare il CFD al posto del titolo sottostante

poiché di solito i Broker trattengono l’aliquota del 15%

Questa strategia è particolarmente utile per i titoli emessi dai paesi con aliquote maggiori. Ad esempio la Svizzera trattiene un’aliquota del 35% sul dividendo, nettamente superiore a quella del 15% prevista dai Trattati conto la doppia imposizione.

Riportiamo i principali paesi con le aliquote trattenute sui dividendi esteri:

26% – ITALIA

15% – USA

30% – FRANCIA

25% – GERMANIA

0% – REGNO UNITO

35% – SVIZZERA

25% – CANADA

20% – IRLANDA

15% – LUSSEMBURGO

15% – PAESI BASSI

30% – BELGIO

15% – GIAPPONE

19% – SPAGNA

E’ possibile ottenere, attraverso una determinata procedura, un rimborso della doppia tassazione dei dividendi esteri, con la diretta applicazione dell’aliquota concordata tra i due Paesi, nel caso in cui sia stata pagata un’aliquota maggiore rispetto a quella prevista dalle Convenzioni contro le doppie imposizioni. L’importo rimborsato dovrà essere portato nuovamente a tassazione del 26%.

Per ottimizzare la tassazione è conveniente talvolta acquistare il CFD al posto del titolo sottostante specialmente per i paesi con aliquota maggiore al 15%. 

Vediamo subito un esempio:

DIVIDENDO SU AZIONE SVIZZERA

dividendo: €100
tassazione in Svizzera al 35%
tassazione in Italia al 26%
NETTO PERCEPITO 39€
TASSAZIONE AL 61%

DIVIDENDO SU CFD SVIZZERA

dividendo: €100
tassazione in Svizzera al 15%
tassazione in Italia al 26%
NETTO PERCEPITO 59€
TASSAZIONE AL 41%

Investire in CFD piuttosto che sul sottostante può essere fattibile su alcuni broker che permettono sia la compravendita di azioni sia quella di CFD. Tra gli altri ricordiamo eToro e Interactive Brokers. Ovviamente ci sono molti più broker che permettono di attuare questa strategia.

Ai fini fiscali i redditi derivanti dai CFD finiscono nei Redditi Diversi (quadro RT, Modello Redditi Persone Fisiche) e si sommano a tutti gli altri redditi derivanti da azioni, opzioni, futures, forex e valute.

Non perderti le nostre strategie fiscali!


Seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


*I contenuti della presente pagina non costituiscono consulenza fiscale e i contenuti non possono sostituire la consulenza individuale di esperti per i singoli casi concreti
support Nessun commento

Tassazione dividendi esteri con broker estero: cosa dice il Fisco?

In breve: se incassi dividendi esteri tramite un broker estero (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) devi dichiararli tu nel quadro RM e pagare in Italia il 26% calcolato sul dividendo lordo, cioè prima della ritenuta applicata nel Paese estero.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, ti accompagna in tre passi: capire la regola, fare il calcolo, sapere cosa va in dichiarazione.

I punti chiave

  • Aliquota italiana: 26% a titolo d’imposta sostitutiva (art. 18 TUIR).
  • Base imponibile con broker estero: il lordo frontiera, cioè il dividendo prima della ritenuta estera.
  • Con broker italiano: la base è il netto frontiera e paga direttamente l’intermediario.
  • Ritenuta estera: di norma non si recupera in Italia (art. 165 TUIR).
  • Dove si dichiarano: quadro RM (rigo RM31, Sezione II-A) e quadro RW per le azioni detenute all’estero.
  • Minusvalenze: non compensano i dividendi.

Cosa trovi in questa guida
Passo 1: la regola generale e il lordo frontiera
Passo 2: il calcolo, le ritenute per Paese e la doppia imposizione
Passo 3: cosa va nel quadro RM e nel quadro RW
Domande frequenti

Passo 1. La regola generale: imposta sostitutiva al 26%

I dividendi sono redditi di capitale (art. 44, comma 1, lett. e, TUIR). Per una persona fisica non imprenditore, quelli pagati da società estere e incassati senza un intermediario italiano sono soggetti a un’imposta sostitutiva del 26% (art. 18 TUIR; art. 27, comma 4, DPR 600/1973).

Il broker estero non trattiene le imposte italiane: calcolo e versamento spettano a te, attraverso il Modello Redditi PF. Per i dividendi non si può scegliere la tassazione ordinaria IRPEF: l’art. 18, comma 1, TUIR esclude espressamente dall’opzione gli utili di cui all’art. 27, comma 4, DPR 600/1973.

Poiché sono redditi di capitale, i dividendi non si compensano con le minusvalenze su azioni, opzioni, futures, CFD o forex, che sono redditi diversi e vanno nel quadro RT (art. 68, comma 5, TUIR).

Netto frontiera o lordo frontiera?

Sul dividendo estero il Paese di origine applica quasi sempre una ritenuta (per esempio il 15% negli USA con modulo W-8BEN). Il 26% italiano si calcola su importi diversi a seconda del broker:

Broker italiano (regime amministrato)Broker estero (regime dichiarativo)
Base imponibileNetto frontiera: dividendo meno ritenuta esteraLordo frontiera: dividendo prima della ritenuta estera
Chi paga l’impostaL’intermediarioTu, in dichiarazione
FonteArt. 27, comma 4-bis, DPR 600/1973Ris. 80/E/2007; Interpello n. 111/2020; istruzioni rigo RM31
RisultatoPrelievo totale più bassoPrelievo totale più alto

L’Agenzia delle Entrate ha fissato il principio del lordo frontiera nella Risoluzione n. 80/E del 2007 e lo ha confermato nella Risposta a interpello n. 111 del 21 aprile 2020: per i dividendi dichiarati nel quadro RM la base imponibile è l’utile al lordo delle ritenute estere. Le istruzioni del Modello Redditi PF dicono lo stesso: nel rigo RM31, colonna 3, il reddito va indicato al lordo delle ritenute subite nello Stato estero.

Passo 2. Il calcolo, le ritenute per Paese e la doppia imposizione

Su un dividendo estero incassato con un broker estero il prelievo totale è la somma della ritenuta del Paese di origine (di solito il 15% con convenzione) e del 26% italiano calcolato sul lordo: con gli Stati Uniti si arriva al 41%, contro il 37,1% di un broker italiano. La ritenuta estera, di norma, non si recupera.

Esempio su un dividendo USA

Dividendo lordo di 100 €, ritenuta USA del 15%, imposta italiana del 26%:

Broker italiano (netto frontiera)Broker estero (lordo frontiera)
Dividendo lordo100,00 €100,00 €
Ritenuta USA 15%−15,00 €−15,00 €
Imposta italiana 26%−22,10 € (su 85 €)−26,00 € (su 100 €)
Netto incassato62,90 €59,00 €
Prelievo totale37,1%41,0%

Con un broker estero paghi quindi 3,90 € in più ogni 100 € di dividendo. Per fare il calcolo sui tuoi importi usa il calcolatore tasse dividendi.

Ritenute estere nei principali Paesi

Le convenzioni contro le doppie imposizioni firmate dall’Italia fissano in genere un massimo del 15% sui dividendi. Se il Paese estero trattiene di più, la differenza si può chiedere a rimborso all’autorità fiscale estera, ma la procedura è spesso lenta e conviene solo su importi rilevanti.

PaeseRitenutaNote
Stati Uniti15%Con modulo W-8BEN, altrimenti 30%
Germania26,375%Parte oltre il 15% rimborsabile su istanza
Svizzera35%Parte oltre il 15% rimborsabile su istanza
Regno Unito0%Nessuna ritenuta sui dividendi ordinari

Si può recuperare la ritenuta estera?

Di norma no. L’art. 165 TUIR concede il credito per le imposte estere solo sui redditi che entrano nel reddito complessivo, mentre i dividendi in regime dichiarativo sono tassati con imposta sostitutiva e ne restano fuori. Il risultato è una doppia imposizione. Per capire quali proventi del conto trading possono invece usare il credito d’imposta, leggi la guida al Quadro CE.

Con le sentenze n. 25698 del 1° settembre 2022 e n. 10204 del 16 aprile 2024 la Cassazione ha stabilito che le convenzioni internazionali prevalgono sulla norma interna: il contribuente può chiedere il rimborso della maggiore imposta pagata in Italia, anche se il reddito sconta l’imposta sostitutiva. Il rimborso però non è automatico: serve un’istanza all’Agenzia delle Entrate e, in caso di diniego o silenzio, un ricorso in giustizia tributaria con un professionista. Per la maggior parte dei piccoli e medi investitori costi e tempi superano il beneficio.

Passo 3. Cosa va nel quadro RM e nel quadro RW

I dividendi esteri incassati con un broker estero vanno in due quadri del Modello Redditi PF: il quadro RM per l’imposta del 26% sul dividendo (rigo RM31, Sezione II-A, un rigo per ogni Stato) e il quadro RW per il monitoraggio delle azioni estere che li hanno prodotti e per l’IVAFE.

Quadro RM, Sezione II-A, rigo RM31

Per ogni Stato estero da cui ricevi dividendi si compila un rigo con il codice H (utili da partecipazioni non qualificate), il codice dello Stato estero, l’importo al lordo frontiera e l’aliquota del 26%. Per il dettaglio delle colonne rimandiamo alle istruzioni del Modello Redditi PF 2026, Fascicolo 2, e alla nostra guida al quadro RM.

Quadro RW: monitoraggio e IVAFE

Nel quadro RW (art. 4 DL 167/1990) non si indica il singolo dividendo, ma il valore delle azioni estere che lo hanno prodotto. Su queste si paga l’IVAFE (art. 19 DL 201/2011): 0,20% del valore, 0,40% per i prodotti finanziari detenuti in Paesi a fiscalità privilegiata.

Attenzione: dichiarare il netto al posto del lordo, o dimenticare il quadro RM o RW, espone a sanzioni. Se hai già sbagliato, valuta il ravvedimento operoso.

Vuoi i dividendi esteri già pronti per la dichiarazione?

Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi i dividendi calcolati al lordo frontiera e divisi per Paese, i facsimili dei quadri RM, RT, RL e RW pronti da riportare in dichiarazione e il calcolo dell’IVAFE sulle attività estere.

Richiedi il preventivo gratuito

Domande frequenti sui dividendi esteri

Quanto si paga di tasse sui dividendi esteri in Italia?
Il 26% come imposta sostitutiva. Con un broker estero il 26% si calcola sul dividendo lordo, prima della ritenuta estera, che quindi si aggiunge all’imposta italiana.

Che differenza c’è tra netto frontiera e lordo frontiera?
Il netto frontiera è il dividendo dopo la ritenuta estera, il lordo frontiera è il dividendo prima della ritenuta. I broker italiani tassano il netto frontiera; con un broker estero si tassa il lordo frontiera.

Posso recuperare la ritenuta estera con un credito d’imposta?
In via ordinaria no, perché l’art. 165 TUIR lo esclude per i redditi con imposta sostitutiva. La Cassazione (sentenze 25698/2022 e 10204/2024) riconosce però il diritto al rimborso tramite istanza e, se necessario, ricorso.

In quale rigo vanno i dividendi esteri?
Nel rigo RM31 del quadro RM (Sezione II-A): codice H, codice dello Stato estero, importo al lordo frontiera e aliquota 26%. Le azioni che li producono vanno nel quadro RW.

Posso compensare i dividendi esteri con le minusvalenze?
No. I dividendi sono redditi di capitale (quadro RM), le minusvalenze sono redditi diversi (quadro RT) e le due categorie non si compensano.

Devo dichiarare i dividendi se il broker ha già trattenuto le tasse?
Sì. La ritenuta del broker estero è l’imposta del Paese di origine, non quella italiana: il 26% italiano va sempre pagato in dichiarazione.

Riferimenti normativi e di prassi

  • Art. 18, 44, 68 e 165 DPR 917/1986 (TUIR)
  • Art. 27, commi 4 e 4-bis, DPR 600/1973
  • Art. 4 DL 167/1990; art. 19 DL 201/2011 (quadro RW e IVAFE)
  • Agenzia delle Entrate, Risoluzione n. 80/E del 2007
  • Agenzia delle Entrate, Risposta a interpello n. 111 del 21 aprile 2020
  • Corte di Cassazione, sentenze n. 25698/2022 e n. 10204/2024
  • Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM (rigo RM31)

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 2 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.