Gabriele Nessun commento

Dichiarazione cripto 2027: guida ai redditi 2026 al 33%

In breve: nella dichiarazione cripto 2027, cioè quella sui redditi 2026, le plusvalenze e i proventi da cripto-attività sono tassati al 33%, senza franchigia. Restano al 26% le stablecoin in euro conformi al MiCA, i futures perpetui e i CFD su cripto e gli ETF su bitcoin; per le azioni tokenizzate la lettura più coerente con MiCA, MiFID e la circolare 30/E porta al 26%, ma manca un chiarimento ufficiale. Il quadro RW (o W del 730) e l’imposta dello 0,2% sul valore delle cripto sono dovuti anche se il conto è in perdita, e dal 2027 gli exchange trasmettono i dati al fisco con la DAC8.

Il 2026 è il primo anno con l’aliquota del 33% e il primo anno in cui gli exchange comunicano le operazioni dei clienti alle autorità fiscali europee. Questa guida del team di Tasse Trading che dal 2011 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730) spiega cosa cambia, quali operazioni si tassano, quali strumenti restano al 26% e cosa va dichiarato anche senza guadagni. Gli articoli di approfondimento sui singoli temi cripto rimandano qui per il quadro d’insieme.

Cosa devi dichiarare, in due righe. Nel quadro RW (o W del 730) indichi le cripto possedute e liquidi l’imposta sul loro valore del 2 per mille, anche se non hai venduto nulla. Nel quadro RT (o T del 730) dichiari plusvalenze, minusvalenze e proventi da cripto-attività dell’anno, come staking e airdrop.

I punti chiave

  • Aliquota: 33% sulle plusvalenze e sui proventi da cripto-attività realizzati dal 1° gennaio 2026 (art. 1, comma 24, L. 207/2024; art. 1, comma 28, L. 199/2025).
  • Franchigia: i 2.000 euro non esistono più dal 2025: si tassa dal primo euro.
  • Al 26%: stablecoin in euro conformi al MiCA, futures perpetui e CFD su cripto, azioni tokenizzate, ETF ed ETP su cripto.
  • Non si tassa: lo scambio tra cripto con le stesse caratteristiche (bitcoin contro ether) e la conversione tra euro e stablecoin in euro.
  • Anche in perdita: quadro RW (o W) e imposta dello 0,2% sul valore delle cripto sono dovuti per il solo possesso.
  • Controlli: con la DAC8 gli exchange comunicano i dati del 2026 entro il 30 giugno 2027 e le cripto entrano nell’ISEE.

Cosa trovi in questa guida
Cosa cambia nella dichiarazione cripto 2027
Quali operazioni si tassano e quali no
Aliquote 2026: cosa paga il 33% e cosa resta al 26%
Quadro RW, imposta dello 0,2% e ISEE
DAC8 e controlli: cosa sa il fisco
Esempio di calcolo con il 33%
Domande frequenti

Cosa cambia nella dichiarazione cripto 2027

La dichiarazione cripto 2027 riguarda le operazioni fatte nel 2026 e si presenta con il Modello Redditi o con il 730 nel 2027. Rispetto agli anni precedenti cambiano due cose: l’aliquota dell’imposta sostitutiva sale dal 26% al 33% (art. 1, comma 24, L. 207/2024, confermato dall’art. 1, comma 28, L. 199/2025) e non esiste più nessuna soglia di esenzione, già eliminata per i redditi 2025 (art. 1, commi 23-25, L. 207/2024). Il 33% si applica a tutte le plusvalenze realizzate dal 1° gennaio 2026, qualunque sia la data di acquisto delle cripto.

Anno dei redditiDichiarazioneAliquotaFranchigia
2023 e 20242024 e 202526%2.000 euro
2025202626%nessuna
2026202733% (26% per stablecoin in euro, derivati, azioni tokenizzate, ETF)nessuna

Le cripto-attività sono una categoria autonoma di redditi diversi (art. 67, comma 1, lett. c-sexies, TUIR, introdotta dalla L. 197/2022). Plusvalenze e proventi di questa categoria si sommano tra loro e le minusvalenze si recuperano solo con plusvalenze cripto dei quattro anni successivi, a condizione di averle indicate nella dichiarazione dell’anno in cui sono state realizzate (art. 68, comma 9-bis, TUIR). Non si compensano con le perdite su azioni o ETF, che seguono un’altra categoria.

Quali operazioni si tassano e quali no

Si realizza un reddito tassabile quando una cripto-attività esce dal tuo patrimonio in cambio di qualcosa di diverso: vendita in euro o in altra valuta, pagamento di un bene o di un servizio, scambio con un token di natura diversa. Lo scambio tra cripto con le stesse caratteristiche e funzioni, per esempio bitcoin contro ether o un NFT contro un altro NFT, non è fiscalmente rilevante: il costo della cripto ricevuta è quello della cripto ceduta (art. 67, comma 1, lett. c-sexies, TUIR; Circolare 30/E/2023, par. 3.1). Il trasferimento tra due wallet tuoi non è una cessione.

Le operazioni che contano

OperazioneRilevante?Perché
Vendita di bitcoin in euro su Binance, Coinbase o KrakenSìcessione a titolo oneroso
Scambio bitcoin (BTC) contro ether (ETH) o Solana (SOL)Nostesse caratteristiche e funzioni
Scambio di bitcoin con USDT, USDC o una stablecoin in euroSìla stablecoin agganciata a una valuta è moneta elettronica (Circolare 30/E/2023)
Conversione tra euro e stablecoin in euro MiCA, e rimborso al valore nominaleNoesclusa dall’art. 1, comma 28, L. 199/2025
Acquisto di un NFT pagando in criptoSìpermuta tra token di natura diversa
Pagamento di beni o servizi in cripto, anche con cartaSìcessione a titolo oneroso
Staking, lending, airdrop, cashback in criptoSìproventi da detenzione, tassati senza deduzioni (art. 68, comma 9-bis, TUIR)
Furto o smarrimento delle chiaviNonon genera una perdita deducibile (Circolare 30/E/2023)

La plusvalenza è la differenza tra il corrispettivo (o il valore normale della cripto ricevuta) e il costo di acquisto, che devi documentare con elementi certi e precisi: senza documenti il costo è zero e si tassa tutto l’incasso (art. 68, comma 9-bis, TUIR). Il costo si individua con il metodo LIFO: si considerano cedute per prime le cripto acquistate più di recente. Se ti sono rubate le cripto o hai perso l’accesso al wallet, leggi cosa fare in caso di furto o smarrimento del wallet.

Aliquote 2026: cosa paga il 33% e cosa resta al 26%

Il 33% vale per le cripto-attività in senso stretto: bitcoin, ether, altcoin, NFT, token di piattaforme e le stablecoin in dollari. Molti strumenti che “sanno di cripto” non sono però cripto-attività per il fisco e restano al 26%, perché rientrano in altre categorie di redditi diversi: i derivati nella lettera c-quater e le azioni nelle lettere c e c-bis dell’art. 67 TUIR (Circolare 30/E/2023, par. 3.1). La differenza non è solo di aliquota: cambia anche la sezione del quadro RT (o T) in cui si dichiarano e con quali minusvalenze si compensano.

StrumentoAliquota 2026Categoria e riferimento
Bitcoin, ether, altcoin, NFT, token33%cripto-attività, lett. c-sexies (art. 1, c. 24, L. 207/2024)
Stablecoin in dollari (USDT, USDC)33%cripto-attività: non sono token in euro
Stablecoin in euro conformi al MiCA (token di moneta elettronica)26%art. 1, c. 28, L. 199/2025: anche i proventi da detenzione, es. staking
Futures perpetui, futures e CFD su cripto26%derivati, lett. c-quater (Circolare 30/E/2023)
Azioni tokenizzate offerte come strumenti finanziari (security token, xStocks su piattaforme MiFID)26% (nostra lettura, vedi sotto)strumenti finanziari, lett. c, c-bis o c-quater secondo la struttura (Circolare 30/E/2023)
ETF, ETP ed ETN su bitcoin o ether26%titoli quotati, non cripto-attività

Attenzione al caso delle stablecoin in euro: comprare una stablecoin in euro con euro e rimborsarla in euro non è tassato, ma vendere bitcoin per una stablecoin in euro sì, al 33% sulla plusvalenza del bitcoin. L’agevolazione riguarda solo i token “il cui valore è stabilmente ancorato all’euro” con riserve in euro presso soggetti autorizzati nell’Unione Europea; prima di contare sul 26% verifica che il token sia davvero un token di moneta elettronica conforme al MiCA. Le plusvalenze delle diverse categorie vanno nelle rispettive sezioni delle plusvalenze da dichiarare nel quadro RT (o T del 730), dove le minusvalenze su derivati e azioni si compensano tra loro ma non con quelle cripto; leggi anche come sfruttare le minusvalenze da criptovalute.

Sulle azioni tokenizzate, come gli xStocks disponibili su Kraken, non c’è ancora un chiarimento dell’Agenzia delle Entrate. La nostra lettura, basata su MiCA (che esclude gli strumenti finanziari), MiFID II (che include quelli emessi su blockchain) e la Circolare 30/E, è che i token offerti in Europa da un operatore autorizzato MiFID vadano trattati come strumenti tradizionali al 26%, con lo spazio interpretativo che una materia nuova comporta. Il tema merita un approfondimento a sé, che pubblicheremo a breve.

Quadro RW, imposta dello 0,2% e ISEE

Chi possiede cripto-attività deve compilare ogni anno il quadro RW del Modello Redditi o il quadro W del 730, anche se non ha venduto nulla e anche se il conto è in perdita (art. 4 DL 167/1990, come modificato dalla L. 197/2022). L’obbligo vale per le cripto su exchange esteri, su exchange italiani e nei wallet personali, un rigo per ogni portafoglio o conto, perché il monitoraggio riguarda il possesso della cripto-attività, non il luogo in cui si trova; l’unica eccezione è il caso in cui un intermediario italiano in regime amministrato applichi lui le imposte (Circolare 30/E/2023, par. 3.4). Sul valore a fine anno si paga l’imposta sul valore delle cripto-attività dello 0,2% (art. 19, comma 18, DL 201/2011, come modificato dalla L. 197/2022), salvo che la trattenga un intermediario italiano come imposta di bollo. Trovi le regole generali nella guida al monitoraggio fiscale delle cripto nel quadro RW e, se usi il 730, nel quadro W per chi presenta il 730.

Dal 2026 le criptovalute sono inserite espressamente nel patrimonio mobiliare ai fini ISEE (art. 1, comma 32, L. 199/2025): vanno quindi indicate nella DSU come i conti correnti e i titoli.

DAC8 e controlli: cosa sa il fisco

Con il D.Lgs. 194/2025, in vigore dal 6 gennaio 2026, l’Italia ha recepito la direttiva DAC8: gli exchange e gli altri prestatori di servizi su cripto-attività devono comunicare all’Agenzia delle Entrate i dati dei clienti e, per ogni cripto-attività, i totali annuali di acquisti, vendite, permute, pagamenti e trasferimenti. La prima comunicazione, sui dati del 2026, va trasmessa entro il 30 giugno 2027 e il primo scambio tra i fisci europei è previsto entro il 30 settembre 2027. Significa che la dichiarazione cripto 2027 è la prima che il fisco può confrontare con i dati degli exchange, anche esteri. Trovi i dettagli nell’articolo sullo scambio automatico di informazioni sulle cripto-attività.

Le scadenze restano quelle ordinarie: imposte entro il 30 giugno 2027 (o entro il 30 luglio con la maggiorazione dello 0,40%), Modello Redditi entro il 31 ottobre 2027 e 730 entro il 30 settembre 2027. Chi non ha dichiarato gli anni passati può ancora rimediare con il ravvedimento operoso, prima che arrivino le lettere di compliance basate sui nuovi dati.

Esempio di calcolo con il 33%

Marco ha comprato 1 BTC nel 2024 a 40.000 euro e 0,5 BTC a febbraio 2026 a 60.000 euro (quindi 30.000 euro per 0,5 BTC). A ottobre 2026 vende 0,5 BTC a 80.000 euro per BTC, incassando 40.000 euro. Con il LIFO si considerano venduti i 0,5 BTC comprati per ultimi, costati 30.000 euro: la plusvalenza è di 10.000 euro e l’imposta del 33% è di 3.300 euro. Nello stesso anno ha ricevuto 500 euro di ricompense da staking: sono proventi da detenzione tassati al 33% senza deduzioni, cioè 165 euro. Se avesse chiuso in perdita un future perpetuo su bitcoin, quella minusvalenza finirebbe tra i derivati al 26% e non ridurrebbe i 10.000 euro di plusvalenza cripto.

A fine anno Marco possiede ancora 1 BTC: lo indica nel quadro RW (o W) al valore del 31 dicembre 2026 e paga lo 0,2% su quel valore.

Tasse Trading si occupa proprio di questo.

Dal 2011 elaboriamo i report dei broker esteri per investitori e trader italiani: importiamo i movimenti di Binance, Coinbase, Kraken, Crypto.com e degli altri exchange, calcoliamo plusvalenze e proventi con il LIFO distinguendo cripto al 33%, stablecoin in euro, derivati e azioni tokenizzate al 26%, e ti consegniamo i facsimili dei quadri RT e RW (o T e W del 730) con l’imposta dello 0,2% già calcolata. Seleziona il tuo exchange per un preventivo gratuito.

Domande frequenti sulla dichiarazione cripto 2027

Devo dichiarare le criptovalute anche se nel 2026 ho perso soldi?
Sì. Il quadro RW (o W del 730) e l’imposta dello 0,2% sul valore delle cripto-attività sono dovuti per il semplice possesso, anche se il conto è in perdita. Le minusvalenze vanno comunque indicate nel quadro RT (o T), perché solo così si possono usare nei quattro anni successivi (art. 68, comma 9-bis, TUIR).

Lo scambio tra BTC ed ETH si tassa?
No. La permuta tra cripto-attività con le stesse caratteristiche e funzioni, come lo scambio di una cripto-valuta con un’altra, non è un’operazione fiscalmente rilevante (art. 67, comma 1, lett. c-sexies, TUIR; Circolare 30/E/2023). Si paga quando si vende in euro, si paga un bene o un servizio o si converte in una stablecoin agganciata a una valuta.

USDT e USDC sono tassate al 26% o al 33%?
Al 33%. L’aliquota del 26% vale solo per i token di moneta elettronica denominati in euro e conformi al regolamento MiCA; le stablecoin in dollari come USDT e USDC restano cripto-attività ordinarie (art. 1, comma 28, L. 199/2025).

Le azioni tokenizzate come gli xStocks di Kraken sono cripto-attività?
Secondo la nostra lettura no, se sono offerte in Europa da un operatore autorizzato MiFID: in quel caso si tassano come strumenti tradizionali al 26%. Manca però un chiarimento ufficiale e il tema resta interpretativo.

I futures perpetui e i CFD sulle cripto pagano il 33%?
No. Sono contratti derivati: i loro redditi rientrano nella lettera c-quater dell’art. 67 TUIR e sono tassati al 26%, da indicare nella sezione dei derivati del quadro RT (o T), non in quella delle cripto-attività (Circolare 30/E/2023, par. 3.1).

Posso dichiarare le cripto con il modello 730?
Sì. Dal modello 730/2025 esistono il quadro T per le plusvalenze e il quadro W per il monitoraggio e l’imposta sul valore delle cripto-attività, quindi anche chi ha solo redditi da lavoro dipendente o pensione può usare il 730 senza passare al Modello Redditi.

Esiste ancora la franchigia di 2.000 euro?
No. La franchigia valeva per i redditi 2023 e 2024 ed è stata eliminata dal 1° gennaio 2025 (art. 1, commi 23-25, L. 207/2024). Dal 2026 ogni euro di plusvalenza o provento da cripto-attività è tassato, al 33% o al 26% secondo il tipo di token.

Riferimenti normativi e di prassi

  • Art. 67, comma 1, lett. c-sexies, e art. 68, comma 9-bis, TUIR (cripto-attività come redditi diversi, permute non rilevanti, calcolo e minusvalenze), introdotti dall’art. 1, commi 126-127, L. 197/2022
  • Art. 67, comma 1, lett. c, c-bis e c-quater, TUIR (azioni e derivati, anche su sottostante cripto)
  • Art. 1, commi 23-25, L. 207/2024 (eliminazione della franchigia dal 2025, aliquota al 33% dal 2026)
  • Art. 1, commi 28 e 32, L. 199/2025 (token di moneta elettronica in euro al 26%, cripto nell’ISEE)
  • Art. 4 DL 167/1990 e art. 19, comma 18, DL 201/2011, come modificati dall’art. 1, commi 129-146, L. 197/2022 (quadro RW e imposta sul valore delle cripto-attività)
  • D.Lgs. 194/2025 (recepimento della direttiva DAC8) e provvedimento Agenzia delle Entrate del 22 giugno 2026 (scadenze delle comunicazioni)
  • Reg. UE 2023/1114 (MiCA), art. 2, par. 4; Direttiva 2014/65/UE (MiFID II), Allegato I, sezione C, come modificato dal Reg. UE 2022/858 (strumenti finanziari emessi su registro distribuito)
  • Circolare Agenzia delle Entrate n. 30/E del 27 ottobre 2023 (cripto-attività, stablecoin, strumenti finanziari digitali, derivati, staking, quadro RW)

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 29 ottobre 2026, anno d’imposta 2026 (modello Redditi PF 2027, in attesa delle istruzioni definitive).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.

Hai ancora un dubbio sul tuo caso? Scrivici, ti rispondiamo noi.

Gabriele Nessun commento

Certificazione valutaria della banca: cosa fare

In breve: la certificazione valutaria è il documento con cui una banca italiana, come Fineco, Banca Sella o Banca Generali, elenca i cambi e i prelievi dal tuo conto multivaluta. Anche in regime amministrato la banca non tassa le valute: se ricevi la certificazione hai già superato la soglia di 51.645,69 euro con quella sola banca, e nel quadro RT (o T) devi dichiarare plusvalenze e minusvalenze valutarie di tutti i tuoi conti in valuta, non solo di quello.

Il regime amministrato copre azioni, ETF e obbligazioni, ma non il conto in valuta. Se hai scelto il regime dichiarativo, invece, per le valute non cambia nulla: le dichiari comunque tu. Lo spiega il team di Tasse Trading che dal 2011 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730).

Perché la banca non tassa le valute nemmeno in regime amministrato

Nel regime amministrato la banca fa da sostituto d’imposta e trattiene il 26% su ogni plusvalenza, ma la legge esclude espressamente le cessioni e i prelievi di valute estere da depositi e conti correnti (art. 6, comma 1, D.Lgs. 461/1997; Risoluzione n. 23/E del 2012). La ragione è pratica: le plusvalenze sulle valute sono tassate solo se la giacenza in valuta di tutti i tuoi conti, presso qualsiasi intermediario, supera 51.645,69 euro per almeno sette giorni lavorativi continui, calcolata al cambio di inizio anno (art. 67, comma 1, lett. c-ter e comma 1-ter, TUIR; Risposta n. 204/2023).

La banca vede solo il conto che hai presso di lei, quindi non può applicare l’imposta al posto tuo. Quando però la giacenza in valuta su quel conto supera da sola la soglia, ti rilascia la certificazione delle operazioni che possono aver generato un reddito, come prevede l’art. 10 del D.Lgs. 461/1997. Trovi le regole complete nella guida sulle regole di tassazione delle valute estere.

Cosa contiene la certificazione valutaria

La certificazione elenca, per ogni conto multivaluta, le operazioni che contano ai fini fiscali: i cambi da valuta a euro, i prelievi e la giacenza a fine periodo, con data, importo in valuta e controvalore in euro. La colonna con la percentuale indica la tua quota di intestazione, utile se il conto è cointestato. Ricorda che per il fisco anche il semplice prelievo della valuta dal conto vale come cessione (art. 67, comma 1-ter, TUIR).

Esempio di certificazione valutaria Fineco con cambi valuta, prelievi e giacenze del conto multivaluta

Esempio di certificazione valutaria rilasciata da Fineco, con i dati personali oscurati.

Il punto chiave è questo: se lo ricevi, hai già superato la soglia con la sola banca che te lo invia. La condizione per tassare le valute è quindi verificata per tutto l’anno, e nel quadro RT (o T) vanno le plusvalenze e le minusvalenze valutarie non solo di quella banca, ma di tutti gli altri rapporti in cui hai usato liquidità in valuta estera: altri conti italiani, broker esteri, conti multivaluta online. Il documento invece non calcola l’imposta.

Certificazione valutaria: quando devi dichiarare

Se hai ricevuto la certificazione, devi dichiarare: plusvalenze e minusvalenze valutarie di tutti i tuoi conti in valuta vanno nel quadro RT (o T), con l’imposta sostitutiva del 26% (art. 5, comma 2, D.Lgs. 461/1997). Attenzione però al caso opposto: non ricevere la lettera non significa poter stare tranquilli. La banca ti scrive solo se superi la soglia presso di lei, ma per il fisco conta la giacenza sommata di tutti i conti in cui hai liquidità in valuta estera, compresi broker e banche estere (Risposta n. 204/2023). Se insieme superano 51.645,69 euro per almeno sette giorni lavorativi continui, devi dichiarare anche senza aver ricevuto nulla. Solo se la soglia non è stata superata, sulle valute non c’è niente da dichiarare. Per capire come si fa la verifica in pratica, guarda gli esempi pratici di superamento della soglia.

Se in banca hai anche perdite su titoli, puoi usarle in dichiarazione solo quando la banca le certifica, per esempio alla chiusura del rapporto (art. 6, comma 5, D.Lgs. 461/1997): ne parliamo nell’articolo su come recuperare in dichiarazione le minusvalenze del regime amministrato. Per le modalità di compilazione rimandiamo alle istruzioni del modello Redditi PF 2026, Fascicolo 2.

Tasse Trading si occupa proprio di questo.

Dal 2011 elaboriamo i report dei broker esteri e delle banche italiane per investitori e trader: verifichiamo la soglia sommando tutti i tuoi conti in valuta, calcoliamo plusvalenze e minusvalenze valutarie con il metodo LIFO e ti consegniamo il facsimile del quadro RT pronto per la dichiarazione (o T del 730). Seleziona il tuo broker per un preventivo gratuito.

Riferimenti normativi

  • Art. 67, comma 1, lett. c-ter e comma 1-ter, TUIR (plusvalenze da valute estere, soglia di 51.645,69 euro, prelievo equiparato a cessione)
  • Art. 5, comma 2, D.Lgs. 461/1997 (imposta sostitutiva del 26%)
  • Art. 6, commi 1 e 5, D.Lgs. 461/1997 (risparmio amministrato, esclusione delle valute, certificazione delle minusvalenze)
  • Art. 10 D.Lgs. 461/1997 (certificazione delle operazioni da parte degli intermediari)
  • Risoluzione Agenzia delle Entrate n. 23/E dell’8 marzo 2012 (valute escluse dal risparmio amministrato)
  • Risposta a interpello Agenzia delle Entrate n. 204 del 7 febbraio 2023 (giacenza su più conti e intermediari)
  • Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadro RT)

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 29 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.

Hai ancora un dubbio sul tuo caso? Scrivici, ti rispondiamo noi.
Gabriele Nessun commento

Conto corrente estero: quadro RW, IVAFE e interessi 2026

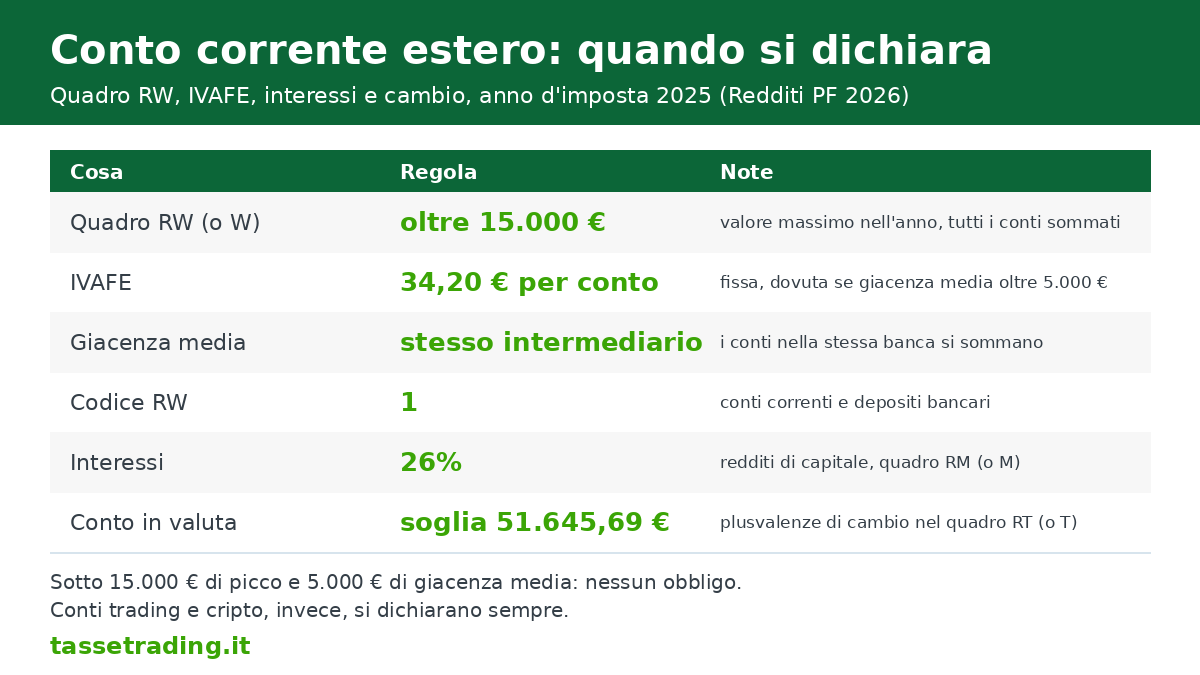
In breve, un conto corrente estero va dichiarato nel quadro RW (o W) se nell’anno il suo valore massimo, sommato a quello degli altri conti esteri, ha superato 15.000 €, oppure se deve pagare l’IVAFE, cioè se la giacenza media annua dei conti presso lo stesso intermediario ha superato 5.000 €, DL 167/1990, art. 4, comma 3 e DL 201/2011, art. 19, comma 20.

L’IVAFE sul conto corrente estero è fissa: 34,20 € per conto all’anno.

Gli interessi maturati sul conto estero sono tassati al 26% nel quadro RM (o M) e, se il conto è in valuta diversa dall’euro, i prelievi possono generare plusvalenze di cambio nel quadro RT (o T).

conto corrente estero 2026: soglie di 15.000 e 5.000 euro per quadro RW e IVAFE, interessi al 26% e cambio

Hai un conto corrente in una banca svizzera, tedesca o inglese, un conto Revolut aperto anni fa con IBAN lituano, oppure un conto deposito estero che paga interessi. Lo usi per i viaggi, per lo stipendio di un lavoro all’estero o per parcheggiare liquidità in dollari. La domanda è sempre la stessa: va dichiarato in Italia, e cosa si paga?

Il team di Tasse Trading, specialisti che da oltre 13 anni elaborano i report dei broker esteri per investitori italiani e consegnano i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, riceve ogni anno centinaia di estratti conto di banche estere insieme ai report dei broker. In questo articolo trovi le regole essenziali, senza entrare nella compilazione.

Conto corrente estero: quando va dichiarato nel quadro RW

Chi è residente in Italia e possiede, o ha la disponibilità di, un conto corrente estero o un deposito deve indicarli nel quadro RW (o W del 730) per il monitoraggio fiscale, DL 167/1990, art. 4, comma 1. Per i conti correnti e i depositi bancari esiste però una soglia di esenzione che non vale per i conti trading e per le cripto.

Non c’è obbligo di monitoraggio per il conto corrente estero se il valore massimo complessivo raggiunto da tutti i tuoi conti correnti e depositi esteri nel corso dell’anno non ha superato 15.000 €, DL 167/1990, art. 4, comma 3. Basta un solo giorno sopra 15.000 €, sommando i saldi di tutti i conti, per far scattare l’obbligo per l’intero anno.

Attenzione al secondo caso: anche se il picco è rimasto sotto 15.000 €, il conto va comunque dichiarato nel quadro RW (o W) quando è dovuta l’IVAFE, cioè quando la giacenza media supera 5.000 €. Il quadro RW serve infatti anche a liquidare l’imposta, non solo a monitorare.

Nota: solo per curiosità, nel quadro RW un conto corrente estero è identificato dal codice 1, quello dei conti correnti e depositi bancari. Non devi preoccupartene: tutti i quadri, compreso il quadro RW con valore iniziale, giacenza media, giorni e quota, ti arrivano già precompilati con i valori corretti nel facsimile che ti consegniamo.

IVAFE sul conto corrente estero: 34,20 € e la giacenza media

L’IVAFE è l’imposta patrimoniale sulle attività finanziarie estere. Per i conti correnti e i libretti di risparmio non è proporzionale al valore, come per i conti trading, ma fissa: 34,20 € per ogni conto, DL 201/2011, art. 19, comma 20. L’importo si riduce in proporzione ai giorni di possesso nell’anno e alla quota di titolarità, se il conto è cointestato.

L’imposta non è dovuta se la giacenza media annua del conto non supera 5.000 €. La giacenza media è la media dei saldi giornalieri dell’anno, non il saldo al 31 dicembre: un conto corrente estero può quindi superare i 15.000 € per qualche giorno, e andare dichiarato, senza pagare l’IVAFE.

Più conti nella stessa banca si sommano. La soglia di 5.000 € si verifica sulla giacenza media complessiva di tutti i conti e libretti che possiedi presso lo stesso intermediario, come indicano le istruzioni del Modello Redditi. Se la somma supera 5.000 €, l’IVAFE è dovuta su ciascun conto corrente estero di quella banca, anche su quelli che da soli restano sotto. Conti presso banche diverse si valutano invece separatamente.

Valore massimo nell’anno (tutti i conti)Giacenza media (stesso intermediario)Quadro RW (o W)IVAFE
fino a 15.000 €fino a 5.000 €NoNo
fino a 15.000 €oltre 5.000 €Sì34,20 € per conto
oltre 15.000 €fino a 5.000 €SìNo
oltre 15.000 €oltre 5.000 €Sì34,20 € per conto

Un ultimo dettaglio: se l’IVAFE complessiva dovuta per l’anno non supera 12 €, non si versa, ma il quadro RW va compilato lo stesso, DL 201/2011, art. 19, comma 22.

Revolut e le altre banche online: è ancora un conto corrente estero?

Dipende dall’IBAN. Revolut opera in Italia con una succursale e dal 2025 i nuovi conti dei clienti italiani hanno un IBAN italiano: in quel caso è Revolut a fare da sostituto d’imposta su interessi e imposta di bollo, e il conto non va nel quadro RW. Ai clienti con il vecchio conto lituano Revolut ha proposto la migrazione all’IBAN italiano.

Se invece il tuo IBAN inizia ancora con LT, o se usi un’altra banca online con IBAN estero, il conto è un conto corrente estero a tutti gli effetti e segue le regole di questo articolo, soglie comprese. Controlla quindi le prime due lettere dell’IBAN prima di decidere. Per i dettagli su Revolut, compresi investimenti e cripto, leggi la guida sulle tasse Revolut.

Interessi e cambio: cosa si tassa sul conto corrente estero

Dichiarare il conto corrente estero non basta: se il conto produce reddito, quel reddito va tassato. Sui conti esteri i casi sono due.

Interessi attivi. Gli interessi che una banca estera accredita sul conto corrente estero o sul conto deposito sono redditi di capitale, art. 44, comma 1, lett. a, TUIR. Senza un sostituto d’imposta italiano che trattenga la tassa, li dichiari tu nel quadro RM (o M) con imposta sostitutiva del 26%.

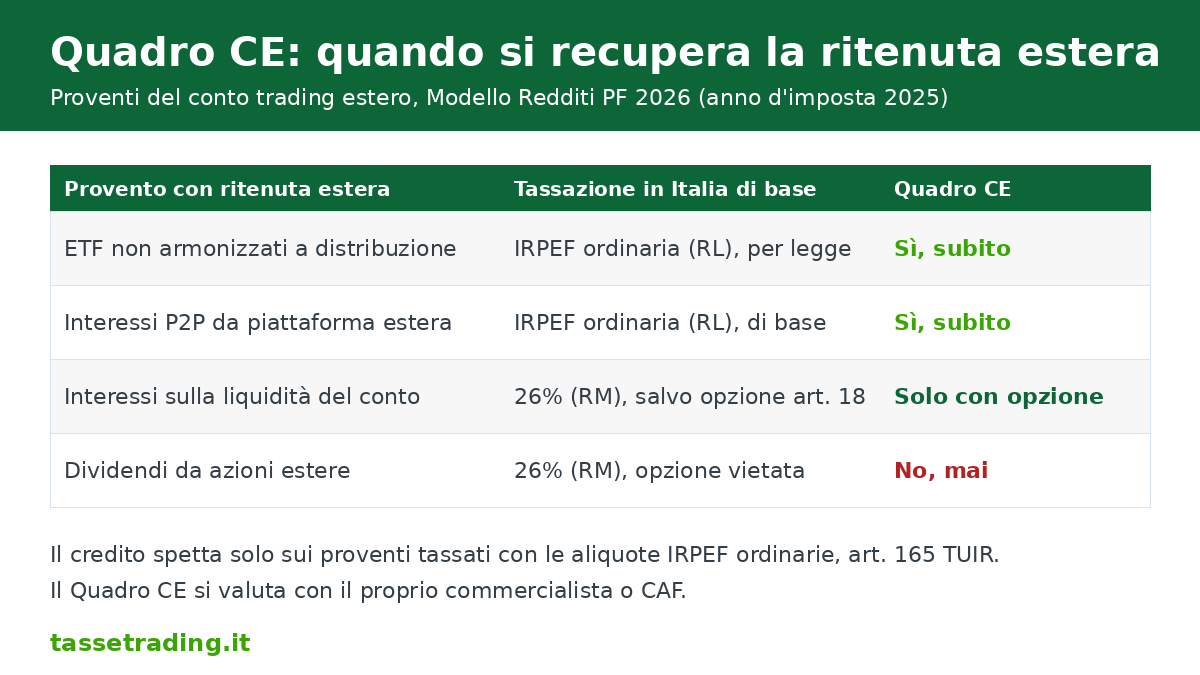
Se la banca estera ha applicato una ritenuta nel suo Paese, quella ritenuta non si recupera in dichiarazione, Risposta n. 111/2020: si paga il 26% sul lordo.

Plusvalenze di cambio. Se il conto è in dollari, sterline, franchi o altra valuta, ogni prelievo o conversione in euro è una cessione di valuta, art. 67, comma 1, lett. c-ter, TUIR.

Il guadagno di cambio è tassato al 26% nel quadro RT (o T), ma solo se la giacenza complessiva di tutti i tuoi conti in valuta ha superato 51.645,69 € per almeno sette giorni lavorativi di fila nell’anno.

Questa parte è la più delicata, perché il calcolo si fa con il LIFO su ogni singolo conto e ogni movimento in valuta cambia il risultato. Trovi la regola completa nella guida sul conto in valuta estera e le tasse sul cambio e i casi concreti nei sette esempi di superamento della soglia.

Un conto corrente estero in euro, invece, non ha nessuna plusvalenza di cambio da calcolare.

Perché conviene affidare il conto estero a noi

Le regole sono poche, ma i numeri da ricavare per un conto corrente estero non sono sul sito della banca: il picco massimo dell’anno sommato tra tutti i conti, la giacenza media sui saldi giornalieri (in euro, per un conto in valuta), i giorni di possesso, gli interessi lordi e, per i conti in valuta, la verifica della soglia e il LIFO.

Partendo dall’estratto conto annuale ricaviamo tutto noi e lo inseriamo nel facsimile insieme ai tuoi conti trading, così la dichiarazione è coerente su ogni quadro.

Se il conto corrente estero non è stato dichiarato negli anni passati, si può rimediare con il ravvedimento operoso: le sanzioni per il quadro RW omesso vanno dal 3% al 15% del valore non dichiarato (dal 6% al 30% per i Paesi non collaborativi), DL 167/1990, art. 5, comma 2, ridotte in base al ritardo.

Domande frequenti

Ho un conto corrente estero con pochi euro: devo dichiararlo?
Solo se nell’anno il valore massimo di tutti i tuoi conti esteri ha superato 15.000 € oppure se la giacenza media supera 5.000 €. Sotto entrambe le soglie non c’è obbligo. Attenzione: se presso la stessa banca hai anche investimenti o cripto, quelli vanno sempre dichiarati, senza soglia.

Il mio conto Revolut ha l’IBAN italiano: devo dichiararlo?
No. Con l’IBAN italiano Revolut fa da sostituto d’imposta e il conto non va nel quadro RW. Se l’IBAN inizia con LT il conto è ancora estero e segue le regole dei conti correnti esteri.

La giacenza media è il saldo al 31 dicembre?
No, è la media dei saldi di tutti i giorni dell’anno. Molte banche estere la indicano nell’estratto annuale; se manca, va ricalcolata dai movimenti.

Ho due conti correnti esteri nella stessa banca: l’IVAFE si paga una volta sola?
No. La soglia di 5.000 € si verifica sulla somma delle giacenze medie dei conti presso lo stesso intermediario; se è superata, i 34,20 € si pagano per ciascun conto.

Il conto corrente estero è cointestato con mia moglie: come lo dichiariamo?
Ciascun cointestatario con piena disponibilità del conto lo dichiara nel proprio quadro RW per il valore intero, indicando la propria quota di possesso, e paga l’IVAFE in proporzione alla quota, Circolare n. 45/E/2010.

Gli interessi del conto deposito estero sono già tassati dalla banca?
No, non da una banca estera. Vanno dichiarati nel quadro RM (o M) e tassati al 26% in Italia, anche se all’estero è stata applicata una ritenuta.

Hai un conto corrente estero da dichiarare?

Da oltre 13 anni il nostro team elabora i report dei broker esteri per investitori e trader italiani: dall’estratto conto ricaviamo picco, giacenza media, IVAFE, interessi e, per i conti in valuta, il valutario con il LIFO.

Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

Riferimenti normativi

  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 44, comma 1, lett. a: interessi su depositi e conti correnti come redditi di capitale.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-ter, e comma 1-ter: plusvalenze da prelievo di valuta estera e soglia di 51.645,69 €.
  • DL 28 giugno 1990, n. 167, art. 4, commi 1 e 3: obbligo di monitoraggio fiscale nel quadro RW ed esenzione per depositi e conti correnti con valore massimo complessivo non superiore a 15.000 €; art. 5, comma 2: sanzioni per omessa compilazione.
  • Circolare Agenzia delle Entrate 13 settembre 2010, n. 45/E: conti cointestati, obbligo per ciascun cointestatario con piena disponibilità.
  • DL 6 dicembre 2011, n. 201, art. 19, commi 18-22: IVAFE in misura fissa sui conti correnti e libretti, esenzione con giacenza media fino a 5.000 €, limite di versamento di 12 €.
  • Legge 15 dicembre 2014, n. 186, art. 2: introduzione della soglia di 15.000 € per i conti correnti esteri.
  • Circolare Agenzia delle Entrate 8 aprile 2016, n. 12/E: giacenza media annua come valore da indicare per i conti correnti.
  • Risposta a interpello Agenzia delle Entrate 21 aprile 2020, n. 111: nessun credito per le ritenute estere sugli interessi assoggettati a imposta sostitutiva.
  • Risposta a interpello Agenzia delle Entrate 7 febbraio 2023, n. 204: soglia dei 51.645,69 € verificata su tutti i conti in valuta, LIFO conto per conto.

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 21 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Questo articolo ha finalità esclusivamente informativa ed è aggiornato alla data indicata. Le norme e la prassi dell’Agenzia delle Entrate possono cambiare nel tempo e il contenuto non costituisce consulenza fiscale: prima di prendere decisioni verifica la tua situazione con un professionista abilitato. Tasse Trading non si assume responsabilità per decisioni prese sulla base di queste informazioni.


Gabriele Nessun commento

Conto in valuta estera: quando paghi le tasse sul cambio

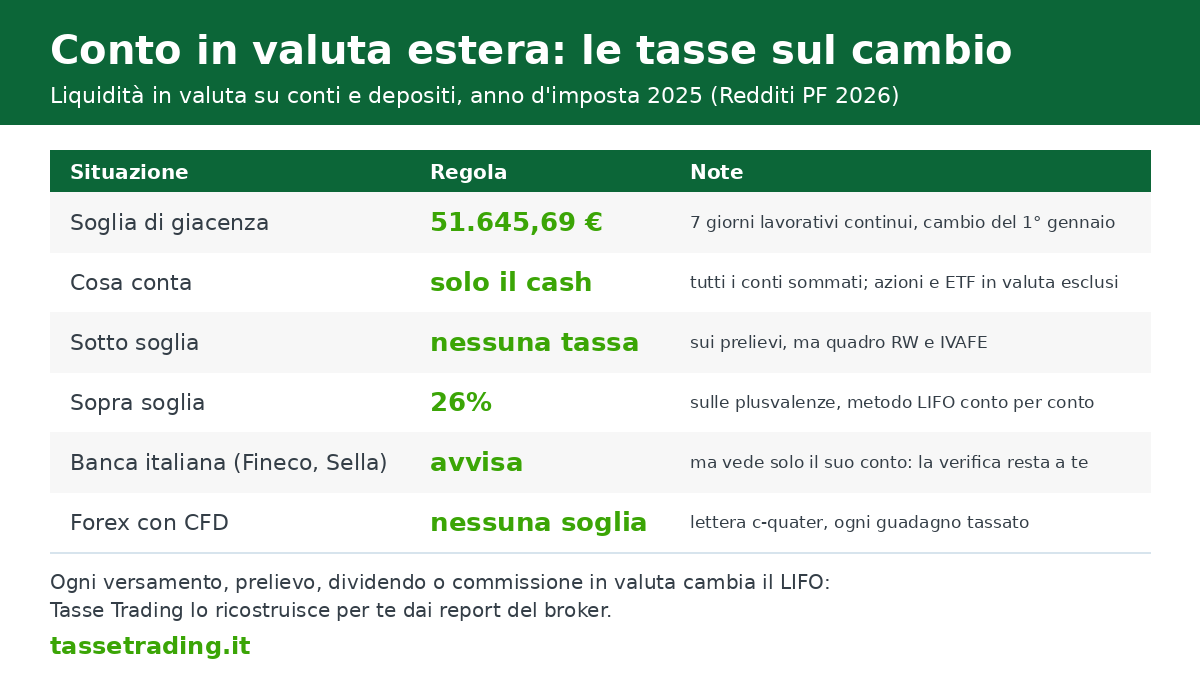
In breve, con un conto in valuta estera paghi le tasse sul cambio solo se la giacenza complessiva di tutti i tuoi conti in valuta ha superato 51.645,69 € per almeno 7 giorni lavorativi di fila nell’anno, art. 67, comma 1-ter, TUIR.

In quel caso ogni prelievo o conversione genera una plusvalenza (o minusvalenza) calcolata con il metodo LIFO e tassata al 26% nel quadro RT (o T), come chiarito dalla Risposta n. 204/2023 dell’Agenzia delle Entrate.

Sotto la soglia non paghi nulla sulle valute estere, ma il conto va comunque nel quadro RW (o W).

conto in valuta estera 2026: soglia di 51.645,69 euro sulla liquidità, LIFO al 26% e banche italiane

Hai un conto in valuta estera: dollari su Interactive Brokers, un conto multivaluta Revolut o Wise, oppure franchi svizzeri su una banca estera. Quando converti quei soldi in euro o li prelevi, il fisco italiano può considerarlo una vendita di valute estere e chiederti le tasse sul guadagno di cambio.

La regola esiste dal 1998, ma pochi la conoscono e molti la confondono con il trading forex sui CFD, che segue regole completamente diverse.

Il team di Tasse Trading, specialisti che da oltre 13 anni elaborano i report dei broker esteri per investitori italiani e consegnano i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, incontra ogni anno centinaia di conti in valuta.

In questa guida ti spieghiamo quando un conto in valuta estera è tassato, come si calcola il guadagno e quali operazioni sono neutre.

Punti chiave

  • Il prelievo da un conto in valuta estera vale come vendita, art. 67, comma 1, lett. c-ter, TUIR.
  • Si paga solo se la giacenza complessiva ha superato 51.645,69 € per 7 giorni lavorativi continui.
  • Il guadagno si calcola con il LIFO, conto per conto, e si tassa al 26% nel quadro RT (o T).
  • Ogni entrata e uscite in valuta modifica il LIFO: il calcolo va rifatto operazione per operazione, e Tasse Trading lo fa per te.
  • Il forex con CFD e rolling spot non ha soglia: ogni guadagno è tassato.
  • Il conto in valuta estera va sempre nel quadro RW (o W) con l’IVAFE, anche sotto soglia.
  • Il regime amministrato di Fineco o Banca Sella non copre le valute estere: la banca ti avvisa, ma guarda solo il suo conto.

Indice
Cos’è la tassazione delle valute estere e quando scatta
Conto in valuta estera: la soglia di 51.645,69 € e i 7 giorni lavorativi
Come si calcola la plusvalenza con il metodo LIFO
Valute estere a pronti e forex con CFD: due regimi diversi
Banche italiane in regime amministrato: Fineco, Banca Sella e il valutario
Domande frequenti

Cos’è la tassazione delle valute estere e quando scatta

Le valute estere su un conto in valuta estera o su un deposito sono considerate dal fisco un investimento: la plusvalenza che realizzi quando le cedi è un reddito diverso di natura finanziaria, art. 67, comma 1, lett. c-ter, TUIR. La norma aggiunge che si considera cessione anche il semplice prelievo della valuta dal conto, perché il fisco non può sapere se e quando quei soldi verranno davvero spesi.

La logica l’ha spiegata il Ministero delle Finanze nella Circolare n. 165/E/1998, par. 2.2.3: si tassano solo le valute di cui hai acquisito e mantenuto la disponibilità per investimento. Per legge questa finalità si presume, senza possibilità di prova contraria, quando la valuta è su un conto in valuta estera o su un deposito oppure è oggetto di cessione a termine.

Quali operazioni contano come cessione? La conversione di dollari in euro, il pagamento in valuta di un bene o servizio, il bonifico verso un conto in euro, il prelievo di contante e l’acquisto di titoli pagati con la valuta del conto. Tutte queste operazioni “chiudono” una posizione in valuta e fanno emergere un guadagno o una perdita di cambio.

Il motivo è la presunzione assoluta richiamata dalla Risoluzione n. 60/E/2024: poiché è impossibile distinguere caso per caso se la valuta era tenuta per investimento o per spenderla, la legge considera cessione qualsiasi uscita dal conto in valuta estera, senza che tu possa dimostrare il contrario.

E le criptovalute? Fino al 31 dicembre 2022 le criptovalute erano equiparate alle valute estere, con la stessa soglia delle valute estere e lo stesso LIFO, Risoluzione n. 72/E/2016 e Circolare n. 30/E/2023, par. 2.3.

Dal 1° gennaio 2023 hanno una categoria propria nel TUIR, art. 67, comma 1, lett. c-sexies: non rientrano più nel calcolo della giacenza valutaria, non godono della soglia di 51.645,69 € e pagano un’imposta del 26% fino al 2025 e del 33% dal 2026.

Le cripto tenute su Binance, Coinbase o Kraken non si sommano quindi ai dollari del tuo conto in valuta estera.

Conto in valuta estera: la soglia di 51.645,69 € e i 7 giorni lavorativi

Le plusvalenze da prelievo o conversione di valute estere sono tassate solo se, nel periodo d’imposta, la giacenza complessiva dei depositi e conti correnti in valuta che possiedi ha superato 51.645,69 € (i vecchi 100 milioni di lire) per almeno sette giorni lavorativi continui, art. 67, comma 1-ter, TUIR. La giacenza si calcola al cambio in vigore all’inizio dell’anno, cioè al 1° gennaio.

Tre cose da tenere a mente. La soglia si verifica sommando ogni conto in valuta estera, anche presso intermediari diversi e in valute diverse, Risposta n. 204/2023. I sette giorni devono essere continui: un picco di tre giorni non basta. Il cambio da usare è quello del 1° gennaio per tutto l’anno, quindi un rafforzamento del dollaro a giugno non fa scattare la soglia da solo.

Conta solo la liquidità, non i titoli. Per giacenza di un conto in valuta estera si intende la parte liquida, cioè il contante in dollari, sterline o franchi. Le azioni, gli ETF e le obbligazioni quotati in valuta non entrano nel calcolo: se hai 100.000 USD investiti in azioni Apple e 5.000 USD di liquidità sul conto, ai fini della soglia valgono solo i 5.000 USD.

La norma parla infatti di valute “rivenienti da depositi o conti correnti”, art. 67, comma 1, lett. c-ter, TUIR.

Due esempi. Marco ha un conto in valuta estera con 30.000 USD liquidi su Interactive Brokers e 25.000 USD su un conto Revolut per tutto l’anno. Al cambio del 1° gennaio (ipotizziamo 1,04) sono 52.885 €: preso da solo nessun conto supera la soglia, ma sommati sì, quindi tutte le conversioni e i prelievi dell’anno di Marco sono tassabili.

Giulia invece ha un conto in valuta estera con 40.000 USD di liquidità su DEGIRO e 150.000 USD investiti in azioni americane: la giacenza valutaria è 38.462 €, sotto soglia, e le sue conversioni non sono tassate.

SituazioneQuadro RT (o T)Quadro RW (o W)
Giacenza sempre sotto 51.645,69 €Nessuna tassa sui prelieviSì, con IVAFE
Sopra soglia per meno di 7 giorni lavorativi continuiNessuna tassa sui prelieviSì, con IVAFE
Sopra soglia per 7 o più giorni lavorativi continuiPlusvalenze LIFO al 26%Sì, con IVAFE

Superata la soglia, diventano rilevanti tutti i prelievi dell’anno, anche quelli fatti prima del picco. Le minusvalenze di cambio si compensano con le altre plusvalenze da redditi diversi (azioni, ETF, derivati) nello stesso anno e nei quattro successivi, art. 68, comma 5, TUIR: ne parliamo nella guida su come bilanciare le minusvalenze.

Ogni conto in valuta estera, sopra o sotto soglia, resta soggetto al monitoraggio fiscale nel quadro RW (o W) e all’IVAFE, art. 4 DL 167/1990 e art. 19 DL 201/2011, anche se il conto è in perdita.

Come si calcola la plusvalenza con il metodo LIFO

La plusvalenza è la differenza tra il valore in euro della valuta al momento del prelievo e il suo costo di acquisto in euro, art. 68, comma 6, TUIR. Per decidere quale costo usare quando hai versato valuta in momenti diversi vale il LIFO: si considerano cedute per prime le valute acquistate per ultime, art. 67, comma 1-bis, TUIR.

In pratica, se hai versato dollari a febbraio e poi a maggio, un prelievo di ottobre si confronta prima con il cambio di maggio e, solo per l’eventuale eccedenza, con quello di febbraio.

Il calcolo sulle valute estere va fatto separatamente per ogni conto, Risposta n. 204/2023.

Perché è più complicato di quanto sembra. Nel LIFO non entrano solo i versamenti: ogni dividendo accreditato in dollari, ogni interesse, ogni commissione addebitata, ogni acquisto o vendita di titoli in valuta è un’entrata o un’uscita che modifica i lotti e i loro cambi. Su un conto trading attivo si parla di centinaia di micro-operazioni all’anno, e basta dimenticarne una per sbagliare tutti i costi successivi.

Il cambio da usare per ogni operazione è quello del giorno in cui è avvenuta, art. 9, comma 2, TUIR. Se non riesci a documentare il costo di acquisto della valuta, la legge ti impone di assumere come costo il minore dei cambi mensili accertati nell’anno in cui realizzi la plusvalenza, art. 68, comma 6, TUIR.

È la soluzione più penalizzante, quindi conserva sempre le contabili dei versamenti e delle conversioni di valute estere.

Ti sembra complesso? Ci pensiamo noi: per ogni conto che ci affidi calcoliamo la giacenza in valuta e verifichiamo la soglia su tutti i conti insieme. Se è superata, calcoliamo la plusvalenza o minusvalenza valutaria con il LIFO e la sommiamo alle plusvalenze e minusvalenze finanziarie nel quadro RT (o T), così nel facsimile trovi già il totale.

Il nostro software ricostruisce i lotti LIFO di ogni conto in valuta partendo dai report del broker, senza che tu debba rifare i conti a mano.

Valute estere a pronti e forex con CFD: due regimi diversi

Possedere davvero dollari su un conto e fare trading forex con CFD o contratti rolling spot sono due cose diverse per il fisco. Nel primo caso le valute estere seguono la lettera c-ter con la soglia di 51.645,69 €.

Nel secondo si tratta di contratti derivati, art. 67, comma 1, lett. c-quater, TUIR: nessuna soglia, ogni differenziale positivo è tassato al 26% e le perdite sono minusvalenze compensabili, art. 68, comma 8, TUIR.

Lo ha stabilito la Risoluzione n. 102/E del 25 ottobre 2011, che ha superato la precedente Risoluzione n. 67/E/2010.

Detto in modo semplice: con un CFD su EUR/USD non possiedi mai i dollari, scommetti solo sulla variazione del cambio. Non c’è un conto in valuta estera, quindi non c’è giacenza da misurare né prelievo da tassare: c’è un differenziale, positivo o negativo, che si tassa sempre.

Attenzione però alla valuta del conto. Se il tuo conto CFD è denominato in dollari, è a tutti gli effetti un conto in valuta estera, e la liquidità in dollari che tieni su quel conto entra nel calcolo della giacenza insieme agli altri conti e i prelievi o le conversioni in euro seguono le regole della lettera c-ter.

CaratteristicaValuta su conto o depositoForex con CFD o rolling spot
Normaart. 67, comma 1, lett. c-terart. 67, comma 1, lett. c-quater
Cosa possiediValuta vera, con depositi e prelieviUn contratto a margine, con rollover overnight
Soglia di 51.645,69 €Sì, per 7 giorni lavorativiNo, ogni guadagno è tassato
Base imponibileCorrispettivo del prelievo meno costo LIFOSomma dei differenziali, al netto di swap e commissioni
PrassiCircolare 165/E/1998, Risposta 204/2023Risoluzione 102/E/2011

Se operi con eToro, Plus500, IG o AvaTrade sulle coppie di valute, quasi sempre stai usando valute estere solo come sottostante di CFD: non cercare la soglia di 51.645,69 €, perché per te non esiste. Se invece hai un conto in valuta estera su Interactive Brokers, DEGIRO o un conto multivaluta, la soglia conta e i prelievi vanno ricostruiti con il LIFO.

Banche italiane in regime amministrato: Fineco, Banca Sella e il valutario

Il regime amministrato di una banca italiana non copre il conto in valuta estera. Fineco, Banca Sella o Directa fanno da sostituto d’imposta sulle plusvalenze di azioni, ETF e obbligazioni, ma non sulle plusvalenze da prelievo o conversione di valuta: su quelle l’obbligo di dichiarare resta tuo, nel quadro RT (o T), con le stesse regole della lettera c-ter, soglia compresa.

Come funziona in pratica: se hai un conto in valuta estera multicurrency e nel corso dell’anno la giacenza in valuta su quel conto supera la soglia, la banca te lo comunica l’anno successivo, ricordandoti che la parte valutaria va dichiarata nel quadro RT e fornendoti i dati per il calcolo. Senza quella comunicazione molti clienti non sanno nemmeno che l’obbligo esiste.

La banca vede solo il suo conto. Se tieni 30.000 USD su Fineco, Fineco non ti comunicherà nulla, perché da sola quella cifra non supera la soglia e la banca non conosce gli altri tuoi conti. Ma se hai altre valute estere su Interactive Brokers, Revolut o una banca estera, la giacenza complessiva potrebbe superare i 51.645,69 € e l’onere di verificarlo è tuo, Risposta n. 204/2023.

In quel caso anche i prelievi dal conto Fineco diventano tassabili.

Trovi un approfondimento sui due regimi nella guida regime amministrato o dichiarativo e nella pagina dedicata alla dichiarazione con Fineco.

Domande frequenti

Ho un conto in dollari con 20.000 USD: devo pagare le tasse quando li converto in euro?
No, se la giacenza complessiva di ogni conto in valuta estera che possiedi non ha mai superato 51.645,69 € per 7 giorni lavorativi continui nell’anno. Devi però dichiarare il conto nel quadro RW (o W) e pagare l’IVAFE.

La soglia di 51.645,69 € si calcola per ogni conto o su tutti insieme?
Su tutti insieme: si sommano i depositi e i conti correnti in valute estere che possiedi, anche presso intermediari diversi, al cambio del 1° gennaio. Il calcolo della plusvalenza, una volta superata la soglia, si fa invece conto per conto con il LIFO.

Posso calcolare da solo la plusvalenza del mio conto in valuta estera?
In teoria sì, in pratica è difficile: devi ricostruire il LIFO di ogni conto includendo versamenti, prelievi, dividendi, interessi e commissioni in valuta, con il cambio del giorno di ciascuna operazione. Tasse Trading lo fa partendo dai report del broker e ti consegna il risultato già sommato alle altre plusvalenze.

Ho un conto in valuta estera in perdita: devo dichiararlo?
Sì. Il quadro RW (o W) e l’IVAFE sui conti in valute estere non dipendono dal risultato. La minusvalenza di cambio, se la soglia è superata, va comunque indicata nel quadro RT (o T) e può compensare altre plusvalenze per quattro anni.

Ho un conto multicurrency Fineco in regime amministrato: la banca paga le tasse sulle valute estere al posto mio?
No. Il regime amministrato copre azioni, ETF e obbligazioni, non le plusvalenze da prelievo o conversione di valuta. Se superi la soglia la banca ti avvisa l’anno dopo e dichiari tu nel quadro RT (o T); la verifica su tutti i tuoi conti in valuta resta però a te.

Faccio forex su eToro: vale la soglia di 51.645,69 €?
No. Il forex con CFD è un derivato (lettera c-quater): ogni guadagno netto è tassato al 26% senza alcuna franchigia, e le perdite sono minusvalenze compensabili.

Hai un conto in valuta estera da dichiarare?

Da oltre 13 anni il nostro team elabora i report dei broker esteri per investitori e trader italiani: verifichiamo la soglia su tutti i tuoi conti in valuta e, se superata, ricostruiamo il LIFO operazione per operazione e sommiamo il valutario alle plusvalenze finanziarie.

Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.

Riferimenti normativi

  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 9, comma 2: conversione in euro al cambio del giorno dell’operazione.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-ter, e commi 1-bis e 1-ter: plusvalenze da valute estere, prelievo equiparato a cessione, metodo LIFO, soglia di 51.645,69 € per sette giorni lavorativi continui.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 67, comma 1, lett. c-quater, e art. 68, comma 8: contratti derivati e differenziali, incluso il forex con CFD e rolling spot.
  • DPR 22 dicembre 1986, n. 917 (TUIR), art. 68, commi 5 e 6: compensazione delle minusvalenze nei quattro anni successivi; costo delle valute e cambio minore dell’anno in mancanza di documentazione.
  • DL 28 giugno 1990, n. 167, art. 4: monitoraggio fiscale nel quadro RW.
  • Circolare Ministero delle Finanze 24 giugno 1998, n. 165/E, par. 2.2.3: finalità di investimento delle valute su depositi e conti correnti.
  • Risoluzione Agenzia delle Entrate 6 luglio 2010, n. 67/E: primo inquadramento del forex spot e rolling spot, superato dalla Risoluzione 102/E/2011.
  • Risoluzione Agenzia delle Entrate 25 ottobre 2011, n. 102/E: forex con CFD e rolling spot come contratti differenziali, lett. c-quater.
  • DL 6 dicembre 2011, n. 201, art. 19: IVAFE sui conti e depositi esteri.
  • Risoluzione Agenzia delle Entrate 2 settembre 2016, n. 72/E: criptovalute equiparate alle valute estere fino al 2022.
  • Legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023), art. 1, commi 126-147: disciplina autonoma delle cripto-attività, lett. c-sexies, dal 1° gennaio 2023.
  • Risposta a interpello Agenzia delle Entrate 7 febbraio 2023, n. 204: soglia verificata sulla giacenza complessiva, LIFO applicato conto per conto.
  • Circolare Agenzia delle Entrate 27 ottobre 2023, n. 30/E, par. 2.3: trattamento delle criptovalute fino al 2022 come valute estere.
  • Risoluzione Agenzia delle Entrate 9 dicembre 2024, n. 60/E: richiama la presunzione assoluta di finalità di investimento per le valute su depositi e conti correnti.

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 16 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).

Questo articolo ha finalità esclusivamente informativa ed è aggiornato alla data indicata. Le norme e la prassi dell’Agenzia delle Entrate possono cambiare nel tempo e il contenuto non costituisce consulenza fiscale: prima di prendere decisioni verifica la tua situazione con un professionista abilitato. Tasse Trading non si assume responsabilità per decisioni prese sulla base di queste informazioni.


Gabriele Nessun commento

Lettere di compliance 2027: cosa aspettarsi se fai trading

In breve, nel 2027 le lettere di compliance dell’Agenzia delle Entrate saranno probabilmente meno numerose ma più mirate, e chi ha un conto trading estero non dichiarato resta tra i primi destinatari. Per le cripto arriva la DAC8: gli exchange comunicano i dati del 2026 entro il 30 giugno 2027, ma i controlli possono risalire anche agli anni precedenti.

Se fai trading con un broker estero come eToro, Interactive Brokers o Plus500, o compri cripto su Binance, Coinbase o Kraken, la domanda è sempre la stessa: il Fisco sa del mio conto? Sì, e lo saprà sempre di più.

Le lettere di compliance sono il modo con cui l’Agenzia delle Entrate te lo fa sapere prima di passare all’accertamento: ti segnala un’anomalia e ti lascia il tempo di rimediare con sanzioni ridotte.

In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega cosa è cambiato, cosa aspettarsi nel 2027 e cosa fare se sai di non essere in regola.

Lettere di compliance nel 2027: meno invii, controlli più mirati

Le lettere di compliance non spariscono, cambiano mira. Allo Speciale Telefisco del 24 settembre 2026 il direttore dell’Agenzia delle Entrate, Vincenzo Carbone, ha spiegato che il numero delle comunicazioni è destinato a scendere nei prossimi anni, perché i contribuenti sbagliano meno e l’adesione spontanea è sempre più diffusa. Lo riporta Il Sole 24 Ore.

I numeri dicono che lo strumento ha funzionato. Nel 2025, a fronte di 2,4 milioni di invii previsti, l’Agenzia ne ha rendicontati oltre 4 milioni. Per il 2026 la convenzione con il Ministero dell’Economia prevede di nuovo 2,4 milioni di comunicazioni, e a settembre ne erano già arrivate quasi 1,7 milioni, il 70% dell’obiettivo.

Anche gli incassi raccontano la stessa storia: 4,5 miliardi di euro recuperati nel 2024, 3,3 miliardi nel 2025. Secondo Carbone il calo non è un fallimento, ma il segno che i contribuenti sbagliano meno.

Meno lettere, più incassi. Il Documento programmatico di finanza pubblica prevede per il 2027 un gettito da lettere di compliance del 5% più alto rispetto al 2024, cioè circa 4,7 miliardi. Meno invii ma incassi in crescita vuol dire una cosa sola: lettere più precise, che arrivano a chi ha davvero qualcosa da sistemare. E l’intelligenza artificiale potrebbe aiutare a scegliere ancora meglio i destinatari.

Per chi fa trading e non ha dichiarato, lettere di compliance più mirate sono una cattiva notizia. Un conto estero mai indicato nel quadro RW (o W del 730) è l’anomalia più facile da trovare: il dato arriva già pronto dal broker e non serve interpretarlo.

Quali conti trading possono finire nelle lettere di compliance del 2027

Le lettere di compliance sui conti esteri nascono dal CRS, lo scambio automatico di informazioni con cui broker e banche estere comunicano ogni anno saldi, dividendi, interessi e incassi lordi dei clienti residenti in Italia.

L’Agenzia confronta questi dati con la tua dichiarazione: se il conto non compare nel quadro RW (o W), o i redditi mancano nel quadro RT (o T), nel quadro RM (o M) o nel quadro RL (o D), parte la segnalazione.

Quali anni? C’è sempre qualche anno di ritardo. Le lettere di compliance spedite nel 2024 riguardavano l’anno d’imposta 2020, quelle del 2025 l’anno 2021. Se lo schema si ripete, nel 2027 potrebbero arrivare comunicazioni sugli anni 2022 e 2023.

C’è anche una scadenza che spinge l’Agenzia a muoversi: per chi ha presentato la dichiarazione, il 2021 resta in generale accertabile fino al 31 dicembre 2027.

Quali broker? Le lettere di compliance non nascono da campagne sul singolo broker, ma dai dati: ogni conto estero comunicato con il CRS può generarne una.

Più un broker è diffuso tra gli italiani, più conti finiscono nei flussi CRS: oltre ai nomi già citati, Trading 212, Revolut, Scalable Capital e i conti CFD come AvaTrade, XM o Vantage. Il CRS non distingue tra chi ha guadagnato e chi ha perso: il quadro RW va compilato anche se il conto è in perdita.

Attenzione anche al rovescio della medaglia. Il CRS comunica importi lordi, non guadagni: una lettera può segnalare “redditi” che in realtà sono vendite in perdita o rientri di capitale.  Scopri di più sulla lettera di compliance e cosa fare.

DAC8: quando arrivano le prime lettere di compliance sulle cripto

La DAC8 è la direttiva europea che porta lo scambio automatico anche nel mondo cripto. Dal 1° gennaio 2026 gli exchange autorizzati in Europa con il regolamento MiCAR, e gli operatori extra UE con clienti europei, raccolgono i dati dei clienti: acquisti e vendite contro euro, scambi tra cripto, trasferimenti verso altri wallet.

Le date sono due. Entro il 30 giugno 2027 ogni exchange invia i dati del 2026 al Fisco del Paese UE in cui è autorizzato, con 30 giorni in più (fino a fine luglio) per reinviare le comunicazioni scartate. L’Agenzia delle Entrate riceve subito solo i dati degli operatori che comunicano in Italia.

Entro il 30 settembre 2027 le autorità fiscali europee si scambiano i dati: è allora che arrivano in Italia anche quelli degli exchange autorizzati in altri Paesi. Gli obblighi valgono dal 1° gennaio 2026: la DAC8 non chiede agli exchange di comunicare gli anni precedenti.

Perché arrivino le lettere di compliance, però, il Fisco deve confrontare questi dati con la dichiarazione dello stesso anno, cioè il Modello Redditi 2027 sui redditi 2026, che si presenta entro il 2 novembre 2027. Le prime lettere di compliance sulle cripto basate sulla DAC8 sono quindi realistiche da fine 2027, più probabilmente nel 2028.

Che tu usi Coinbase, Kraken, Crypto.com, Binance o le cripto di eToro e Revolut, il dato arriverà.

E gli anni prima del 2026? Non sono al sicuro. Il dato del 2026 dice al Fisco che hai un conto su quell’exchange, magari aperto anni prima, e i trasferimenti mostrano cripto che possedevi già. Da lì l’Agenzia può chiederti conto di tutti gli anni ancora accertabili, senza aspettare che la DAC8 li copra.

È già successo con gli exchange registrati in Italia, che comunicano i dati dei clienti da prima della DAC8. A giugno 2026 l’Agenzia ha avviato accertamenti su chi ha operato su Binance Italy senza compilare i quadri RW e RT per il 2023 e il 2024, chiedendo l’elenco di tutti i wallet posseduti e l’origine delle cripto.

Attenzione alla differenza: queste non sono lettere di compliance. La lettera di compliance è un invito bonario a correggere da solo la dichiarazione; la richiesta su Binance è un accertamento, cioè una richiesta formale di documenti e chiarimenti a cui bisogna rispondere.

Tasse Trading ha seguito direttamente i clienti che hanno ricevuto queste richieste: con la reportistica di calcolo che abbiamo consegnato hanno risposto ai quesiti dell’Agenzia e chiuso la pratica, correggendo la dichiarazione e versando le imposte dovute con sanzioni e interessi.

Un dettaglio che pesa: l’exchange comunica gli incassi, non il prezzo a cui hai comprato Bitcoin (BTC), Ethereum (ETH) o Solana (SOL). Senza documenti il costo vale zero e la plusvalenza diventa l’intero incasso, tassata al 33% dal 2026.

QuandoCosa succedeCosa significa per te
2025Oltre 4 milioni di lettere, tra cui quelle sul quadro RW dell’anno 2021I dati CRS arrivano con 3-4 anni di ritardo
Settembre 2026Quasi 1,7 milioni di lettere già inviate sui 2,4 milioni previsti per l’annoIl ritmo resta alto anche nel 2026
Giugno 2026Accertamenti su Binance Italy, anni 2023 e 2024Le cripto sono già sotto controllo
2027Possibili lettere CRS sugli anni 2022 e 2023Stima sullo schema degli anni scorsi
30 giugno 2027Gli exchange inviano i dati cripto del 2026 al Fisco del Paese in cui sono autorizzati (DAC8)L’Agenzia riceve i dati degli operatori che comunicano in Italia
30 settembre 2027Primo scambio dei dati DAC8 tra le autorità fiscali UEArrivano in Italia anche i dati degli exchange autorizzati all’estero
2 novembre 2027Scadenza del Modello Redditi 2027 (anno 2026)Le cripto del 2026 vanno dichiarate qui
Fine 2027 o 2028Prime lettere di compliance basate sulla DAC8Stima di Tasse Trading

Nota: gli anni d’imposta e i tempi indicati come stima sono una nostra previsione basata sugli invii degli anni scorsi. L’Agenzia delle Entrate non pubblica in anticipo il calendario delle lettere di compliance.

Cosa fare se ricevi una lettera di compliance

Le lettere di compliance non sono un accertamento: sono un invito. La comunicazione arriva via PEC o la trovi nel Cassetto fiscale, nella sezione “L’Agenzia scrive”, con l’anno d’imposta e i conti segnalati. Se l’anomalia è reale, la correggi con una dichiarazione integrativa e il ravvedimento operoso: versi le imposte, gli interessi e una sanzione ridotta. Se è un falso positivo, rispondi con i documenti del conto.

Com’è fatta una lettera vera, perché i suoi numeri non coincidono con la dichiarazione e cosa rispondere lo spieghiamo nella guida alla lettera di compliance, con un esempio reale.

Non serve però aspettare una delle lettere di compliance. Muoversi prima conviene: ogni mese che passa aumentano interessi e sanzioni, e dopo un controllo vero e proprio il ravvedimento non è più possibile. Se hai conti esteri o cripto mai dichiarati, gli anni ancora aperti si sistemano tutti insieme.

Hai ricevuto una lettera o hai conti esteri da sistemare?

Dal 2013 elaboriamo i report dei broker e degli exchange esteri per investitori e trader italiani, anche per gli anni passati da regolarizzare. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo, utile anche per rispondere all’Agenzia delle Entrate.


Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).

Aggiornato il 14 ottobre 2026, previsioni sulle lettere di compliance attese nel 2027 e sulle prime comunicazioni DAC8.

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


Gabriele Nessun commento

Quadro W del 730: guida alla compilazione 2026

In breve: il quadro W del Modello 730 è il quadro del monitoraggio fiscale per chi risiede in Italia e detiene conti, titoli o cripto-attività all’estero (art. 4 DL 167/1990). Esiste dal 730/2024 e riproduce i dati del quadro RW del Modello Redditi, colonne da 1 a 21: tu indichi che cosa possiedi, dove e per quanto, mentre IVAFE (0,2% sui prodotti finanziari, 0,4% nei Paesi black list, 34,20 euro sui conti correnti), e imposta sulle cripto-attività (0,2%) vengono calcolate nel prospetto di liquidazione 730-3 e si versano con il modello F24. Non si compila per i soli conti correnti che non superano 15.000 euro nell’anno, salvo che sia dovuta l’IVAFE.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730), spiega chi deve compilare il quadro W, cosa si paga e come leggere il quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello Redditi trova la guida gemella sul quadro RW.

I punti chiave

  • Chi: persone fisiche residenti in Italia con investimenti e attività finanziarie all’estero, anche se titolari effettivi o delegati (art. 4 DL 167/1990).
  • Cosa: conti correnti e depositi (codice 1), dossier titoli e conti trading (codice 20), altre attività finanziarie come il P2P (codice 14), cripto-attività (codice 21).
  • Soglia: esonero solo per conti correnti e depositi che nell’anno non superano 15.000 euro, se non è dovuta l’IVAFE (art. 2 L. 186/2014).
  • Imposte: IVAFE 0,2% (0,4% nei Paesi black list dal 2024, L. 213/2023), 34,20 euro sui conti con giacenza media oltre 5.000 euro, 0,2% sulle cripto; nel 730 le calcola chi presta l’assistenza fiscale.
  • Dove vedi il risultato: nel prospetto di liquidazione 730-3, non nel quadro W; le imposte si versano con F24 (codici tributo 4043 IVAFE, 1727 cripto), non passano dalla busta paga.
  • Sanzioni: dal 3% al 15% degli importi non dichiarati, raddoppiate nei Paesi black list (art. 5 DL 167/1990).

Cosa trovi in questa guida
Cos’è il quadro W e chi deve compilarlo
IVAFE e imposta sulle cripto-attività nel 730
Come leggere un quadro W compilato
Dove compaiono le imposte: il prospetto 730-3
Gli errori più comuni
Domande frequenti

Cos’è il quadro W e chi deve compilarlo

Il quadro W del Modello 730 è dedicato al monitoraggio fiscale: la comunicazione al Fisco delle attività detenute all’estero (art. 4 DL 167/1990). Devono compilarlo le persone fisiche residenti in Italia che detengono investimenti esteri e attività estere di natura finanziaria a titolo di proprietà o di altro diritto reale, indipendentemente da come le hanno acquisite, e in ogni caso chi deve pagare l’IVAFE o l’imposta sulle cripto-attività.

Fino al 730/2023 chi aveva un conto estero doveva presentare il Modello Redditi, almeno per il quadro RW. Dal 730/2024 il quadro W, insieme ai quadri T (plusvalenze), M (redditi di capitale esteri) e D (redditi in tassazione ordinaria), permette a lavoratori dipendenti e pensionati con un conto presso un broker estero o un exchange di restare nel 730. Per chi investe le attività da indicare sono tre:

  • conti correnti e depositi esteri, compresi i conti di pagamento e la liquidità dei conti deposito (codice bene 1);
  • titoli, azioni, ETF, obbligazioni e derivati in un dossier presso un broker estero (codice bene 20), oppure altre attività finanziarie come il P2P lending (codice bene 14);
  • cripto-attività su exchange o wallet, anche in autocustodia (codice bene 21).

Esiste una sola soglia di esonero: i depositi e conti correnti esteri il cui valore massimo complessivo nell’anno non supera 15.000 euro non vanno monitorati (art. 2 L. 186/2014), ma il quadro va comunque compilato se è dovuta l’IVAFE, cioè se la giacenza media supera 5.000 euro. Per titoli, conti trading e cripto non c’è nessuna soglia: vanno dichiarati sempre, anche per importi minimi.

IVAFE e imposta sulle cripto-attività nel 730

Le imposte patrimoniali sulle attività finanziarie estere, IVAFE e imposta sulle cripto-attività, sono le stesse del Modello Redditi; cambia solo chi le calcola. Nel 730 il contribuente indica i dati in colonna, e l’importo dovuto viene determinato da chi presta l’assistenza fiscale (CAF o professionista) nel prospetto di liquidazione 730-3, poi versato dal contribuente con il modello F24.

Attività esteraImpostaMisuraRiferimento
Prodotti finanziari (dossier titoli, conto trading, fondi, polizze)IVAFE0,2% del valore, rapportato a quota e giorni di possesso; 0,4% se detenuti in un Paese black list (dal 2024)Art. 19, c. 20, DL 201/2011; art. 1, c. 91, L. 213/2023
Conti correnti e librettiIVAFE34,20 euro fissi per conto, dovuti se la giacenza media supera 5.000 euro; non raddoppia nei Paesi black listArt. 19, c. 20, DL 201/2011; Circolare 28/E/2012
Cripto-attività (exchange o wallet)Imposta sul valore delle cripto-attività0,2% del valore al 31 dicembre (o a fine detenzione)Art. 19, c. 18, DL 201/2011; art. 1, c. 146, L. 197/2022

Il raddoppio dell’IVAFE allo 0,4% vale per i prodotti finanziari detenuti presso intermediari con sede in uno Stato o territorio a regime fiscale privilegiato del DM 4 maggio 1999, dall’anno d’imposta 2024: nel quadro W si segnala barrando la colonna 21. Per sapere se il tuo broker rientra, conta la sede legale dell’entità con cui hai il contratto, da confrontare con l’elenco dei Paesi black list. Nei Paesi black list raddoppiano anche le sanzioni per l’omessa compilazione (dal 6% al 30% invece che dal 3% al 15%) e i termini di accertamento (art. 5 DL 167/1990; art. 12 DL 78/2009).

Come leggere un quadro W compilato

Con l’elaborazione ricevi il facsimile del quadro W già compilato, un rigo per ogni conto, dossier o wallet. Nell’esempio un contribuente ha un conto corrente in Germania (rigo W1), passato da 7.325 a 2.368 euro, con giacenza media sotto i 5.000 euro e quindi senza IVAFE (colonna 16 “solo monitoraggio” barrata), e un dossier titoli presso un broker nei Paesi Bassi (rigo W2), passato da 39.466 a 46.734 euro, detenuto per 230 giorni, con IVAFE dovuta e redditi dichiarati nei quadri D, M e T (codice 4 in colonna 14).

Quadro W del Modello 730 2026: esempio con un conto corrente estero (rigo W1) e un dossier titoli presso un broker estero (rigo W2)

Modello 730/2026, quadro W, righi W1 e W2.

ColonnaCosa indicaNell’esempio (W1 / W2)
1Codice del titolo di possesso: 1 proprietà, 2 usufrutto, 3 nuda proprietà, 4 altro diritto reale.1 / 1
2Tipo contribuente IVAFE: codice 1 se sei delegato al prelievo o alla movimentazione del conto, codice 2 se sei titolare effettivo. Vuota per il proprietario.vuota
3Codice del bene: 1 conti correnti e depositi, 14 altre attività finanziarie, 20 conto deposito titoli, 21 cripto-attività.1 / 20
4Codice dello Stato estero in cui ha sede l’intermediario; obbligatorio per conti e titoli, facoltativo per le cripto-attività.94 Germania / 50 Paesi Bassi
5Quota di possesso in percentuale (100 se il conto è solo tuo, 50 se cointestato con un’altra persona).100 / 100
6Criterio di determinazione del valore: 1 valore di mercato, 2 valore nominale, 3 valore di rimborso, 4 costo d’acquisto, 5 valore catastale, 6 valore dichiarato nella dichiarazione di successione.1 / 1
7 e 8Valore iniziale (al 1° gennaio o al primo giorno di detenzione) e valore finale (al 31 dicembre o all’ultimo giorno di detenzione), in euro.7.325 e 2.368 / 39.466 e 46.734
9Valore massimo raggiunto nell’anno dai conti correnti in Paesi non collaborativi (da compilare solo in quel caso).vuota
10Giorni di detenzione nell’anno, su cui si rapportano IVAFE e imposta cripto (365 se detenuto tutto l’anno).vuota (nessuna IVAFE) / 230 giorni
12Credito per l’eventuale imposta patrimoniale pagata all’estero sullo stesso prodotto finanziario o cripto-attività (non oltre l’imposta dovuta).vuota
14Quadri reddituali collegati al bene: 1 D, 2 M, 3 T, 4 due o tre di questi insieme, 5 bene infruttifero o redditi che saranno percepiti in un anno successivo (conviene farsi dare dal broker un’attestazione).5 infruttifero / 4 più quadri
15 e 17Percentuale di partecipazione e codice fiscale della società o entità estera, quando sei titolare effettivo (colonna 2 con codice 2).vuote
16“Solo monitoraggio”: barrata se compili il rigo per il solo monitoraggio e non devi IVAFE (per esempio un conto con giacenza media sotto 5.000 euro).X / vuota
18, 19 e 20Codici fiscali degli altri cointestatari e del titolare effettivo IVAFE; la 20 si barra se i cointestatari sono più di due.vuote
21“Regime fiscalità privilegiata”: barrata se il prodotto finanziario è detenuto in un Paese black list, per applicare l’IVAFE allo 0,4%.vuota

Per il dettaglio di ogni colonna rimandiamo alle istruzioni al Modello 730/2026, quadro W.

Dove compaiono le imposte: il prospetto 730-3

A differenza del quadro RW del Modello Redditi, che nelle colonne 29-30 e 33-34 riporta IVAFE e imposta cripto calcolate e dovute, il quadro W si ferma alla colonna 21: le imposte le calcola chi presta l’assistenza fiscale e le trovi nel prospetto di liquidazione 730-3 che ricevi insieme alla copia della dichiarazione. Nell’esempio il 730-3 mostra un’IVAFE di circa 59 euro sul dossier titoli (0,2% di 46.734 euro per 230 giorni su 365) e nessuna imposta sul conto corrente, che è in solo monitoraggio.

A differenza dell’IRPEF, le patrimoniali del quadro W non vengono trattenute in busta paga o sulla pensione: IVAFE e imposta sulle cripto-attività risultanti dal 730-3 le versi tu con il modello F24 (codici tributo 4043 per l’IVAFE, 1727 per le cripto), con le stesse scadenze del saldo e degli acconti del Modello Redditi. È lo stesso meccanismo del Modello Redditi, dove le patrimoniali si versano in autoliquidazione.

Gli errori più comuni nel quadro W

  • Non dichiarare il conto trading perché “sotto i 15.000 euro”: la soglia vale solo per conti correnti e depositi, non per titoli e cripto.
  • Un solo rigo per tutto il broker: liquidità (codice 1) e dossier titoli (codice 20) hanno IVAFE diversa e vanno su righi distinti, quando il broker li tiene separati.
  • Codice Stato sbagliato o mancante: l’elenco dell’Agenzia non è alfabetico e i codici si confondono facilmente (vedi la guida al codice Paese estero).
  • Valore finale al prezzo di carico invece che di mercato: per titoli quotati conta il valore di mercato al 31 dicembre.
  • Colonna 21 non barrata su un broker con sede in un Paese black list: l’IVAFE verrebbe calcolata allo 0,2% invece dello 0,4%.
  • Colonna 14 incoerente con i quadri compilati (per esempio codice 5 “infruttifero” su un conto che ha prodotto dividendi dichiarati nel quadro M).

Se hai già presentato una dichiarazione con un quadro W (o RW) mancante o sbagliato, il ravvedimento operoso riduce le sanzioni in modo sensibile.

Perché non compilare da solo il quadro W

Valori iniziali e finali in euro, giorni di detenzione, codice Stato della sede giusta, codice bene per ogni rapporto, coerenza con i quadri T, M e D: ogni rigo del quadro W nasce dal report del broker riletto secondo la normativa italiana. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi i facsimili dei quadri W, T, M e D del 730 (o RW, RT, RM e RL del Modello Redditi) con IVAFE e imposta sulle cripto già calcolate, pronti da consegnare al CAF o al professionista.

Domande frequenti sul quadro W del 730

Posso fare il 730 se ho un conto trading estero?
Sì. Dal 730/2024 i quadri W (monitoraggio e IVAFE), T (plusvalenze), M (redditi di capitale esteri) e D (redditi in tassazione ordinaria) permettono di dichiarare un conto presso un broker estero o un exchange senza passare al Modello Redditi.

Devo compilare il quadro W se ho un conto trading estero con pochi euro?
Sì. L’esonero fino a 15.000 euro vale solo per conti correnti e depositi (art. 2 L. 186/2014); titoli, ETF, derivati e cripto-attività vanno dichiarati sempre, qualunque sia l’importo.

Dove vedo nel 730 quanto pago di IVAFE e come la pago?
Nel prospetto di liquidazione 730-3: il quadro W contiene solo i dati delle attività (colonne 1-21), mentre IVAFE e imposta sulle cripto vengono calcolate da chi presta l’assistenza fiscale. Non vengono trattenute dal sostituto d’imposta: si versano con il modello F24 (codici tributo 4043 e 1727).

Quanto si paga di IVAFE su un conto presso un broker estero?
Lo 0,2% del valore del dossier titoli al 31 dicembre, rapportato ai giorni di possesso; lo 0,4% se il broker ha sede in un Paese black list (colonna 21 barrata). Sulla liquidità del conto corrente l’IVAFE è invece fissa, 34,20 euro, dovuta solo se la giacenza media supera 5.000 euro.

Il quadro W serve anche per le criptovalute?
Sì. Dal 2023 le cripto-attività vanno nel quadro W con il codice bene 21, anche se detenute in un wallet personale, e scontano l’imposta sul valore dello 0,2% (L. 197/2022), calcolata nel 730-3.

Il quadro W del 730 è la stessa cosa del quadro RW?
Sì, con una differenza: il quadro W riproduce le colonne da 1 a 21 del quadro RW, mentre le colonne con le imposte calcolate (29-30 e 33-34 del quadro RW) non ci sono perché il calcolo avviene nel 730-3.

Cosa rischio se non compilo il quadro W?
Una sanzione dal 3% al 15% degli importi non dichiarati, che sale dal 6% al 30% se le attività sono in un Paese black list (art. 5 DL 167/1990), più le patrimoniali non versate con relative sanzioni. Il ravvedimento operoso riduce gli importi.

Riferimenti normativi e di prassi

  • Art. 4 e art. 5 DL 167/1990 (monitoraggio fiscale e sanzioni); art. 2 L. 186/2014 (esonero conti fino a 15.000 euro); art. 12 DL 78/2009 (Paesi black list)
  • Art. 19, commi 18 e 20, DL 201/2011 (IVAFE e imposta sulle cripto-attività); art. 1, comma 91, L. 213/2023 (IVAFE 0,4% nei Paesi black list); Circolare 28/E/2012
  • Art. 1, comma 146, L. 197/2022 (imposta sulle cripto-attività); Circolare 30/E/2023
  • DM 4 maggio 1999 (elenco dei Paesi a fiscalità privilegiata)
  • Istruzioni al Modello 730/2026, quadro W e prospetto di liquidazione 730-3; istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RW

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, Modello 730/2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


Gabriele Nessun commento

Quadro T del 730: guida alla compilazione 2026

In breve: il quadro T del Modello 730 è il quadro delle plusvalenze e minusvalenze finanziarie: azioni, ETF, obbligazioni, derivati, CFD, valute e cripto-attività vendute nell’anno con un broker estero o un exchange. Esiste dal 730/2024 e riproduce le sezioni di inserimento del quadro RT del Modello Redditi: tu indichi corrispettivi, costi e minusvalenze degli anni precedenti, mentre plusvalenza, imposta sostitutiva del 26% e minusvalenze da riportare vengono calcolate nel prospetto di liquidazione (modello 730-3) e l’imposta si versa con il modello F24, codice tributo 1100 (art. 67, c. 1, lett. da c-bis a c-sexies, e art. 68 TUIR).

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730), spiega cosa va nel quadro T, come si compensano le minusvalenze e come leggere i righi del quadro compilato che ricevi con l’elaborazione. Chi presenta il Modello Redditi trova la guida gemella sul quadro RT.

I punti chiave

  • Cosa ci va: i redditi diversi di natura finanziaria realizzati fuori dall’attività d’impresa (art. 67, c. 1, lett. da c-bis a c-quinquies, TUIR) e le cripto-attività (lett. c-sexies).
  • Sezione II (righi T11-T16): azioni, ETF, obbligazioni, derivati, CFD, valute; imposta sostitutiva del 26% (art. 3 DL 66/2014).
  • Sezione V (righi T41-T45): cripto-attività, 26% sulle plusvalenze 2025 senza la franchigia di 2.000 euro (L. 207/2024); 33% dal 2026.
  • Sezione VII (righi T101-T105): minusvalenze non compensate, riportabili per quattro anni (art. 68, c. 5 e 9-bis, TUIR).
  • Dove vedi il risultato: plusvalenza, imposta dovuta e minusvalenze residue sono nel prospetto di liquidazione 730-3, non nel quadro T.
  • Come si paga: con il modello F24, codice tributo 1100, in base agli importi del 730-3; l’imposta sostitutiva non viene trattenuta in busta paga o sulla pensione.

Cosa trovi in questa guida
Cos’è il quadro T e chi può usarlo
Le sezioni che interessano chi investe
Come funziona la compensazione delle minusvalenze
Come leggere un quadro T compilato
Dove compaiono plusvalenza, imposta e minusvalenze: il 730-3
Domande frequenti

Cos’è il quadro T e chi può usarlo

Il quadro T del Modello 730 serve a dichiarare le plusvalenze e le minusvalenze di natura finanziaria, cioè i guadagni e le perdite realizzati vendendo strumenti finanziari: partecipazioni non qualificate, obbligazioni, ETF (per la parte delle minusvalenze), certificati, derivati, CFD, valute e cripto-attività (art. 67, comma 1, lett. da c-bis a c-sexies, TUIR). È il quadro del capital gain da trading nella versione per lavoratori dipendenti e pensionati.

Fino al 730/2023 chi aveva questi redditi doveva usare il Modello Redditi o integrare il 730 con il quadro RT. Dal 730/2024 non serve più: il quadro T, insieme ai quadri W (monitoraggio e IVAFE), M (redditi di capitale esteri) e D (redditi in tassazione ordinaria), permette a chi è fiscalmente residente in Italia e opera in regime dichiarativo con un broker estero (Interactive Brokers, DEGIRO, eToro, Trading 212 e simili) o con un exchange di criptovalute di restare nel 730. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca.

Il contribuente deve conservare un prospetto con, per ogni operazione, corrispettivo lordo, costo e risultato: è il documento che l’Agenzia delle Entrate può chiedere e che le nostre elaborazioni producono insieme al facsimile del quadro.

Le sezioni che interessano chi investe

Il quadro T riproduce le sezioni di inserimento dei dati del quadro RT, senza le sezioni dei “dati calcolati” (che nel 730 stanno nel prospetto di liquidazione). Per un investitore con broker esteri ne contano tre; le altre riguardano plusvalenze di anni lontani (Sezione I, aliquota 20% fino al 30 giugno 2014), partecipazioni qualificate cedute prima del 2019 (Sezione III) o partecipazioni in Paesi a fiscalità privilegiata (Sezione IV).

SezioneRighiCosa contieneNel Modello Redditi
IIT11-T16Corrispettivi e costi di azioni, ETF, obbligazioni, derivati, CFD, valute; minusvalenze pregresse da scalare; plusvalenze al 26% (art. 3 DL 66/2014)Sezione II-A, RT11-RT16
VT41-T45Corrispettivi e costi delle cripto-attività, minusvalenze cripto pregresse (art. 67, c. 1, lett. c-sexies; art. 68, c. 9-bis, TUIR)Sezione V-A, RT41-RT45
VIIT101-T105Minusvalenze degli anni precedenti non ancora compensate, per anno di formazioneSezione VII, RT101-RT105
VIIIT111-T112Eccedenze di imposta sostitutiva dell’anno precedente e parte già compensata in F24Sezione VIII, RT111-RT112
Dati calcolatinon presentiPlusvalenza netta, imposta sostitutiva dovuta, minusvalenze residue da riportare: nel 730 li calcola chi presta l’assistenza fiscale e compaiono nel 730-3Sezioni VI, II-B e V-B (RT52, RT57, RT71-RT74, RT88-RT90)

Come funziona la compensazione delle minusvalenze

Nel quadro T, a differenza del quadro M dei redditi di capitale, guadagni e perdite si sommano: l’imposta del 26% si paga solo sul risultato netto dell’anno. Se le minusvalenze superano le plusvalenze, l’eccedenza si riporta in avanti e si scala dalle plusvalenze dei quattro periodi d’imposta successivi, a condizione di averla indicata nella dichiarazione dell’anno in cui si è formata (art. 68, comma 5, TUIR). Una minusvalenza non dichiarata è una minusvalenza persa.

Tre limiti da tenere a mente:

  • Stessa categoria. Le minusvalenze del quadro T non compensano mai i redditi di capitale del quadro M: dividendi, cedole, interessi e guadagni da vendita di ETF armonizzati. Una perdita su azioni non riduce l’imposta sui dividendi, e una perdita su un ETF non si compensa con il guadagno su un altro ETF, perché il guadagno è reddito di capitale.
  • Cripto a parte. Le minusvalenze su cripto-attività si compensano solo con plusvalenze su cripto-attività, e viceversa (art. 68, comma 9-bis, TUIR): due panieri separati, Sezione II e Sezione V, con righi di riporto distinti (T102 e T105).
  • Quattro anni. Le minusvalenze del 2021 sono utilizzabili fino alla dichiarazione dei redditi 2025; dal 2026 scadono.

Le minusvalenze degli anni precedenti si prendono dal quadro T del 730 dell’anno scorso o, se l’anno scorso avevi presentato il Modello Redditi, dai righi RT101-RT105 di quel modello: i due modelli sono intercambiabili da un anno all’altro. Per le cripto-attività vale anche una novità: fino al 2024 contavano solo le plusvalenze (e le minusvalenze) oltre la soglia di 2.000 euro annui; dal 1° gennaio 2025 la soglia è abolita e il 26% si applica sull’intero risultato (art. 1, comma 25, L. 207/2024). Dal 1° gennaio 2026 l’aliquota sulle cripto sale al 33% (art. 1, comma 24, L. 207/2024).

Come leggere un quadro T compilato

Con l’elaborazione ricevi il quadro già compilato. L’esempio che segue è un caso tipico: nell’anno il contribuente ha venduto titoli per 23.332 euro acquistati a 22.155 (plusvalenza di 1.177 euro), ha una minusvalenza del 2023 di 2.015 euro ancora da usare, e ha venduto cripto per 3.387 euro acquistate a 2.346 (plusvalenza di 1.041 euro).

Sezione II: azioni, ETF, obbligazioni, derivati (righi T11-T16)

Quadro T Modello 730 2026, Sezione II, righi T11-T16: corrispettivi, costi e minusvalenze pregresse

Modello 730/2026, quadro T, Sezione II.

RigoCosa indicaNell’esempio
T11Colonna 1: totale dei corrispettivi incassati nell’anno vendendo azioni, ETF (solo le posizioni in perdita), obbligazioni, certificati, valute, più i differenziali positivi di derivati e CFD. Colonna 2: totale dei costi fiscalmente riconosciuti (prezzo di acquisto più commissioni, con il criterio LIFO per i titoli e le valute). La differenza è la plusvalenza o minusvalenza dell’anno.23.332 e 22.155: plusvalenza 1.177
T13Minusvalenze degli anni precedenti, prese dal rigo T102 (o RT102) della dichiarazione dell’anno scorso, usate quest’anno per ridurre la plusvalenza.1.177, cioè la quota della minusvalenza 2023 che serve ad azzerare il guadagno
T14Minusvalenze certificate da un intermediario italiano (per esempio alla chiusura di un conto in regime amministrato), anche di anni precedenti entro il quarto. Non vanno confuse con quelle di T13.vuoto

Spesso i totali di T11 sono molto più alti del valore del conto: è normale, perché lo stesso capitale è stato usato per più operazioni di acquisto e vendita nell’anno, e ogni vendita entra nel totale dei corrispettivi.

Sezione V e Sezione VII: cripto-attività e minusvalenze da riportare (righi T41, T102, T105)

Quadro T Modello 730 2026, Sezione V cripto-attività e Sezione VII minusvalenze non compensate, righi T41-T105

Modello 730/2026, quadro T, Sezioni V e VII.

RigoCosa indicaNell’esempio
T41Cripto-attività: totale dei corrispettivi (o del valore normale in caso di permuta) e totale dei costi di acquisto. Dal 2025 le colonne 3 e 4 accolgono le cessioni dell’anno senza franchigia; le colonne 1 e 2 restano per i corrispettivi di cessioni anteriori al 2025 incassati nel 2025. Il costo va documentato con elementi certi, altrimenti vale zero.3.387 e 2.346: plusvalenza 1.041
T43 e T44Minusvalenze cripto degli anni precedenti (dal rigo T105 o RT105) e minusvalenze cripto certificate da intermediari, da scalare dalla plusvalenza cripto.vuoto
T102Minusvalenze della Sezione II degli anni precedenti non ancora compensate, divise per anno di formazione (colonne 1-4: dal 2021 al 2024). Il quinto anno scadono. Le minusvalenze che si formano nell’anno in corso non si scrivono qui: le calcola il 730-3.838 nella colonna 2023: la minusvalenza di 2.015 meno i 1.177 usati quest’anno
T105Minusvalenze cripto degli anni precedenti non ancora compensate (2023 e 2024), da usare in T43 negli anni successivi.vuoto

Per il dettaglio di ogni rigo rimandiamo alle istruzioni al Modello 730/2026, quadro T.

Dove compaiono plusvalenza, imposta e minusvalenze: il prospetto 730-3

Nel quadro T non c’è nessun rigo con la plusvalenza netta, l’imposta dovuta o la minusvalenza dell’anno: questi importi li calcola chi presta l’assistenza fiscale (CAF o professionista) e li trovi nel prospetto di liquidazione, il modello 730-3 che ricevi insieme alla copia della dichiarazione. Nell’esempio il 730-3 mostra, per i titoli, una plusvalenza di 1.177 euro azzerata dalla minusvalenza pregressa e imposta zero; per le cripto, una plusvalenza di 1.041 euro e un’imposta sostitutiva di 271 euro; e il residuo di minusvalenza di 838 euro da riportare l’anno prossimo in T102.

A differenza dell’IRPEF, l’imposta sostitutiva sulle plusvalenze non passa dal conguaglio in busta paga o sulla pensione: l’importo risultante dal 730-3 lo versi tu con il modello F24, codice tributo 1100, con le stesse scadenze del saldo del Modello Redditi. È lo stesso meccanismo del quadro RT, dove l’imposta si versa in autoliquidazione.

Perché non compilare da solo il quadro T

I totali di T11 e T41 nascono dalla ricostruzione di ogni operazione dell’anno: cambi valuta al giorno giusto, costo LIFO, commissioni, operazioni societarie, premi di opzioni, cripto permutate. Sbagliare significa pagare più imposte del dovuto o pagarne meno e rischiare sanzioni, e una minusvalenza non indicata è persa per sempre. Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri: ricevi il prospetto delle operazioni e i facsimili dei quadri T, M, D e W del 730 (o RT, RM, RL e RW del Modello Redditi) pronti da consegnare al CAF o al professionista.

Domande frequenti sul quadro T del 730

Posso fare il 730 se ho un conto trading estero?
Sì. Dal 730/2024 i quadri T (plusvalenze), M (redditi di capitale esteri), D (redditi in tassazione ordinaria) e W (monitoraggio e IVAFE) permettono di dichiarare un conto presso un broker estero o un exchange senza passare al Modello Redditi.

Dove vedo nel 730 quanto pago sulle plusvalenze?
Nel prospetto di liquidazione 730-3: il quadro T contiene solo corrispettivi, costi e minusvalenze pregresse, mentre plusvalenza netta, imposta sostitutiva del 26% e minusvalenze da riportare sono calcolate da chi presta l’assistenza fiscale.

Come viene pagata l’imposta del quadro T?
Con il modello F24, codice tributo 1100, in base agli importi del prospetto 730-3. L’imposta sostitutiva sulle plusvalenze non viene trattenuta dal sostituto d’imposta in busta paga o sulla pensione.

Ho chiuso l’anno in perdita: devo compilare il quadro T?
Sì, ed è nel tuo interesse: la minusvalenza dell’anno viene calcolata nel 730-3 e, se l’hai dichiarata, potrai usarla nei quattro anni successivi riportandola in T102 (o T105 per le cripto); altrimenti è persa (art. 68, c. 5, TUIR).

L’anno scorso ho fatto il Modello Redditi: posso passare al 730 e usare le vecchie minusvalenze?
Sì. Le minusvalenze residue dei righi RT101-RT105 del Modello Redditi dell’anno scorso vanno riportate nei righi T101-T105 del 730, e viceversa.

Posso compensare le minusvalenze su azioni con i dividendi o con i guadagni sugli ETF?
No. Dividendi, interessi e guadagni da vendita di ETF armonizzati sono redditi di capitale (quadro M) e non si compensano con i redditi diversi del quadro T. Le minusvalenze su ETF, invece, entrano nel quadro T e compensano le plusvalenze su azioni e derivati.

Le minusvalenze sulle cripto compensano le plusvalenze sulle azioni?
No. Le cripto-attività hanno un paniere separato (Sezione V e rigo T105): le loro minusvalenze compensano solo plusvalenze su cripto (art. 68, c. 9-bis, TUIR).

Riferimenti normativi e di prassi

  • Art. 67, comma 1, lett. da c-bis) a c-sexies), TUIR (redditi diversi di natura finanziaria e cripto-attività)
  • Art. 68, commi 5, 6, 7 e 9-bis, TUIR (base imponibile, LIFO, compensazione e riporto delle minusvalenze, paniere cripto)
  • Art. 3 DL 66/2014 (imposta sostitutiva del 26%); art. 5 D.Lgs. 461/1997 (regime dichiarativo)
  • L. 197/2022, art. 1, commi 126-147 (cripto-attività); L. 207/2024, art. 1, commi 24-26 (aliquota 33% dal 2026, abolizione della soglia di 2.000 euro dal 2025)
  • Istruzioni al Modello 730/2026, quadro T e prospetto di liquidazione 730-3; istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RT

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, Modello 730/2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


Gabriele Nessun commento

Quadro CE e broker esteri: quando spetta il credito 2026

In breve: il Quadro CE è il quadro del Modello Redditi PF in cui si recupera, come credito d’imposta, la ritenuta subita nel Paese di origine su un provento estero (art. 165 TUIR). Per chi investe con un broker estero funziona solo sui proventi che entrano nell’IRPEF ordinaria: ETF non armonizzati e interessi P2P ci entrano per legge, gli interessi sulla liquidità del conto solo se si rinuncia al 26% con l’opzione dell’art. 18 TUIR, i dividendi da azioni mai.

Quadro CE: quando chi investe con un broker estero recupera la ritenuta subita su interessi, ETF non armonizzati e P2P, e perché i dividendi restano fuori

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cos’è il Quadro CE e come si configura nei redditi da trading.

Una ritenuta all’estero, poi l’imposta in Italia

Il problema nasce quando lo stesso provento viene tassato due volte, prima nel Paese che lo paga e poi in Italia. Chi investe con un broker estero riceve spesso i proventi già decurtati.

Interactive Brokers Ireland trattiene l’imposta irlandese sugli interessi maturati sulla liquidità del conto; un ETF americano a distribuzione paga la cedola al netto della ritenuta USA; una piattaforma P2P estera può trattenere l’imposta del suo Paese sugli interessi che ti accredita. Poi, in dichiarazione, quello stesso provento viene tassato di nuovo in Italia.

Il Quadro CE serve esattamente a questo: evitare che la stessa somma sia tassata due volte.

Cos’è il Quadro CE

Il Quadro CE del modello Redditi PF è il quadro in cui si chiede il credito per le imposte pagate all’estero a titolo definitivo (art. 165 TUIR). La ritenuta subita nel Paese di origine del provento diventa un credito che riduce l’IRPEF dovuta, nel limite della quota di imposta italiana riferita a quel reddito.

Non è un rimborso: se l’imposta italiana su quel provento è inferiore alla ritenuta estera, la differenza resta a tuo carico.

Il credito spetta a una condizione sola: il provento estero deve concorrere al reddito complessivo, cioè essere tassato con le aliquote IRPEF ordinarie. I redditi che restano all’imposta sostitutiva del 26% nel Quadro RM ne sono esclusi (art. 3, comma 3, TUIR; Circolare 9/E/2015).

Per i redditi di capitale incassati all’estero senza un intermediario italiano, l’art. 18 TUIR consente di rinunciare al 26% e optare per la tassazione ordinaria: è questa scelta che apre il Quadro CE.

Quali proventi del conto trading possono usare il Quadro CE

Il Quadro CE riguarda solo i proventi distribuiti che hanno subito una ritenuta nel Paese di origine. Nei redditi da trading questi proventi si dividono in due gruppi, e la differenza è decisiva: alcuni entrano nell’IRPEF ordinaria già di base, altri ci entrano solo se lo scegli tu.

Provento con ritenuta esteraTassazione in Italia di baseQuadro CERiferimento normativo
Proventi di ETF non armonizzati a distribuzione (es. ETF americano, ritenuta USA 15%)IRPEF ordinaria (Quadro RL), per leggeSì, subitoArt. 10-ter, comma 6, L. 77/1983; Risposta a interpello n. 236 del 15 luglio 2019
Interessi da piattaforme P2P con intermediario esteroIRPEF ordinaria (Quadro RL), di baseSì, subitoArt. 44, comma 1, lett. a) TUIR, in mancanza dei requisiti della lett. d-bis); Risoluzione n. 56/E del 25 settembre 2020
Interessi sulla liquidità del conto broker (es. Interactive Brokers Ireland, ritenuta irlandese)26% (Quadro RM)Solo con opzione per l’IRPEF ordinariaArt. 18, comma 1, TUIR

Primo gruppo: già in tassazione ordinaria. I proventi degli ETF non armonizzati confluiscono nel Quadro RL per espressa previsione dell’art. 10-ter, comma 6, della legge 77/1983, ribadita dall’Agenzia delle Entrate con la Risposta a interpello n. 236 del 15 luglio 2019.

Gli interessi P2P ricevuti da una piattaforma estera seguono la stessa strada: sono redditi di capitale ex art. 44, comma 1, lett. a) del TUIR e, non rispettando i requisiti della lett. d-bis) dello stesso articolo (che riserva la ritenuta del 26% ai soli gestori autorizzati residenti), vanno in tassazione ordinaria, come chiarito dalla Risoluzione n. 56/E del 25 settembre 2020.

In entrambi i casi non c’è nessuna scelta da fare: la ritenuta subita all’estero è recuperabile nel Quadro CE fin da subito.

Secondo gruppo: al 26%, salvo opzione. Gli interessi sulla liquidità del conto broker vanno di base nel Quadro RM con l’imposta sostitutiva del 26%, e lì la ritenuta estera è persa: secondo le istruzioni del modello Redditi PF, infatti, il reddito di capitale va indicato al lordo della ritenuta subita all’estero, quindi il 26% si calcola sull’intero importo e l’imposta già trattenuta dal Paese di origine non viene scomputata.

L’art. 18, comma 1, del TUIR concede però la facoltà di non avvalersi dell’imposta sostitutiva e far concorrere il provento al reddito complessivo: esercitando l’opzione gli interessi entrano nell’IRPEF con la tua aliquota marginale (23%, 35% o 43% sui redditi 2025, più le addizionali; dal periodo d’imposta 2026 lo scaglione intermedio scende al 33% per effetto della Legge di Bilancio 2026, L. 199/2025) e solo a quel punto il Quadro CE diventa compilabile.

Il gioco deve valere la candela: l’opzione conviene se l’IRPEF sugli interessi, al netto della ritenuta recuperata, è inferiore al 26%. Con aliquote alte spesso conviene restare al 26% e rinunciare al credito.

I dividendi da azioni estere restano fuori

Il dividendo di Apple, o di qualsiasi altra società estera di cui possiedi direttamente le azioni (partecipazione non qualificata), è tassato con il 26% obbligatorio nel Quadro RM. Lo stesso art. 18, comma 1, del TUIR che concede l’opzione per gli altri redditi di capitale la esclude espressamente per gli utili di cui all’art. 27, comma 4, del DPR 600/1973, cioè i dividendi da partecipazioni azionarie ordinarie: per questi l’opzione per la tassazione ordinaria è vietata per legge.

Il dividendo non può confluire negli altri redditi IRPEF, quindi non si può chiedere il credito d’imposta: la ritenuta USA del 15% resta a tuo carico in aggiunta al 26% italiano. Perché succede e quali strade restano lo spieghiamo nell’articolo dedicato ai dividendi esteri.

Cosa serve in pratica

  • La ritenuta deve essere definitiva e si recupera al massimo nella misura prevista dalla convenzione contro le doppie imposizioni (il 15% USA anche se il broker ha trattenuto il 30%: la differenza si chiede all’estero).
  • Serve il report annuale del broker con provento lordo, ritenuta applicata e Paese di origine per ogni distribuzione.
  • Il credito si calcola per singolo Stato e per anno; per le modalità di compilazione rimandiamo alle istruzioni del modello Redditi PF 2026, Fascicolo 3, paragrafo 12.

Nota: Tasse Trading non si occupa della predisposizione del Quadro CE. La scelta se esercitare l’opzione per la tassazione ordinaria e la compilazione del quadro vanno valutate con il proprio commercialista o CAF di fiducia, che conosce l’intera posizione reddituale.

I quadri RM, RL, RT e RW invece li prepariamo noi.

Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani: interessi, distribuzioni di ETF e rendimenti P2P riportati al lordo della ritenuta e Paese per Paese, con i facsimili dei quadri pronti per la dichiarazione (o M, D, T, W del 730). Seleziona il tuo broker per un preventivo.

Riferimenti normativi

  • Art. 165 TUIR (credito per le imposte pagate all’estero) e art. 3, comma 3, lett. a) TUIR
  • Art. 18, comma 1, TUIR (opzione per la tassazione ordinaria dei redditi di capitale esteri e divieto per i dividendi ex art. 27, comma 4, DPR 600/1973)
  • Art. 10-ter, comma 6, L. 77/1983 e Risposta a interpello n. 236 del 15 luglio 2019 (ETF non armonizzati)
  • Art. 44, comma 1, lett. a) e d-bis) TUIR e Risoluzione n. 56/E del 25 settembre 2020 (interessi P2P)
  • Circolare n. 9/E del 5 marzo 2015 (credito solo per i redditi che concorrono al reddito complessivo)
  • Istruzioni al modello Redditi PF 2026, Fascicolo 3, paragrafo 12 (Quadro CE)

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.


Gabriele Nessun commento

Lettere Agenzia Entrate Cripto Binance 2023-2024: Cosa Fare

Lettere di Accertamento Cripto-attività 2023-2024: l’Agenzia delle Entrate scrive ai possessori di Binance

Sono in arrivo le lettere di accertamento sulle cripto-attività dell’Agenzia delle Entrate per i periodi d’imposta 2023 e 2024. I primi avvisi risultano notificati a contribuenti che hanno operato tramite Binance Italy Srl e che non hanno compilato il Quadro RW (monitoraggio fiscale) né il Quadro RT (redditi da cripto-attività). In questa guida ti spieghiamo cosa contiene la lettera, perché è arrivata, cosa chiede il Fisco e soprattutto come regolarizzare la tua posizione con il ravvedimento operoso.

Il testo della lettera dell’Agenzia delle Entrate (parte relativa a Binance)

Riportiamo di seguito il testo letterale della comunicazione, nella parte in cui l’Ufficio fa riferimento alle operazioni effettuate tramite il VASP-CASP Binance Italy Srl:

«Sulla base delle informazioni nella disponibilità di quest’Ufficio, risulta che Lei ha effettuato, nel periodo d’imposta 2023-2024, una serie di operazioni in cripto-attività attraverso wallet presso il VASP-CASP denominato Binance Italy Srl (c.f. 05215280750).

Dall’analisi delle dichiarazioni dei redditi presentate per gli anni d’imposta 2023 e 2024 risulta che non ha compilato il quadro RW con riferimento alla detenzione di cripto attività e il quadro RT con riferimento ai redditi generati dalle cripto-attività.

Pertanto, La invitiamo a fornire la documentazione inerente e gli eventuali dettagli e chiarimenti in relazione a: natura e origine delle cripto-attività oggetto di comunicazione; rilevanza o irrilevanza reddituale in Italia di tali cripto-attività, chiarendone e documentandone le ragioni;»

Cosa chiede esattamente l’Agenzia delle Entrate

L’invito richiede la documentazione relativa alle attività detenute all’estero per il periodo d’imposta 2023-2024. In sintesi, per le cripto-attività viene richiesto di fornire:

  • Modalità di acquisto delle cripto-attività, con dettaglio degli intermediari utilizzati: finanziari (banche, SIM) e soggetti operanti nel settore cripto (CASP-VASP).
  • Copie della documentazione bancaria relativa ai conti correnti movimentati per le operazioni in cripto-attività.
  • Elenco di tutti i portafogli digitali detenuti alle date del 1° gennaio 2023, 31 dicembre 2023 e 31 dicembre 2024, con tipologia (hot/cold wallet, custodial/non custodial), chiavi pubbliche (wallet address), riferimenti della blockchain e dell’exchange.
  • Elenco delle transazioni effettuate con tipologia e dettaglio di transactionID / Transaction Hash.
  • Composizione e saldo di ogni portafoglio, quantificato al cambio indicato a quella data sul sito dove sono state acquistate le valute virtuali.
  • Rimborsi, cessioni a titolo oneroso, permute o altri proventi derivanti dalla detenzione di cripto-attività nel 2023 e 2024.
  • Operazioni di trasferimento di cripto-attività verso terzi (pagamenti, ecc.).
  • Rilevanza o irrilevanza reddituale in Italia di tali attività, con relativa documentazione.
  • Eventuale versamento dell’imposta sul valore delle cripto-attività (imposta cripto / bollo ex art. 19 c.18 D.L. 201/2011).
  • Chiarimenti sulla compilazione del Quadro RW e/o RT nei diversi anni, con l’eventuale sussistenza delle condizioni di esonero (art. 4 D.L. 167/1990).

Perché ti è arrivata questa lettera? L’incrocio dati Binance – Agenzia delle Entrate

In base ai primi feedback raccolti, queste comunicazioni sembrano nascere da un incrocio automatico dei dati: le informazioni che Binance Italy Srl, in quanto operatore VASP-CASP con sede in Italia, trasmette all’Agenzia delle Entrate vengono confrontate con quanto dichiarato dai contribuenti nelle proprie dichiarazioni dei redditi.

Il segnale che fa scattare l’invito è chiaro: il contribuente risulta aver movimentato cripto-attività, ma nelle dichiarazioni 2023 e 2024 non compare alcun Quadro RW (monitoraggio fiscale del possesso) né, dove dovuto, il Quadro RT (plusvalenze e altri proventi). I destinatari più colpiti sono proprio coloro che non hanno mai presentato il Quadro RW pur detenendo criptovalute su exchange come Binance.

Importante: ricevere la lettera non significa automaticamente aver commesso un illecito grave. Si tratta di un invito a fornire chiarimenti: è l’occasione per dimostrare la propria posizione e, se necessario, regolarizzarla spontaneamente prima che l’Ufficio proceda con un accertamento vero e proprio.

Cosa fare se hai ricevuto la lettera: niente panico

Anche se l’elenco dei documenti appare lungo e tecnico, nella maggior parte dei casi la situazione è gestibile senza allarmismi. Per il contribuente “tipo” — quello che ha semplicemente acquistato e detenuto criptovalute senza dichiararle — la strada è quasi sempre la stessa e si compone di due passaggi:

  • Ricostruire e documentare la propria attività in cripto-attività: portafogli, saldi alle date richieste, elenco transazioni, plusvalenze ed eventuali altri proventi (staking, rewards, ecc.).
  • Effettuare il ravvedimento operoso: presentare le dichiarazioni integrative con i Quadri RW e RT, versare l’imposta sostitutiva del 26% sui proventi (laddove dovuta), l’imposta cripto/bollo e le relative sanzioni ridotte previste dal ravvedimento.

Regolarizzando spontaneamente con il ravvedimento operoso si beneficia di una forte riduzione delle sanzioni rispetto a quanto verrebbe applicato in caso di accertamento. È quindi il momento giusto per mettersi in regola in modo ordinato e documentato.

A chi rivolgerti? TasseTrading è la risposta

TasseTrading ti offre esattamente quello che l’Agenzia delle Entrate ti richiede, in un unico servizio pensato per la fiscalità delle cripto-attività in Italia:

  • Modello Redditi PF / 730 precompilato con i Quadri RW e RT della tua cripto-attività, pronti da inserire nella tua dichiarazione.
  • Report dei calcoli dettagliato con applicazione del metodo LIFO, come richiesto dal TUIR, per la determinazione delle plusvalenze.
  • Consistenza patrimoniale a fine anno con indicazione delle criptovalute detenute al 31 dicembre e del relativo controvalore in euro (proprio le date e i saldi richiesti dalla lettera).
  • Staking e altri proventi fiscalmente rilevanti correttamente individuati e dichiarati.
  • Giacenza media ai fini ISEE, utile per la corretta valorizzazione del portafoglio crypto nella DSU.

👉 Richiedi adesso il tuo report per metterti in regola con il Fisco

In caso di dubbi o situazioni particolari, puoi inoltre richiedere consulenze personalizzate con i nostri esperti in fiscalità di trading e criptovalute.

Domande frequenti (FAQ) sulle lettere cripto 2023-2024

Ho ricevuto la lettera ma ho solo comprato e tenuto crypto, senza vendere. Devo comunque fare qualcosa?
Sì. Anche la sola detenzione di criptovalute va indicata nel Quadro RW (monitoraggio fiscale) ed è soggetta all’imposta cripto (bollo del 2 per mille). Il Quadro RT serve invece quando hai realizzato plusvalenze o altri proventi.

Cos’è un VASP-CASP come Binance Italy Srl?
Sono gli operatori autorizzati a fornire servizi su cripto-attività (Crypto-Asset Service Provider / Virtual Asset Service Provider). Avendo sede e codice fiscale in Italia, comunicano all’Agenzia delle Entrate i dati delle operazioni dei propri utenti, da cui derivano gli incroci che generano queste lettere.

Quali date dei saldi mi vengono richieste?
La composizione e il saldo dei portafogli vanno indicati al 1° gennaio 2023, 31 dicembre 2023 e 31 dicembre 2024, con il relativo controvalore in euro.

Conviene fare il ravvedimento operoso o aspettare?
Regolarizzare spontaneamente con il ravvedimento operoso permette di beneficiare di sanzioni fortemente ridotte. Aspettare l’accertamento espone a sanzioni più alte. Per questo, ricevuta la lettera, è consigliabile attivarsi rapidamente.

Hai ricevuto una lettera sulle cripto-attività? Contatta TasseTrading

Ti aiutiamo a preparare tutta la documentazione richiesta e a metterti in regola con il ravvedimento operoso, con calcoli LIFO conformi al TUIR e quadri RW/RT pronti per la dichiarazione.

📞 Telefono: 055 7770219 (lun-ven 09:00-13:00 | 14:00-16:00)
📧 Email: info@tassetrading.it
🌐 Sito: www.tassetrading.it

Avvertenza: il presente articolo ha finalità informative e divulgative sulla fiscalità delle cripto-attività in Italia e non sostituisce una consulenza fiscale personalizzata. I riferimenti normativi (art. 67 TUIR, art. 4 D.L. 167/1990, art. 19 c.18 D.L. 201/2011, Circolare 30/E del 2023) sono soggetti ad aggiornamenti.

Gabriele Nessun commento

Come controllare minusvalenze pregresse

🛑 Prima di scaricare il modello: verifica le tue minusvalenze pregresse!

Cosa sono le minusvalenze pregresse?
Con minusvalenze pregresse si intendono le minusvalenze accumulate durante l’attività di trading in regime dichiarativo nei 4 anni precedenti all’anno da dichiarare, che sono state dichiarate in dichiarazione dei redditi ma non sono state mai utilizzate o sono state utilizzate in parte, e che quindi possono compensare le plusvalenze.

Se hai elaborato dei conti con noi lo scorso anno, riportiamo in automatico le tue minusvalenze nel prospetto di controllo prima di farti scaricare il facsimile. Tuttavia, solo tu puoi sapere con certezza cosa è stato effettivamente inviato all’Agenzia delle Entrate l’anno scorso dal tuo CAF o commercialista.

Per poter utilizzare queste minusvalenze pregresse per abbattere le tasse di quest’anno, è obbligatorio che siano state dichiarate correttamente nella tua ultima dichiarazione.

Passo 1: Recupera la tua ultima dichiarazione UFFICIALE

Accedi al tuo Cassetto Fiscale sul sito dell’Agenzia delle Entrate e scarica la copia in PDF della dichiarazione dei redditi che hai effettivamente inviato lo scorso anno. È fondamentale usare il documento ufficiale trasmesso al fisco e non vecchie bozze o facsimili, in modo da essere sicuri al 100% dei dati.


❓ “Dove posso trovare le minusvalenze che ho dichiarato lo scorso anno?”

La risposta dipende dal modello che hai utilizzato per la tua ultima dichiarazione dei redditi. Apri il PDF ufficiale che hai appena scaricato dal Cassetto Fiscale e segui le istruzioni qui sotto:

👉 Se l’anno scorso hai presentato il Modello 730

Con l’introduzione del Quadro T nel 730, i dati sulle minusvalenze si trovano in due punti ben distinti del documento. Guarda l’immagine qui sotto per orientarti:

Verifica minusvalenze pregresse Modello 730

Come vedi nell’immagine, devi fare un doppio controllo:

    • 1. Per le minusvalenze degli anni passati (es. 2022, 2023)
      Vai al Quadro T (Plusvalenze di natura finanziaria) del tuo 730. Controlla la Sezione VII – Minusvalenze non compensate nell’anno. Nei righi da T101 a T105 troverai le perdite accumulate negli anni precedenti (nella prima parte dell’immagine vedi gli importi di 9.000, 6.500 e 500 indicati dalle frecce).
    • 2. Per le minusvalenze generate in quello stesso anno (es. Eccedenze 2024)
      Vai al Modello 730-3 (il Prospetto di liquidazione). Scorri fino alla sezione “ALTRI DATI”. Cerca il Rigo 150, denominato “QUADRO T Eccedenze anno 2024”. Qui troverai le minusvalenze generate in quell’anno (nella seconda parte dell’immagine vedi gli importi di 3.160 e 3.500 indicati dalle frecce).

👉 Se l’anno scorso hai presentato il Modello Redditi PF

Se hai usato il Modello Redditi, la verifica è molto più veloce perché i dati si trovano tutti in un’unica sezione (non devi cercare nel Prospetto di Liquidazione). Guarda l’immagine qui sotto:

Verifica minusvalenze pregresse Modello Redditi PF

  • Vai al Quadro RT (Plusvalenze di natura finanziaria) del tuo Modello Redditi.
  • Scorri fino alla Sezione VII – Minusvalenze non compensate nell’anno (nei modelli più vecchi potrebbe chiamarsi Sezione V).
  • Controlla i righi da RT101 a RT105 (attenzione: nei modelli degli anni passati questi righi si chiamavano RT92 e RT93): qui troverai tutte le tue perdite accumulate, divise per anno di formazione (come indicato dalle frecce rosse nell’immagine).

🛠️ Passo 2: Confronta i dati e rigenera il modello (se necessario)

Ora confronta i numeri che hai trovato nel tuo PDF ufficiale (730 o Redditi) con la tabella precompilata che vedi in questa pagina. Guarda l’immagine seguente per capire come i dati devono combaciare:

Confronto e rigenerazione modello minusvalenze

Come vedi dalle frecce verdi, i dati che hai letto nel tuo PDF devono corrispondere esattamente alle rispettive colonne della nostra tabella a schermo. Ecco come leggerli correttamente per non fare confusione:

    • Se hai il Modello 730: Gli importi degli anni passati che hai letto nel Quadro T (righi T101-T105) vanno confrontati con le colonne degli anni precedenti della nostra tabella (ad esempio: “Eccedenza anno 2022”, “Eccedenza anno 2023”). Invece, l’importo generato nell’ultimo anno che hai letto nel Prospetto di Liquidazione (Rigo 150) deve corrispondere esattamente all’ultima colonna a destra della nostra tabella, ovvero l’“Eccedenza anno 2024”.
    • Se hai il Modello Redditi PF: Il confronto è diretto e progressivo. Ogni anno che leggi nei righi RT101-RT105 (o RT92-RT93) sul tuo PDF deve semplicemente combaciare con l’importo riportato nella colonna del rispettivo anno della nostra tabella.

Cosa devi fare ora?

  • I dati coincidono perfettamente? Ottimo! Significa che lo storico è corretto. Clicca direttamente sul bottone verde “Clicca per procedere ->” e scarica il tuo modello.
  • I dati NON coincidono? (Ad esempio, avevi un altro consulente, hai dimenticato di dichiararle o ci sono state rettifiche successive). È tua responsabilità correggere questi valori.
    1. Modifica manualmente gli importi cliccando all’interno delle caselle della nostra tabella a schermo.
    2. Clicca sul bottone testuale “-> Salva e Rigenera Modello Redditi <-“ (indicato dalla grande freccia rossa).
    3. Attendi il ricalcolo e poi procedi al download. Attenzione: se non clicchi su “Salva e Rigenera” dopo aver fatto una modifica, il modello scaricato conterrà i dati vecchi!

💡 Hai dubbi? Se i numeri non ti tornano, non procedere alla cieca. Invia il link di questa pagina al tuo commercialista per un rapido controllo prima di procedere con il download.