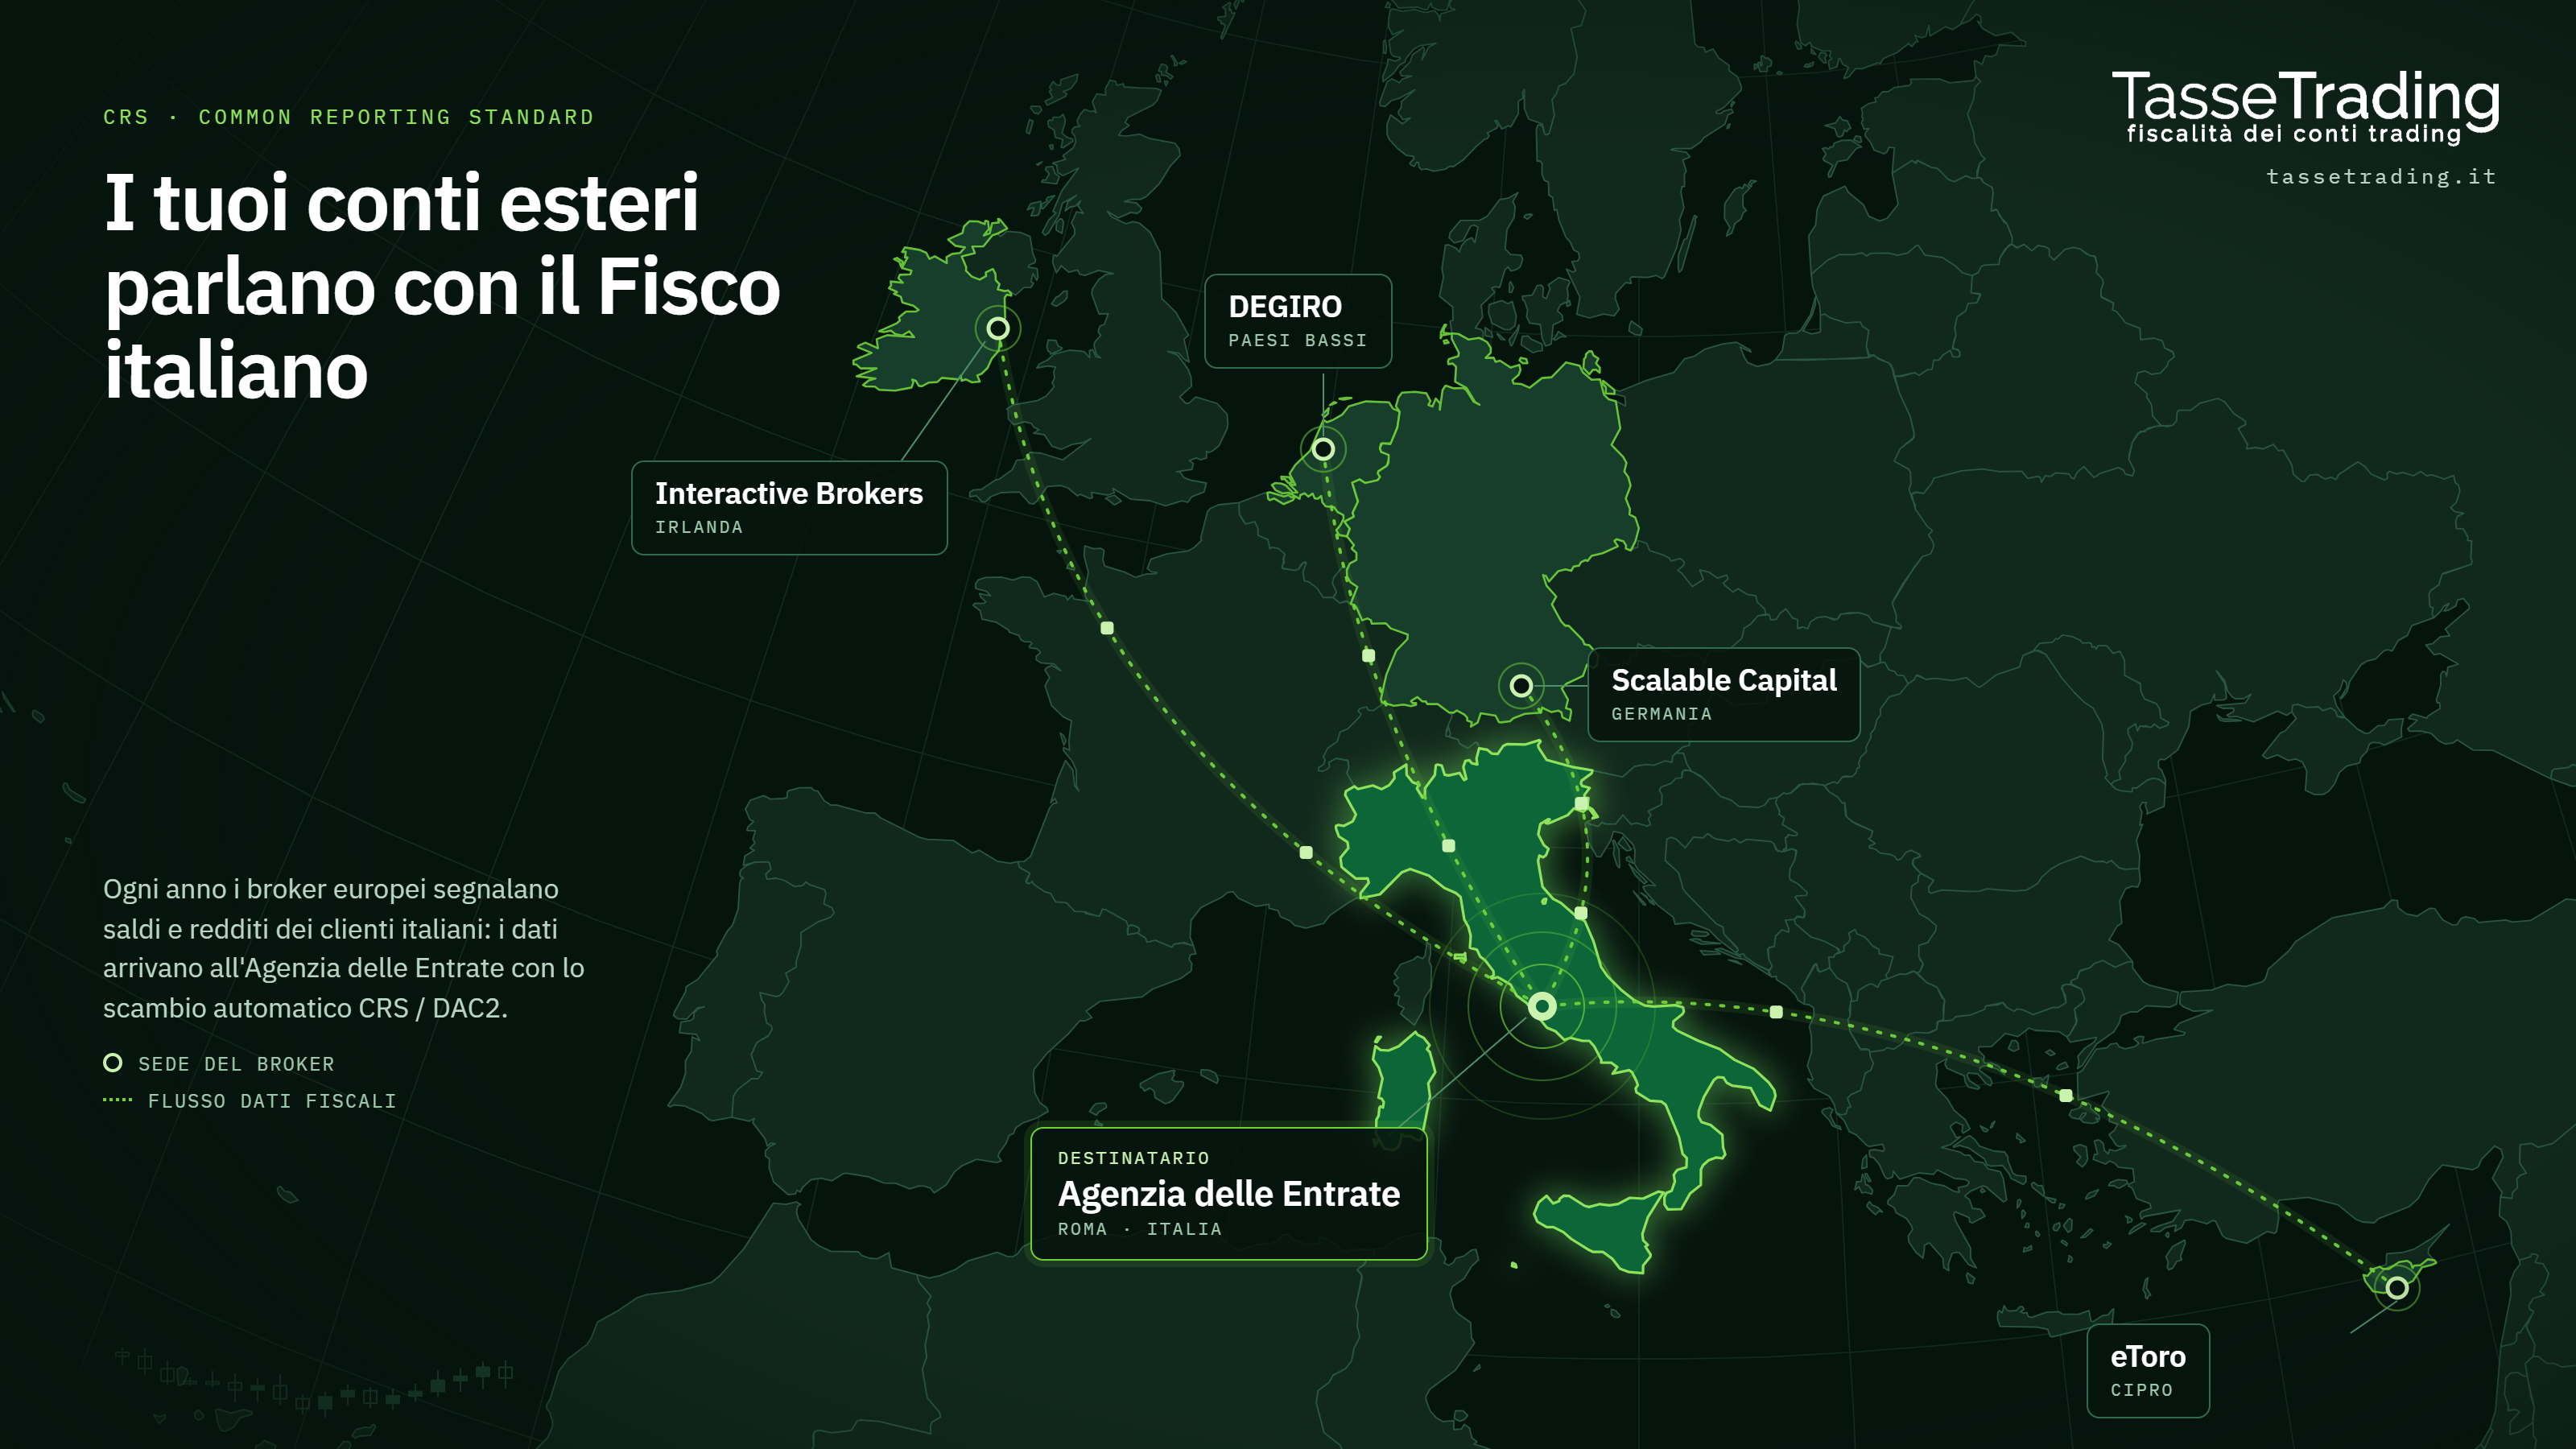
In breve: il CRS (Common Reporting Standard) è lo standard OCSE per lo scambio automatico di informazioni finanziarie tra Stati, recepito in Europa con la direttiva DAC2 e in Italia con la L. 95/2015. Dal 2017 banche e broker con sede in uno dei Paesi aderenti (Interactive Brokers in Irlanda, DEGIRO nei Paesi Bassi, Scalable Capital in Germania, eToro a Cipro, Revolut in Lituania, Swissquote in Svizzera, e così via) comunicano ogni anno all’Agenzia delle Entrate, tramite il proprio Fisco, identità del cliente, saldo al 31 dicembre, interessi, dividendi e ricavi lordi delle vendite. Il Fisco vede quindi che il conto esiste e quanto vale, ma non il tuo costo di acquisto né le singole operazioni: non sostituisce la dichiarazione, serve a controllarla. Dal 2026 lo stesso meccanismo copre anche le cripto-attività con la DAC8.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730), spiega come funziona il CRS, quali dati arrivano davvero all’Agenzia delle Entrate, cosa non arriva, come vengono usati per le lettere di compliance e cosa fare se hai un conto estero, anche con pochi euro, che non hai mai dichiarato.
I punti chiave
- Cos’è: lo standard OCSE per lo scambio automatico di informazioni sui conti finanziari (direttiva 2014/107/UE, DAC2; L. 95/2015 e DM 28 dicembre 2015), adottato da oltre 100 giurisdizioni, compresi Svizzera, Lussemburgo, Liechtenstein, Monaco, Singapore e Cayman.
- Da quando: primi scambi nel 2017 sui dati 2016; ogni anno l’intermediario comunica entro il 30 giugno al proprio Fisco, che li trasmette all’Italia entro il 30 settembre.
- Cosa arriva: dati anagrafici e codice fiscale, numero di conto e intermediario, saldo o valore al 31 dicembre, totale lordo di interessi, dividendi e ricavi da vendite o rimborsi.
- Cosa non arriva: le singole operazioni, le date, i prezzi di acquisto, le minusvalenze: con il solo CRS il Fisco non può calcolare le tue plusvalenze, ma può vedere che non hai dichiarato il conto.
- Non copre: gli Stati Uniti (che applicano il FATCA) e, fino al 2025, le cripto-attività, incluse dal 2026 con la DAC8.
- Conseguenze: i dati CRS alimentano gli incroci con i quadri RW, RT, RM e RL e le lettere di compliance; omettere il quadro RW costa dal 3% al 15% del valore (doppio nei Paesi black list), riducibile con il ravvedimento operoso.
Cosa trovi in questa guida
Cos’è il CRS e chi vi aderisce
Come funziona: il flusso dal broker all’Agenzia delle Entrate
Quali dati riceve il Fisco italiano
Cosa il CRS non dice: i limiti
Da DAC1 a DAC8: l’evoluzione dello scambio
CRS, quadro RW e lettere di compliance
Il conto dimenticato o con pochi euro: cosa rischi
Domande frequenti
Cos’è il CRS e chi vi aderisce
Il Common Reporting Standard è lo standard sviluppato dall’OCSE nel 2014 per lo scambio automatico di informazioni finanziarie (Automatic Exchange of Information) tra le amministrazioni fiscali: ogni Stato raccoglie dai propri intermediari i dati sui conti dei non residenti e li invia allo Stato di residenza del titolare. L’Unione Europea lo ha reso obbligatorio per tutti gli Stati membri con la direttiva 2014/107/UE (DAC2), che modifica la direttiva sulla cooperazione amministrativa 2011/16/UE; l’Italia lo ha recepito con la legge 18 giugno 2015, n. 95 e il decreto del Ministero dell’Economia del 28 dicembre 2015. Fuori dall’Unione lo scambio avviene in base all’accordo multilaterale MCAA, firmato da oltre 100 giurisdizioni, tra cui Paesi un tempo a segreto bancario come Svizzera, Liechtenstein, Principato di Monaco, San Marino, Lussemburgo, Austria, Singapore, Hong Kong, Isole Cayman e Bahamas.
L’eccezione rilevante sono gli Stati Uniti, che non aderiscono al CRS e applicano il proprio sistema, il FATCA, con uno scambio verso l’Italia più limitato. In pratica: un conto presso la sede europea di Interactive Brokers (Irlanda) è coperto dal CRS; un conto aperto direttamente presso un broker americano lo è molto meno. Non per questo va dichiarato di meno.
Come funziona: il flusso dal broker all’Agenzia delle Entrate
Il percorso dei dati è lo stesso ogni anno e segue cinque passaggi.
| Fase | Chi | Cosa fa |
|---|---|---|
| 1 | Banca, broker, assicurazione, fondo, fiduciaria o trust estero | All’apertura del conto raccoglie l’autocertificazione di residenza fiscale e il codice fiscale (è il modulo che ogni broker fa compilare) e identifica i conti dei non residenti |
| 2 | Lo stesso intermediario | Applica la due diligence e, per società e trust, risale ai titolari effettivi (controlling persons) |
| 3 | Intermediario, verso il Fisco del proprio Paese | Entro il 30 giugno (la data varia leggermente da Paese a Paese) invia i dati dell’anno precedente |
| 4 | Fisco estero, verso l’Agenzia delle Entrate | Entro il 30 settembre trasmette i dati dei residenti italiani (e l’Italia fa lo stesso verso gli altri Stati) |
| 5 | Agenzia delle Entrate | Carica i dati in Anagrafe tributaria e li incrocia con le dichiarazioni (quadri RW, RT, RM, RL); dagli scostamenti nascono le lettere di compliance |
I tempi contano: i dati del 2025, trasmessi dai broker nell’estate 2026, arrivano all’Italia entro settembre 2026, cioè dopo la scadenza del Modello Redditi 2026 (31 ottobre) di poco. Gli incroci avvengono nei mesi e negli anni successivi: una lettera di compliance sul 2025 può arrivare nel 2027 o nel 2028.
Quali dati riceve il Fisco italiano
- Identità: nome, cognome, indirizzo, luogo e data di nascita, codice fiscale italiano del titolare e degli eventuali titolari effettivi.
- Conto: numero del conto corrente o del dossier titoli e nome dell’intermediario estero.
- Patrimonio: saldo o valore del conto al 31 dicembre (o al momento della chiusura, se il conto è stato estinto nell’anno). È il dato che il Fisco confronta con il valore finale del quadro RW.
- Flussi: importo totale lordo degli interessi, dei dividendi e degli altri redditi accreditati nell’anno, e importo totale lordo dei ricavi da vendita o rimborso di attività finanziarie (per i conti di custodia).
Questo è il motivo per cui “il broker è all’estero, l’Italia non lo sa” non è più vero da anni: ogni broker europeo con clienti italiani comunica l’esistenza del conto e il suo valore. Per i conti in Paesi collaborativi fuori dalla UE (Svizzera, Regno Unito, Singapore) vale lo stesso.
Cosa il CRS non dice: i limiti
Il CRS fotografa saldi e totali, non il dettaglio. Ci sono tre cose che il Fisco non riceve e che fanno la differenza tra “sapere che il conto esiste” e “sapere quanto hai guadagnato”.
- Le singole operazioni. Nessuna data di acquisto o vendita, nessun prezzo, nessuna quantità: solo totali annui.
- Il costo di acquisto. Il CRS comunica i ricavi lordi delle vendite, non quanto avevi pagato i titoli venduti. Senza il costo non c’è plusvalenza calcolabile, e non c’è nemmeno la minusvalenza.
- Il contesto. Un bonifico in uscita, un trasferimento di titoli tra due broker, un cambio valuta compaiono come movimenti o non compaiono affatto; il Fisco non sa se dietro c’è un reddito.
La conseguenza è a doppio taglio. Da un lato il CRS non può sostituire la tua dichiarazione: le plusvalenze, i dividendi al lordo frontiera, le minusvalenze da riportare li puoi calcolare solo tu dai report del broker. Dall’altro, se il Fisco vede ricavi lordi da vendite per 80.000 euro e un quadro RT vuoto, non può sapere che hai venduto in perdita: starà a te dimostrarlo, con i report e i prezzi di carico. Per questo i report annuali del broker, di tutti gli anni, vanno conservati.
Da DAC1 a DAC8: l’evoluzione dello scambio
| Direttiva | Riferimento | Cosa scambia |
|---|---|---|
| DAC1 | Dir. 2011/16/UE | Redditi da lavoro, compensi, pensioni, immobili, prodotti assicurativi |
| DAC2 (CRS) | Dir. 2014/107/UE | Conti bancari e dossier titoli: saldi, interessi, dividendi, ricavi lordi da vendite |
| DAC3 – DAC6 | Dir. 2015-2018 | Ruling transfrontalieri, rendicontazione Paese per Paese, titolari effettivi antiriciclaggio, schemi fiscali aggressivi |
| DAC7 | Dir. 2021/514/UE | Piattaforme digitali: marketplace, affitti brevi, servizi |
| DAC8 (CARF) | Dir. 2023/2226/UE, D.Lgs. 194/2025 | Cripto-attività ed e-money: operazioni su exchange e wallet provider, dati dal 2026, primo scambio nel 2027 |
Il CRS classico non copriva le cripto: un wallet su un exchange non è un conto finanziario. Dal 1° gennaio 2026 la DAC8 estende lo scambio a exchange e wallet provider, con un contenuto diverso dal CRS: non i saldi ma le operazioni dell’anno (acquisti, vendite, scambi cripto-cripto, trasferimenti). I due sistemi si completano: il CRS vede i bonifici verso e dall’exchange sul conto bancario, la DAC8 vede cosa succede sull’exchange.
CRS, quadro RW e lettere di compliance
L’esistenza dello scambio automatico non esonera da nulla. L’obbligo di compilare il quadro RW (o W del 730), di versare IVAFE e imposta sulle cripto-attività e di dichiarare i redditi nei quadri RT, RM e RL resta interamente sul contribuente (art. 4 DL 167/1990). Il CRS serve all’Agenzia delle Entrate per una cosa sola: confrontare quello che i broker comunicano con quello che hai dichiarato. Quando un saldo o un flusso comunicato non trova riscontro nel Modello Redditi, il sistema segnala l’anomalia e parte una lettera di compliance, che invita a regolarizzarsi con il ravvedimento operoso prima dell’accertamento vero e proprio. Le campagne sui conti esteri vanno avanti dal 2019 e ogni anno riguardano decine di migliaia di contribuenti.
Il conto dimenticato o con pochi euro: cosa rischi
È il caso più frequente: un conto trading aperto anni fa e mai usato, un conto corrente estero con pochi euro, un vecchio dossier con un titolo da un euro. Il broker lo comunica lo stesso, e la domanda è se andava dichiarato. Dipende dal tipo di attività.
| Attività estera | Andava dichiarata? | Se omessa |
|---|---|---|
| Conto corrente o deposito con picco annuo fino a 15.000 euro e giacenza media fino a 5.000 euro | No (art. 4, c. 3, DL 167/1990; art. 2 L. 186/2014) | Nessuna violazione, nessuna sanzione |
| Conto corrente con picco oltre 15.000 euro o giacenza media oltre 5.000 euro | Sì, con IVAFE fissa di 34,20 euro se la media supera 5.000 euro | Sanzione dal 3% al 15% del valore non dichiarato (6-30% nei Paesi black list) più IVAFE omessa |
| Dossier titoli o conto trading, anche di 1 euro o senza movimenti | Sì, sempre, con IVAFE dello 0,2% | Sanzione dal 3% al 15% del valore (sul valore reale: su 1 euro è di pochi centesimi) più IVAFE omessa |
| Cripto-attività su exchange o wallet, anche di 1 euro | Sì, sempre, con imposta sul valore dello 0,2% | Come sopra, più imposta cripto omessa |
| P2P lending estero | Sì, sempre; gli interessi vanno nel quadro RL | Sanzione RW più IRPEF omessa sugli interessi |
Due precisazioni. La sanzione del quadro RW (art. 5, c. 2, DL 167/1990) si calcola sul valore effettivamente non dichiarato: se il conto valeva davvero un euro, la sanzione è simbolica; se il valore di fine anno era basso ma durante l’anno il conto ha avuto giacenze reali più alte, l’Agenzia guarda quelle. E se il quadro RW mancante è l’unica omissione (nessuna imposta dovuta), non si applicano le sanzioni per omesso versamento o dichiarazione infedele, solo quella sul monitoraggio.
Per regolarizzare prima della lettera si usa il ravvedimento operoso (art. 13 D.Lgs. 472/1997): dichiarazione integrativa per ogni anno e versamento con F24 della sanzione ridotta (codice tributo 8911 per il quadro RW, più i codici delle eventuali imposte: 4043 IVAFE, 1727 cripto, 1100 plusvalenze), con riduzioni che vanno da un nono a un settimo della sanzione a seconda di quanto tempo è passato. Prima di inviare qualsiasi integrativa conviene farsi dare dal broker l’estratto analitico di ogni anno, per quantificare picchi, proventi e ricavi esatti ed evitare contestazioni nella liquidazione automatica successiva.
Il Fisco ha già i tuoi saldi: dagli anche i tuoi numeri giusti
Dal report del broker ricostruiamo quello che il CRS non comunica: prezzi di carico, plusvalenze e minusvalenze, dividendi al lordo frontiera, valori iniziali e finali per il quadro RW. Ricevi il facsimile dei quadri RW, RT, RM e RL (o W, T, M, D del 730), il calcolo delle imposte e il report di calcolo che documenta ogni importo, per l’anno in corso e per gli anni da regolarizzare.
Domande frequenti sul CRS
Il mio broker estero comunica il mio conto al Fisco italiano?
Sì, se ha sede in un Paese aderente al CRS (tutta la UE, Regno Unito, Svizzera e oltre 100 giurisdizioni): comunica identità, saldo al 31 dicembre, interessi, dividendi e ricavi lordi delle vendite. I broker con sede negli Stati Uniti seguono il FATCA, con uno scambio più limitato.
Se il Fisco ha già i dati, perché devo dichiarare?
Perché il CRS serve a controllare, non a dichiarare: il quadro RW, l’IVAFE e i redditi restano a tuo carico (art. 4 DL 167/1990). E perché il Fisco non ha i tuoi costi di acquisto: senza la tua dichiarazione non può distinguere un guadagno da una perdita.
Il Fisco sa quanto ho guadagnato con il trading?
No. Riceve i ricavi lordi delle vendite e i dividendi, non i prezzi di acquisto né le singole operazioni. Sa che hai venduto per 50.000 euro, non se hai guadagnato o perso.
Quando arrivano i dati all’Agenzia delle Entrate?
Entro il 30 settembre dell’anno successivo: i dati 2025 arrivano entro settembre 2026. Gli incroci e le eventuali lettere di compliance seguono nei mesi e negli anni dopo.
Ho un conto estero con pochi euro che non ho mai dichiarato: cosa rischio?
Se è un conto corrente sotto 15.000 euro di picco e 5.000 di giacenza media, nulla: non andava dichiarato. Se è un conto titoli, un conto trading o un wallet cripto, andava dichiarato anche per un euro: la sanzione è proporzionale al valore reale (quindi minima), ma conviene regolarizzare con il ravvedimento per chiudere la posizione.
Il CRS copre anche le criptovalute?
Non il CRS classico: gli exchange non erano intermediari finanziari ai suoi fini. Dal 2026 ci pensa la DAC8, che fa comunicare a exchange e wallet provider le operazioni dell’anno, con primo scambio nel 2027.
Ho ricevuto una lettera di compliance sul conto estero: cosa faccio?
Verifica l’anno e il conto segnalati, recupera i report del broker e regolarizza con dichiarazione integrativa e ravvedimento prima che la segnalazione diventi un accertamento. Elaboriamo anche gli anni passati a partire dai report.
Riferimenti normativi e di prassi
- OCSE, Standard for Automatic Exchange of Financial Account Information (CRS) e Multilateral Competent Authority Agreement (MCAA); direttiva 2011/16/UE (DAC1) e direttiva 2014/107/UE (DAC2)
- Legge 18 giugno 2015, n. 95 e DM 28 dicembre 2015 (attuazione del CRS in Italia); Provvedimenti dell’Agenzia delle Entrate sulle comunicazioni CRS degli intermediari
- Direttiva 2021/514/UE (DAC7); direttiva (UE) 2023/2226 (DAC8) e D.Lgs. 10 dicembre 2025, n. 194
- Art. 4 e art. 5, c. 2, DL 167/1990 (monitoraggio fiscale e sanzioni); art. 2 L. 186/2014 (esonero conti correnti fino a 15.000 euro); art. 19, c. 18 e 20, DL 201/2011 (IVAFE e imposta sulle cripto-attività)
- Art. 13 D.Lgs. 472/1997 (ravvedimento operoso); art. 36-bis DPR 600/1973 (liquidazione automatica)
- Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RW
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 6 ottobre 2026.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.
Per restare aggiornato su scadenze e novità fiscali dei conti trading: YouTube, LinkedIn, Instagram, Facebook.