

In breve: con il margine cripto l’exchange ti presta denaro o cripto e tu compri davvero le criptovalute: bitcoin (BTC), ethereum (ETH) o solana (SOL) entrano nel tuo portafoglio e si tassano come cripto-attività, al 33% dal 2026. Con i futures perpetui non compri nulla: scommetti sul prezzo con un contratto derivato, tassato al 26% come i CFD. Due strumenti simili sullo schermo, ma diversi sia nella tecnica sia nel quadro RT (o T del 730).
Su Binance, Kraken o Bybit il pulsante “leva” compare in due posti, lo spot con margine e i futures perpetui, e molti li usano senza sapere che il fisco li tratta in modo opposto. Lo spiega il team di Tasse Trading che dal 2011 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi (o M, T, D e W del 730).
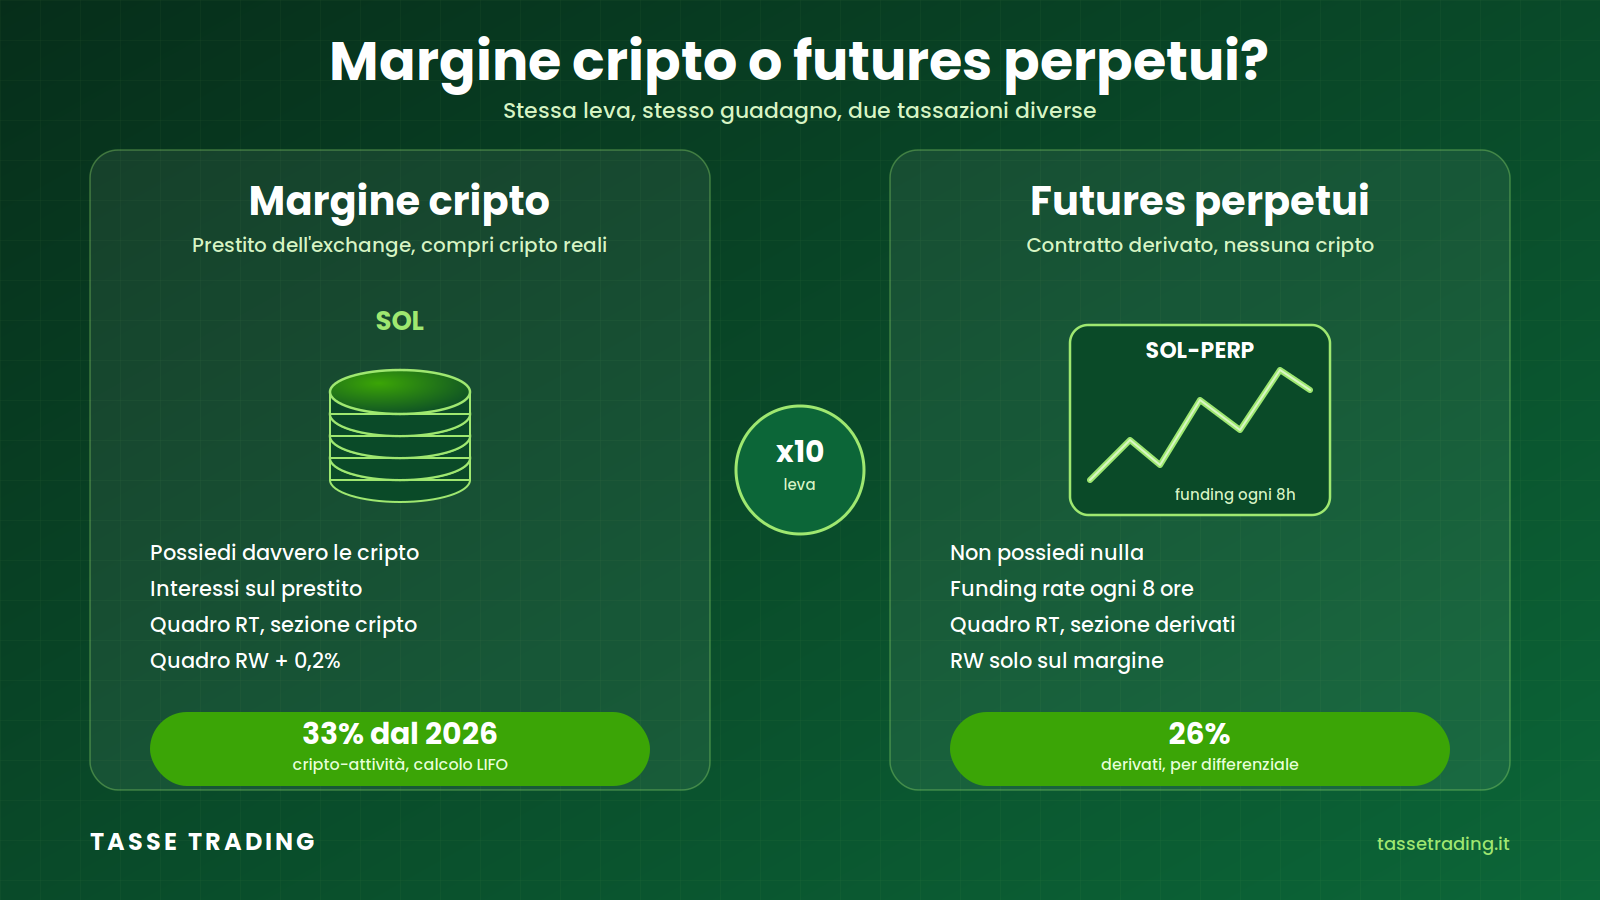
Stessa leva e stesso guadagno, ma il margine compra cripto reali e il perpetuo è un derivato: due tassazioni diverse.
Margine cripto: un prestito per comprare più cripto
Nel margin trading spot l’exchange ti concede un prestito, in stablecoin o in cripto, garantito dal tuo saldo, e con quel prestito compri cripto reali. Con 1.000 USDT e leva 10 ricevi 9.000 USDT in prestito e compri solana per 10.000 USDT: le monete sono tue, le vedi nel wallet di margine, e sul prestito paghi un interesse ogni ora. Se il prezzo scende sotto la soglia di liquidazione, l’exchange vende le tue cripto per rientrare del prestito. Allo stesso modo puoi farti prestare le cripto e venderle subito, per andare short, salvo ricomprarle dopo per restituirle.
Fiscalmente sono acquisti e vendite di cripto-attività come tutti gli altri: la plusvalenza è la differenza tra ricavo e costo, calcolata con il LIFO, tassata con l’imposta sostitutiva, al 26% fino al 2025 e al 33% dal 2026 (art. 67, comma 1, lett. c-sexies, e art. 68, comma 9-bis, TUIR; art. 1, comma 24, L. 207/2024). Il fatto che i soldi siano in prestito non cambia nulla: hai comprato 10.000 USDT di solana e quando li vendi realizzi il guadagno o la perdita su tutta la quantità. Gli interessi pagati all’exchange sono un costo del finanziamento, non un costo di acquisto, e di norma non riducono la plusvalenza. Le cripto comprate a margine vanno inoltre indicate nel quadro RW per il monitoraggio delle cripto-attività con l’imposta dello 0,2% sul valore a fine anno.
Futures perpetui: un derivato, non una cripto
Un future perpetuo è un contratto senza scadenza che replica il prezzo di una cripto: apri una posizione long o short versando un margine, e ogni otto ore paghi o ricevi il funding rate, il meccanismo che tiene il prezzo del contratto vicino a quello di mercato. Non possiedi mai la cripto sottostante: guadagni o perdi solo la differenza tra prezzo di apertura e di chiusura, regolata nella valuta del margine, di solito USDT.
Per questo il fisco non li tratta come cripto-attività. La Circolare 30/E/2023 (par. 3.1) chiarisce che quando le cripto-attività sono il sottostante di un contratto derivato, come un future o un CFD, i redditi sono quelli dei derivati (art. 67, comma 1, lett. c-quater, TUIR), tassati al 26%; l’ESMA, con il Public Statement del 24 febbraio 2026, ha confermato che i prodotti venduti come “futures perpetui” sono CFD soggetti alla MiFID II, qualunque nome gli dia l’exchange. Si dichiara il risultato netto delle posizioni chiuse nell’anno, funding compreso, nella sezione dei CFD e degli altri derivati del quadro RT (o T del 730). Il margine lasciato sull’exchange, in USDT o in cripto, resta invece una cripto-attività da indicare nel quadro RW.
Stesso trade a leva 10, due tassazioni diverse
Marco ha 1.000 USDT e punta su solana (SOL) a leva 10; il prezzo sale del 10% e lui chiude. Nei due casi il risultato lordo è lo stesso, 1.000 USDT, ma la dichiarazione no.
Con il margine ha comprato davvero SOL per 10.000 USDT, con 9.000 in prestito, e li ha rivenduti a 11.000: 1.000 USDT di plusvalenza su cripto-attività, tassata al 33% nel 2026, cioè 330 euro circa. Gli interessi pagati sul prestito restano a suo carico senza ridurre l’imponibile, e la plusvalenza va nella sezione cripto del quadro RT, dove si compensa solo con altre minusvalenze cripto.
Con il future perpetuo ha aperto una posizione da 10.000 USDT con 1.000 di margine e l’ha chiusa con un differenziale di 1.000 USDT, meno il funding pagato nel frattempo: è un reddito da derivati al 26%, circa 260 euro, nella sezione dei derivati del quadro RT, compensabile con minusvalenze su azioni, ETF e altri derivati. A parità di guadagno, 70 euro di differenza ogni 1.000 e due vasche di minusvalenze che non si parlano.
Margine cripto e futures perpetui: la tabella delle differenze
| Margine cripto (spot con leva) | Futures perpetui | |
|---|---|---|
| Cosa possiedi | cripto reali, comprate con un prestito | un contratto: nessuna cripto |
| Costo della leva | interessi sul prestito | funding rate ogni otto ore |
| Categoria fiscale | cripto-attività (lett. c-sexies) | derivati (lett. c-quater) |
| Aliquota | 26% fino al 2025, 33% dal 2026 | 26% |
| Calcolo | ricavo meno costo, con il LIFO | differenziale delle posizioni chiuse |
| Minusvalenze | solo contro plusvalenze cripto, 4 anni | contro azioni, ETF e altri derivati, 4 anni |
| Quadro RW e 0,2% | sì, sulle cripto possedute | solo sul margine depositato |
La differenza pratica più importante riguarda le perdite: una minusvalenza sui futures perpetui non riduce i guadagni sulle cripto comprate a margine, e viceversa, perché le due vasche non comunicano. Se usi entrambi gli strumenti sullo stesso exchange, l’estratto delle operazioni va separato prima di calcolare le imposte. Le regole complete del 2026 sono nella guida alla dichiarazione cripto 2027. Per le modalità di compilazione rimandiamo alle istruzioni del modello Redditi PF 2026, Fascicolo 2.
Tasse Trading si occupa proprio di questo.
Dal 2011 elaboriamo i report dei broker e degli exchange esteri per investitori e trader italiani: separiamo le operazioni spot e a margine dai futures perpetui, calcoliamo le cripto con il LIFO e i derivati per differenziale, e ti consegniamo i facsimili dei quadri RT e RW (o T e W del 730). Seleziona il tuo exchange per un preventivo gratuito.
Riferimenti normativi e di prassi
- Art. 67, comma 1, lett. c-quater e c-sexies, e art. 68, commi 5 e 9-bis, TUIR (derivati e cripto-attività come redditi diversi, calcolo e minusvalenze)
- Art. 1, comma 24, L. 207/2024 (aliquota al 33% sulle cripto-attività dal 2026)
- Art. 4 DL 167/1990 e art. 19, comma 18, DL 201/2011 (quadro RW e imposta sul valore delle cripto-attività)
- Circolare Agenzia delle Entrate n. 30/E del 27 ottobre 2023, par. 3.1 (derivati con sottostante cripto)
- ESMA, Public Statement del 24 febbraio 2026 sui futures perpetui (ESMA35-243228190-8024)
- Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadri RT e RW)
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 3 novembre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.
Hai ancora un dubbio sul tuo caso? Scrivici, ti rispondiamo noi.