

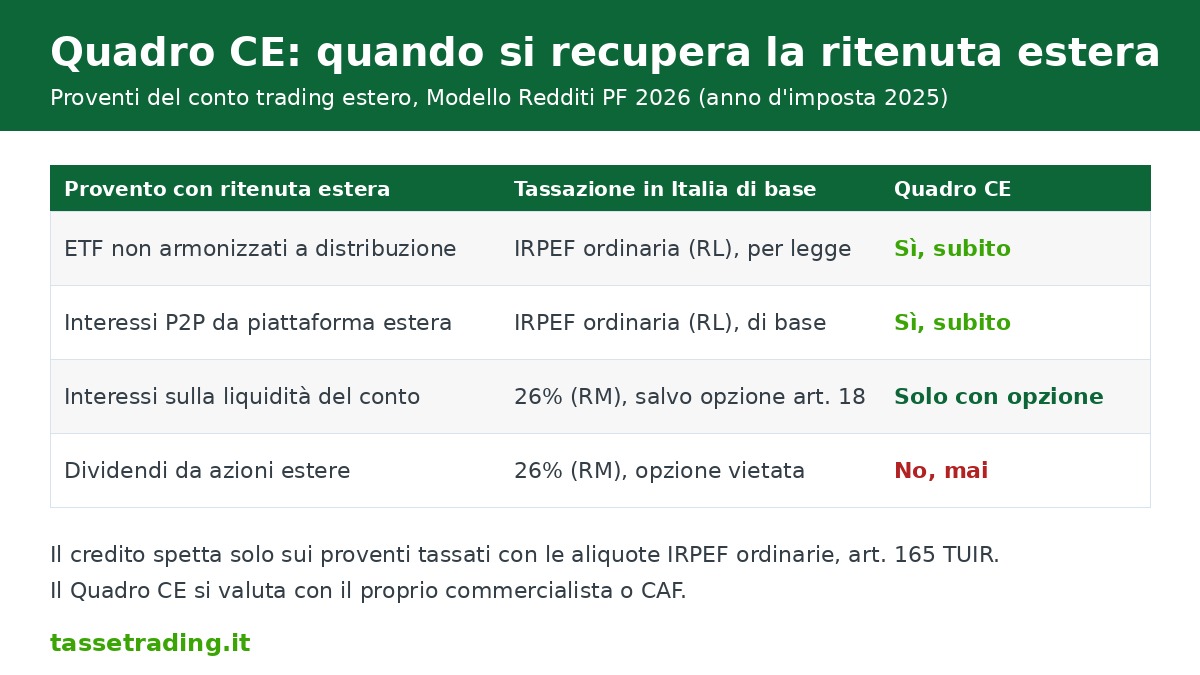
In breve: il Quadro CE è il quadro del Modello Redditi PF in cui si recupera, come credito d’imposta, la ritenuta subita nel Paese di origine su un provento estero (art. 165 TUIR). Per chi investe con un broker estero funziona solo sui proventi che entrano nell’IRPEF ordinaria: ETF non armonizzati e interessi P2P ci entrano per legge, gli interessi sulla liquidità del conto solo se si rinuncia al 26% con l’opzione dell’art. 18 TUIR, i dividendi da azioni mai.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cos’è il Quadro CE e come si configura nei redditi da trading.
Una ritenuta all’estero, poi l’imposta in Italia
Il problema nasce quando lo stesso provento viene tassato due volte, prima nel Paese che lo paga e poi in Italia. Chi investe con un broker estero riceve spesso i proventi già decurtati.
Interactive Brokers Ireland trattiene l’imposta irlandese sugli interessi maturati sulla liquidità del conto; un ETF americano a distribuzione paga la cedola al netto della ritenuta USA; una piattaforma P2P estera può trattenere l’imposta del suo Paese sugli interessi che ti accredita. Poi, in dichiarazione, quello stesso provento viene tassato di nuovo in Italia.
Il Quadro CE serve esattamente a questo: evitare che la stessa somma sia tassata due volte.
Cos’è il Quadro CE
Il Quadro CE del modello Redditi PF è il quadro in cui si chiede il credito per le imposte pagate all’estero a titolo definitivo (art. 165 TUIR). La ritenuta subita nel Paese di origine del provento diventa un credito che riduce l’IRPEF dovuta, nel limite della quota di imposta italiana riferita a quel reddito.
Non è un rimborso: se l’imposta italiana su quel provento è inferiore alla ritenuta estera, la differenza resta a tuo carico.
Il credito spetta a una condizione sola: il provento estero deve concorrere al reddito complessivo, cioè essere tassato con le aliquote IRPEF ordinarie. I redditi che restano all’imposta sostitutiva del 26% nel Quadro RM ne sono esclusi (art. 3, comma 3, TUIR; Circolare 9/E/2015).
Per i redditi di capitale incassati all’estero senza un intermediario italiano, l’art. 18 TUIR consente di rinunciare al 26% e optare per la tassazione ordinaria: è questa scelta che apre il Quadro CE.
Quali proventi del conto trading possono usare il Quadro CE
Il Quadro CE riguarda solo i proventi distribuiti che hanno subito una ritenuta nel Paese di origine. Nei redditi da trading questi proventi si dividono in due gruppi, e la differenza è decisiva: alcuni entrano nell’IRPEF ordinaria già di base, altri ci entrano solo se lo scegli tu.
| Provento con ritenuta estera | Tassazione in Italia di base | Quadro CE | Riferimento normativo |
|---|---|---|---|
| Proventi di ETF non armonizzati a distribuzione (es. ETF americano, ritenuta USA 15%) | IRPEF ordinaria (Quadro RL), per legge | Sì, subito | Art. 10-ter, comma 6, L. 77/1983; Risposta a interpello n. 236 del 15 luglio 2019 |
| Interessi da piattaforme P2P con intermediario estero | IRPEF ordinaria (Quadro RL), di base | Sì, subito | Art. 44, comma 1, lett. a) TUIR, in mancanza dei requisiti della lett. d-bis); Risoluzione n. 56/E del 25 settembre 2020 |
| Interessi sulla liquidità del conto broker (es. Interactive Brokers Ireland, ritenuta irlandese) | 26% (Quadro RM) | Solo con opzione per l’IRPEF ordinaria | Art. 18, comma 1, TUIR |
Primo gruppo: già in tassazione ordinaria. I proventi degli ETF non armonizzati confluiscono nel Quadro RL per espressa previsione dell’art. 10-ter, comma 6, della legge 77/1983, ribadita dall’Agenzia delle Entrate con la Risposta a interpello n. 236 del 15 luglio 2019.
Gli interessi P2P ricevuti da una piattaforma estera seguono la stessa strada: sono redditi di capitale ex art. 44, comma 1, lett. a) del TUIR e, non rispettando i requisiti della lett. d-bis) dello stesso articolo (che riserva la ritenuta del 26% ai soli gestori autorizzati residenti), vanno in tassazione ordinaria, come chiarito dalla Risoluzione n. 56/E del 25 settembre 2020.
In entrambi i casi non c’è nessuna scelta da fare: la ritenuta subita all’estero è recuperabile nel Quadro CE fin da subito.
Secondo gruppo: al 26%, salvo opzione. Gli interessi sulla liquidità del conto broker vanno di base nel Quadro RM con l’imposta sostitutiva del 26%, e lì la ritenuta estera è persa: secondo le istruzioni del modello Redditi PF, infatti, il reddito di capitale va indicato al lordo della ritenuta subita all’estero, quindi il 26% si calcola sull’intero importo e l’imposta già trattenuta dal Paese di origine non viene scomputata.
L’art. 18, comma 1, del TUIR concede però la facoltà di non avvalersi dell’imposta sostitutiva e far concorrere il provento al reddito complessivo: esercitando l’opzione gli interessi entrano nell’IRPEF con la tua aliquota marginale (23%, 35% o 43% sui redditi 2025, più le addizionali; dal periodo d’imposta 2026 lo scaglione intermedio scende al 33% per effetto della Legge di Bilancio 2026, L. 199/2025) e solo a quel punto il Quadro CE diventa compilabile.
Il gioco deve valere la candela: l’opzione conviene se l’IRPEF sugli interessi, al netto della ritenuta recuperata, è inferiore al 26%. Con aliquote alte spesso conviene restare al 26% e rinunciare al credito.
I dividendi da azioni estere restano fuori
Il dividendo di Apple, o di qualsiasi altra società estera di cui possiedi direttamente le azioni (partecipazione non qualificata), è tassato con il 26% obbligatorio nel Quadro RM. Lo stesso art. 18, comma 1, del TUIR che concede l’opzione per gli altri redditi di capitale la esclude espressamente per gli utili di cui all’art. 27, comma 4, del DPR 600/1973, cioè i dividendi da partecipazioni azionarie ordinarie: per questi l’opzione per la tassazione ordinaria è vietata per legge.
Il dividendo non può confluire negli altri redditi IRPEF, quindi non si può chiedere il credito d’imposta: la ritenuta USA del 15% resta a tuo carico in aggiunta al 26% italiano. Perché succede e quali strade restano lo spieghiamo nell’articolo dedicato ai dividendi esteri.
Cosa serve in pratica
- La ritenuta deve essere definitiva e si recupera al massimo nella misura prevista dalla convenzione contro le doppie imposizioni (il 15% USA anche se il broker ha trattenuto il 30%: la differenza si chiede all’estero).
- Serve il report annuale del broker con provento lordo, ritenuta applicata e Paese di origine per ogni distribuzione.
- Il credito si calcola per singolo Stato e per anno; per le modalità di compilazione rimandiamo alle istruzioni del modello Redditi PF 2026, Fascicolo 3, paragrafo 12.
Nota: Tasse Trading non si occupa della predisposizione del Quadro CE. La scelta se esercitare l’opzione per la tassazione ordinaria e la compilazione del quadro vanno valutate con il proprio commercialista o CAF di fiducia, che conosce l’intera posizione reddituale.
I quadri RM, RL, RT e RW invece li prepariamo noi.
Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani: interessi, distribuzioni di ETF e rendimenti P2P riportati al lordo della ritenuta e Paese per Paese, con i facsimili dei quadri pronti per la dichiarazione (o M, D, T, W del 730). Seleziona il tuo broker per un preventivo.


Riferimenti normativi
- Art. 165 TUIR (credito per le imposte pagate all’estero) e art. 3, comma 3, lett. a) TUIR
- Art. 18, comma 1, TUIR (opzione per la tassazione ordinaria dei redditi di capitale esteri e divieto per i dividendi ex art. 27, comma 4, DPR 600/1973)
- Art. 10-ter, comma 6, L. 77/1983 e Risposta a interpello n. 236 del 15 luglio 2019 (ETF non armonizzati)
- Art. 44, comma 1, lett. a) e d-bis) TUIR e Risoluzione n. 56/E del 25 settembre 2020 (interessi P2P)
- Circolare n. 9/E del 5 marzo 2015 (credito solo per i redditi che concorrono al reddito complessivo)
- Istruzioni al modello Redditi PF 2026, Fascicolo 3, paragrafo 12 (Quadro CE)
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.