In breve: il quadro RM del Modello Redditi PF (quadro M nel Modello 730) accoglie i redditi di capitale incassati all’estero senza un intermediario italiano: dividendi, interessi, cedole e proventi di ETF armonizzati. Si dichiarano al lordo della ritenuta estera nel rigo RM31 (M31 nel 730) e scontano l’imposta sostitutiva del 26%, o del 12,5% per i titoli di Stato (art. 18 TUIR). Non si compensano con le minusvalenze del quadro RT; per interessi ed ETF è possibile optare per la tassazione ordinaria IRPEF, per i dividendi no.
Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega quali redditi vanno nel quadro RM, quanto si paga e come leggere il rigo compilato che ricevi con l’elaborazione, nella versione Redditi e nella versione 730.
I punti chiave
- Cosa ci va: redditi di capitale di fonte estera percepiti direttamente, senza sostituto d’imposta italiano (art. 18 TUIR; art. 44 TUIR).
- Dove: Sezione II-A, rigo RM31 del Modello Redditi PF 2026; rigo M31 del quadro M nel 730/2026.
- Quanto: 26% a titolo d’imposta sostitutiva; 12,5% per cedole di titoli di Stato italiani ed esteri in white list (art. 3 DL 66/2014).
- Base imponibile: il lordo frontiera, cioè l’importo prima della ritenuta applicata all’estero (Ris. 80/E/2007; Interpello 111/2020).
- Niente compensazioni: le minusvalenze del quadro RT non riducono i redditi del quadro RM (art. 68, c. 5, TUIR).
- Opzione IRPEF: colonna 7, possibile per interessi ed ETF armonizzati, vietata per i dividendi (art. 18, c. 1, TUIR).
Cosa trovi in questa guida
Cos’è il quadro RM e chi deve compilarlo
Quali redditi vanno nel quadro RM
Quanto si paga: 26% o 12,5%, sempre sul lordo
Come leggere il rigo RM31 (e il rigo M31 del 730)
L’opzione per la tassazione ordinaria
Domande frequenti
Cos’è il quadro RM e chi deve compilarlo
Il quadro RM del Modello Redditi PF raccoglie i redditi soggetti a tassazione separata e a imposta sostitutiva. Per chi investe con un broker estero conta una sola sezione, la II-A: i redditi di capitale di fonte estera percepiti direttamente dal contribuente, senza l’intervento di un intermediario residente in Italia, che per l’art. 18 TUIR scontano un’imposta sostitutiva nella stessa misura della ritenuta che avrebbe applicato una banca italiana.
Deve compilarlo chi è fiscalmente residente in Italia (qualunque sia la cittadinanza) e ha incassato questi redditi nell’anno su un conto presso un broker o una banca estera, in regime dichiarativo. Chi investe con un intermediario italiano in regime amministrato non lo compila: l’imposta la trattiene la banca. Chi presenta il Modello 730 trova la stessa sezione nel quadro M, rigo M31, introdotto dal 730/2024.
Quali redditi vanno nel quadro RM
Nel quadro RM vanno i redditi di capitale (art. 44 TUIR) di fonte estera. Per un conto trading sono di norma quattro:
| Reddito | Codice (colonna 1) | Aliquota | Opzione IRPEF (colonna 7) |
|---|---|---|---|
| Dividendi da azioni estere (partecipazioni non qualificate) | H | 26% | No, vietata (art. 27, c. 4, DPR 600/1973) |
| Interessi sulla liquidità del conto, conti deposito e conti correnti esteri | G | 26% | Sì |
| Cedole di obbligazioni estere | A | 26%; 12,5% per titoli di Stato in white list | Di regola no (art. 4, c. 2, D.Lgs. 239/1996) |
| Proventi di ETF armonizzati (UCITS): distribuzioni e guadagni alla vendita | B | 26%; 12,5% sulla quota di titoli di Stato in white list | Sì (art. 10-ter L. 77/1983) |
Restano fuori dal quadro RM: le plusvalenze da vendita di azioni, obbligazioni, derivati e CFD, che sono redditi diversi e vanno nel quadro RT; le minusvalenze su ETF armonizzati, anch’esse nel quadro RT; i proventi degli ETF non armonizzati e gli interessi da piattaforme P2P estere, che vanno in tassazione ordinaria nel quadro RL (art. 10-ter, c. 6, L. 77/1983; Ris. 56/E/2020). Il rigo RM32 è riservato ai proventi di obbligazioni non assoggettati all’imposta sostitutiva del D.Lgs. 239/1996, un caso raro per chi usa broker esteri.
Quanto si paga: 26% o 12,5%, sempre sul lordo
L’imposta sostitutiva è del 26% (art. 3 DL 66/2014) e scende al 12,5% per le cedole dei titoli di Stato italiani ed esteri in white list e per la quota di proventi degli ETF riferibile a quei titoli (art. 3, c. 2, DL 66/2014). Si calcola sul lordo frontiera, cioè sull’importo prima della ritenuta applicata nel Paese di origine: un dividendo americano di 100 euro arriva sul conto a 85 dopo il 15% USA, ma il 26% italiano si paga su 100 (Ris. 80/E/2007; Risposta a interpello n. 111/2020). La ritenuta estera, per i redditi che restano nel quadro RM, non si recupera.
A differenza del quadro RT, nel quadro RM non esiste compensazione: le minusvalenze da trading non riducono dividendi e interessi, perché appartengono a una categoria diversa (art. 68, c. 5, TUIR). Se nell’anno hai perso 1.000 euro vendendo azioni e incassato 1.000 euro di dividendi, l’imposta sui dividendi si paga per intero.
Come leggere il rigo RM31 (e il rigo M31 del 730)
Con l’elaborazione ricevi il rigo già compilato, uno per ogni combinazione di tipo di reddito e Stato estero. Ecco lo stesso esempio nei due modelli: 842 euro di interessi (codice G) maturati su un conto presso un intermediario con sede a Cipro (codice Stato 101), tassati al 26%, imposta dovuta 219 euro.
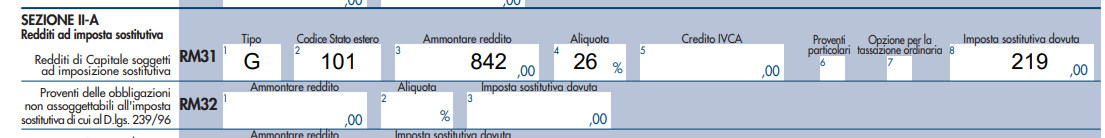
Modello Redditi PF 2026, quadro RM, Sezione II-A, rigo RM31.
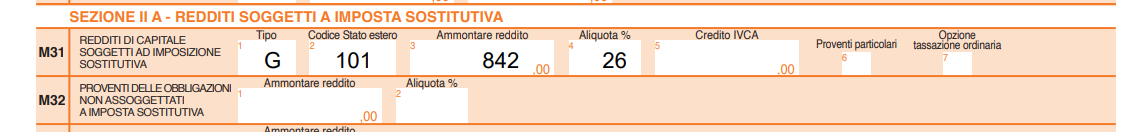
Modello 730/2026, quadro M, Sezione II-A, rigo M31.
| Colonna | Cosa indica | Nell’esempio |
|---|---|---|
| 1 Tipo | Lettera del tipo di reddito, dall’elenco “Redditi di capitale di fonte estera soggetti ad imposta sostitutiva” in Appendice alle istruzioni (A cedole, B proventi di OICR/ETF, G interessi, H dividendi). | G, interessi |
| 2 Codice Stato estero | Stato in cui il reddito è stato prodotto, dall’elenco dei codici Paese esteri. | 101, Cipro |
| 3 Ammontare reddito | Importo in euro al lordo delle ritenute subite all’estero. | 842,00 |
| 4 Aliquota | 26% o 12,5%. | 26% |
| 5 Credito IVCA | Credito per l’imposta sul valore dei contratti di assicurazione, solo per i redditi da polizze estere. | vuota |
| 6 Proventi particolari | Casi particolari previsti dalle istruzioni (per esempio proventi di fondi immobiliari). | vuota |
| 7 Opzione per la tassazione ordinaria | Barrata se rinunci all’imposta sostitutiva e porti il reddito nell’IRPEF ordinaria (vedi sotto). | non barrata |
| 8 Imposta sostitutiva dovuta | Colonna 3 per colonna 4. Presente solo nel Modello Redditi: nel 730 l’imposta non compare nel rigo M31 ma viene liquidata nel prospetto di liquidazione (modello 730-3) insieme agli altri redditi, e trattenuta o rimborsata in busta paga o pensione. | 219,00 |
Per il dettaglio di ogni colonna rimandiamo alle istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM, e alle istruzioni al Modello 730/2026, quadro M.
L’opzione per la tassazione ordinaria (colonna 7)
L’art. 18, comma 1, TUIR permette di non avvalersi dell’imposta sostitutiva e far concorrere il reddito al reddito complessivo: si barra la colonna 7 del rigo RM31 e il provento viene tassato con le aliquote IRPEF progressive (23%, 35% o 43% sui redditi 2025, più le addizionali; dal 2026 lo scaglione intermedio scende al 33%, L. 199/2025), come i redditi del quadro RL. La scelta ha senso in due casi: quando la tua aliquota marginale è inferiore al 26%, oppure quando sul provento hai subito una ritenuta estera che vuoi recuperare con il credito d’imposta, possibile solo per i redditi che entrano nell’IRPEF (art. 165 TUIR).
L’opzione vale per interessi (codice G) e proventi di ETF armonizzati (codice B). Non vale per i dividendi (codice H): lo stesso art. 18 esclude espressamente gli utili dell’art. 27, comma 4, DPR 600/1973, che restano al 26% senza alternative. Per le cedole di obbligazioni estere il regime dell’imposta sostitutiva è obbligatorio per le persone fisiche (art. 4, c. 2, D.Lgs. 239/1996). Si esercita rigo per rigo, quindi puoi portare in IRPEF solo i proventi per cui conviene e lasciare gli altri al 26%.
Vuoi il quadro RM già compilato, Paese per Paese?
Da oltre 13 anni elaboriamo i report dei broker esteri per investitori e trader italiani. Separiamo dividendi, interessi, cedole e proventi ETF per tipo e per Stato, li riportiamo al lordo frontiera e consegniamo i facsimili dei quadri RM, RT, RL e RW (o M, T, D, W del 730) pronti da riportare in dichiarazione.
Domande frequenti sul quadro RM
Nel quadro RM metto l’importo netto che ho ricevuto o il lordo?
Il lordo frontiera, cioè l’importo prima della ritenuta applicata nel Paese estero. Sul netto si paga di meno, ma è un errore che l’Agenzia contesta (Ris. 80/E/2007; Interpello 111/2020).
Posso compensare i dividendi del quadro RM con le minusvalenze del quadro RT?
No. I dividendi sono redditi di capitale, le minusvalenze redditi diversi: le due categorie non si compensano (art. 68, c. 5, TUIR).
Il broker estero mi ha già trattenuto le tasse: devo compilare il quadro RM?
Sì. La ritenuta del broker estero è l’imposta del Paese di origine, non quella italiana. Il 26% italiano va comunque dichiarato e versato.
Nel 730 dove vedo l’imposta del quadro M?
Nel rigo M31 del 730 non c’è la colonna dell’imposta: l’imposta sostitutiva viene calcolata nel prospetto di liquidazione 730-3 insieme agli altri redditi e trattenuta in busta paga o sulla pensione dal sostituto d’imposta.
Gli ETF americani vanno nel quadro RM?
No. Gli ETF non armonizzati vanno nel quadro RL in tassazione ordinaria (art. 10-ter, c. 6, L. 77/1983). Nel quadro RM vanno solo i proventi degli ETF armonizzati UCITS (codice B).
Devo compilare un rigo per ogni dividendo?
No, un rigo per ogni combinazione di tipo di reddito e Stato estero: tutti i dividendi americani in un rigo (H, 069), tutti gli interessi cipriotti in un altro (G, 101), e così via.
Riferimenti normativi e di prassi
- Art. 18, comma 1, e art. 44 TUIR (redditi di capitale esteri e imposta sostitutiva); art. 27, comma 4, DPR 600/1973 (dividendi); art. 4, comma 2, D.Lgs. 239/1996 (cedole estere)
- Art. 3 DL 66/2014 (aliquote 26% e 12,5%); art. 10-ter L. 77/1983 (ETF armonizzati e non)
- Art. 68, comma 5, TUIR (nessuna compensazione tra redditi di capitale e minusvalenze); art. 165 TUIR (credito d’imposta estero)
- Risoluzione n. 80/E/2007 e Risposta a interpello n. 111/2020 (lordo frontiera); Risoluzione n. 56/E/2020 (P2P)
- Istruzioni al Modello Redditi PF 2026, Fascicolo 2, quadro RM (rigo RM31); istruzioni al Modello 730/2026, quadro M
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 5 ottobre 2026, modello Redditi PF 2026 e Modello 730/2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate.