

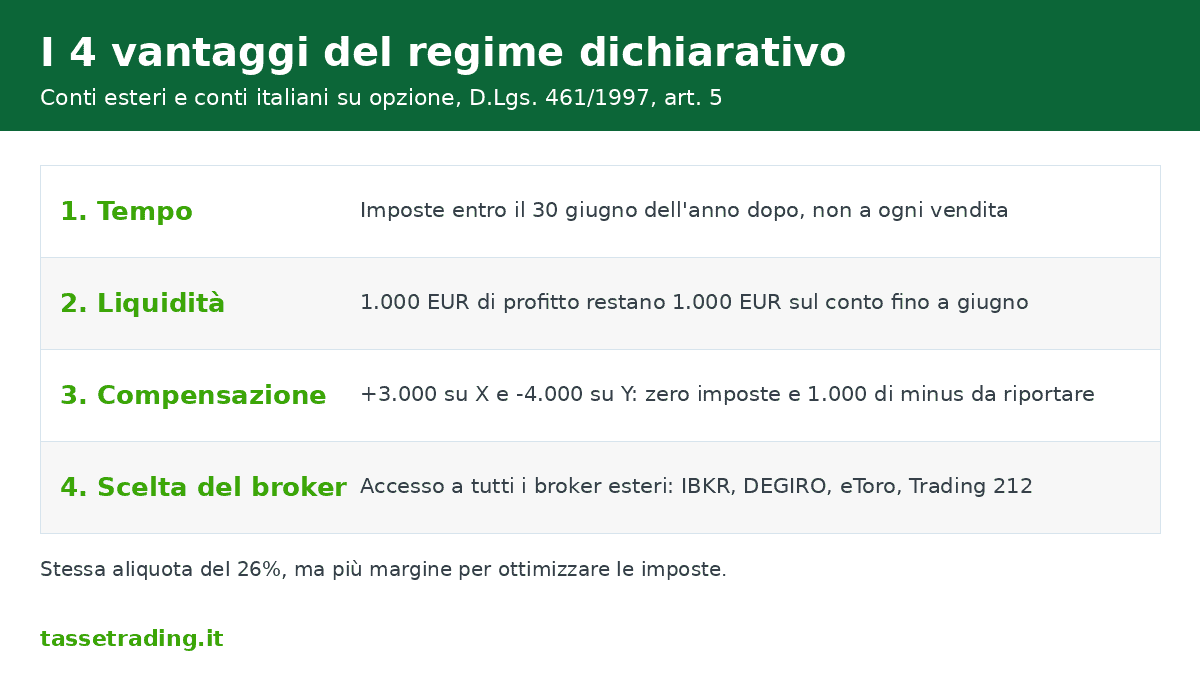
In breve, i vantaggi del regime dichiarativo sono quattro: paghi le imposte entro il 30 giugno dell’anno dopo e non a ogni vendita, intanto reinvesti il profitto lordo, sommi plusvalenze e minusvalenze di tutti i tuoi conti in un’unica dichiarazione, D.Lgs. 461/1997, art. 5, e puoi scegliere qualsiasi broker, italiano o estero. Il regime dichiarativo si applica sempre ai conti esteri e, su richiesta, a quelli italiani.
Molti investitori vedono il regime dichiarativo solo come una scocciatura: una dichiarazione in più da fare ogni anno. In realtà, per chi ha un broker estero o più di un conto, è il regime che lascia più soldi sul conto e più margine per ottimizzare le imposte. Se vuoi prima capire le differenze con l’amministrato, leggi regime dichiarativo o amministrato.
Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, si occupa proprio della parte che spaventa: i calcoli e la dichiarazione. Qui ti spieghiamo i quattro vantaggi del regime dichiarativo, uno per uno.
1. Fattore tempo: le imposte si pagano l’anno dopo
Il primo dei vantaggi del regime dichiarativo è il tempo: il broker ti accredita i profitti lordi, senza trattenere nulla. Al 31 dicembre si sommano tutte le operazioni chiuse nell’anno, in guadagno e in perdita, e l’imposta sostitutiva del 26% sul risultato netto si versa entro il 30 giugno dell’anno successivo, D.Lgs. 461/1997, art. 5 e DL 66/2014, art. 3. In regime amministrato, invece, la banca trattiene il 26% a ogni vendita in guadagno.
Se l’anno chiude in perdita non paghi imposte, ma il conto va comunque dichiarato: la minusvalenza nel quadro RT (o T), per non perderla, e il conto estero nel quadro RW (o W), DL 167/1990, art. 4.
2. Più liquidità sul conto
Il secondo dei vantaggi del regime dichiarativo è conseguenza del primo: il profitto lordo resta sul conto fino a giugno dell’anno dopo e nel frattempo puoi reinvestirlo o prelevarlo. Hai più liquidità e più margine disponibile.
Esempio: a marzo chiudi un’operazione con 1.000 € di profitto. In amministrato ricevi 740 €, perché la banca trattiene subito 260 €. In dichiarativo ricevi 1.000 € e versi i 260 € di imposta (1.000 × 26%) solo il 30 giugno dell’anno seguente, sempre che le perdite dell’anno non li abbiano azzerati.
3. Strategie fiscali e compensazione tra più conti
L’aliquota è la stessa nei due regimi, ma solo in regime dichiarativo gestisci tu il calcolo e puoi applicare strategie fiscali legali per ridurre l’imposta. La principale è la compensazione: le minusvalenze di un conto abbattono le plusvalenze di un altro, nello stesso anno o nei quattro successivi, TUIR, art. 68, comma 5. In amministrato ogni rapporto resta isolato.
Esempio: sul broker X hai 3.000 € di plusvalenza, sul broker Y 4.000 € di minusvalenza. In dichiarazione sommi i due risultati: 3.000 − 4.000 = −1.000 €. Non paghi nulla e riporti 1.000 € di minusvalenze da usare entro il 2030. In amministrato avresti pagato 780 € su X e tenuto 4.000 € di perdite ferme su Y.
Nota: non tutto si compensa con tutto. Le minusvalenze cripto valgono solo contro plusvalenze cripto, TUIR, art. 68, comma 9-bis; i guadagni degli ETF armonizzati, i dividendi, le cedole e gli interessi sono redditi di capitale e non assorbono le perdite, TUIR, art. 44 e art. 68, comma 5. Per capire quanto puoi davvero compensare nel tuo caso puoi prenotare una consulenza personalizzata con il nostro personale.
4. Libertà di scegliere il broker
Chi resta in regime amministrato può usare solo intermediari italiani, perché un broker estero non può fare da sostituto d’imposta, D.Lgs. 461/1997, art. 6, comma 1. Con il regime dichiarativo accedi a tutti: Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital, Trade Republic, Plus500 e gli altri broker con sede all’estero.
I broker esteri spesso hanno commissioni più basse, piattaforme più complete e l’accesso a mercati e strumenti che in Italia non trovi, come le opzioni americane. Più scelta vuol dire più rendimento netto, a parità di imposta: è il quarto dei vantaggi del regime dichiarativo, e per molti il più concreto.
Riguarda il 2025? Per i conti esteri operativi nel 2025, l’imposta si versa entro il 30 giugno 2026 (30 luglio con lo 0,40% in più). Il Modello Redditi si invia entro il 31 ottobre 2026, che slitta al 2 novembre perché cade di sabato; il 730 entro il 30 settembre 2026.
Hai conti trading esteri da dichiarare?
Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte e il report di calcolo.


Riferimenti normativi
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 44: redditi di capitale (dividendi, interessi, proventi degli OICR). Art. 68, comma 5: compensazione delle minusvalenze solo con redditi diversi, entro i quattro periodi successivi; comma 9-bis: minusvalenze cripto compensabili solo con plusvalenze cripto.
- D.L. 28 giugno 1990, n. 167, convertito dalla L. 227/1990, art. 4: monitoraggio fiscale, quadro RW.
- D.Lgs. 21 novembre 1997, n. 461, art. 5: regime della dichiarazione; art. 6, comma 1: opzione per il risparmio amministrato, riservata ai rapporti con intermediari residenti.
- D.L. 24 aprile 2014, n. 66, convertito dalla L. 89/2014, art. 3: aliquota del 26% dal 1° luglio 2014.
Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati).
Aggiornato il 12 ottobre 2026, Modello Redditi PF 2026 (anno d’imposta 2025).
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.